Autor original: Jinshi Data
A ata das reuniões de setembro do Federal Reserve será divulgada às 2h da manhã, horário de Pequim, nesta quinta-feira. Este documento pode atrair mais atenção do que o habitual, pois revelará mais detalhadamente por que o Federal Reserve aumentou as taxas de juros em 25 pontos-base em setembro, e como os funcionários realmente avaliam o quão restritiva é a atual política monetária.
Mais crucialmente, a ata pode revelar quantos aumentos adicionais das taxas o Federal Reserve ainda está considerando. Na coletiva de imprensa após a decisão de setembro, o presidente do Federal Reserve, Kevin Warsh, disse que era difícil para ele descrever as condições financeiras gerais como "restritivas".
Esta declaração deixa uma questão importante: se a política atual removeu apenas "uma dose" de afrouxamento, isso significa que mais aumentos das taxas ainda são necessários adiante?
Quais indicadores o Federal Reserve está realmente observando?
Atualmente, não está claro quais indicadores específicos de condições financeiras o Federal Reserve usa para julgar se a política é suficientemente restritiva, e também é impossível determinar em que medida o recente aumento das taxas de juros de mercado já compensou o afrouxamento anterior.
O Índice Nacional de Condições Financeiras do Federal Reserve de Chicago mostra que, desde o pico no outono de 2022, as condições financeiras dos EUA continuaram a afrouxar. Embora este indicador não esteja em seu nível mais frouxo em termos históricos, ainda está no lado mais frouxo da faixa histórica.
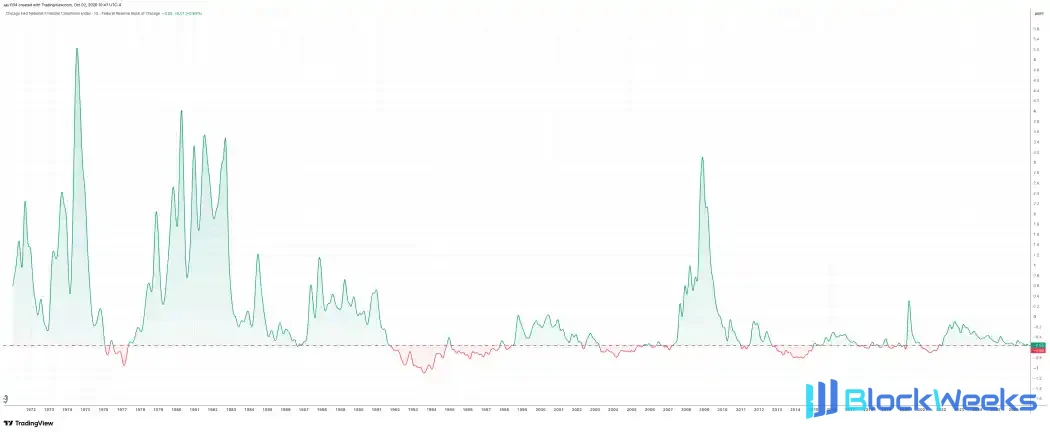
Outros indicadores também dão sinais semelhantes. O spread ajustado por opções do Índice de Alto Rendimento dos EUA do ICE BofA atualmente ainda está relativamente estreito, e historicamente houve apenas alguns períodos mais baixos do que agora.
Michael Kramer, fundador da Mott Capital Management, escreveu que se o Federal Reserve realmente se concentra nesses indicadores, então o ambiente financeiro atual pode ainda não ser suficiente para ser definido como uma política claramente restritiva. Isso também explica por que o aumento das taxas de setembro pode ser apenas o começo, e não um ajuste de política único.
As taxas de juros reais ainda estão significativamente abaixo dos níveis de 2006
A inflação também é fundamental para julgar se a política é suficientemente restritiva.
Os dados de despesas de consumo pessoal (PCE) de agosto dos EUA foram divulgados após a reunião de setembro, portanto não aparecerão nas informações nas quais a ata da reunião se baseia. No entanto, este relatório inclui as revisões anuais do Bureau of Economic Analysis e dados ajustados retroativamente desde 2021, fornecendo um novo contexto para julgar o ambiente atual de inflação.
Os dados revisados mostram que, em agosto, o PCE geral subiu 3,4% ano a ano, e o PCE núcleo subiu 3,0% ano a ano, ambos inalterados em relação a julho. Exceto por um breve período em 2024 e 2025, o PCE geral nunca caiu abaixo de 2,5% desde o início de 2021, muito menos atingiu a meta de 2% do Federal Reserve.
Isso torna "se ainda é necessário mais aperto na política" ainda mais digno de nota.
A taxa efetiva atual dos fed funds é de cerca de 3,9%. Medida pelo PCE cheio, a taxa real dos fed funds é de apenas cerca de 50 pontos-base; medida pelo PCE núcleo, é de apenas cerca de 90 pontos-base.
Esse nível é claramente diferente de quando Warsh serviu pela primeira vez como governador do Federal Reserve em 2006.
Em meados de 2006, o PCE cheio dos EUA subiu cerca de 3,3% a 3,5% ano a ano, aproximadamente comparável ao nível atual. Mas, naquela época, a taxa real dos fed funds era de cerca de 1,5% a 2,0%. Em outubro de 2006, à medida que a inflação caía, a taxa de juros real subiu ainda mais, para 3,6%.

Em outras palavras, em um nível de inflação semelhante, a taxa de juros real atual ainda é mais de 300 pontos-base inferior à de meados do mandato de Warsh em 2006.
O que as atas da reunião podem revelar?
Portanto, Kramer acredita que o que é realmente digno de nota nas atas da reunião do FOMC a serem divulgadas esta semana pode não ser por que as taxas foram elevadas em 25 pontos-base em setembro, uma decisão que já está clara, mas sim como os funcionários discutiram as condições financeiras, as taxas de juros reais e o ritmo de queda da inflação.
As atas também podem revelar com que rapidez o Federal Reserve quer que a inflação retorne à sua meta de 2%, e se os funcionários acreditam que a política atual já é suficientemente restritiva.
É claro que as atas da reunião podem não necessariamente fornecer uma resposta clara. Elas podem ser limitadas em extensão, focar nas discussões no momento da reunião de setembro e podem carecer de orientação futura clara.
Mas Kramer acredita que se conseguir apresentar a discussão entre os funcionários do Fed a respeito do grau de flexibilização da política, isso pode ajudar o mercado a julgar: se esta "dose única" de aumento de juros em setembro é um ajuste pontual, ou o ponto de partida de um novo ciclo de aperto.