Conclusão em uma frase: O rendimento do Tesouro dos EUA de 10 anos disparou para 5,34%, uma nova máxima desde 2002, e registrou o aumento trimestral mais acentuado em 32 anos no terceiro trimestre. Essa liquidação é agravada por três forças—reprecificação da credibilidade da política, pressão de oferta proveniente da conta de juros e o efeito amplificador do posicionamento congestionado. Este artigo toma a alta dos rendimentos do Tesouro dos EUA como ponto de entrada, focando em sua transmissão para ações, mercados de financiamento, criptoativos e ferramentas de expressão relacionadas: no terceiro trimestre, BTC e rendimentos do Tesouro subiram juntos em uma ocorrência rara, com influxos de capital superando temporariamente a pressão da taxa de desconto; enquanto no último ano, os retornos de seis ferramentas de expressão para "alta do Bitcoin" convergiram todos para o próprio BTC. Este artigo é uma compilação de informações públicas e observação do setor, e não constitui qualquer conselho de investimento.
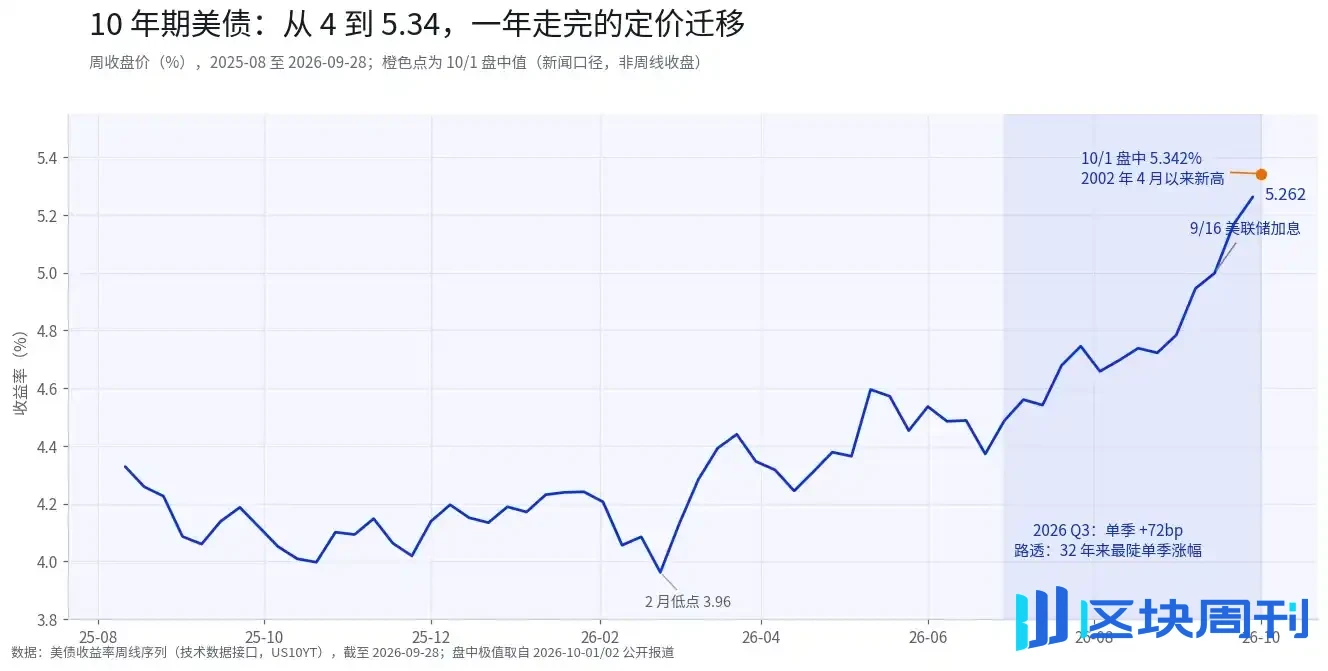
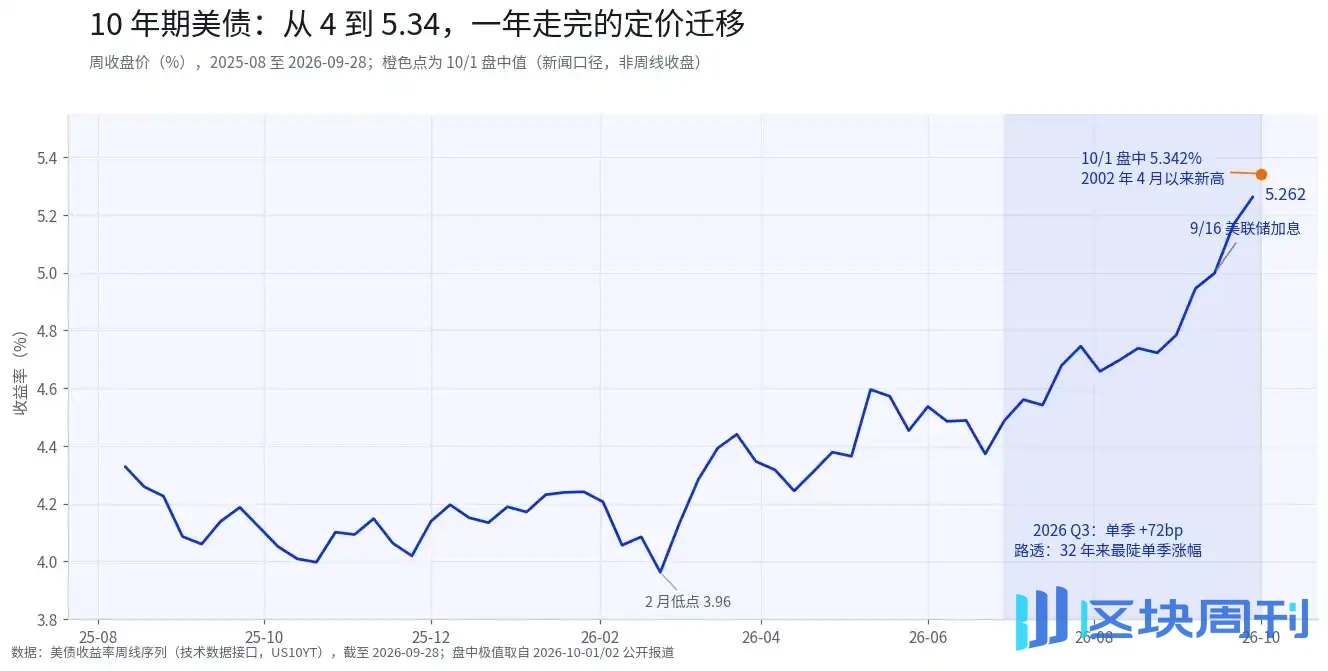
Em 1º de outubro, o rendimento do Tesouro dos EUA de 10 anos rompeu acima de 5,34% intradiário, superando a máxima de 2007 e retornando ao nível mais alto desde 2002; o de 30 anos atingiu seu maior nível desde 2002 no mesmo dia, e em 2 de outubro foi cotado a 5,63%. A Reuters deu uma caracterização ainda mais severa: este foi o aumento trimestral mais acentuado em 32 anos.
No entanto, o mercado no fechamento parecia calmo. O Dow fechou em 50.926,56, alta de 0,04%; o S&P 500 subiu 0,19%; o Nasdaq subiu 0,04%. Os índices se recuperaram de uma queda intradiária de quase 1%, a Accenture disparou 16% com pedidos de IA, e o setor de comunicações ópticas explodiu coletivamente.
O mercado de títulos estabeleceu um recorde histórico, enquanto o mercado de ações deu de ombros no fechamento. Esse contraste em si é um sinal: o mercado não acredita que a alta dos rendimentos signifique o fim dos ativos de risco, mas também não acredita que sejam irrelevantes. A verdadeira questão é—quem está vendendo, e o que está sendo vendido.
I. Primeiro, os números
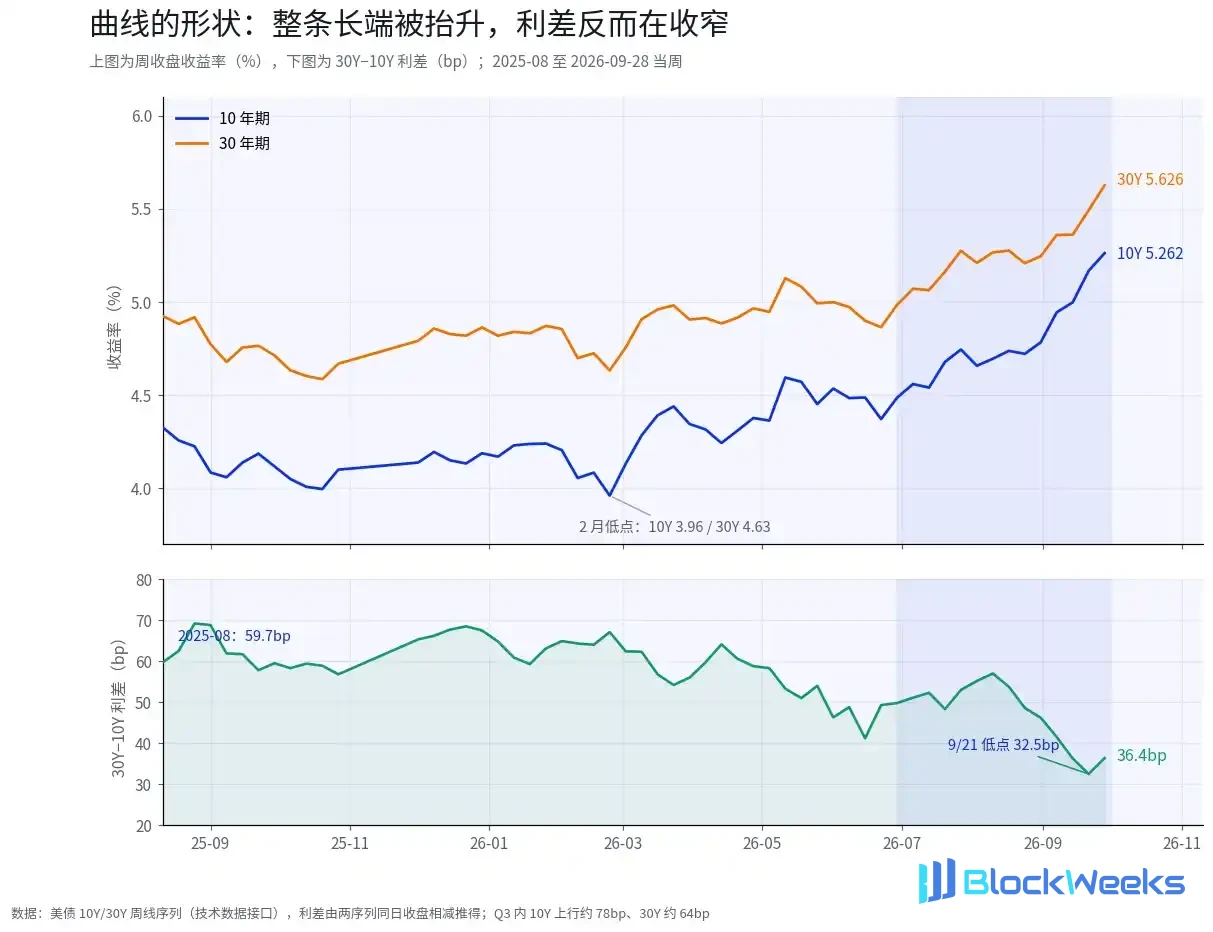
De agosto de 2025 a fevereiro de 2026, o rendimento de 10 anos pairou em torno de 4% por mais de meio ano, com mínima de 3,96%. Começou a subir em março e acelerou notavelmente no terceiro trimestre: em meados de julho ainda estava em 4,54%, e na semana de 28 de setembro fechou em 5,262%, alta de cerca de 72bp no trimestre. Após o Fed elevar os juros em 16 de setembro, os rendimentos não recuaram, e na última semana de setembro subiram mais 26bp, tocando 5,342% intradiário em 1º de outubro. Em 2 de outubro, durante o horário asiático, recuaram para cerca de 5,26%, o que a Reuters descreveu como "alguns compradores retornando após a queda dos títulos".
O de 30 anos foi mais volátil. Segundo a BTIG, em apenas 7 dias de negociação, o rendimento de 30 anos subiu de 5,25% para 5,69%, um aumento acumulado de 44bp; durante o mesmo período, o Daily Sentiment Index (DSI) para títulos caiu para 10%, uma faixa extremamente pessimista. Em 2 de outubro, o de 30 anos fechou em 5,623%.
A forma da curva contém mais informações. No terceiro trimestre, o de 10 anos subiu cerca de 78bp, o de 30 anos cerca de 64bp, e o spread 30Y-10Y não subiu, mas caiu, estreitando de 50bp para 36,4bp, e em 21 de setembro chegou a 32,5bp. Isso não é um steepening do tipo "a ponta longa entrando em pânico sozinha", mas sim mais próximo de toda a ponta longa sendo elevada em sincronia—o foco da reprecificação do mercado pode não ser mais "quantas vezes mais o Fed vai subir", mas "quanta compensação é necessária para manter dívida de longo prazo em dólar".
Este não é um mercado exclusivo dos Estados Unidos. No mesmo dia, 1º de outubro: o rendimento do gilt de 30 anos do Reino Unido tocou 6%, a primeira vez desde março de 1998; os rendimentos dos títulos públicos franceses atingiram máxima de 18 anos, e o spread França-Alemanha de 10 anos ampliou para 146,68bp, o mais amplo desde 2012; o de 10 anos do Japão subiu para 3,11%. O rendimento do Bloomberg Global Aggregate Treasury Total Return Index subiu para o maior desde 2000, e os títulos globais perderam cerca de 2,7% no acumulado do ano.
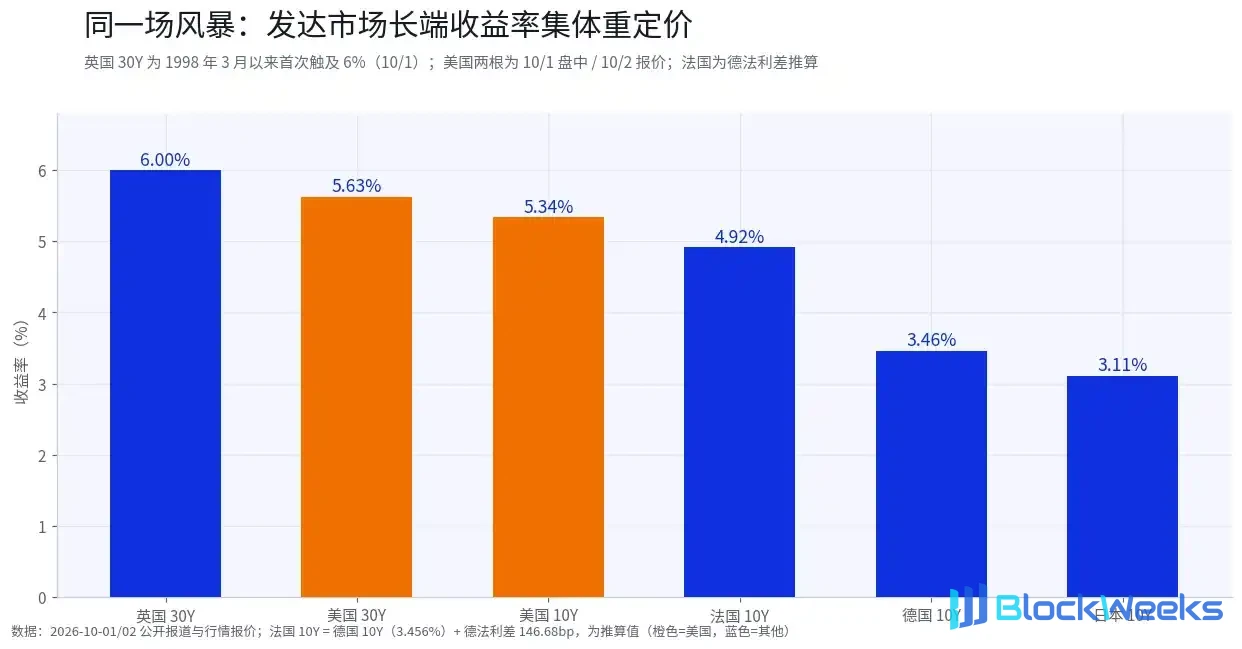
Os títulos soberanos dos mercados desenvolvidos foram reprecificados coletivamente no mesmo trimestre, o que descarta explicações únicas como "um erro de política de um país". A questão torna-se: o que exatamente, na mesma janela temporal, elevou simultaneamente a compensação de prazo para todos os ativos em dólar, libra, euro e iene.
II. Quem está vendendo: três explicações, com evidências sobre a mesa
Há muitas explicações no mercado para essa liquidação, e a rastreabilidade das evidências varia muito. Desmembrá-las é muito mais útil do que gritar "mercado baixista de títulos" em coro.
Explicação um: A credibilidade da política está sendo descontada. Depois que o Fed elevou os juros em 16 de setembro, os operadores de títulos ainda precificavam a possibilidade de novos aumentos; o consenso entre alguns gestores de ativos é que dados de emprego mais fracos podem não mudar essa expectativa. O chefe de títulos com grau de investimento da T. Rowe Price disse que o emprego precisa estar próximo de crescimento zero ou até negativo, com salários bem abaixo do esperado, e "o obstáculo é, na verdade, muito alto". Steven Blitz, economista-chefe da TS Lombard, propôs um cenário mais extremo: se o Fed repetir seu "pecado original" e afrouxar cedo demais antes que a inflação caia, o rendimento de 10 anos pode chegar a 8% nos próximos anos. 8% é um cenário de cauda, mas seu mecanismo vale a pena notar: se um banco central afrouxa antes que a inflação esteja sob controle, o mercado pode exigir compensação por meio dos rendimentos, e não de comentários.
Explicação dois: Oferta e a conta de juros. Os pagamentos de juros do Tesouro dos EUA ultrapassaram US$ 1 trilhão neste ano fiscal. Quanto maior o rendimento, mais caro se torna o refinanciamento; quanto mais caro o refinanciamento, maior a nova emissão; quanto maior a nova emissão, maior a compensação exigida na próxima rodada de precificação. Esse ciclo pode se autorreforçar sem depender de eventos súbitos. A sincronicidade global fornece suporte para essa explicação: o Reino Unido, a França e o Japão enfrentam o mesmo tipo de realidade fiscal, e a magnitude dos aumentos de rendimento corresponde amplamente à fragilidade do espaço fiscal de cada país. Quatro emissores soberanos foram obrigados a oferecer compensação mais alta no mesmo trimestre, e um único fator de banco central é insuficiente para explicar isso.

O gráfico acima é a evidência quantitativa mais direta para a explicação dois: no terceiro trimestre, o rendimento de 10 anos dos EUA subiu cerca de 77bp, o de 30 anos cerca de 64bp, o de 10 anos da Alemanha cerca de 59bp, o de 30 anos do Reino Unido cerca de 42bp e o de 10 anos do Japão cerca de 33bp — as magnitudes diferem, mas a direção é completamente consistente.
Explicação três: O posicionamento congestionado amplifica a volatilidade. De acordo com um relatório de 2 de outubro, um aumento nas posições vendidas apostando que os rendimentos continuarão a subir está elevando os custos de financiamento no mercado de recompra. Esse mecanismo tem características de autorreforço: quanto mais vendidos, mais caro fica o financiamento; quanto mais caro o financiamento, mais recompra e stop-loss ocorrem; quanto mais stop-loss, mais provável que os rendimentos ultrapassem o alvo. Com base nisso, Jonathan Krinsky, da BTIG, julga que os rendimentos podem estar próximos do limite do espaço tático de alta, com possibilidade de um recuo rápido no curto prazo. O DSI caindo para uma leitura extrema de 10% é um sinal de que essa força está acumulando condições para uma reversão. É necessário distinguir: posições vendidas, custos de recompra e DSI são todos dados rastreáveis, enquanto "congestionamento leva a ultrapassagem, ultrapassagem gera reversão" é uma inferência de mecanismo.
As três explicações não são mutuamente exclusivas. A partir dos dados públicos existentes, a Explicação Dois tem relativamente mais apoio; a Explicação Três reflete mais mecanismos de volatilidade de curto prazo; a Explicação Um pode ser considerada um dos cenários de cauda, ainda exigindo verificação contínua a partir de dados de emprego, resultados de leilões e spreads de repo. A divergência de mercado também existe como está: aqueles que veem 8% tendem a tratar a Explicação Um como a tendência; veteranos do mercado de títulos que estão otimistas com os Treasuries dos EUA pela primeira vez em seis anos tendem a acreditar que as Explicações Dois e Três se autocorrigirão. Posições diferentes coexistindo no mesmo nível de preço indicam que a divergência entre comprados e vendidos perto da posição atual está altamente concentrada. Escolher em qual explicação acreditar determina qual tipo de dado observar a seguir.
III. Caminho de Transmissão: Da Taxa de Desconto ao Cripto
A transmissão da alta dos rendimentos para diferentes ativos não percorre o mesmo encanamento.

Ações: Expectativas de lucros compensam temporariamente a pressão da taxa de desconto. O mercado de 1º de outubro forneceu uma amostra: os rendimentos tocaram 5,342% intradiário, o índice caiu quase 1% intradiário, então a Accenture anunciou US$ 84,5 bilhões em novas reservas para o ano fiscal e US$ 22,2 bilhões em pedidos trimestrais, suas ações subiram 16%, e os principais índices reduziram as perdas para perto de estável. A pressão da taxa de desconto existe objetivamente, mas quando as expectativas de lucros são suficientemente fortes, o numerador pode compensar temporariamente o denominador. A visão diferente da BTIG sustenta que a mudança na correlação entre rendimentos e o Nasdaq é bidirecional; se os rendimentos caírem rapidamente, a estrutura de posicionamento anteriormente concentrada pode enfrentar ajuste, e enquanto a amplitude do mercado se recupera, setores com pesos concentrados podem, em vez disso, enfraquecer. A volatilidade do índice é limitada, mas a estrutura interna pode estar mudando.
Mercado de financiamento: Custos de repo sobem. O aumento das posições vendidas pressiona os custos de repo, o que significa que os custos de financiamento de fundos alavancados estão subindo. O mercado de repo está na base do sistema de alavancagem do dólar: fundos de hedge tomando títulos emprestados para comprar bonds, formadores de mercado repondo estoques e rolagens de financiamento de curto prazo corporativo todos dependem desse encanamento. Esse encanamento também é relevante para o mercado cripto—taxas de financiamento de contratos perpétuos, alavancagem de exchanges e fluxos de entrada e saída de stablecoins estão a jusante das mesmas condições de financiamento. A tensão aparece primeiro na ponta do repo, e os ativos de risco sentem pressão depois.
Ações de Hong Kong: HKD atrelado ao USD, transmissão de custos de financiamento. O dólar de Hong Kong é atrelado ao dólar americano, então a alta das taxas de juros dos EUA será transmitida às avaliações das ações de Hong Kong por meio dos custos de financiamento, com setores de crescimento de maior duração afetados mais diretamente. O Hang Seng Tech Index teve um pequeno rebote após o aumento de juros de 16 de setembro, depois recuou, fechando em 4.157,94 pontos em 2 de outubro, queda de 2,26% em relação ao dia anterior. Os fundos southbound são uma variável de amortecimento nessa cadeia: seu ritmo segue mais o ciclo de liquidez da China continental do que a precificação em dólar. Se os fundos southbound podem compensar a pressão de saída de capital estrangeiro pode ser um fator importante que afeta a força dessa cadeia de transmissão.

No gráfico diário, o Hang Seng Tech Index disparou após o aumento de juros do Federal Reserve em 16 de setembro, depois começou a recuar por volta de outubro; durante a sessão asiática de 2 de outubro, registrou 4.144,02 pontos, queda de 2,58% (base intradiária, não fechado). A variável de amortecimento para as ações de Hong Kong é o ritmo dos fundos southbound—ele pertence ao ciclo de liquidez da China continental e não segue totalmente a precificação em dólar. A força dessa cadeia de transmissão depende de se os fundos southbound podem compensar a pressão da taxa de desconto do capital estrangeiro.
Para cripto: Três canais, direções não consistentes.
O canal da taxa de desconto é negativo. A alta das taxas de juros reais geralmente pressiona ativos de longa duração, e o BTC está estruturalmente se aproximando cada vez mais do método de precificação de um "ativo de longa duração sem fluxo de caixa". O primeiro semestre de 2026 já demonstrou isso: durante o período em que os rendimentos oscilavam em torno de 4%, o BTC ainda caiu de US$ 117.000 para US$ 63.000, principalmente devido a saídas de capital e desalavancagem — seu impacto pode superar o próprio canal da taxa de desconto. Isso sugere uma coisa: para criptoativos, a primeira variável sensível pode não ser o nível da taxa de juros, mas a direção do capital marginal.
O canal do rendimento é positivo, mas menos discutido. Quanto mais altos os rendimentos dos títulos do Tesouro dos EUA, mais espessa é a receita de reserva para os emissores de stablecoins que mantêm títulos de curto prazo do Tesouro dos EUA como principal ativo de reserva. Pesquisas do setor forneceram uma referência de magnitude: a receita de reserva da Circle no segundo trimestre deste ano foi de US$ 668 milhões, representando cerca de 95% da receita, e seu modelo de negócios é semelhante a converter passivos on-chain em carteiras de títulos do Tesouro dos EUA on-chain. Cada aumento nas taxas de juros engorda o spread desse tipo de "fundo de mercado monetário on-chain". O custo está do lado do detentor: depois que a taxa livre de risco se estabelece acima de 5,3%, o custo de oportunidade relativo de manter ativos voláteis sobe simultaneamente. O aumento da receita do emissor e a elevação do custo de oportunidade do detentor ocorrem ao mesmo tempo — este é o impacto de dois lados da alta das taxas de juros sobre os criptoativos.
O canal de liquidez está se apertando. O aumento dos custos de recompra, as perturbações no mercado de financiamento e o rebalanceamento global de carteiras desencadeado pela alta dos rendimentos dos títulos estão todos retirando marginalmente o apetite ao risco. A força que compensa esse canal vem dos ETFs: um relatório do final de setembro disse que os ETFs de Bitcoin registraram US$ 2,4 bilhões em entradas líquidas em uma única semana, aparecendo na semana em que o arcabouço de redução tarifária recíproca entre China e EUA foi anunciado.

Uma cena contraintuitiva apareceu no terceiro trimestre: os rendimentos subiram 72bp, e o BTC subiu cerca de 33%. Em base semanal, o BTC foi de cerca de US$ 63.600 no final de junho para US$ 84.700 na semana de 28 de setembro, com um salto semanal de 23,7% na semana de 10 de agosto. Isso entra diretamente em conflito com a intuição de que "a alta dos rendimentos é baixista para cripto". ››

Comparando ganhos e perdas semanais ao longo do último ano, semana a semana: no terceiro trimestre, a alta dos rendimentos e os ganhos do BTC quase sempre apareceram simultaneamente; mas olhando o ano completo, a relação entre os dois foi às vezes positiva e às vezes negativa, dificilmente estável. Ou seja, ganhos simultâneos foram um fenômeno específico do terceiro trimestre, não uma regra confiável. Se os dois se movessem de forma estável e inversa, "a alta dos rendimentos é baixista para o BTC" seria quase senso comum; se subissem juntos de forma estável, o BTC teria se tornado completamente um tipo de ativo de risco. Atualmente nenhum dos dois é o caso — uma possibilidade é que o fator dominante que impulsionou o BTC no terceiro trimestre mudou, e as taxas de juros recuaram para uma posição relativamente secundária.

No gráfico diário, o BTC não caiu após o aumento da taxa de juros em 16 de setembro, acelerou para cima no final de setembro e fechou a US$ 84.469 em 1º de outubro. Há três explicações no mercado para essa alta sincronizada. A primeira é inflacionária: os aumentos das taxas de juros nominais são parcialmente absorvidos pelas expectativas de inflação — a situação no Oriente Médio chegou a empurrar o WTI acima de US$ 100, após o que recuou — ativos nominais geralmente são mais favorecidos em um ambiente inflacionário. A segunda é orientada pelo crescimento: os gastos de capital em IA impulsionam as expectativas de lucros e o apetite ao risco, os rendimentos e os ativos de risco sobem juntos, e o mercado de ações dos EUA mostrou exatamente essa combinação durante o pregão de 1º de outubro. A terceira é impulsionada pela liquidez: entradas líquidas contínuas em ETFs combinadas com a implementação do arcabouço de redução tarifária recíproca entre China e EUA, com as condições de liquidez superando temporariamente a taxa de desconto.
As três explicações atualmente são difíceis de julgar com base apenas nos dados existentes, mas sua robustez difere: as duas primeiras baseiam-se em mudanças fundamentais, enquanto a terceira baseia-se em fluxos de capital, e esta última pode se reverter mais rapidamente. Um sinal cruzado que vale a pena acompanhar é: se os rendimentos continuarem a subir enquanto as entradas em ETFs desacelerarem acentuadamente, isso pode significar que a situação descrita pela terceira explicação está recuando — momento em que a influência do canal da taxa de desconto pode se expandir novamente.
IV. US$ 113.000: As Precondições para o Preço-Alvo do Citi
Em 1º de outubro, o Citi elevou seu preço-alvo de 12 meses para o Bitcoin de US$ 82.000 para US$ 113.000, e para o Ethereum de US$ 2.240 para US$ 3.028, e esperava entradas líquidas de cerca de US$ 5 bilhões em produtos de investimento em criptomoedas nos próximos 12 meses. No dia em que o relatório foi publicado, o BTC à vista era cotado a US$ 83.251 (base do Citi), cerca de 35,7% distante do novo alvo. No mesmo dia, o rendimento do Tesouro dos EUA de 10 anos atingiu uma nova máxima desde 2002 — o relatório de pesquisa e o mercado deram tons opostos.
A maneira de colocar os dois no mesmo quadro é distinguir a dimensão temporal. A entrada líquida de US$ 5 bilhões é uma questão de fluxo de 12 meses, enquanto 5,34% é uma questão de preço da semana; ambos podem ser verdadeiros ao mesmo tempo. Esse alvo implica três precondições: as entradas líquidas em ETFs continuam (atualmente se materializando e acelerando, com uma entrada semanal de US$ 2,4 bilhões ocorrendo apenas alguns dias antes da publicação do relatório); o dólar e as taxas de juros reais permanecem controláveis, sem choque na taxa de desconto (atualmente sendo testado — após o aumento da taxa, os traders ainda precificam mais aumentos, e o de 30 anos atingiu uma máxima de 24 anos); a regulação e o sentimento de risco permanecem estáveis (neutro).
Para esse preço-alvo, o que vale mais a pena observar não é o número em si, mas suas condições de validade. Nas próximas semanas, basta observar duas coisas: se as taxas de juros reais atingem novas máximas novamente; e se as entradas semanais em ETFs caem acentuadamente do nível de bilhões de dólares. Se ambas as condições se mantiverem, esse caminho permanece válido; se qualquer uma enfraquecer acentuadamente, o valor de referência desse preço-alvo pode diminuir, e a precificação do mercado pode retornar a uma negociação em intervalo.
V. Desempenho de Seis Tipos de Instrumentos Relacionados ao Bitcoin no Último Ano
O mesmo julgamento — otimista em relação ao Bitcoin — pode ser expresso por meio de seis tipos de instrumentos com estruturas completamente diferentes. Esta seção compara o desempenho dos seis tipos de instrumentos no último ano: quanto os resultados diferem quando os instrumentos diferem. Quanto a qual tipo escolher, isso depende da estrutura de posição e da tolerância a drawdown de cada pessoa; esta não é uma questão que este artigo possa responder, nem deveria responder. Todos os números vêm de dados públicos de mercado e relatórios financeiros, com preços na data de fechamento do mercado de ações dos EUA em 1º de outubro (pré-mercado de 2 de outubro não incluído), e ganhos/perdas com base no fechamento semanal (semana de 2025-09-28 a semana de 2026-09-28).

Spot e ETFs à vista: rastreiam diretamente o preço do ativo. No último ano, o BTC caiu 24,5%, enquanto o IBIT caiu 22,6%, uma diferença de 1,9 ponto percentual, principalmente devido a taxas e erro de rastreamento. Em 1º de outubro, o IBIT fechou a US$ 47,75, com escala de cerca de US$ 80 bilhões. Esse tipo de instrumento não tem variáveis de nível operacional misturadas: se o julgamento macro estiver correto, ele se beneficia; se o julgamento estiver errado, ele sofre, e não será reescrito por decisões da empresa, nem tem outros negócios para fornecer um amortecedor.
Plataformas operacionais: uma combinação de fluxo de caixa e volume de negociação. A Robinhood (HOOD) fechou a $111,15 em 1º de outubro, uma queda de 8,7% no último ano e de 3,5% no acumulado de 2026, a menor queda entre o grupo de plataformas operacionais. A tolerância que o mercado lhe dá está relacionada à sua estrutura de receita: a receita do ano fiscal de 2025 foi de $4,47 bilhões (+52%), o lucro líquido foi de $1,88 bilhão, e cripto é apenas uma de suas linhas de negócio. A volatilidade trimestral continua significativa — a receita do 1º trimestre de 2026 foi de $1,067 bilhão, caindo para $535 milhões no 2º trimestre — isso é normal para um negócio de negociação, não uma deterioração operacional.
A Coinbase (COIN) fechou a $189,29 em 1º de outubro, uma queda de 39,4% no último ano e de 20,0% no acumulado de 2026, uma versão no mesmo grupo com maior dependência do volume de negociação de cripto, e sua queda também é mais profunda. A receita do ano fiscal de 2025 foi de $7,18 bilhões (+9,4%), com crescimento claramente desacelerando; no 1º e 2º trimestres de 2026 registrou perdas líquidas de $394 milhões e $359 milhões, respectivamente, enquanto o ano fiscal de 2025 ainda teve um lucro anual de $1,26 bilhão. Durante o período em que o BTC caiu de $117.000 para $85.000, o volume de negociação e o valor justo das participações ficaram sob pressão simultaneamente, e a demonstração de resultados mudou mais rápido que o preço das ações. Em que medida essa queda é uma reação exagerada precisa ser verificada pelos dados de volume de negociação nos relatórios financeiros subsequentes; é difícil dizer apenas pelo preço das ações.
No primeiro semestre de 2026, a receita e o lucro líquido da HOOD foram ambos positivos, a COIN teve a maior escala de receita, mas registrou prejuízo, e o lucro líquido combinado da CRCL nos dois trimestres foi de cerca de $104 milhões.

No primeiro semestre de 2026, a receita e o lucro líquido da HOOD foram ambos positivos, a COIN teve a maior escala de receita, mas registrou prejuízo, e o lucro líquido combinado da CRCL nos dois trimestres foi de cerca de $104 milhões.
Emissores de stablecoin: beneficiários indiretos da alta das taxas de juros. A Circle (CRCL) fechou a $82,91 em 1º de outubro, uma queda de 34,7% no último ano e de 0,7% no acumulado de 2026. A receita do ano fiscal de 2025 foi de $2,75 bilhões (+64%), com um prejuízo líquido anual de $70 milhões; no 1º e 2º trimestres de 2026 o lucro líquido tornou-se positivo ($55,25 milhões e $48,22 milhões), com uma margem líquida de cerca de 7%. A lógica é direta: a receita de reservas representa cerca de 95% da receita, e cada aumento nas taxas de juros engorda o spread nesse negócio. No entanto, o preço das ações caiu 34,7% no último ano — o mercado está preocupado com duas outras coisas: nível de avaliação e custos de distribuição, e o vento favorável das taxas de juros não é suficiente para cobri-los totalmente. A Circle suporta simultaneamente duas forças opostas: quanto maior a taxa de juros, mais grossa a receita de reservas; quanto maior a taxa de juros, maior o custo de oportunidade para os detentores manterem stablecoins. A força relativa das duas pode ser um fator importante que afeta a direção subsequente do modelo de negócio de stablecoin.

Proxies alavancados e ações de mineração: instrumentos de alta elasticidade. A Strategy (MSTR) fechou a $160,50 em 1º de outubro, uma queda de 48,1% no último ano e uma alta de 2,1% no acumulado de 2026. Sua queda no último ano superou a do próprio BTC, e a volatilidade também foi amplificada durante a fase de recuperação. Essa é justamente a característica dos instrumentos alavancados: grandes flutuações podem ocorrer em ambas as direções.
As ações de mineração oferecem outro ângulo de observação. A MARA fechou a $11,21 em 1º de outubro, uma queda de 30,5% no último ano e uma alta de 13,1% no acumulado de 2026; a CLSK fechou a $12,52, uma queda de 3,4% no último ano e uma alta de 8,4% no acumulado de 2026. Ambas superaram o BTC no acumulado de 2026, mas seu desempenho no último ano divergiu acentuadamente: a queda da CLSK foi muito menor que a da MARA. A precificação das ações de mineração inclui simultaneamente expansão de taxa de hash, custos de eletricidade e economia unitária pós-halving, e sua ligação com os preços das moedas não é estável — vê-la como um "substituto barato" para o BTC não foi apoiado pelos dados do último ano.
O diferencial de retorno entre os seis tipos de instrumentos diminuiu em todos os aspectos: no último ano, o BTC caiu 24,5%, e os outros cinco todos se moveram em direção a ele—aqueles com características de maior alavancagem caíram mais profundamente (MSTR -48,1%), enquanto aqueles com fontes de receita mais diversificadas caíram relativamente menos (HOOD -8,7%, CLSK -3,4%), e nenhum rompeu com uma tendência independente. As diferenças entre os instrumentos são essencialmente diferenças nas características de risco: historicamente, em ambientes semelhantes, instrumentos com maior elasticidade frequentemente subiam mais; enquanto em fases dominadas pela pressão da taxa de desconto, suas quedas geralmente eram mais profundas. As diferenças em si não se tratam de superioridade ou inferioridade, mas os detentores precisam estar claros sobre a qual característica de risco estão expostos.
VI. Lista de observação
Nas próximas semanas, os seguintes sinais são mais importantes do que o nível de rendimento.
VII. Considerações finais
Um aumento nos rendimentos é facilmente interpretado como uma de duas narrativas extremas: ou "más notícias esgotadas" ou "apocalipse do mercado de títulos". Esta rodada de ação do mercado dá uma terceira resposta—o peso da precificação está mudando da política monetária para a realidade fiscal. Este processo não tem sino de encerramento, apenas lotes de fluxos de caixa sendo reprecificados.
A história nos deu momentos semelhantes. A última vez que o rendimento de 10 anos ficou perto da marca inteira de 5%, o mercado também passou por um debate de "narrativa de oferta vs. colapso da demanda", que acabou terminando com um recuo faseado nos rendimentos; por trás da alta de 5,3% em 2007 estava um ciclo de crédito completamente diferente. O mesmo nível, uma estrutura diferente—as conclusões não podem ser copiadas integralmente. A particularidade desta rodada está na escala da conta fiscal e sua sincronicidade global, o que significa que o espaço para um recuo pode ser mais estreito do que a experiência histórica sugere.
Para investidores em criptomoedas, sinais concretos são mais úteis do que posições macroeconômicas. O cabo de guerra entre fluxos de capital e taxas de desconto ainda está em andamento. A alta simultânea no terceiro trimestre mostra que os fluxos de capital temporariamente levam a melhor, e também mostra que a fragilidade desse cabo de guerra está se acumulando. Daqui para frente, os principais indicadores a serem observados incluem o rendimento de 10 anos, custos de financiamento, resultados de leilões de 30 anos e spreads de repo, a fim de julgar como a influência relativa entre fluxos de capital e taxas de desconto está mudando.
Agora puxe a lente para trás mais uma camada. Um mundo onde a taxa livre de risco está acima de 5% tem implicações para a indústria de criptomoedas que vão além do preço. A atividade nativa on-chain precisa competir com este novo benchmark de rendimento: rendimentos de staking, spreads de stablecoins e precificação de produtos RWA todos têm que responder à mesma pergunta—após deduzir o retorno livre de risco, quanto de compensação resta. Os hábitos de avaliação cultivados no ambiente de taxa zero de 2021 estão sendo reauditados item por item. No nível do emissor, uma receita de reserva mais robusta é um vento a favor; no nível da aplicação, a retenção de usuários deve superar um limiar adicional de 5,3%. A pergunta que a indústria debateu nos últimos dois anos—"o que exatamente são os fundamentos"—será forçada a dar uma resposta mais concreta neste ambiente de taxas.
Quanto a quem, em última análise, paga essa conta, o calendário de leilões de outubro e os spreads de repo darão a resposta antes de qualquer comentário. Por enquanto, apenas uma coisa é certa: a transferência do poder de precificação ainda não foi concluída.
Fontes de dados
Aviso legal: O conteúdo deste artigo é apenas para fins informativos gerais e de comentário de mercado, e é baseado em materiais públicos disponíveis na data descrita no texto. Dados de mercado relevantes, expectativas e probabilidades podem mudar com as condições de mercado. As opiniões e estratégias de investimento de instituições terceiras, analistas ou outras pessoas citadas neste artigo representam apenas as opiniões dos terceiros relevantes em um momento específico e não representam as opiniões ou recomendações da BIT. Este artigo não constitui aconselhamento de investimento, pesquisa de investimento, oferta, solicitação ou recomendação de quaisquer valores mobiliários, produtos de investimento ou estratégias de negociação, nem deve servir como base para qualquer decisão de investimento. Os mercados financeiros envolvem risco; os preços dos valores mobiliários e o desempenho do mercado podem flutuar, e o desempenho histórico e as tendências passadas do mercado não representam ou garantem resultados futuros. Os investidores devem avaliar independentemente os riscos relevantes com base em suas próprias circunstâncias e buscar aconselhamento profissional quando necessário.