A edição 22 fechou sobre uma compradora que tinha ficado de fora de uma alta e uma curva que tinha achatado por três janelas seguidas, e perguntou se alguma das duas coisas continuaria. Nenhuma continuou — e a primeira das duas já não era verdade quando a edição 22 a escreveu [1][2].
O fato mais útil desta edição é uma correção. O protocolo que cobre a própria janela da edição 22, de 14 a 20 de setembro, registra 950 bitcoins comprados por US$ 75,7 milhões, a uma média de US$ 79.670 [1]. A seção 6 da edição 22 levava no título a alta de que a compradora declarada ficou de fora; ela tinha lido o protocolo da semana anterior à sua janela como se esse protocolo descrevesse a janela. O protocolo que de fato a descrevia foi aceito no primeiro dia desta janela, depois da data de corte da edição 22. A seção 5 põe a correção nos autos, e a partir desta edição todo número da Strategy vem rotulado com o período que cobre, e não com a janela em que foi lido.
A curva do Tesouro parou de achatar, e quem se moveu foi a ponta longa. Contra o fechamento anterior o dois anos somou 5 pontos-base, o dez anos 16 e o trinta anos 15 [2]. Todos os quatorze vencimentos da tabela de juros ao par fecharam no nível mais alto de 2026 em 24 ou 25 de setembro [2]. O spread entre dois e trinta anos imprimiu a mínima do ano, 53 pontos-base, na segunda-feira — 3 acima da linha que a edição 22 traçou — e fechou a sexta-feira em 68 [2]. A janela não teve reunião do FOMC nem divulgação de CPI, emprego, PIB ou PCE [13][14][15].
A janela do bitcoin durou uma sessão. O dia 21 de setembro fechou em +6,70% e imprimiu tanto a máxima da janela, 87.385,10, quanto a mínima, 80.819,40 [3]. As seis sessões seguintes devolveram 2,48% entre si, e a janela terminou em +4,05%, em 84.432,90 [3]. O que saiu depois foi a alavancagem: as posições em aberto na Binance terminaram a janela 12,20% mais baixas e caíram 7,70% numa única sessão, e as duas praças imprimiram liquidações de funding negativas pela primeira vez desde 5 de setembro [4][5][6][7].
A compradora declarada agora gasta um saldo em vez de levantar um. Em três protocolos consecutivos nenhuma ação foi vendida pelo seu programa de emissão a preço de mercado, e tudo o que ela gastou desde então em bitcoin e na recompra das próprias preferenciais saiu de uma conta que a companhia chama de USD Cash, que estava em US$ 1,05 bilhão em 20 de setembro [1][8][9]. A seção 6 é sobre essa conta.
Semana de 21 a 27 de setembro de 2026
Bitbase Research · 28 de setembro de 2026
O único gráfico que importa
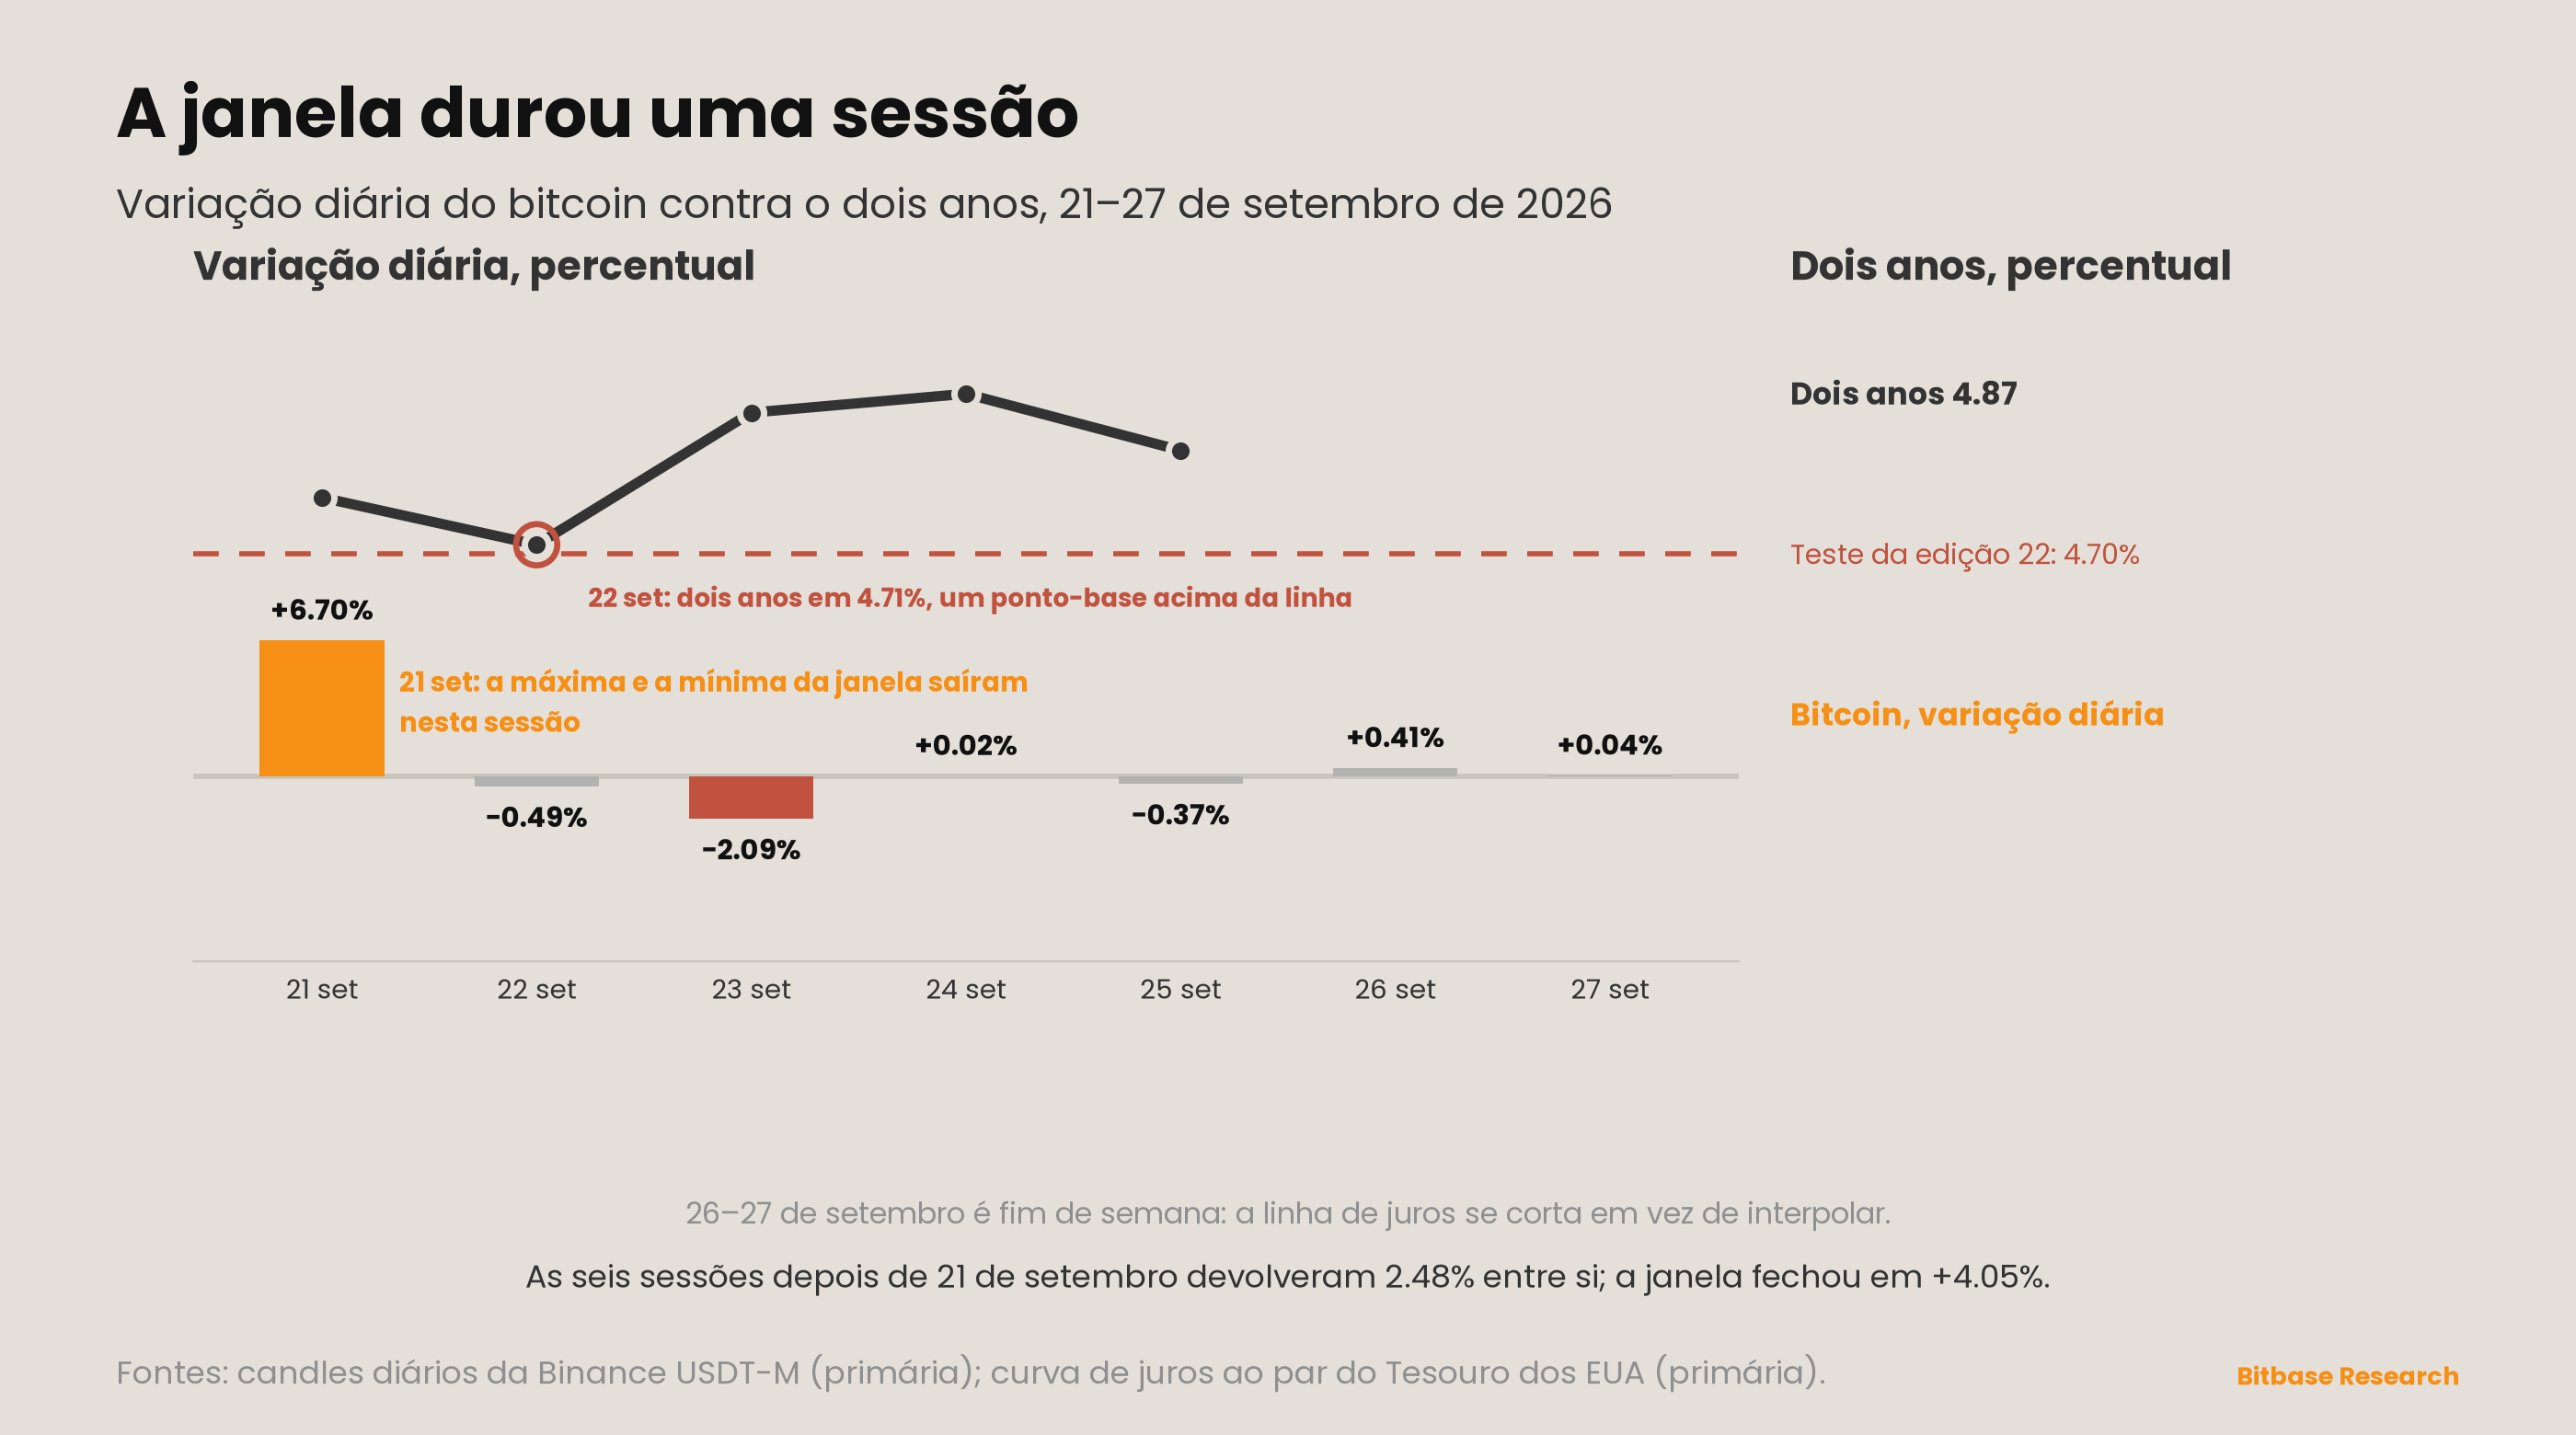
Fechamentos diários dos perpétuos BTCUSDT, futuros margeados em USDT, UTC, com o juro ao par do Tesouro de dois anos no eixo da direita e a linha de 4,70% da edição 22 marcada [2][3]:
| Data (UTC) | Fechamento | Sessão | Juro ao par, 2 anos |
|---|---|---|---|
| 20 de setembro (fech. ant.) | 81.143,90 | −0,10% | — |
| 21 de setembro | 86.578,70 | +6,70% | 4,76 |
| 22 de setembro | 86.158,60 | −0,49% | 4,71 |
| 23 de setembro | 84.355,10 | −2,09% | 4,85 |
| 24 de setembro | 84.370,00 | +0,02% | 4,87 |
| 25 de setembro | 84.056,00 | −0,37% | 4,81 |
| 26 de setembro | 84.403,30 | +0,41% | — |
| 27 de setembro | 84.432,90 | +0,04% | — |
A amplitude inteira da janela imprimiu no primeiro dia [3]. A mínima de 80.819,40 veio na hora das 01:00 UTC de 21 de setembro e a máxima de 87.385,10 na hora das 20:00 UTC do mesmo dia; nenhuma sessão posterior negociou fora desses dois preços. O fechamento de +6,70% é o maior ganho de sessão única desde 21 de agosto [3]. As seis sessões seguintes oscilaram entre −2,09% e +0,41% e devolveram 2,48% entre si — um movimento, e depois seis sessões conservando a maior parte dele.
A sessão não esperou pelo protocolo em torno do qual gira a seção 5 [1][3]. O 8-K da Strategy foi aceito pelo EDGAR às 12:00 UTC de 21 de setembro. O registro horário mostra o movimento começando na hora das 08:00 UTC, e na abertura da hora das 12:00 UTC o contrato estava em 84.849,90 — pela nossa aritmética, 68,2% do ganho da sessão, da abertura ao fechamento, já tinha acontecido. Esta edição não atribui a sessão ao protocolo, e o horário é um dos motivos para não fazê-lo; a seção 7 dá o motivo pelo qual o horário, sozinho, não basta.
O eixo da direita se moveu em dias diferentes. Em 21 de setembro, quando o bitcoin somou 6,70%, o dois anos fechou inalterado em 4,76% [2]. Em 23 e 24 de setembro, quando o dez anos somou 22 pontos-base entre os dois dias, o bitcoin fechou em −2,09% e +0,02% [2][3]. Os dois mercados não compartilharam nenhuma sessão grande nesta janela, o que é uma observação sobre cronologia, e não uma afirmação de que eles não tenham relação. A leitura mais baixa do dois anos, 4,71% em 22 de setembro, ficou um ponto-base acima da linha que a edição 22 fixou; a seção 5 fecha esse teste.
O sinal estrutural da semana
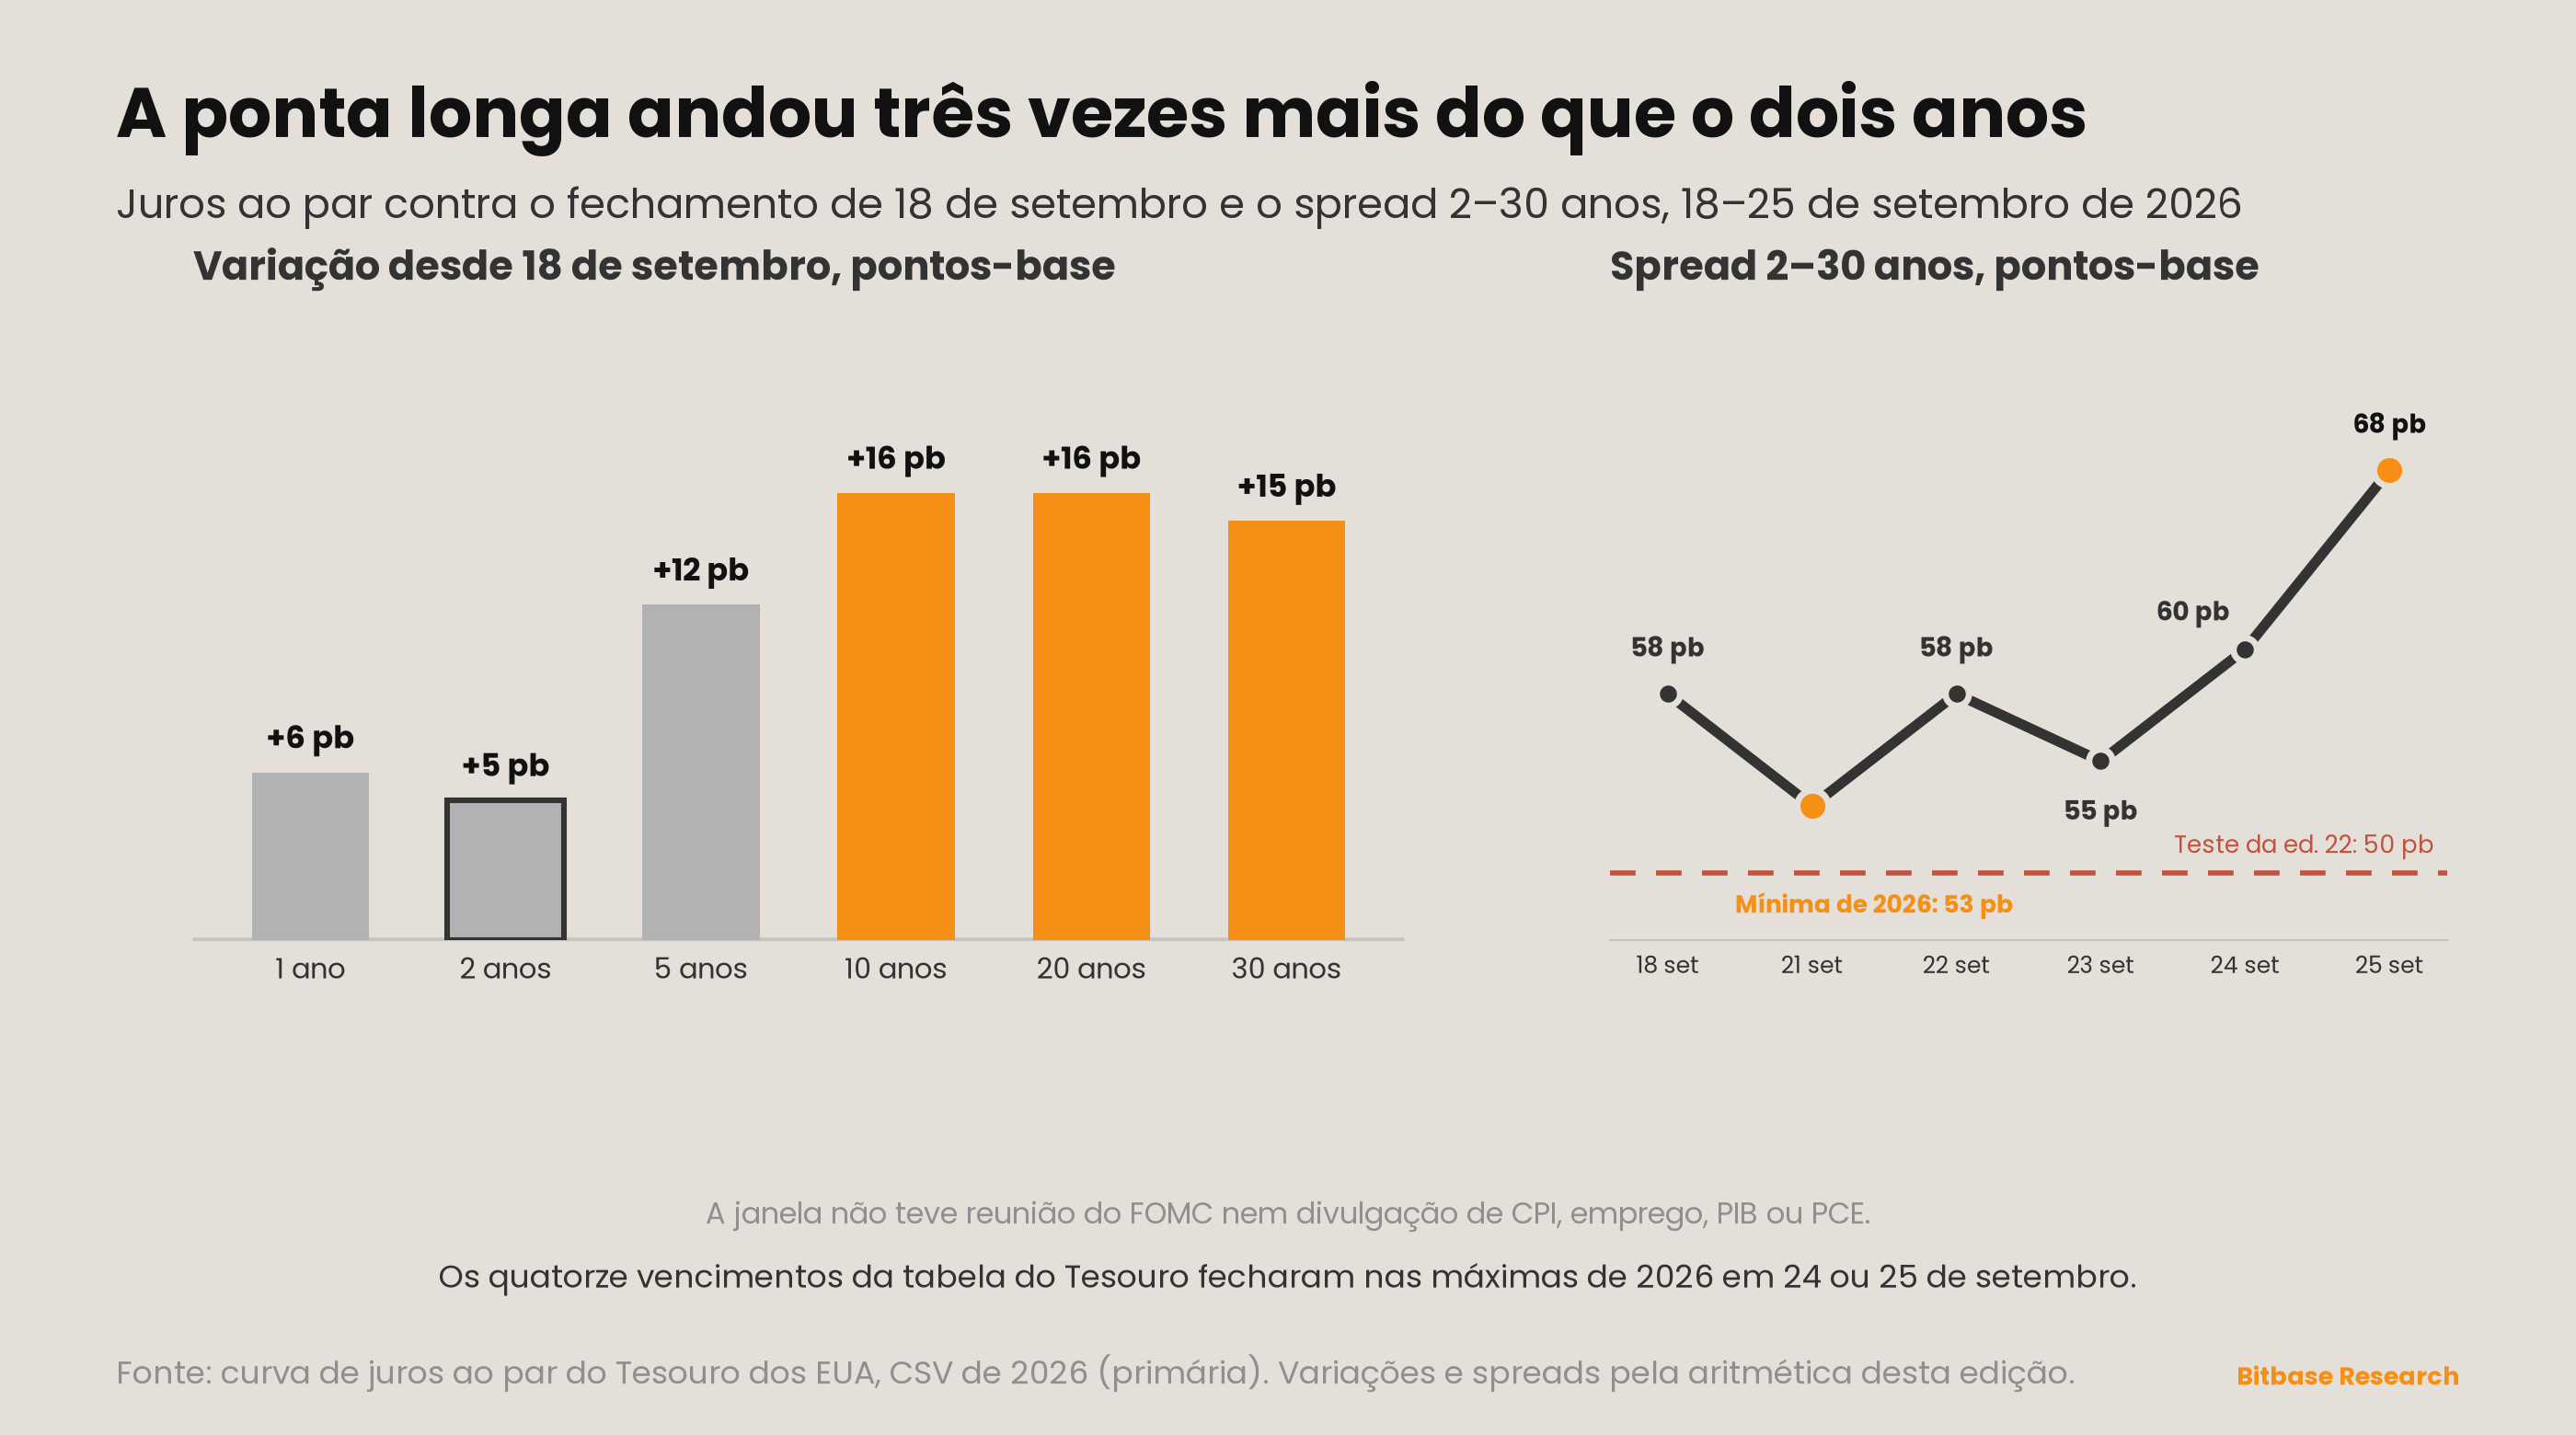
Variação contra o fechamento anterior, de 18 de setembro, em pontos-base [2]:
| 1 ano | 2 anos | 5 anos | 10 anos | 20 anos | 30 anos |
|---|---|---|---|---|---|
| +6 | +5 | +12 | +16 | +16 | +15 |
Por três janelas a ponta curta liderou; nesta, liderou a ponta longa [2]. A edição 22 contou três janelas consecutivas em que a ponta curta andou mais do que a longa, e ao longo delas o spread entre dois e trinta anos fechou em 87, 72 e 58 pontos-base. Esta janela inverteu a ordem: o dez anos e o vinte anos somaram 16 pontos-base, o trinta anos 15 e o dois anos 5.
| 18 set (fech. ant.) | 21 set | 22 set | 23 set | 24 set | 25 set | |
|---|---|---|---|---|---|---|
| 2 anos | 4,76 | 4,76 | 4,71 | 4,85 | 4,87 | 4,81 |
| 10 anos | 5,01 | 4,96 | 4,96 | 5,11 | 5,18 | 5,17 |
| 30 anos | 5,34 | 5,29 | 5,29 | 5,40 | 5,47 | 5,49 |
| 2–10 anos | 25 pb | 20 pb | 25 pb | 26 pb | 31 pb | 36 pb |
| 2–30 anos | 58 pb | 53 pb | 58 pb | 55 pb | 60 pb | 68 pb |
O achatamento terminou na mínima, e a mínima veio primeiro. Em 21 de setembro o spread entre dois e trinta anos fechou em 53 pontos-base — a leitura mais baixa das 185 sessões de 2026 na tabela do Tesouro, e a 3 pontos-base dos 50 que a edição 22 nomeou como teste da sua afirmação estrutural [2]. Quatro sessões depois estava em 68. O limiar não foi cruzado porque o achatamento parou, não porque desacelerou.
Todos os vencimentos foram à máxima do ano, então esta não é uma história só da ponta longa [2]. O título de um mês fechou em 4,04% em 25 de setembro, a leitura mais alta da sua coluna em 2026; o dois anos chegou a 4,87% em 24 de setembro. O dois anos também subiu; a ponta longa subiu três vezes mais. Uma curva que se inclina enquanto todos os juros dela sobem é um bear steepening, e isso é o máximo que esta edição vai dizer sobre o formato dela.
O que a semana não conteve faz parte da leitura [13][14][15]. Não houve reunião do FOMC. O calendário do Bureau of Labor Statistics não tem divulgação de CPI nem de emprego entre 21 e 25 de setembro, e o Bureau of Economic Analysis tem a estimativa do PIB e o relatório de renda e gastos pessoais de agosto, que traz a inflação do PCE, ambos marcados para 30 de setembro. Todos os juros da curva chegaram à máxima do ano numa semana sem nada no primeiro escalão do calendário. O que esta edição não consegue ver é o calendário de leilões: os resultados dos leilões do Tesouro são publicados no host que a seção 5 registra como não verificável a partir desta máquina, então esta edição não sabe se um leilão de títulos com cupom caiu dentro da janela nem como foi a colocação.
A leitura estrutural é estreita, e substitui a da edição 22 em vez de estendê-la. A edição 22 leu um trinta anos inalterado diante de uma trajetória de juros projetada mais alta como a ponta longa se recusando a estender a projeção. Na semana seguinte, sem reunião, o trinta anos somou 15 pontos-base. Seja isso a ponta longa alcançando as projeções de setembro, um prêmio maior para carregar duration ou oferta, os dados daqui não separam nenhuma dessas possibilidades — a frase que a edição 22 escreveu sobre o achatamento vale para a inclinação, e a seção 7 a repete.
Painel de via dupla
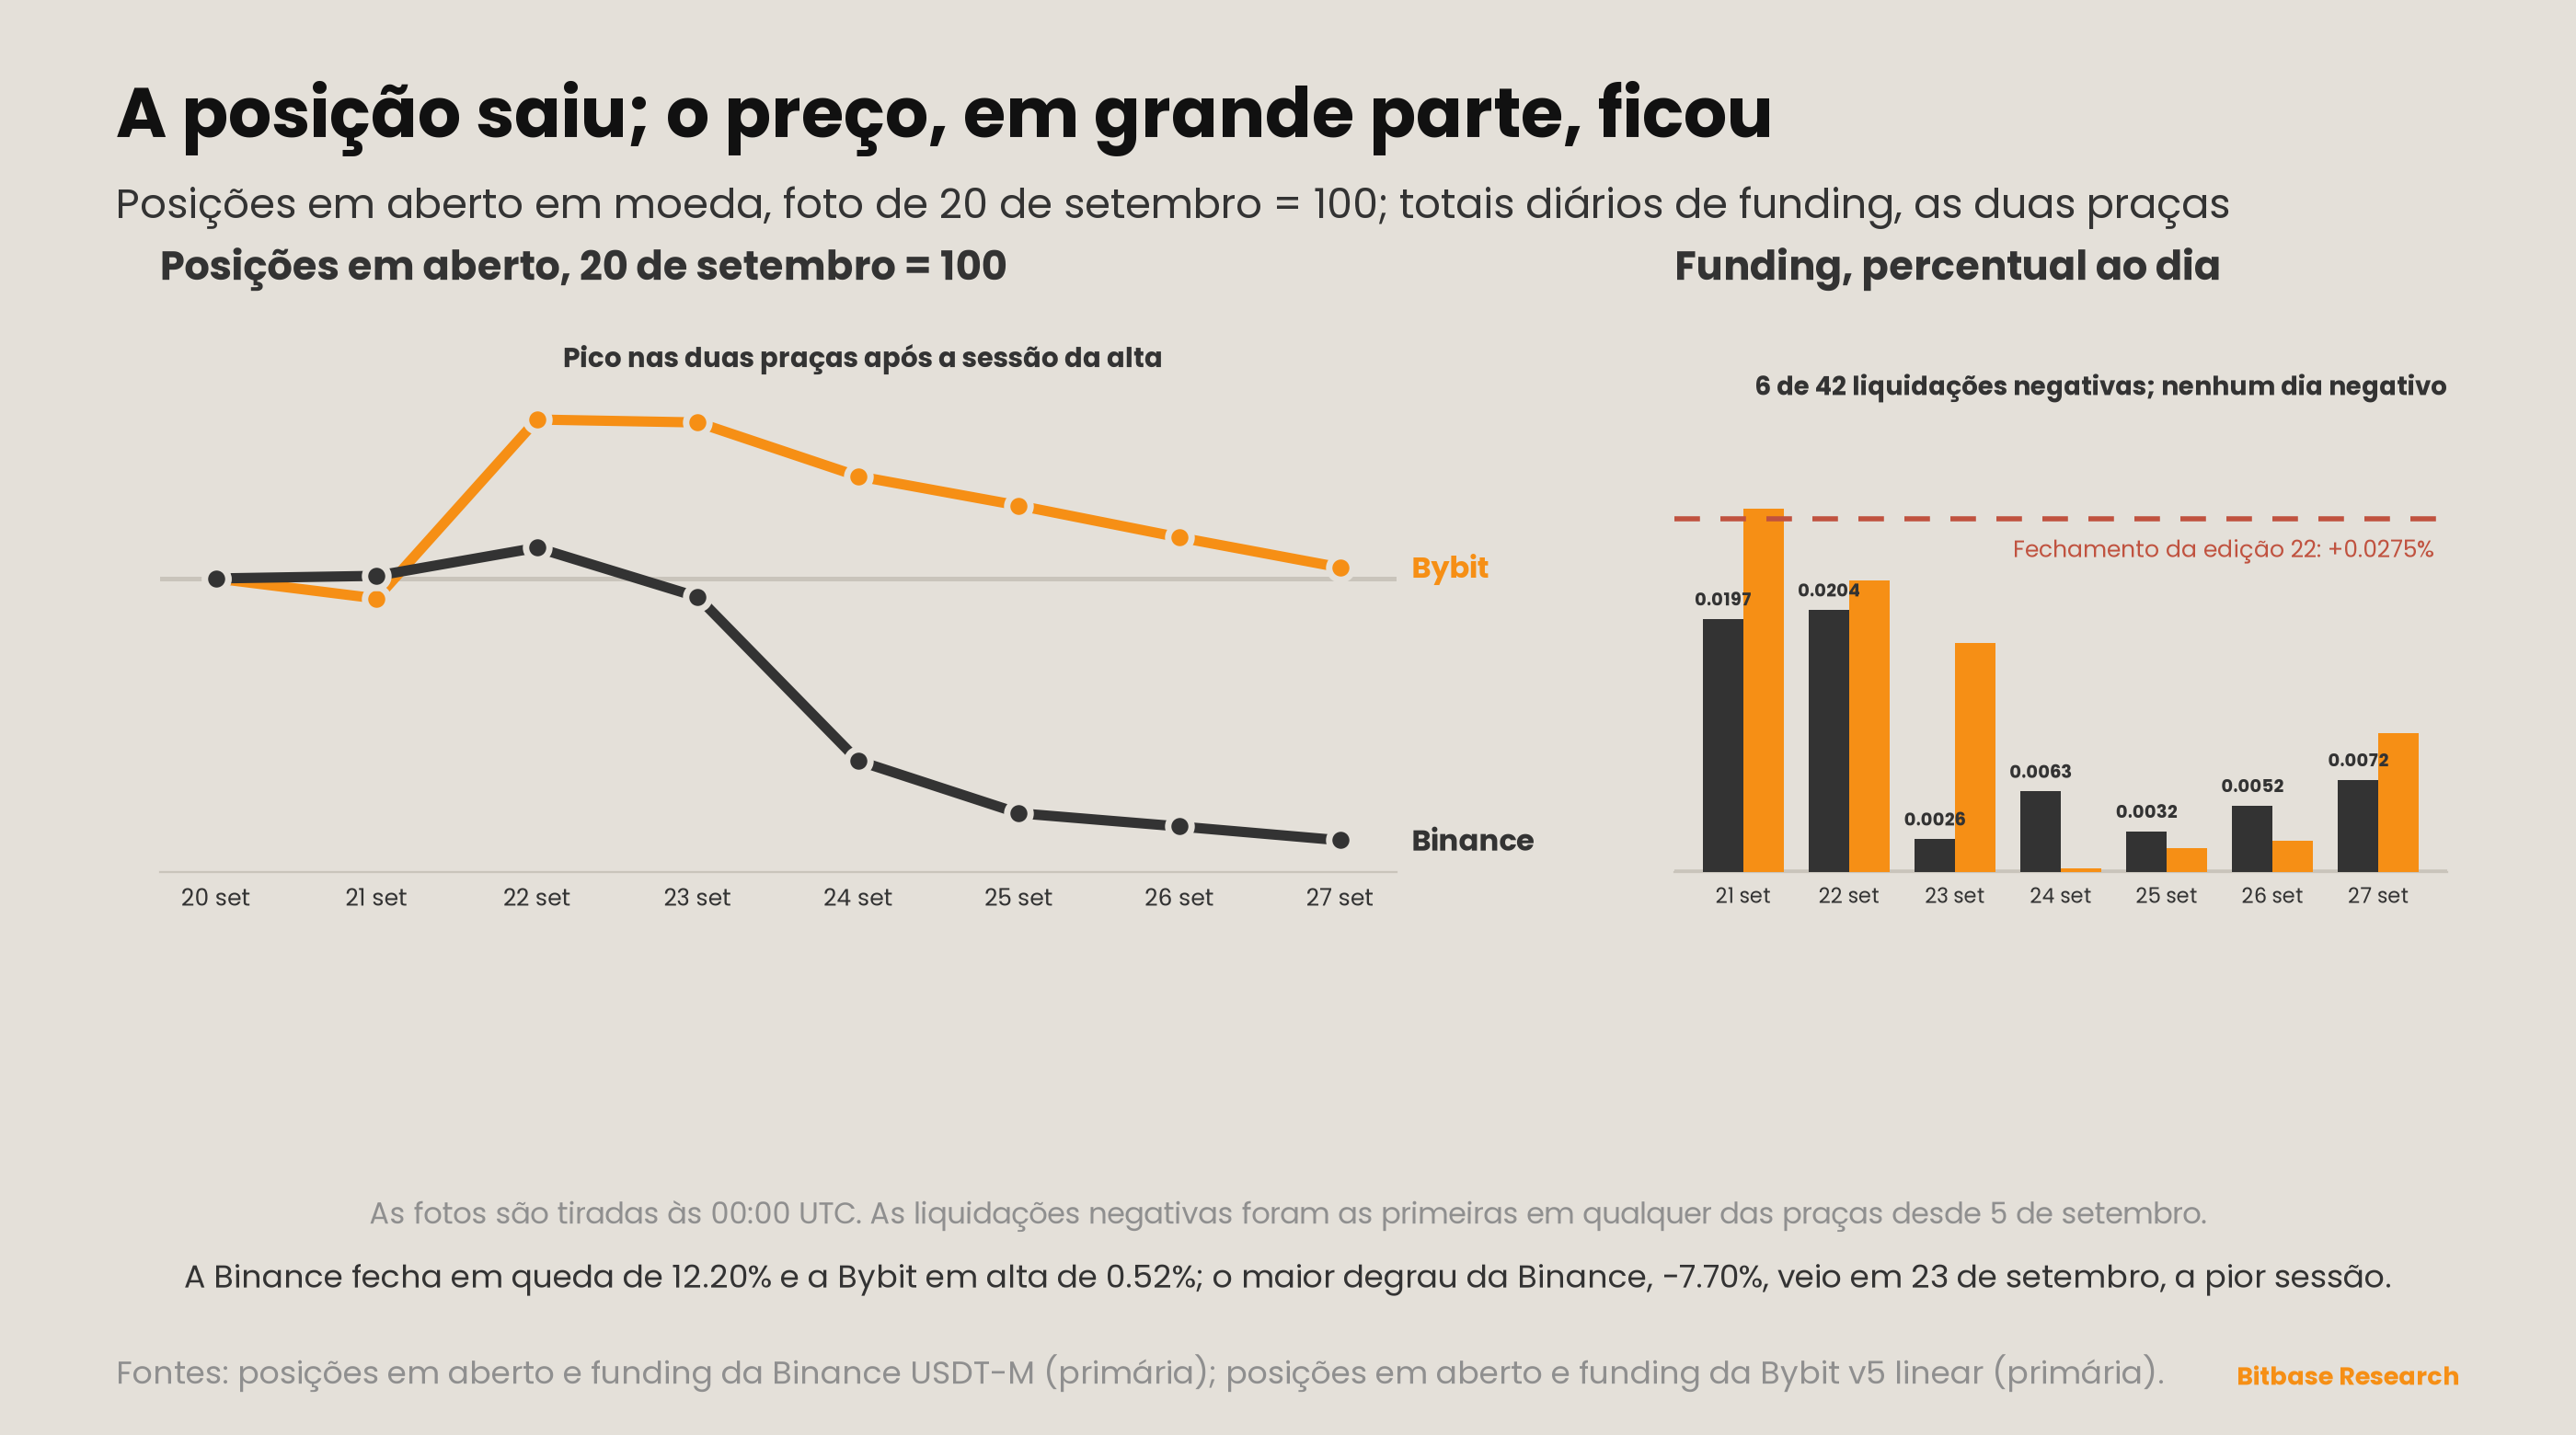
Posições em aberto denominadas em moeda nos perpétuos BTCUSDT, fotos diárias às 00:00 UTC [4][6]:
| Foto (00:00 UTC) | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 20 de setembro (fech. ant.) | 107.646 | 56.678 |
| 21 de setembro | 107.778 | 56.150 |
| 22 de setembro | 109.189 | 60.874 |
| 23 de setembro | 106.720 | 60.797 |
| 24 de setembro | 98.503 | 59.376 |
| 25 de setembro | 95.873 | 58.603 |
| 26 de setembro | 95.211 | 57.762 |
| 27 de setembro | 94.518 | 56.970 |
A Binance fecha a janela em queda de 12,20%; a Bybit, em alta de 0,52% [4][6]. As duas praças somaram posição ao longo da sessão da alta — a foto seguinte a ela é o pico nas duas — e ambas a largaram depois, a Binance 13,44% a partir desse pico e a Bybit 6,41%. Depois de duas janelas consecutivas em que as praças compartilharam o sinal, o sinal voltou a se dividir, e se dividiu no tamanho e não na direção: as duas caíram do mesmo pico, e só uma caiu abaixo de onde começou.
O maior degrau único veio na pior sessão. Entre as fotos de um lado e do outro de 23 de setembro, sessão em que o bitcoin fechou em −2,09%, as posições em aberto na Binance caíram 7,70% [3][4]. Como é medida em moedas e não em dólares, a queda é uma contagem de contratos fechados, não uma reavaliação — e não diz nada sobre qual lado os fechou.
Funding, somado nas três liquidações de oito horas de cada dia UTC; os totais da janela são somados a partir das liquidações não arredondadas [5][7]:
| Data | Binance | Bybit |
|---|---|---|
| 21 de setembro | +0,0197% | +0,0283% |
| 22 de setembro | +0,0204% | +0,0227% |
| 23 de setembro | +0,0026% | +0,0178% |
| 24 de setembro | +0,0063% | +0,0003% |
| 25 de setembro | +0,0032% | +0,0019% |
| 26 de setembro | +0,0052% | +0,0025% |
| 27 de setembro | +0,0072% | +0,0108% |
| Total da janela | +0,0646% | +0,0842% |
Seis das quarenta e duas liquidações foram negativas — duas na Binance, quatro na Bybit — e são as primeiras liquidações negativas em qualquer das duas praças desde 5 de setembro [5][7]. Todo total diário ficou positivo, e o menor foi o +0,0003% da Bybit em 24 de setembro. Pela nossa aritmética, os totais da janela foram cerca de 43% dos da edição 22 na Binance e 68% na Bybit. No saldo, os comprados ainda pagavam; pagavam muito menos, e em seis liquidações, espalhadas por quatro intervalos de oito horas, foram eles que receberam.
Na Binance o colapso do funding chegou junto com o colapso da posição. Seu total diário caiu de +0,0204% em 22 de setembro para +0,0026% em 23 de setembro, a sessão ao longo da qual suas posições em aberto caíram 7,70% [4][5]. O total da Bybit resistiu mais um dia e depois foi a quase nada em 24 de setembro [7].
O que falta neste painel, e fica nomeado em vez de omitido: os fluxos diários dos ETFs à vista, pelo mesmo motivo registrado nas edições 21 e 22 — esta série não tem caminho primário de obtenção para eles e não os busca em segunda mão.
No radar — semana de 28 de setembro a 4 de outubro
Primeiro: o que o protocolo que cobre esta janela financia, e a partir de qual conta? Até a data de corte desta edição o protocolo não existe: o formulário 8-K mais recente no índice EDGAR da companhia é o de 25 de setembro, sobre dividendos das preferenciais [11]. As quatro últimas divulgações de compra leem 4.603 bitcoins, zero, zero, 950 — a primeira financiada por venda de ações e a última pelo USD Cash [1][8][9][10]. A próxima ou continua o padrão financiado com caixa, ou volta ao programa de emissão a preço de mercado, ou não compra nada.
Segundo: o USD Cash cai abaixo de US$ 1,00 bilhão? Estava em US$ 1,05 bilhão em 20 de setembro, ante US$ 1,44 bilhão dois protocolos antes [1][9]. Cada um dos três últimos protocolos tirou da conta mais do que os US$ 50 milhões que agora a separam dessa linha, e US$ 1,00 bilhão foi escolhido por ser o próximo número redondo abaixo da leitura atual, não por carregar significado.
Terceiro: o trinta anos fecha acima de 5,50%? Fechou a janela em 5,49%, sua máxima do ano [2]. A próxima janela traz o calendário que faltou a esta — o relatório de renda e gastos pessoais de agosto, com o PCE, e a estimativa do PIB em 30 de setembro, o relatório de emprego em 2 de outubro [14][15] — de modo que uma ponta longa que se moveu com o calendário vazio agora encontra um cheio. O limiar é o próximo número redondo acima da leitura atual.
Quarto: alguma das praças imprime um total diário de funding negativo? Esta janela produziu seis liquidações negativas e nenhum dia negativo [5][7]. Um total diário negativo é o próximo passo na mesma direção, e é decidível a partir dos mesmos dois endpoints.
Quinto: a proposta do Federal Reserve sobre stablecoins chega ao Federal Register? Em 24 de setembro o Conselho do Fed abriu consulta pública sobre duas propostas no âmbito do GENIUS Act, uma sobre ativos de reserva, capital e custódia para os emissores de stablecoins de pagamento que ele supervisiona e outra sobre como os bancos que ele supervisiona pedem autorização para emiti-las; o prazo para comentários se encerra 60 dias após a publicação no Register [16]. A publicação dispara esse relógio, e esta série vai reportar a data em que ele começa a correr em vez de ler as propostas antes de haver uma regra final.
Atualização do rastreamento de sinais
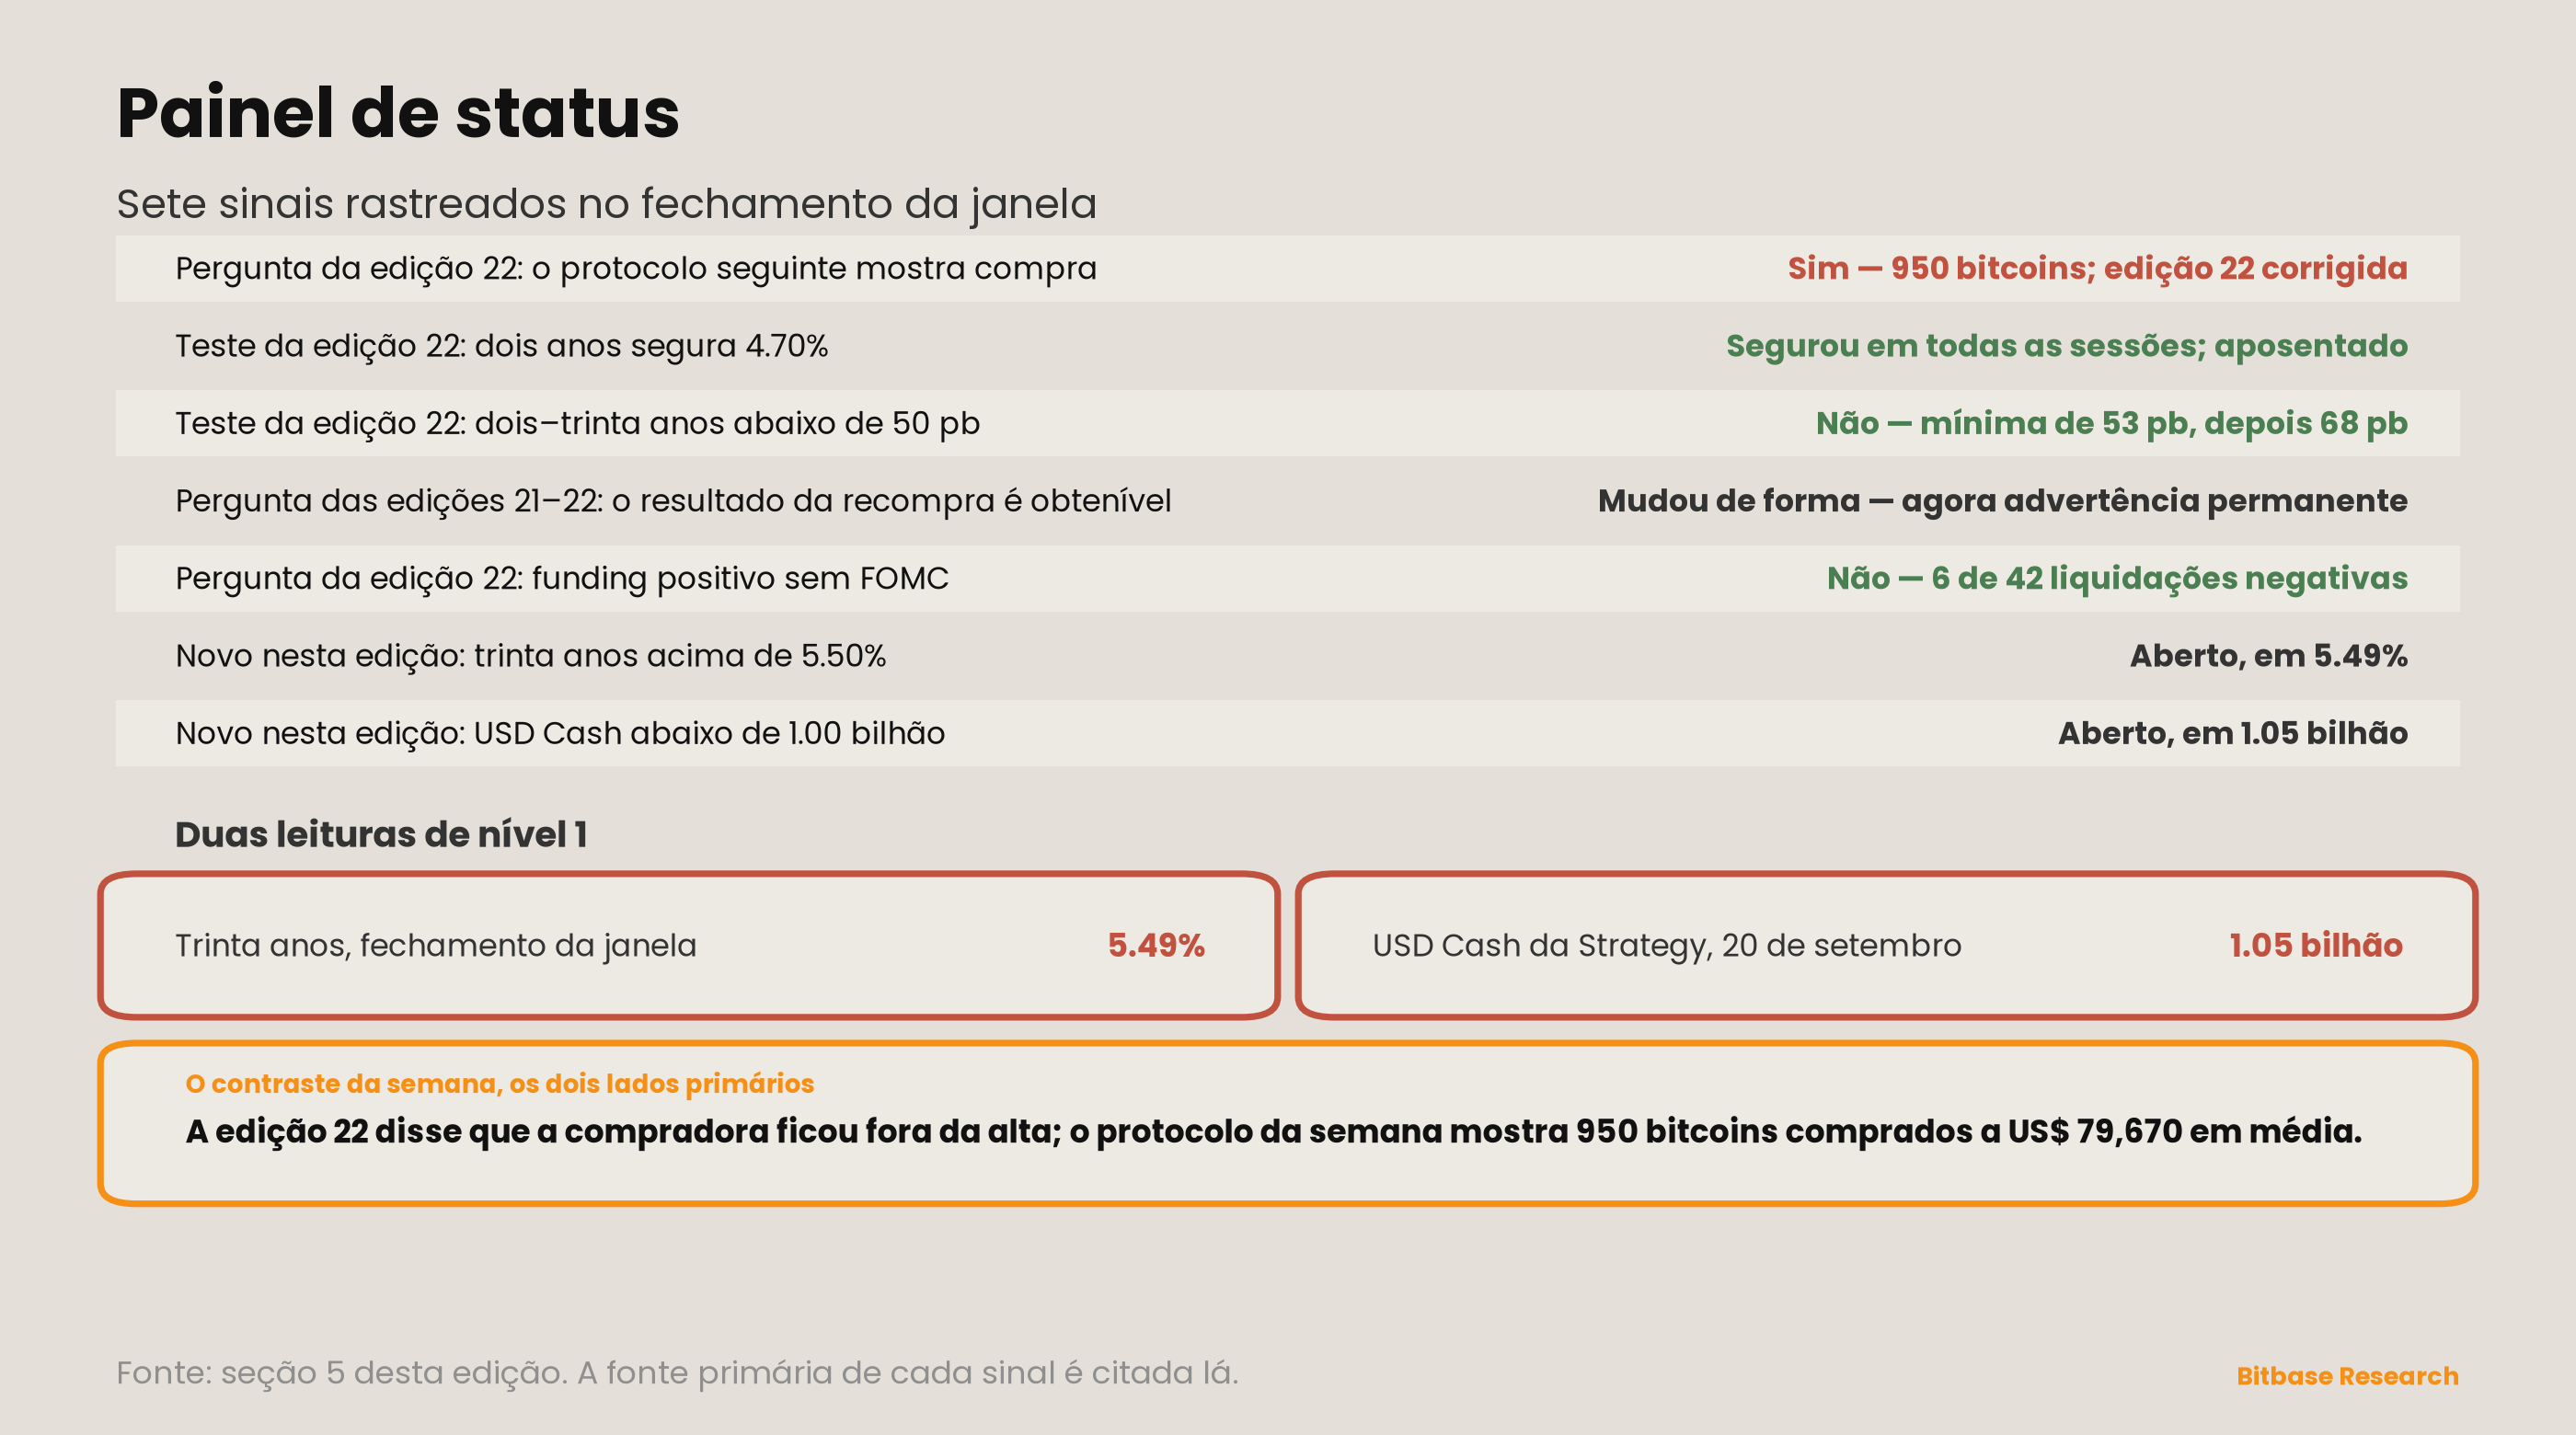
O radar da edição 22 fez cinco perguntas. Três fecham limpas, uma fecha corrigindo a própria edição 22, e uma muda de forma depois de uma terceira janela sem resposta.
Primeiro: o protocolo da Strategy que cobre a janela da edição 22 declara alguma compra? Sim — 950 bitcoins por US$ 75,7 milhões, a uma média de US$ 79.670 incluindo taxas, pagos com o USD Cash [1]. Em 20 de setembro, a posição era de aproximadamente 846.000 bitcoins, com agregado de US$ 63,80 bilhões e média de US$ 75.416. Isso fecha a pergunta e corrige a edição que a fez. A seção 6 da edição 22 levava no título a alta de que a compradora declarada ficou de fora e dizia que a única compradora cujas compras são declaradas toda semana “não participou”. Sua evidência era o protocolo que cobre de 8 a 13 de setembro — a semana anterior à janela da edição 22. Esta série lê cada protocolo quando ele sai, no começo da semana seguinte, de modo que cada edição enxerga a semana anterior à sua; a edição 22 descreveu sua janela com o protocolo da semana anterior, e o protocolo da sua janela diz o contrário. A seção 5 da edição 22 também fechou a sua versão desta pergunta, chamando a compra única do fim de agosto de “a exceção”, um protocolo cedo demais. A correção fica registrada nestes termos: os US$ 315,6 milhões de recompras de preferenciais continuam de pé; a leitura de que a compradora ficou de fora da alta, não.
O protocolo não data as compras dentro da semana. Pela nossa aritmética, uma média de US$ 79.670 fica acima de todos os preços em que o contrato BTCUSDT negociou de 15 a 17 de setembro e acima da máxima de 14 de setembro, 79.570,90, de modo que é compatível com ao menos parte dos 950 bitcoins ter sido comprada em 18 de setembro, a sessão da alta, ou depois [3]. Compatível é tudo o que se afirma: a média inclui taxas, a companhia não negocia o contrato que esta série lê, e nada no protocolo diz quando. O gráfico 4 da edição 22 precisa de correção em três pontos: o primeiro dos seus dois protocolos cobre de 31 de agosto a 7 de setembro, e não uma semana até 6 de setembro; o par vai de 31 de agosto a 13 de setembro, e não de 1º a 13 de setembro; e a sua nota pôs a alta de 5,65% na segunda das duas semanas dos protocolos, que terminou em 13 de setembro, quando a alta veio na semana seguinte [3][8][9].
Segundo: o dois anos segurou acima de 4,70%? Sim, em todas as sessões, com folga de um ponto-base na mais apertada [2]. Leituras de 4,76, 4,71, 4,85, 4,87 e 4,81. O teste passou, e esta edição o aposenta em vez de elevá-lo de novo: a pergunta que importa para esta curva mudou para a ponta longa, e um limiar na ponta curta agora mediria a parte da curva que menos se moveu. STATUS: APOSENTADO.
Terceiro: o spread entre dois e trinta anos foi abaixo de 50 pontos-base? Não — chegou a 3 pontos-base da marca, em 53 em 21 de setembro, e depois se abriu para 68 [2]. A edição 22 montou este teste para tornar falsificável a sua afirmação estrutural, e a resposta veio do outro lado: o limiar não foi cruzado porque o achatamento parou. A leitura que a edição 22 sustentava — uma ponta longa se recusando a estender uma trajetória projetada mais alta — descreve a janela da edição 22 e não esta, e a seção 2 registra o que a substituiu.
Quarto: um resultado de recompra de ponta longa do Tesouro é sequer obtenível? Ainda não, pela terceira janela — e desta vez o modo de falha está identificado, e não apenas observado [17]. Os dois endpoints de serviço do TreasuryDirect e sua página pública de resultados, e o endpoint de recompras do fiscal-data, num host separado do Tesouro, chegam todos aos seus servidores; cada um desses hosts apresenta um certificado emitido pela Entrust para o Departamento do Tesouro, e a biblioteca TLS desta máquina rejeita cada cadeia por conter um certificado autoassinado. O host da SEC, acessado pelo mesmo caminho de conexão e no mesmo momento, passa na verificação normalmente. A edição 21 registrou um handshake TLS que não pôde ser concluído; a edição 22 registrou ausência de resposta dos endpoints de serviço e uma página de resultados que carregou sem a tabela, que é preenchida por script. A forma da falha variou por endpoint e por janela; a resposta, não. STATUS: MUDOU DE FORMA. Três janelas produziram a mesma resposta, e um espaço no radar que devolve a mesma resposta três vezes já não está fazendo uma pergunta. A pergunta das recompras passa para a seção 7 como limitação permanente, reafirmada a cada edição para que a lacuna continue visível sem ocupar um espaço que uma pergunta decidível pode usar. Ela não é registrada como “nenhuma operação”, e esta série não leu os dados por uma conexão não verificada para fazer a pergunta sumir.
Quinto: o funding seguiu positivo por uma semana sem evento agendado do Federal Reserve? Não, na medida que a edição 22 usou [5][7]. A edição 22 reportou que todas as 42 liquidações foram positivas numa semana que continha uma decisão do FOMC. Nesta janela, que não continha nenhuma, seis das 42 foram negativas, as primeiras desde 5 de setembro. No nível dos totais diários, o funding ficou positivo em todos os dias nas duas praças, e a pergunta é fechada na medida em que foi feita — a liquidação individual —, com a medida diária registrada ao lado dela, e não posta no lugar dela.
Nova dimensão — a conta de onde a compradora declarada agora tira o que gasta
Esta série acompanha a Strategy desde a edição 14 como a proxy mais limpa disponível de demanda discricionária, não movida por fluxos: uma compradora declarada, que protocola toda semana. Durante a maior parte desse tempo a grandeza acompanhada foi a compra. Três protocolos consecutivos agora tornam visível uma segunda grandeza, e ela pode importar mais: de onde vem o dinheiro.
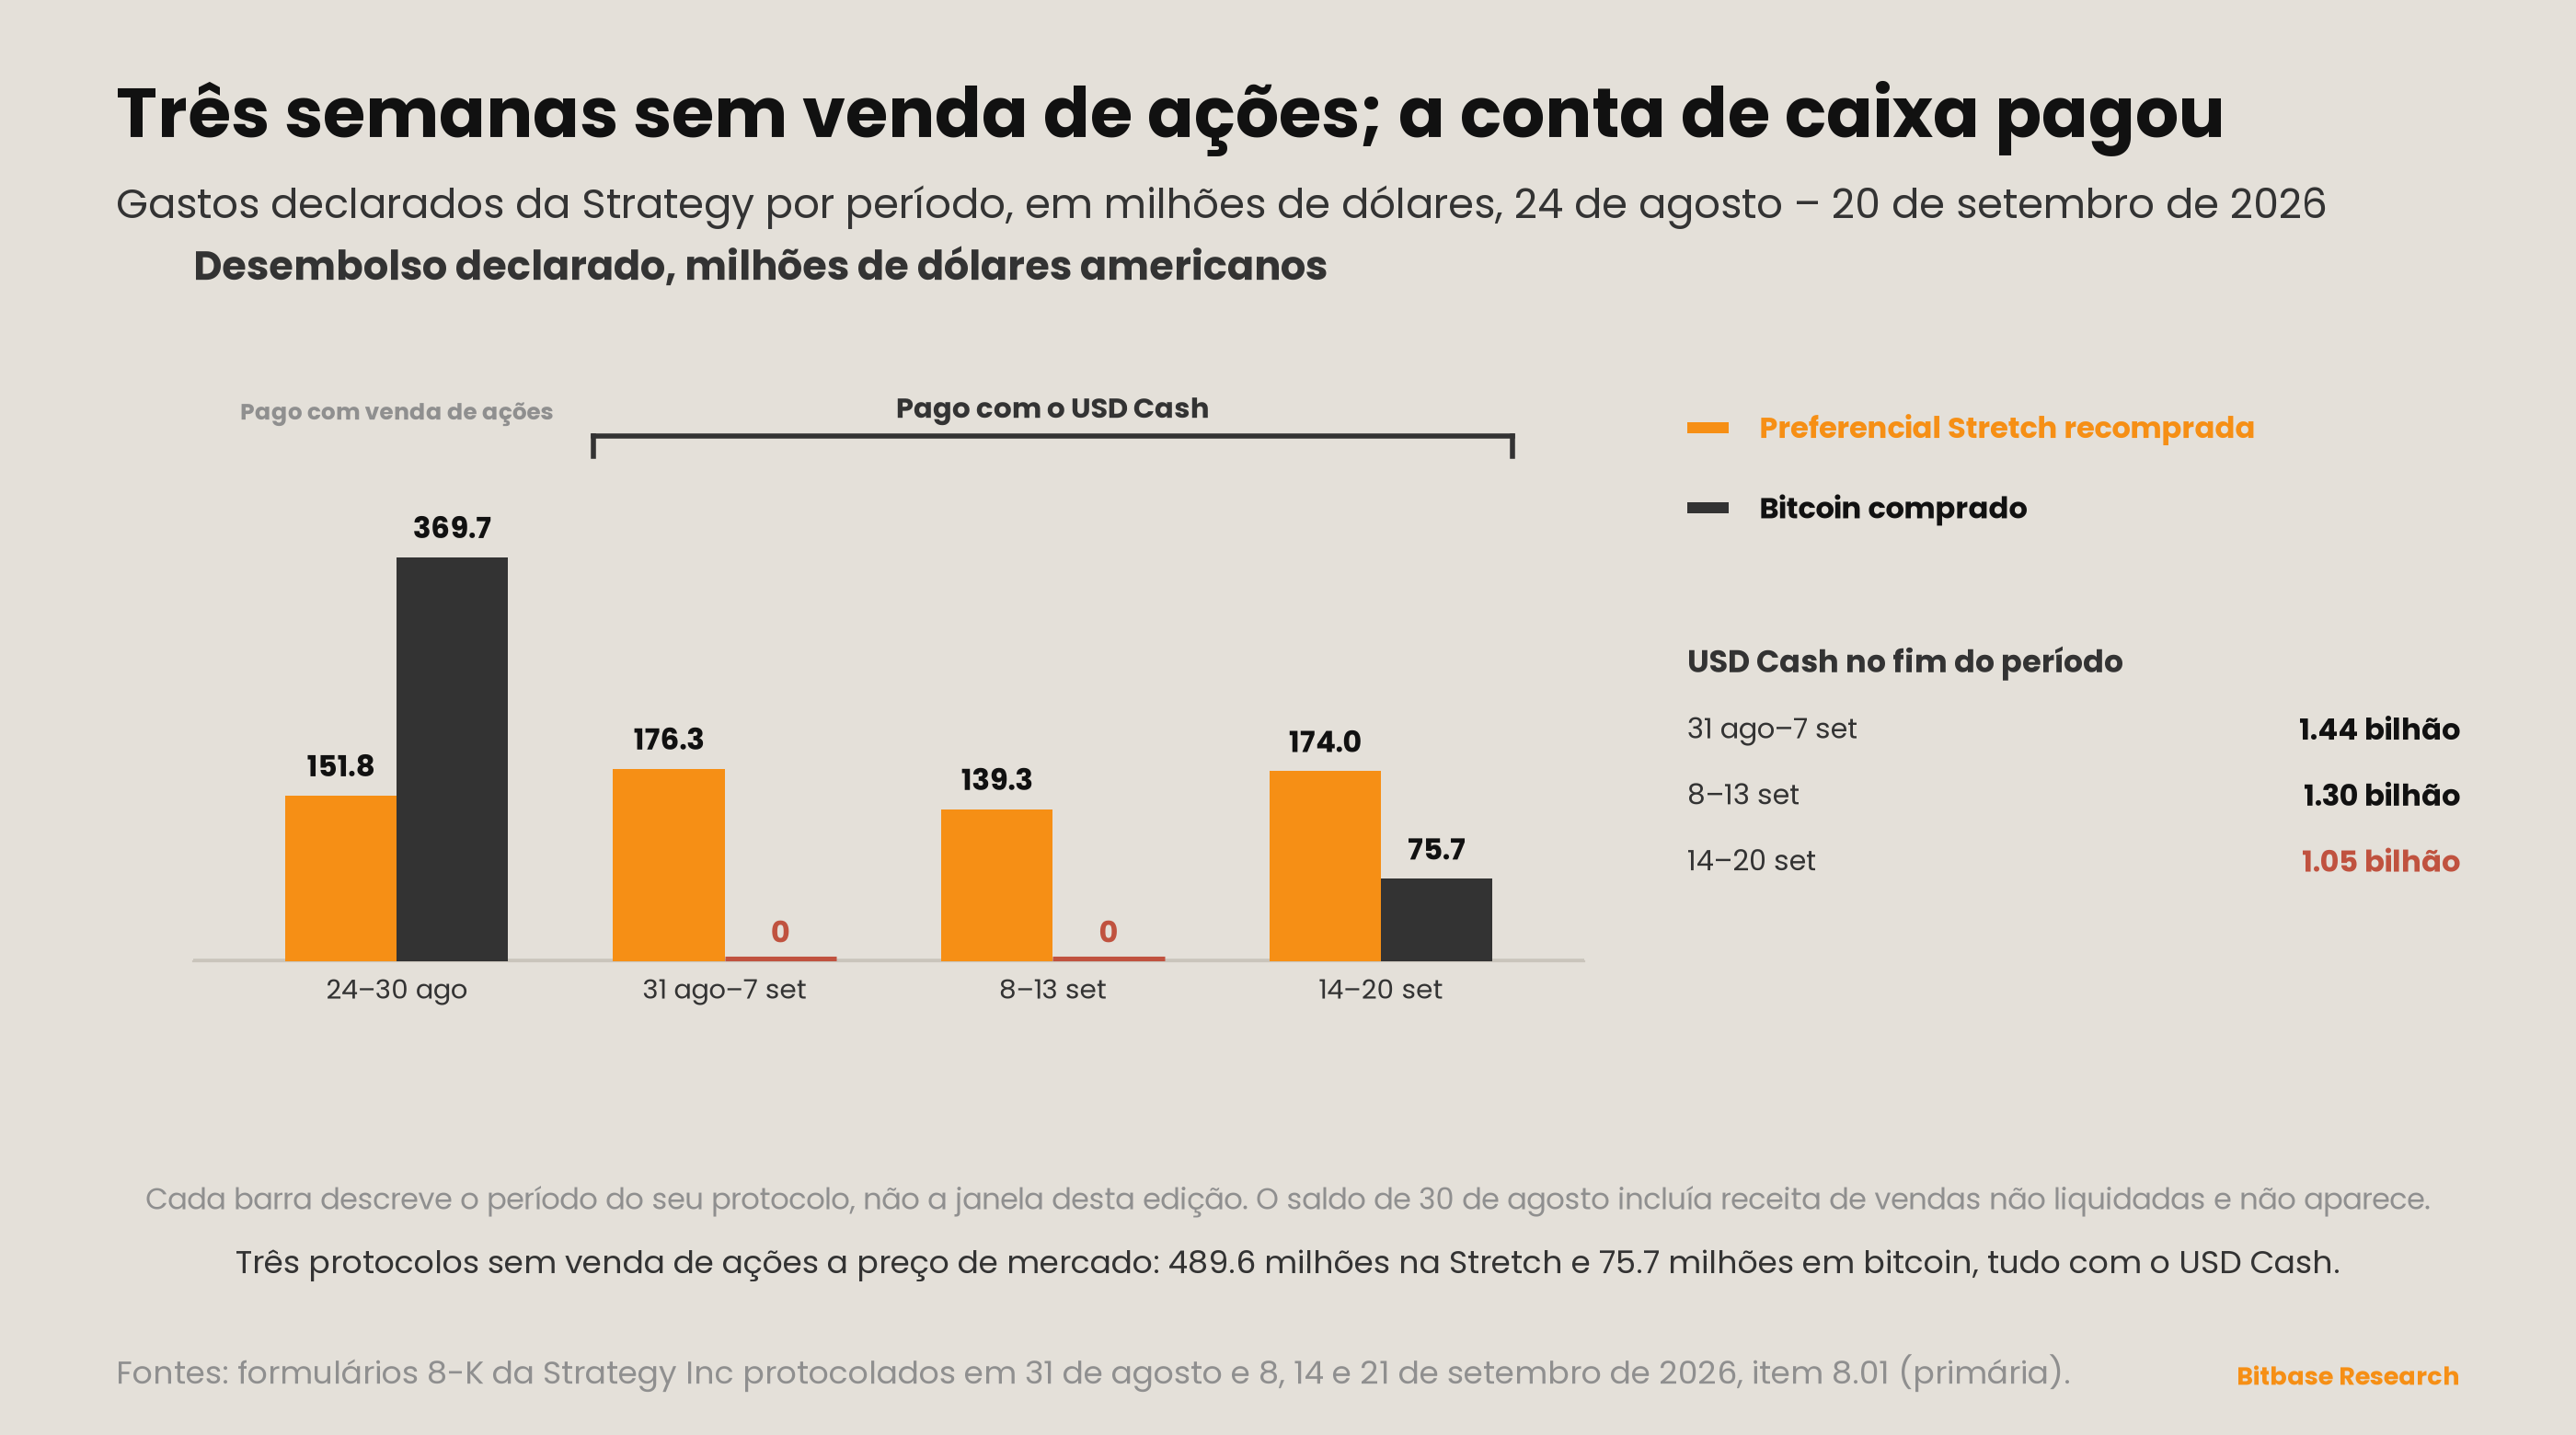
O protocolo que cobre de 24 a 30 de agosto registrou US$ 602,8 milhões de receita líquida com vendas de ações ordinárias pelo programa de emissão a preço de mercado, e disse que os 4.603 bitcoins comprados naquela semana foram comprados com essa receita [10]. Os três protocolos seguintes, que cobrem de 31 de agosto a 20 de setembro, não registram venda alguma pelo programa de emissão a preço de mercado. Nessas três semanas a companhia gastou US$ 489,6 milhões recomprando a sua preferencial Stretch e US$ 75,7 milhões comprando bitcoin, tudo com o USD Cash [1][8][9]. Pela nossa aritmética, 86,6% dos US$ 565,3 milhões foram para a preferencial.
A conta é divulgada toda semana e a sua finalidade é declarada: o USD Cash é mantido “para ser empregado em fins gerais mais amplos de Bitcoin Treasury Company, que podem incluir a aquisição de bitcoin, a ampliação da USD Reserve, usos mais amplos de gestão de capital e outros fins semelhantes” [1]. Estava em US$ 1,44 bilhão em 7 de setembro, US$ 1,30 bilhão em 13 de setembro e US$ 1,05 bilhão em 20 de setembro — pela nossa aritmética, uma queda de 27,1% ao longo de dois protocolos [1][8][9]. Uma conta separada, a USD Reserve, que a companhia descreve como destinada a sustentar os dividendos das preferenciais e os juros, pagou US$ 57,4 milhões na semana até 20 de setembro e estava em US$ 5,04 bilhões [1].
A observação que isso sustenta é sobre a proxy, não sobre o ativo. Enquanto o programa de emissão a preço de mercado está parado, o número semanal de compra é uma alocação feita a partir de um saldo declarado e finito, e as recompras de preferenciais saem do mesmo saldo. Pela primeira vez, esta série consegue ver a restrição além da escolha: 950 bitcoins numa semana em que a mesma conta pagou 2,3 vezes esse valor por ações Stretch. No padrão anterior — vender ações, comprar bitcoin — a compra media quanto capital a companhia decidia levantar naquela semana. Neste, ela mede como a companhia divide o que já tem.
Mais um documento se moveu na janela, e ele diz respeito ao mesmo instrumento [11][12]. Em 24 de setembro o conselho de administração aprovou submeter a uma assembleia especial, prevista para 28 de outubro, uma proposta para dar a cada uma de quatro séries de preferenciais uma data de registro de dividendos em todo dia corrido, com pagamento no dia útil seguinte; se ela for aprovada, a companhia espera pagar o primeiro dividendo diário da Stretch em 2 de novembro, sujeito à declaração. O protocolo afirma que a mudança não altera nem o total de dividendos nem as taxas. O instrumento que a companhia gastou US$ 641,4 milhões recomprando ao longo de quatro protocolos é também o que ela propõe pôr num calendário diário. À parte, pela nossa aritmética o preço médio implícito dessas recompras, valor dividido pelo número de ações, ficou entre US$ 97,36 e US$ 98,24, e um protocolo de 1º de setembro afirma que a administração vai recomendar manter em 12,00% a taxa de dividendos da Stretch “até que a STRC tenha demonstrado negociação sustentada e saudável perto de US$ 100 por ação” [18]. Os protocolos não ligam esses fatos, e esta edição os põe lado a lado, também sem ligá-los.
O que isto não estabelece. Não estabelece que o programa de emissão a preço de mercado vai continuar parado; um protocolo poderia restaurar o padrão anterior. Não estabelece por que a companhia está recomprando Stretch em vez de comprar bitcoin, e nenhum protocolo declara um motivo. Não estabelece que o USD Cash seja a única fonte disponível, já que a própria descrição da conta inclui usos mais amplos de gestão de capital e a companhia opera outros programas. O que estabelece é mais estreito e rastreável: por três semanas, cada dólar que a compradora declarada gastou em bitcoin e nas próprias preferenciais saiu de um saldo que ela publica, e esse saldo agora é de US$ 1,05 bilhão. A seção 4 nomeia o próximo limiar.
Advertências
A janela de uma sessão da seção 1 é uma descrição de cronologia, não um mecanismo. O dia 21 de setembro carregou a amplitude inteira da janela, e o registro horário mostra a maior parte do ganho chegando antes de o protocolo da Strategy ser aceito. Isso descarta apenas a história mais simples: a companhia pode ter publicado antes por outros canais, e esta edição não os verificou. Nada aqui estabelece por que a sessão se moveu, e toda leitura que esta edição sustenta sobre ela está datada nela, e não projetada adiante.
A inclinação da seção 2 tem mais explicações do que os dados conseguem separar. Uma ponta longa que sobe 15 pontos-base numa semana sem reunião nem divulgação de primeiro escalão é compatível com uma resposta atrasada às projeções de setembro, com uma alta no prêmio que os investidores exigem para carregar duration, com oferta e com movimentos em outros mercados soberanos que esta série não acompanha. Cada uma produz o mesmo observável, um trinta anos na máxima do ano. Esta edição registra o movimento e se recusa a atribuí-lo, como a edição 22 se recusou a atribuir o achatamento que veio antes dele.
O calendário de leilões é o ponto cego desta janela. O Tesouro publica os resultados dos leilões e os das recompras no mesmo host, e a cadeia de certificados desse host não passa na verificação nesta máquina. Esta edição, portanto, não sabe se um leilão de títulos com cupom caiu dentro da janela nem como foi a colocação, o que importaria para a seção 2, e diz isso em vez de escrever como se a semana não tivesse tido oferta.
A queda das posições em aberto da seção 3 conta contratos, não intenções. Posições em aberto denominadas em moeda caem quando posições se fecham de qualquer um dos lados; uma queda de 7,70% ao longo de uma sessão é compatível com comprados vendendo, com vendidos recomprando e com as duas coisas, e a série de funding também não consegue separá-los. As liquidações negativas são pequenas — a maior, na Bybit, foi de −0,001295% — e são reportadas por serem as primeiras desde 5 de setembro, não pelo tamanho.
A seção 5 corrige um erro de método, e o método agora está declarado. Os protocolos semanais são lidos quando saem, no começo da semana seguinte, e descrevem a semana anterior a ela. A partir desta edição, todo número da Strategy vem rotulado com o período que cobre. A edição 22 não leu errado o seu protocolo; ela prendeu um protocolo lido corretamente à semana errada — um erro que nenhum número do protocolo poderia ter pego, porque todos os números dele estavam certos.
A leitura da seção 6 se apoia em três protocolos. Três semanas sem venda pelo programa de emissão a preço de mercado são um padrão de três observações, e a companhia não declarou mudança de política de financiamento nos documentos que esta série lê. O saldo do USD Cash de 30 de agosto incluía receita de vendas de ações ainda não liquidadas, de modo que não está na mesma base dos três saldos seguintes, e esta edição não junta os quatro numa única série.
Uma grandeza é agora uma limitação permanente, e não uma pergunta do radar. Resultados das recompras de ponta longa do Tesouro: três janelas, três falhas e, nesta, um modo declarado — cadeias de certificados que a biblioteca TLS desta máquina rejeita [17]. Isto não é evidência de que nenhuma operação rodou, e será reafirmado a cada edição até que a série tenha um caminho de obtenção verificado.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
Aviso legal: Este artigo é um comentário de mercado da Bitbase Research, fornecido apenas para fins informativos. As opiniões refletem o momento da redação e não constituem aconselhamento de investimento, trading, tributário ou financeiro, nem oferta ou solicitação para negociar. Os dados desta edição têm data de corte em 27 de setembro de 2026; mercados e divulgações podem mudar, portanto consulte as informações mais recentes de fontes autorizadas. Negociar criptoativos e produtos alavancados envolve risco significativo, incluindo a possível perda do seu capital.
Referências
[1] Strategy Inc, formulário 8-K protocolado em 21 de setembro de 2026, accession 0001193125-26-396093, item 8.01, período de 14 a 20 de setembro de 2026. sec.gov
[2] Tesouro dos EUA, Daily Treasury Par Yield Curve Rates, download em CSV de 2026. home.treasury.gov
[3] Binance, futuros USDT-M, candles diários e horários de BTCUSDT, UTC. fapi.binance.com
[4] Binance, futuros USDT-M, histórico de posições em aberto, BTCUSDT, diário. fapi.binance.com
[5] Binance, futuros USDT-M, histórico de taxa de funding, BTCUSDT. fapi.binance.com
[6] Bybit, posições em aberto, BTCUSDT linear, diário. api.bybit.com
[7] Bybit, histórico de taxa de funding, BTCUSDT linear. api.bybit.com
[8] Strategy Inc, formulário 8-K protocolado em 14 de setembro de 2026, accession 0001193125-26-389858, item 8.01, período de 8 a 13 de setembro de 2026. sec.gov
[9] Strategy Inc, formulário 8-K protocolado em 8 de setembro de 2026, accession 0001193125-26-384402, item 8.01, período de 31 de agosto a 7 de setembro de 2026. sec.gov
[10] Strategy Inc, formulário 8-K protocolado em 31 de agosto de 2026, accession 0001193125-26-375463, item 8.01, período de 24 a 30 de agosto de 2026. sec.gov
[11] Strategy Inc, formulário 8-K protocolado em 25 de setembro de 2026, accession 0001193125-26-401636, item 8.01. sec.gov
[12] Strategy Inc, proxy statement preliminar no Schedule 14A, protocolado em 25 de setembro de 2026, accession 0001193125-26-401630. sec.gov
[13] Board of Governors of the Federal Reserve System, calendários de reuniões do FOMC, 2026. federalreserve.gov
[14] Bureau of Labor Statistics dos EUA, calendário de divulgações selecionadas, setembro de 2026. bls.gov
[15] Bureau of Economic Analysis dos EUA, calendário de divulgações. bea.gov
[16] Board of Governors of the Federal Reserve System, comunicado à imprensa de 24 de setembro de 2026, com pedido de comentários sobre duas propostas no âmbito do GENIUS Act. federalreserve.gov
[17] TreasuryDirect, anúncios e resultados de recompras por data de operação; não obtenível por conexão verificada a partir desta máquina, ver seções 5 e 7. treasurydirect.gov
[18] Strategy Inc, formulário 8-K protocolado em 1º de setembro de 2026, accession 0001193125-26-377583, item 8.01. sec.gov