Przegląd
Tokenizowane surowce wychodzą poza model pierwszej generacji, polegający na umieszczeniu pasywnej ekspozycji na fizyczne złoto na blockchainie. Złoto pozostaje najbardziej dojrzałym segmentem, ale nowe produkty coraz częściej starają się przekształcić tokeny zabezpieczone surowcami w użyteczne instrumenty finansowe poprzez pożyczki, zabezpieczenie i płynność rynku wtórnego. Jednocześnie tokenizowane srebro rozszerza się w ekosystemach blockchain, podczas gdy fizyczna ropa WTI i finansowanie energii upstream zaczynają rozwijać własne struktury onchain.
Zmiana ta ma znaczenie, ponieważ produkty te wprowadzają bardzo różne modele ryzyka. Token taki jak PAXG przede wszystkim przekształca alokowane sztabki w przenośny zasób cyfrowy: każdy token reprezentuje jedną uncję troy czystego złota London Good Delivery przechowywanego w segregowanej custody. Dla kontrastu, struktury przynoszące zysk, takie jak thGOLD Theo, dodają zabezpieczone pożyczanie do łańcucha ekspozycji ekonomicznej. Zysk pochodzi z kredytu pożyczkobiorcy, a nie z samego złota.
Ropa naftowa czyni problem jeszcze bardziej złożonym. WTIC Energy Substantiation reprezentuje ekspozycję na jedną baryłkę fizycznej ropy WTI poprzez niezależnie posiadane kwity energetyczne, z ciągłym handlem wtórnym onchain, podczas gdy pierwotne mintowanie i umarzanie działają wokół dni rynkowych w USA. Tokenizowane surowce ewoluują zatem od prostych cyfrowych opakowań w infrastrukturę finansowania — ale większa użyteczność dodaje również ryzyko kredytowe, płynności, prawne i fizycznej dostawy.
Kluczowe wnioski
- Tokenizowane złoto rozszerza się od pasywnego posiadania w kierunku pożyczania i wykorzystania jako zabezpieczenie.
- Złoto przynoszące zysk dodaje ryzyko pożyczkobiorcy i odzyskania; samo złoto nie generuje zysku.
- Tokenizowane srebro poszerza zabezpieczenie surowcowe poza złoto.
- Tokeny ropy naftowej zabezpieczone fizycznie łączą całodobowy handel cyfrowy z znacznie wolniejszą infrastrukturą rynku fizycznego.
- Następna faza RWA może być mierzona użytecznością finansową, a nie liczbą tokenizowanych aktywów.
Dlaczego tokenizowane surowce wychodzą poza złoto?
Złoto było naturalnym punktem wyjścia dla tokenizacji surowców, ponieważ większość infrastruktury już istniała. Instytucjonalne sztabki są standaryzowane, ceny referencyjne są powszechnie dostępne, custody w skarbcach jest dojrzałe, a sztabki London Good Delivery można zidentyfikować i poddać audytowi. Te cechy sprawiają, że stosunkowo łatwo jest połączyć token blockchain z określoną pulą aktywów fizycznych.
PAX Gold ilustruje podstawowy model. Paxos stwierdza, że każdy PAXG reprezentuje jedną uncję troy czystego złota London Good Delivery przechowywanego w londyńskich skarbcach akredytowanych przez LBMA na zasadzie segregacji dla posiadaczy tokenów. Token może przemieszczać się przez publiczne blockchainy i rynki wtórne, nawet jeśli sztabki pozostają w konwencjonalnej custody.
To rozwiązało pierwszy problem tokenizacji: Jak własność trudnego do przeniesienia aktywa fizycznego może stać się cyfrowo transferowalna?
Rynek zmierza teraz w kierunku trudniejszego pytania: Co ten cyfrowy surowiec może faktycznie zrobić, gdy jest już onchain?
Produkty srebrowe, takie jak XAGm Matrixdock, są pozycjonowane do handlu, zabezpieczenia i pożyczania, a nie prostego przechowywania. Struktury tokenów ropy naftowej badają bezpośrednią ekspozycję zabezpieczoną zapasami i finansowanie kapitału obrotowego. Produkty złota zaczynają wprowadzać dochód z pożyczek. Innymi słowy, granica konkurencji przesuwa się od reprezentacji w kierunku użyteczności finansowej.
Jak tokenizowane pożyczki złota generują zysk?
Złoto naturalnie nie generuje przepływów pieniężnych. Sztabka leżąca w skarbcu nie generuje ani kuponów, ani dywidend. Jeśli tokenizowany produkt złota reklamuje zysk, ten zwrot musi pochodzić z dodatkowej działalności gospodarczej nałożonej na metal.
thGOLD Theo stanowi użyteczny przykład. Produkt jest zbudowany wokół MG999 On-Chain Gold Fund, tokenizowanej struktury zabezpieczonego kredytu prywatnego zarządzanej przez FundBridge Capital i wykorzystującej infrastrukturę Libeara. Bazowa strategia polega na pożyczaniu przeciwko zapasom złota posiadanym przez komercyjne firmy złotnicze, w tym Mustafa Gold.
Łańcuch ekonomiczny jest w przybliżeniu następujący:
ekspozycja na złoto
→ zabezpieczone pożyczanie związane ze złotem
→ komercyjny pożyczkobiorca otrzymuje finansowanie
→ pożyczkobiorca płaci odsetki
→ dochód z pożyczki wspiera zysk inwestora.
Kluczowym punktem jest to, że zysk pochodzi z ekspozycji kredytowej, a nie z samego złota.
To zasadniczo zmienia profil ryzyka. Pasywny token alokowanego złota jest przede wszystkim narażony na ceny sztabek, custody, własność prawną i mechanikę umarzania. Struktura pożyczkowa dodaje niewypłacalność pożyczkobiorcy, egzekwowanie zabezpieczenia, czas odzyskiwania i potencjalnie niedopasowanie płynności.
Nazywanie tego po prostu „złotem przynoszącym zysk” może zatem ukryć mechanizm finansowy generujący zysk. Bardziej precyzyjny opis to produktywna ekspozycja na złoto finansowana poprzez zabezpieczony kredyt.
Złoto, srebro i ropa naftowa wymagają różnych modeli tokenizacji
Tokenizowane surowce są często omawiane jako jedna kategoria RWA, ale aktywa fizyczne nie stają się ekonomicznie identyczne tylko dlatego, że wszystkie są reprezentowane przez tokeny ERC-20.
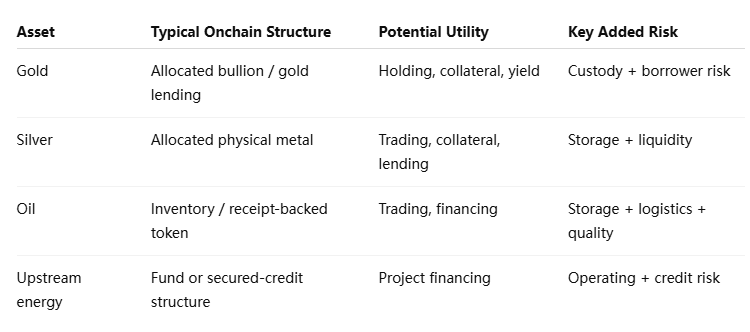
Złoto jest stosunkowo zamienne, gdy spełnia uznane standardy sztabek. Srebro ma podobne właściwości, ale jest bardziej masywne w stosunku do swojej wartości, co może zwiększać koszty przechowywania i logistyki. XAGm od Matrixdock jest zabezpieczony w pełni alokowanym fizycznym srebrem i rozszerzył się z Ethereum na Sui z wyraźnym celem umożliwienia handlu, pożyczania i zastosowań jako zabezpieczenie.
Ropa naftowa jest znacznie bardziej skomplikowana.
Jedna baryłka ropy naftowej nie jest po prostu wymienna z każdą inną. Gatunek, lokalizacja, przechowywanie, dostęp do rurociągu, warunki dostawy i weryfikacja zapasów – wszystko to wpływa na wartość ekonomiczną. Nawet gdy token odnosi się do WTI, system fizyczny pod nim pozostaje ograniczony geograficznie i operacyjnie.
Energy Substantiation's WTIC rozwiązuje ten problem, wykorzystując Volumetric Energy Receipts przechowywane u niezależnego depozytariusza. Każdy token reprezentuje ekspozycję na jedną baryłkę fizycznego zapasu WTI, podczas gdy emisja i umorzenie są powiązane z dziennym procesem cen referencyjnych.
Ta architektura może digitalizować ekspozycję na własność, ale nie może zdigitalizować rurociągu, wyeliminować kosztów przechowywania ani sprawić, by fizyczna dostawa była natychmiastowa.
Czy tokenizacja zwiększa płynność surowców?
Potencjalnie tak, ale płynność cyfrowa i płynność fizyczna to oddzielne warstwy.
Token surowcowy może być przedmiotem ciągłego obrotu onchain, nawet gdy podstawowy rynek fizyczny lub benchmarkowy działa według innego harmonogramu. Poprawia to zbywalność i daje inwestorom dodatkowe możliwości wejścia lub wyjścia z pozycji, ale nie gwarantuje, że głęboka płynność rynku fizycznego istnieje w każdej chwili.
WTIC wyraźnie ilustruje tę różnicę. Jego tokeny mogą być przedmiotem obrotu na rynkach wtórnych 24/7/365, podczas gdy pierwotna emisja i umorzenie odbywają się w dni robocze w USA przy użyciu odpowiedniej ceny referencyjnej. Rozliczenie gotówkowe po umorzeniu może również zająć dodatkowe dni robocze.
Kupujący w sobotę może zatem być w stanie handlować tokenem, nawet jeśli podstawowy rynek fizyczny nie generuje takiego samego poziomu odkrywania cen w czasie rzeczywistym, jaki jest dostępny w normalnych godzinach handlu w USA.
Stwarza to potencjalne ryzyko bazowe:
- Płynność tokenów onchain może pozostać aktywna w sposób ciągły.
- Płynność benchmarku może się zmieniać w zależności od godzin handlu.
- Płynność fizycznego umorzenia jest ograniczona przez procesy operacyjne.
- Rzeczywista dostawa surowca może wiązać się ze znacznym dodatkowym czasem i kosztem.
Tokenizacja może zmniejszyć tarcie związane z rozliczeniem i transferem. Nie może sprawić, by sam fizyczny surowiec zachowywał się jak natywny zasób cyfrowy.
Aby uzyskać szerszy obraz tej zmiany, zobacz MEXC On-Chain Daily Report: Tokenized Commodities Expand Into Gold Lending and Oil Markets.
Dlaczego pożyczanie surowców zmienia model ryzyka
Największa zmiana strukturalna następuje, gdy tokenizowane surowce przestają być pasywnymi reprezentacjami i zaczynają wchodzić na rynki kredytowe.
Rozważmy prosty token złota. Jeśli emitent rzeczywiście posiada alokowane sztabki 1:1, analiza inwestora koncentruje się na tym, czy to złoto istnieje, czy jest właściwie wyodrębnione, czy roszczenia własnościowe są egzekwowalne i czy umorzenie działa zgodnie z opisem.
Teraz pożyczmy podstawową ekspozycję ekonomiczną komercyjnemu pożyczkobiorcy.
Analiza staje się szersza. Jak silny jest pożyczkobiorca? Jakie zabezpieczenie wspiera pożyczkę? Kto może je zająć i sprzedać po niewypłacalności? Jak długo trwałoby odzyskiwanie? Co się stanie, jeśli pożyczkobiorca upadnie w okresie, gdy ceny złota gwałtownie się zmieniają?
Powstały aktyw może stać się bardziej produktywny, ale jego łańcuch ryzyka staje się dłuższy.
Ma to znaczenie dla szerszej narracji RWA, ponieważ „zysk” czasami może być przedstawiany jako darmowa poprawa tokenizowanych aktywów. Tak nie jest. Pożyczanie przekształca pasywną pozycję surowcową w część systemu kredytowego.
Ta sama zasada dotyczy finansowania energii. Tokenizowane zapasy ropy naftowej mogą pomóc dostawcom uwolnić kapitał obrotowy, podczas gdy tokenizowane fundusze upstream mogą finansować projekty, które w przeciwnym razie zależałyby od prywatnego kredytu lub wyspecjalizowanych pożyczkodawców surowcowych. Te struktury mogą poszerzyć dostęp inwestorów, ale token nie może usunąć ryzyka realizacji projektu, pożyczkobiorcy ani ryzyka rynku surowców.
Czy tokenizowana ropa naftowa naprawdę może być przedmiotem obrotu jak krypto?
Na warstwie cyfrowej częściowo. Na warstwie fizycznej nie.
Token taki jak WTIC może być transferowany przez Ethereum i przedmiotem obrotu poza konwencjonalnymi godzinami rynkowymi. Może to uczynić ekspozycję na ropę naftową bardziej dostępną dla inwestorów natywnych dla blockchain i uniknąć niektórych mechanizmów rollover związanych z ekspozycją opartą na kontraktach terminowych.
Ale bazowy towar nadal podlega zasadom rynku fizycznego. Ropa musi istnieć w zapasach, jakość i ilość muszą być potwierdzone, a fizyczne wykupienie wiąże się z rzeczywistymi procedurami dostawy. Warunki Energy Substantiation rozróżniają również wtórny obrót tokenami od pierwotnego mintowania i wykupu.
Ta różnica jest kluczowa, ponieważ tokenizacja towarów jest ostatecznie ćwiczeniem z łączenia dwóch systemów o fundamentalnie różnych prędkościach. Ethereum może przenieść token w ciągu minut; infrastruktura naftowa działa poprzez zbiorniki, terminale, rurociągi, rejestry powiernicze i kontrakty dostawy.
Najsilniejsze produkty będą zatem wymagały niezawodnych mechanizmów utrzymywania tych dwóch stanów w synchronizacji.
Jakie są główne ryzyka i ograniczenia?
Tokenizacja towarów nie zastępuje tradycyjnego ryzyka towarowego. Dodaje na nim warstwę cyfrową.
Najważniejsze ryzyka obejmują:
- Ryzyko powiernicze: fizyczny towar musi istnieć, pozostać wyodrębniony tam, gdzie jest to wymagane, i być niezależnie weryfikowalny.
- Ryzyko kredytowe: struktury pożyczkowe zależą od spłaty przez pożyczkobiorców lub odzyskiwalności zabezpieczenia.
- Niedopasowanie płynności: token może być przedmiotem ciągłego obrotu, podczas gdy fizyczne wykupienie działa tylko w określonych oknach czasowych.
- Ryzyko roszczenia prawnego: różne produkty mogą reprezentować bezpośrednią własność, interesy beneficjenta, udziały w funduszu lub ekspozycję kontraktową.
- Ryzyko logistyczne: ropa i towary przemysłowe wymagają przechowywania, transportu i weryfikacji jakości.
- Ryzyko oracle i benchmarku: token może być przedmiotem ciągłego obrotu, podczas gdy referencyjny rynek towarowy jest zamknięty lub płytki.
- Ryzyko smart kontraktu: cyfrowa przenoszalność wprowadza luki techniczne nieobecne w bezpośredniej własności fizycznej.
Te ryzyka różnią się znacznie w zależności od produktu, dlatego „zabezpieczony 1:1” nigdy nie powinno być traktowane jako pełny opis tokena RWA. Inwestorzy nadal muszą pytać zabezpieczony 1:1 czym, przechowywany gdzie, pod czyją kontrolą prawną i wykupywalny na jakich warunkach?
Perspektywa MEXC: Następna faza RWA dotyczy użyteczności, a nie liczby tokenów
Pierwsza generacja tokenizacji RWA polegała w dużej mierze na udowodnieniu, że tradycyjne aktywa mogą być reprezentowane na blockchainach. Następna faza będzie prawdopodobnie oceniana na podstawie tego, czy te aktywa mogą funkcjonować jako użyteczne klocki finansowe.
Pożyczki zabezpieczone złotem, zabezpieczenie srebrem i finansowanie zabezpieczone ropą wskazują w tym kierunku. Tokenizowany towar staje się bardziej istotny gospodarczo, gdy może wspierać kredyt, płynność i zarządzanie skarbem, a nie tylko odzwierciedlać cenę poza łańcuchem.
Ta ewolucja oznacza również, że analiza RWA musi stać się bardziej wyrafinowana. Wyższa użyteczność generalnie wprowadza dodatkowe strony i zależności. Produktywny tokenizowany towar może tworzyć większą wartość finansową niż pasywny wrapper, ale może też oddalać się od prostoty bezpośredniego posiadania bazowego aktywa.
Wskaźniki warte obserwacji to zatem nie tylko kapitalizacja rynkowa tokenizowanych towarów, ale także wykorzystanie pożyczek, wykorzystanie zabezpieczeń, wyniki wykupu, płynność wtórna i doświadczenia strat w warunkach rynków stresowych.
Tokenizowane towary stają się instrumentami finansowania
Tokenizowane towary wchodzą w drugą fazę. Pierwsza faza udowodniła, że fizyczne złoto i inne aktywa mogą być reprezentowane jako przenoszalne tokeny blockchain. Produkty takie jak PAXG pokazały, jak alokowane sztabki mogą zyskać cyfrową przenośność bez zmiany fizycznego aktywa przechowywanego w depozycie.
Nowszy rynek próbuje czegoś bardziej ambitnego. Złoto może wspierać pożyczki zabezpieczone i strategie zysku, tokenizowane srebro może wchodzić na rynki zabezpieczeń i DeFi, a ropa zabezpieczona fizycznie może łączyć własność zapasów z ciągle zbywalnymi instrumentami cyfrowymi. Tokenizacja energii upstream rozszerza koncepcję dalej na finansowanie projektów i kapitału obrotowego.
Ta ekspansja zwiększa użyteczność, ale zmienia też równanie ryzyka. Produktywne struktury RWA dodają zależności kredytowe, prawne, płynnościowe i operacyjne, których pasywny wrapper towarowy może nie zawierać. Rynek tokenów działający 24/7 nie eliminuje również godzin rynku fizycznego, logistyki ani ograniczeń wykupu.
Długoterminowe znaczenie tokenizowanych towarów będzie zatem zależeć mniej od tego, ile metali lub produktów energetycznych otrzyma tokeny, a bardziej od tego, czy te tokeny mogą dostarczać użyteczne funkcje finansowe bez zaciemniania ryzyk pod nimi.
Jeśli rynek odniesie sukces, tokenizacja towarów może ewoluować od digitalizacji własności do digitalizacji samego finansowania towarowego. To znacznie większa szansa—ale także materialnie bardziej złożona.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Dokumentacja Paxos PAX Gold:
https://docs.paxos.com/guides/stablecoin/paxg
Ogłoszenie Theo thGOLD:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm na Sui:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Premiera Matrixdock XAGm:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Warunki Energy Substantiation WTIC:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Przegląd Energy Substantiation WTIC:
https://www.energysubstantiation.com/
Chcesz najszybciej otrzymywać najnowsze informacje od MEXC? Dołącz teraz do naszej oficjalnej grupy na Telegramie!
Platforma MEXC: Pobierz aplikację | Handel bez opłat | Kup USDT od razu Dołącz do społeczności MEXC: X (Twitter) | Telegram | Discord
Zdobądź informacje: Akademia dla początkujących | Warunki świadczenia usług | MEXC Blog | MEXC News
Weryfikacja konta: Dowiedz się o KYC | Jak przeprowadzić KYC
Ostrzeżenie o ryzyku: Treść tego artykułu ma charakter wyłącznie informacyjny i nie stanowi żadnej porady inwestycyjnej. Rynek walut cyfrowych charakteryzuje się dużą zmiennością, podejmuj decyzje ostrożnie, biorąc pod uwagę własną sytuację.