Przegląd
Rada Standardów Rachunkowości Finansowej rozważa wytyczne, które mogłyby pozwolić na traktowanie niektórych aktywów cyfrowych, w tym kwalifikujących się stablecoinów, jako ekwiwalentów środków pieniężnych zgodnie z istniejącymi zasadami US GAAP. Propozycja nie uznaje stablecoinów za środki pieniężne i nie czyni automatycznie USDC, USDT ani każdego tokena powiązanego z dolarem kwalifikującym się. Zamiast tego FASB wyjaśnia, w jaki sposób istniejąca definicja ekwiwalentów środków pieniężnych mogłaby mieć zastosowanie, gdy aktywo cyfrowe ma odpowiednie rezerwy, niezawodną wymienialność i kwalifikujące się umowne prawa do wykupu.
To rozróżnienie ma znaczenie, ponieważ stablecoiny jako ekwiwalenty środków pieniężnych byłyby klasyfikacją księgową, a nie stwierdzeniem, że stablecoiny niosą takie samo ryzyko ekonomiczne jak ubezpieczone depozyty bankowe. Rozważania FASB koncentrowały się na kwocie i składzie rezerw, bezpośrednim wykupie na żądanie u emitenta oraz zgodności z odpowiednimi przepisami prawa i regulacjami. Projekt proponuje również rozszerzone ujawnianie istotnych klas ekwiwalentów środków pieniężnych.
Potencjalny wpływ na przedsiębiorstwa jest większy niż techniczna zmiana w rachunkowości. Stablecoiny są coraz częściej wykorzystywane w płatnościach, rozliczeniach transgranicznych i procesach zarządzania skarbem. Jeśli niektóre tokeny mogą spełnić kryteria ekwiwalentu środków pieniężnych, dyrektorzy finansowi i zespoły ds. skarbu mogą być w stanie oceniać je jako część płynności przedsiębiorstwa, a nie jako oddzielną alokację kryptowalut. Jednak wytyczne pozostają propozycją, a kwalifikowalność księgowa nie usunęłaby ryzyka emitenta, rezerw, wykupu, blockchaina ani ryzyka regulacyjnego.
Najważniejsze wnioski
- FASB wyjaśnia, kiedy niektóre aktywa cyfrowe mogą spełniać istniejącą definicję ekwiwalentu środków pieniężnych.
- Propozycja nie klasyfikuje automatycznie wszystkich stablecoinów jako środków pieniężnych.
- Jakość rezerw i bezpośrednie umowne prawa do wykupu mają kluczowe znaczenie w analizie.
- Traktowanie jako ekwiwalent środków pieniężnych mogłoby uczynić stablecoiny bardziej praktycznymi dla skarbu przedsiębiorstw i rozliczeń.
- Rozszerzone ujawnianie oznacza, że kwalifikujące się stablecoiny nie zniknęłyby po prostu w ogólnym saldzie środków pieniężnych.
Co właściwie FASB proponuje dla stablecoinów?
Projekt FASB dotyczy problemu, którego istniejące wytyczne księgowe pierwotnie nie przewidywały: niektóre aktywa cyfrowe są zaprojektowane tak, aby pod względem ekonomicznym zachowywać się jak wysoce płynne instrumenty dolarowe, jednak ich struktura prawna i mechanizmy wykupu mogą znacznie różnić się od tradycyjnych depozytów bankowych lub produktów rynku pieniężnego.
Zamiast tworzyć zupełnie nową kategorię o nazwie „cyfrowa gotówka”, FASB przyjął podejście oparte na zasadach. Rozważa przykłady ilustrujące w ramach Tematu 230, Sprawozdanie z przepływów pieniężnych, aby pokazać, jak istniejącą definicję ekwiwalentu środków pieniężnych należy stosować do niektórych aktywów cyfrowych.
Analiza kładzie nacisk na kilka cech, w tym skład rezerw i charakter umownego prawa posiadacza do otrzymania środków pieniężnych bezpośrednio od emitenta.
Oznacza to, że token handlowany po 1,00 USD na giełdzie nie kwalifikowałby się tylko dlatego, że jego cena rynkowa wydaje się stabilna. Pytanie księgowe jest głębsze: Czy jednostka sprawozdawcza może wiarygodnie wymienić to aktywo na znaną kwotę środków pieniężnych, przy nieznacznym ryzyku zmian wartości?
Aby zapoznać się z powiązanym tłem dotyczącym propozycji księgowej, zobacz analizę MEXC dotyczącą stablecoinów jako ekwiwalentów środków pieniężnych i tego, co proponuje FASB.
Czy stablecoiny naprawdę mogą być klasyfikowane jako ekwiwalenty środków pieniężnych?
Potencjalnie tak, ale tylko wtedy, gdy fakty uzasadniają taką klasyfikację.
Obecne ramy FASB zachowują istniejącą definicję, zamiast czynić „stablecoin” samą w sobie kategorią księgową. Spółka musiałaby zatem ocenić konkretne aktywo, które posiada, oraz prawa umowne związane z tym posiadaniem.
Trzy pytania są szczególnie ważne:
- Co wspiera token? Kwota, jakość i płynność rezerw mają znaczenie.
- Czy posiadacz może dokonać wykupu bezpośrednio? Umowny dostęp do emitenta zasadniczo różni się od polegania wyłącznie na giełdzie.
- Czy kwota wykupu jest znana? Token, którego oczekuje się, że będzie handlowany blisko 1 USD, niekoniecznie jest tym samym co prawnie egzekwowalne prawo do otrzymania 1 USD.
Dlatego stabilność rynkowa nie jest tym samym co umowna wymienialność na środki pieniężne.
Stablecoin może być handlowany w okolicach wartości nominalnej przez lata i nadal mieć słabsze uzasadnienie księgowe, jeśli posiadacz korporacyjny nie ma egzekwowalnych bezpośrednich praw do wykupu lub jeśli aktywa rezerwowe wprowadzają istotną niepewność co do wartości.
Dlaczego prawa do wykupu mają większe znaczenie niż cena 1 USD
Rynki stablecoinów często koncentrują się na tym, czy token pozostaje blisko swojego parytetu. Analiza księgowa musi uwzględniać to, co dzieje się pod tą ceną rynkową.
Wyobraź sobie dwa tokeny, które oba są handlowane po 1 USD.
Jeden jest zabezpieczony wysokiej jakości aktywami płynnymi, daje posiadaczowi egzekwowalne prawo do bezpośredniego wykupu u emitenta na żądanie i zwraca znaną kwotę środków pieniężnych.
Drugi utrzymuje swoją cenę głównie dzięki płynności rynku wtórnego i arbitrażowi, ale nie daje posiadaczowi bezpośredniej relacji wykupu z emitentem.
Z perspektywy tradera oba mogą wyglądać stabilnie podczas normalnych warunków rynkowych. Z perspektywy skarbu są to zasadniczo różne aktywa.
To rozróżnienie staje się szczególnie ważne w okresach stresu. Płynność giełdowa może się pogorszyć, animatorzy rynku mogą się wycofać, a ceny tokenów mogą tymczasowo odbiegać od wartości nominalnej. Bezpośrednie umowne prawo do wykupu potencjalnie zapewnia odrębną ścieżkę do gotówki.
Podejście FASB odsuwa zatem analizę korporacyjnych stablecoinów od jednego prostego pytania—
„Czy utrzymuje się na poziomie 1 dolara?”
—i kieruje je ku bardziej instytucjonalnemu:
„Co prawnie i ekonomicznie gwarantuje moją ścieżkę od tego tokena z powrotem do gotówki?”
Stablecoiny jako ekwiwalenty środków pieniężnych mogą zmienić decyzje skarbowe
Przyjęcie korporacyjnych stablecoinów było często omawiane w kontekście płatności. Firmy mogą wykorzystywać sieci blockchain do przenoszenia wartości poza konwencjonalnymi oknami bankowymi, rozliczania zobowiązań transgranicznych i potencjalnego zmniejszania ilości gotówki wstępnie ulokowanej u pośredników.
Klasyfikacja księgowa dodaje kolejną warstwę.
Jeśli kwalifikujący się stablecoin może być traktowany w ramach środków pieniężnych i ekwiwalentów środków pieniężnych, zespół skarbowy może już nie musieć postrzegać każdego salda stablecoinów przede wszystkim jako odrębnej inwestycji kryptowalutowej. Mogłoby ono zamiast tego stanowić część szerszej architektury płynnościowej firmy, z zastrzeżeniem własnej polityki rachunkowości i kontroli ryzyka firmy.
To zmienia pytanie operacyjne z:
„Czy firma powinna inwestować w kryptowaluty?”
na coś bliższego:
„Których instrumentów rozliczeniowych firma może bezpiecznie używać w ramach swojej struktury płynności?”
Możliwe przypadki użycia obejmują rozliczenia z dostawcami, transfery wewnątrzgrupowe, rebalansowanie skarbu i transgraniczne przepływy kapitału obrotowego.
Sama zmiana księgowa nie zmusiłaby przedsiębiorstw do przyjęcia tych narzędzi. Korporacyjne polityki skarbowe mogą być bardziej konserwatywne niż GAAP, a audytorzy, kredytodawcy i rady nadzorcze mogą nakładać dodatkowe wymagania. Jednak zmniejszenie niepewności klasyfikacyjnej mogłoby usunąć jedno źródło instytucjonalnego tarcia.
Stablecoiny a tradycyjne ekwiwalenty środków pieniężnych
Stablecoiny mogą dzielić niektóre cechy z istniejącymi instrumentami zarządzania gotówką, zachowując jednocześnie bardzo odmienne struktury ryzyka.
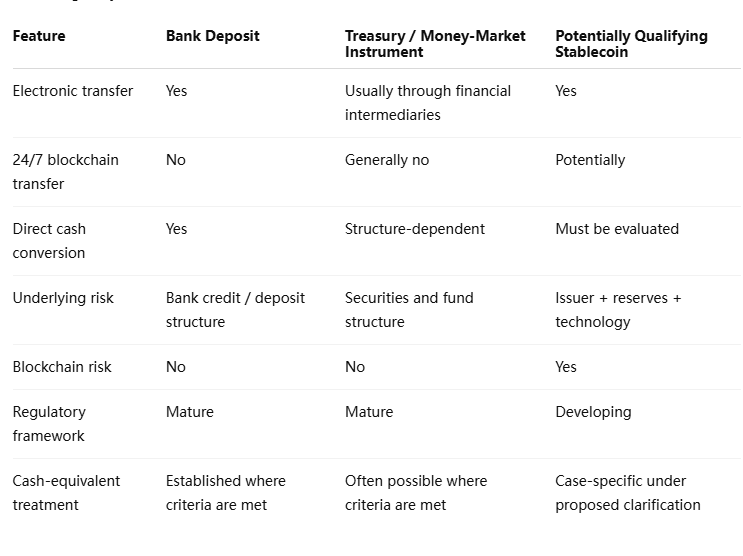
Kategoria księgowa nie usuwa zatem różnic ekonomicznych.
Stablecoin kwalifikujący się jako ekwiwalent środków pieniężnych mógłby nadal narażać swojego posiadacza na problemy z kluczem prywatnym lub depozytem, awarie blockchain, operacje emitenta i ryzyko zarządzania rezerwami. Depozyt bankowy niesie ze sobą odmienne roszczenie prawne i może korzystać z ram ochrony depozytów, które nie mają zastosowania do stablecoinów.
Ta sama prezentacja księgowa nie oznacza tego samego profilu ryzyka.
Dlaczego ujawnianie informacji może mieć znaczenie równie duże jak klasyfikacja
Jedna z ważniejszych części projektu FASB otrzymuje mniej uwagi niż nagłówek o stablecoinach. Rada zdecydowała również o wymogu ujawniania istotnych klas i powiązanych kwot ekwiwalentów środków pieniężnych.
Oznacza to, że przyjęcie korporacyjnych stablecoinów mogłoby stać się bardziej widoczne, a nie mniej widoczne.
Załóżmy, że firma ostatecznie raportuje 2 miliardy dolarów w środkach pieniężnych i ekwiwalentach środków pieniężnych. Jeśli stablecoiny stanowią istotną część tego salda, rozszerzone ujawnianie mogłoby pozwolić inwestorom odróżnić te zasoby od depozytów bankowych, instrumentów rynku pieniężnego i innych aktywów krótkoterminowych.
Ma to znaczenie, ponieważ dwie firmy o identycznych saldach gotówkowych w nagłówkach mogą mieć zasadniczo różne profile płynności w zależności od tego, co kryje się w tej liczbie.
Wymóg ujawniania może zatem rozwiązać istotne napięcie. Stablecoiny mogą kwalifikować się do traktowania księgowego zgodnego z ich charakterystyką płynności, podczas gdy inwestorzy nadal otrzymują informacje potrzebne do oceny ich odrębnych ryzyk.
Dla analityków przyszłe pytanie może nie brzmieć po prostu „Ile gotówki posiada firma?”, ale „Jakie formy instrumentów quasi-gotówkowych składają się na tę płynność?”
Czy USDC lub USDT mogą się kwalifikować?
Propozycji nie należy interpretować jako oficjalnego wyznaczenia poszczególnych stablecoinów.
FASB ustanawia ramy księgowe, a nie publikuje białej listy. Firma stosująca wytyczne musiałaby zbadać odpowiedni token, strukturę rezerw, umowę wykupu, relację z emitentem i obowiązujące regulacje.
To rozróżnienie staje się istotne dla posiadaczy instytucjonalnych, ponieważ ich prawa mogą różnić się od praw zwykłych użytkowników rynku wtórnego. Firma z bezpośrednim dostępem do emitenta może mieć inną pozycję wykupu niż posiadacz detaliczny, który może jedynie sprzedać token na giełdzie.
W konsekwencji:
- sama stabilna cena jest niewystarczająca;
- sama znana marka jest niewystarczająca;
- sama duża kapitalizacja rynkowa jest niewystarczająca;
- sama płynność giełdowa jest niewystarczająca.
Relacja prawna i ekonomiczna między posiadaczem a emitentem ma znaczenie.
Oznacza to również, że ten sam token może wymagać bardziej zniuansowanej analizy niż sugeruje prosta zasada dotycząca całego sektora. Firmy muszą oceniać własne fakty i okoliczności, zamiast zakładać, że każdy token denominowany w dolarach otrzymuje identyczne traktowanie.
Jak traktowanie rachunkowe może wpływać na płatności korporacyjne?
Związek między rachunkowością a adopcją płatności jest pośredni, ale silny.
Infrastruktura stablecoinów już zaczęła integrować się z systemami skarbowymi przedsiębiorstw i platformami płatniczymi. Argument operacyjny jest prosty: cyfrowe dolary mogą przemieszczać się w sposób ciągły, rozliczać się w sieciach blockchain i obsługiwać programowalne transfery.
Jednak korporacyjna infrastruktura płatnicza jest łatwiejsza do wdrożenia, gdy dział księgowości wie, jak raportować aktywo, które przez nią przepływa.
Jeśli kwalifikujące się stablecoiny mogą znaleźć się wśród ekwiwalentów środków pieniężnych, zespoły finansowe mogą być w stanie bardziej naturalnie zintegrować wykorzystanie płatności ze zwykłymi politykami zarządzania gotówką. Firma może otrzymać stablecoina od klienta, tymczasowo go zatrzymać w celu rozliczenia operacyjnego i przekazać go innemu dostawcy, nie traktując całego procesu jako odrębnego programu inwestycji w kryptowaluty.
To mogłoby zmniejszyć lukę między infrastrukturą płatności stablecoinowych a infrastrukturą bilansową stablecoinów.
To wciąż nie jest kompletne rozwiązanie. Traktowanie podatkowe, mandaty skarbowe, limity kontrahentów i regulacje specyficzne dla jurysdykcji pozostają odrębnymi kwestiami. Wyjaśnienie rachunkowe usuwa jedną przeszkodę; nie usuwa ich wszystkich.
Perspektywa MEXC: Adopcja stablecoinów staje się kwestią skarbową
Najważniejsza zmiana polega na tym, że adopcja stablecoinów wykracza poza dział kryptowalut. Gdy cyfrowe dolary wchodzą do platform ERP, sieci płatniczych i korporacyjnych systemów rozliczeniowych, decyzje coraz częściej angażują dyrektorów finansowych, kontrolerów, audytorów i komitety skarbowe.
Prace FASB wpisują się bezpośrednio w tę transformację.
Skarbnik korporacyjny nie pyta tylko, czy transfer blockchain jest szybszy. Skarbnik pyta, jak aktywo jest klasyfikowane, czy jest dostępne w czasie stresu, kto jest zobowiązany do wykupu, jak wygląda w raportach płynności i czy spełnia wewnętrzną politykę zarządzania gotówką.
Jeśli stablecoiny jako ekwiwalenty środków pieniężnych staną się wykonalne w ramach ostatecznych wytycznych, zwycięzcami prawdopodobnie będą produkty łączące funkcjonalność blockchain z wysoką jakością rezerw, prawnie jasnym wykupem i instytucjonalnym dostępem operacyjnym.
Długoterminowe pytanie konkurencyjne może zatem przesunąć się z tego, który stablecoin ma największy wolumen obrotu kryptowalutami, na który stablecoin może najbardziej przekonująco funkcjonować w konwencjonalnym zarządzaniu płynnością korporacyjną.
Ryzyka i ograniczenia
Propozycja rachunkowa nie powinna być interpretowana jako szerokie instytucjonalne poparcie dla stablecoinów.
- Ryzyko propozycji: obecne prace FASB podlegają należytym procedurom, a ostateczne wytyczne mogą się różnić.
- Ryzyko emitenta: klasyfikacja jako ekwiwalent środków pieniężnych nie eliminuje ekspozycji na podmiot odpowiedzialny za rezerwy i wykup.
- Ryzyko rezerw: jakość aktywów i płynność nadal mają znaczenie w czasie stresu.
- Ryzyko wykupu: płynność giełdowa nie jest tym samym co egzekwowalne prawo do wykupu od emitenta.
- Ryzyko operacyjne: transfery blockchain wprowadzają ryzyko związane z portfelami, depozytem i siecią.
- Ryzyko polityki: firma może spełniać wymogi GAAP, ale nadal zabraniać stablecoinów w ramach własnej polityki skarbowej.
- Osąd audytowy: klasyfikacja wymaga dowodów i może wymagać ciągłej ponownej oceny.
Proponowane wymogi ujawniania oznaczają również, że firmy nie powinny zakładać, że traktowanie jako ekwiwalent środków pieniężnych czyni ekspozycję na stablecoiny niewidoczną dla inwestorów. Istotne udziały mogą zamiast tego otrzymać jaśniejszą prezentację.
Stablecoiny mogą wejść do korporacyjnych środków pieniężnych — na surowych warunkach
Znaczenie stablecoinów jako ekwiwalentów środków pieniężnych nie polega na tym, że FASB przygotowuje się do ogłoszenia cyfrowych tokenów równoważnymi dolarom. Bardziej precyzyjnym rozwojem sytuacji jest to, że twórcy standardów rachunkowości stają w obliczu nowej kategorii aktywów, które mogą łączyć wartość bliską nominałowi, bezpośredni wykup i wysoką płynność z rozliczeniem natywnym dla blockchain.
Proponowane podejście FASB zachowuje wymagający test. Etykieta tokena i powiązanie rynkowe nie wystarczą. Skład rezerw, bezpośrednie umowne prawa do wykupu, wymienialność na znaną kwotę środków pieniężnych i obowiązujące regulacje stają się częścią oceny.
Jeśli wytyczne staną się ostateczne, konsekwencje mogą wykraczać poza prezentację sprawozdań finansowych. Zespoły ds. skarbu przedsiębiorstw miałyby jaśniejsze ramy rachunkowości do decydowania, czy niektóre stablecoiny mogą uczestniczyć w zarządzaniu gotówką, przepływach kapitału obrotowego i procesach rozliczeniowych. Mogłoby to uzupełnić infrastrukturę płatności przedsiębiorstw już rozwijaną wokół regulowanych stablecoinów.
Jednak klasyfikacja rachunkowa nie może usunąć podstawowego ryzyka ekonomicznego. Stablecoin pozostaje zależny od swojego emitenta, rezerw, architektury wykupu i technologii, nawet gdy pojawia się w tej samej kategorii sprawozdania finansowego co inne ekwiwalenty gotówki.
Zmiana strukturalna nie polega więc na tym, że „krypto staje się gotówką”. Polega na tym, że niektóre cyfrowe instrumenty rozliczeniowe mogą stać się wystarczająco podobne do gotówki, aby konwencjonalne ramy rachunkowości mogły je oceniać obok tradycyjnych narzędzi płynnościowych. Jeśli tak się stanie, adopcja stablecoinów może być coraz częściej napędzana użytecznością skarbową, a nie spekulacją na rynku krypto.
Źródła
MEXC On-Chain Daily Report — Stablecoiny mogą być klasyfikowane jako ekwiwalenty gotówki:
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Financial Accounting Standards Board — Ekwiwalenty gotówki: Wzmocnienie ujawnień i klasyfikacja niektórych aktywów cyfrowych:
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
Historia projektów FASB — Ekwiwalenty gotówki i niektóre aktywa cyfrowe:
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
Protokół z posiedzenia Rady FASB z 15 kwietnia 2026 r.:
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.