Kalshi przygotowuje się do wejścia na instytucjonalny rynek instrumentów pochodnych na inflację z proponowanymi kontraktami futures notowanymi na giełdzie, powiązanymi ze wskaźnikiem cen konsumpcyjnych (CPI) w U.S. Według raportu Bloomberga z 23 października 2026 r. operator rynku predykcyjnego planuje na grudzień uruchomienie futures śledzących zarówno główny CPI, jak i bazowy CPI, który wyklucza żywność i energię. Firma zaangażowała Michaela Ashtona, byłego tradera inflacyjnego Barclays znanego jako „Inflation Guy”, aby pomógł w zaprojektowaniu kontraktów i przyciągnięciu zainteresowania instytucjonalnego ze strony głównych banków i funduszy hedgingowych.
Inicjatywa Kalshi CPI Futures stanowi potencjalne rozszerzenie poza kontraktami opartymi na zdarzeniach, które ugruntowały pozycję Kalshi na rynkach predykcyjnych. Jej istniejące kontrakty inflacyjne pozwalają traderom spekulować, czy CPI przekroczy określone progi, ale inwestorzy instytucjonalni często wymagają instrumentów o bardziej ciągłej ekspozycji na zmiany danych ekonomicznych. Standaryzowane futures na inflację mogłyby potencjalnie rozwiązać tę różnicę, pod warunkiem że ich wycena, rozliczenie i charakterystyka płynności spełnią profesjonalne wymagania handlowe.
Planowane kontrakty nie zostały jeszcze uruchomione, a Kalshi nie potwierdziła formalnie grudniowej daty notowania. Ich ewentualne znaczenie komercyjne będzie zależeć od czegoś więcej niż status regulacyjny czy dostępność produktu. Kluczowe pytanie brzmi, czy platforma kojarzona z rynkami predykcyjnymi może ustanowić głębokość rynku, ustalenia rozliczeniowe i trwały udział instytucji niezbędne do konkurowania w tradycyjnym handlu makroekonomicznymi instrumentami pochodnymi.
Najważniejsze wnioski
- Kalshi opracowuje futures powiązane z CPI, celując w możliwe uruchomienie w grudniu 2026 r., choć data pozostaje niepotwierdzona.
- Proponowane produkty śledziłyby główną i bazową inflację w USA, zamiast jedynie rozliczać pojedyncze predykcje zdarzeń CPI.
- Przyjęcie instytucjonalne będzie zależeć od płynności, standaryzowanych specyfikacji kontraktów, ustaleń dotyczących depozytów zabezpieczających i skuteczności hedgingu.
- Istniejące kontrakty predykcyjne na CPI nie zapewniają takiej samej ekspozycji jak konwencjonalny instrument futures na inflację.
- Inicjatywa mogłaby rozszerzyć rolę Kalshi z handlu opartego na zdarzeniach w kierunku instytucjonalnego zarządzania ryzykiem makroekonomicznym.
Kalshi CPI Futures: Co właściwie jest planowane?
Proponowane futures na inflację Kalshi stanowią próbę konkurowania o inny rodzaj transakcji finansowej niż te, które dominują w jej istniejącej działalności na rynku predykcyjnym. Bloomberg poinformował 23 października, że firma przedstawiała bankom i funduszom hedgingowym plany kontraktów notowanych na giełdzie, powiązanych bezpośrednio z głównym i bazowym CPI. Proponowana struktura zapadalności obejmowałaby każdy z kolejnych 12 miesięcy referencyjnych, a następnie kontrakty związane z majem i listopadem w ciągu kolejnych czterech lat. Firma rzekomo rozważa handel od niedzieli do piątku, a Kalshi Klear wskazano jako zamierzoną jednostkę rozliczeniową. Szczegóły te pochodzą z relacjonowanych materiałów marketingowych, a nie z sfinalizowanych publicznych specyfikacji kontraktów, co oznacza, że ważne elementy produktu mogą się zmienić przed uruchomieniem. Kalshi potwierdziła, że pracuje nad futures na CPI, ale odmówiła podania ostatecznej daty wprowadzenia.
Ekspansja opiera się na istniejącym rynku kontraktów na zdarzenia związane z inflacją. Kalshi oferuje już produkty pozwalające uczestnikom handlować predykcjami dotyczącymi miesięcznych wzrostów CPI, rocznych stóp inflacji oraz tego, czy określone wartości przekroczą ustalone progi. Te rynki mogą agregować informacje o oczekiwanych wynikach gospodarczych i pozwalać traderom zajmować pozycje na poszczególnych publikacjach. Jednak profesjonalni inwestorzy makro często zarządzają portfelami, których wrażliwość na inflację jest ciągła, a nie binarna. Portfele obligacji, papiery wartościowe powiązane z inflacją i instrumenty pochodne na stopy procentowe mogą zmieniać wartość w różnych scenariuszach inflacyjnych, tworząc popyt na kontrakty bardziej przypominające tradycyjne instrumenty hedgingowe. Proponowane futures Kalshi miałyby próbować zaspokoić ten popyt, wychodząc poza wąsko zdefiniowany wynik zdarzenia w kierunku instrumentu, którego wartość mogłaby reagować bardziej bezpośrednio na zmiany bazowego wskaźnika inflacji.
Jak miałyby działać Kalshi CPI Futures?
Kalshi CPI Futures mają zapewnić standaryzowaną ekspozycję na pomiary inflacji w USA, choć ich ostateczna metodologia rozliczenia, wielkość ticka, mnożnik kontraktu i wymogi dotyczące depozytów zabezpieczających nie zostały publicznie potwierdzone w dostępnym ogłoszeniu. Konwencjonalny kontrakt futures na CPI zazwyczaj odnosiłby się do uzgodnionego wskaźnika inflacji lub publikowanego pomiaru i pozwalałby uczestnikom kupować lub sprzedawać ekspozycję na tę wartość. Jego rentowność zależałaby od konkretnych zasad wyceny i rozliczenia kontraktu, a nie tylko od tego, czy publikowana liczba przekroczyła pojedynczy próg. Dla porównania, binarny kontrakt na zdarzenie CPI wypłaca zgodnie z określonym warunkiem, takim jak to, czy miesięczna inflacja przekracza podany procent. Ta różnica może istotnie zmienić sposób, w jaki pozycje reagują na niespodzianki inflacyjne i jak skutecznie offsetują ryzyka w istniejącym portfelu inwestycyjnym.
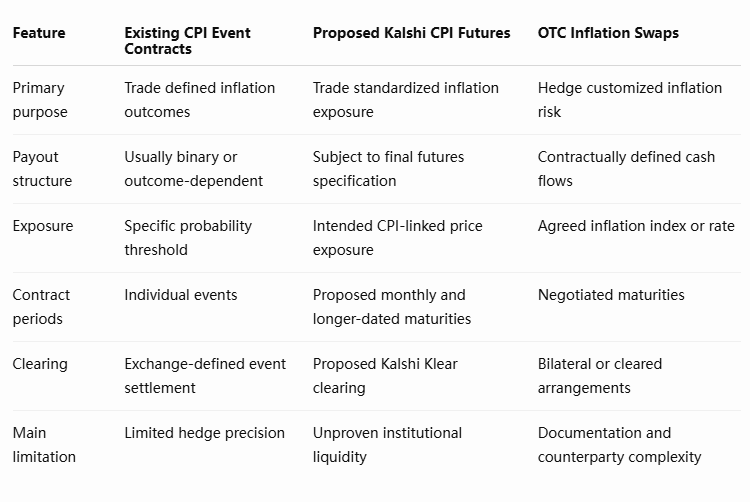
Proponowany harmonogram zapadalności jest potencjalnie istotny, ponieważ ekspozycja na inflację wykracza poza najbliższą publikację danych gospodarczych. Inwestorzy instytucjonalni mogą chcieć zarządzać ryzykiem związanym z oczekiwaniami inflacyjnymi na kilka miesięcy lub lat, a standaryzowana krzywa kontraktów mogłaby zapewnić większą elastyczność niż oddzielne zakłady na poszczególne ogłoszenia. Niemniej jednak dłuższy zakres zapadalności nie stworzyłby automatycznie użytecznej płynności we wszystkich kontraktach. Aktywność handlowa często koncentruje się na najbliższych lub referencyjnych terminach zapadalności, pozostawiając rzadziej handlowane kontrakty z szerszymi spreadami i wyższymi kosztami wykonania. Kalshi musiałoby zapewnić wystarczająco spójne wyceny i działalność animatorów rynku, aby proponowana struktura stała się użyteczna poza najbliższymi publikacjami CPI.
Dlaczego zabezpieczanie przed inflacją jest trudniejsze niż przewidywanie CPI
Przewidywanie kierunku ogłoszenia inflacji i zabezpieczanie ekspozycji ekonomicznej tworzonej przez inflację to zasadniczo różne działania. Inwestor może poprawnie przewidzieć, że CPI przekroczy konsensus rynkowy, nie posiadając jednak instrumentu, który kompensuje straty w innych częściach portfela. Inflacja wpływa na rentowność obligacji nominalnych, realne stopy procentowe, oczekiwania banków centralnych, koszty finansowania przedsiębiorstw oraz wycenę aktywów finansowych poprzez różne kanały. Związek między konkretną publikacją CPI a wartością pozycji w obligacjach lub kontraktach futures na stopy procentowe może zatem być niestabilny. Kontrakt bezpośrednio powiązany z CPI może oferować bardziej ukierunkowane źródło ekspozycji na inflację, ale jego zdolność do zabezpieczania portfela zależy od konstrukcji rozliczenia instrumentu, jego wrażliwości na odpowiedni miernik inflacji oraz okresu objętego bazowym zobowiązaniem lub inwestycją.
Rozważmy zarządzającego inwestycjami posiadającego aktywa narażone na nieoczekiwanie utrzymującą się inflację. Zarządzający może szukać ochrony przed wynikami inflacji powyżej przyjętego poziomu bazowego, ale kontrakt binarny skoncentrowany na tym, czy CPI w następnym miesiącu przekroczy próg, może generować nieciągłą wypłatę. Niewielka różnica między opublikowanym wynikiem a progiem może zadecydować o całym wyniku rozliczenia, podczas gdy wrażliwość portfela na inflację może zmieniać się bardziej stopniowo. Kontrakt futures odnoszący się do odpowiedniego miernika CPI mógłby potencjalnie oferować bliższy związek między zabezpieczeniem a zarządzaną zmienną ekonomiczną. Nawet wtedy pozostałyby istotne różnice między zrealizowanym CPI, oczekiwaniami rynkowymi a wyceną aktywów wrażliwych na inflację. Skuteczne zabezpieczanie wymaga zbadania tych zależności, a nie zakładania, że każdy kontrakt powiązany z inflacją zapewnia wymienną ochronę.
Płynność to drugie główne wyzwanie. Instrumenty pochodne na inflację są wykorzystywane przez zaawansowanych uczestników rynku, którzy często wymagają znacznych transakcji, wiarygodnych kwotowań dwustronnych oraz możliwości dostosowywania pozycji bez nadmiernego wpływu na rynek. Kontrakt może być koncepcyjnie dobrze dostosowany do zabezpieczania, a mimo to pozostawać komercyjnie nieatrakcyjny, jeśli traderzy nie mogą efektywnie wchodzić w pozycje lub z nich wychodzić. Animatorzy rynku muszą również być w stanie zabezpieczać własne ekspozycje, zarządzać zabezpieczeniem oraz spójnie wyceniać instrument względem powiązanych rynków. Dla Kalshi ustanowienie tych powiązań może okazać się trudniejsze niż samo wprowadzenie kontraktów. Ostateczna wiarygodność proponowanego produktu będzie zależeć od tego, czy banki i fundusze są przygotowane nie tylko do wyrażenia zainteresowania, ale także do zaangażowania kapitału handlowego i zapewnienia powtarzalnego udziału w rynku.
Czy Kalshi może konkurować z tradycyjnymi giełdami futures?
Propozycja Kalshi wchodzi na rynek historycznie zdominowany przez ugruntowaną infrastrukturę instrumentów pochodnych, a nie przez platformy rynków predykcyjnych. Giełdy takie jak CME Group i Intercontinental Exchange wspierają rozległą aktywność w zakresie instrumentów pochodnych na stopy procentowe, obligacje i powiązane instrumenty makroekonomiczne, podczas gdy instytucjonalną ekspozycję na inflację można również uzyskać poprzez swapy inflacyjne, rządowe papiery wartościowe indeksowane inflacją i inne instrumenty. Proponowane kontrakty futures na CPI niekoniecznie konkurowałyby z każdym z tych produktów na identycznych warunkach. Standaryzowany kontrakt bezpośrednio powiązany z indeksem inflacji mógłby służyć węższemu celowi, potencjalnie przyciągając inwestorów, którzy chcą bardziej wyraźnego związku między opublikowanym miernikiem CPI a ich ekspozycją handlową. Bloomberg poinformował, że CME wcześniej próbowało wprowadzić kontrakty futures na CPI, ale obecnie ich nie oferuje, co ilustruje, że sama dyferencjacja produktu nie gwarantuje stworzenia zrównoważonego rynku.
Istniejąca infrastruktura instytucjonalna i regulacyjna Kalshi może zapewnić punkt wejścia, ale wymagania profesjonalnego rynku futures różnią się od tych związanych ze spekulacją opartą na zdarzeniach. Banki i fundusze hedgingowe zazwyczaj oceniają niezawodność rozliczeń, efektywność zabezpieczeń, limity pozycji, udział animatorów rynku, przejrzystość cen oraz dostępność instrumentów służących do zabezpieczania powiązanych ekspozycji. Rozważają również, czy przyjęcie nowej giełdy wiąże się z kosztami operacyjnymi przewyższającymi korzyści ze specjalistycznego kontraktu. Nawet jeśli proponowane kontrakty futures na CPI mają atrakcyjną konstrukcję wypłaty, mogą mieć trudności z przyciągnięciem aktywności instytucjonalnej, jeśli traderzy mogą zarządzać podobnymi ryzykami efektywniej za pośrednictwem ugruntowanych instrumentów. Wyzwaniem Kalshi jest zaoferowanie wystarczająco wartościowej formy ekspozycji na inflację przy jednoczesnym budowaniu sieci płynności niezbędnej do uczynienia tej ekspozycji praktyczną.
Proponowane zaangażowanie Michaela Ashtona zapewnia odpowiednią wiedzę specjalistyczną w zakresie rynku, ale nie należy go mylić z dowodem na przyszły sukces handlowy. Projektanci produktów mogą ulepszać specyfikacje kontraktów i nawiązywać relacje z potencjalnymi uczestnikami, jednak głębokość rynku ostatecznie powstaje poprzez powtarzające się transakcje między kupującymi, sprzedającymi i dostawcami płynności. Instytucje mogą początkowo testować futures z małymi pozycjami, zanim zaangażują znaczący kapitał. Powstały rynek może rozwijać się stopniowo, koncentrować się wokół określonych terminów zapadalności lub pozostać ograniczony, jeśli wycena będzie znacznie odbiegać od powiązanych instrumentów inflacyjnych. Te możliwości sprawiają, że zrealizowany wolumen obrotu i otwarte pozycje są bardziej informacyjne niż liczba instytucji, do których zwrócono się podczas wstępnego marketingu.
Czego faktycznie wymagałoby przyjęcie instytucjonalne?
Pierwszym istotnym wskaźnikiem byłaby trwała dwustronna płynność w kontraktach najbardziej istotnych dla inwestorów instytucjonalnych. Początkowy wolumen obrotu mógłby być podwyższony przez uwagę związaną z premierą, nie wykazując, że rynek wspiera rutynowe zarządzanie ryzykiem. Trwalszą miarą byłoby połączenie otwartych pozycji, spreadów bid-ask, głębokości arkusza zleceń oraz zdolności do realizacji większych transakcji bez znaczącego ruchu cen. Traderzy instytucjonalni potrzebowaliby również pewności, że ceny pozostają zgodne z bazowym odniesieniem CPI i powiązanymi rynkami inflacyjnymi. Utrzymujące się różnice w wycenie mogą tworzyć okazje handlowe, ale mogą również zniechęcać hedgerów, jeśli wprowadzają niepewność co do relacji między kontraktem futures a ekspozycją, którą ma on zarządzać.
Wymogi rozliczeniowe i zabezpieczeniowe również wpłyną na przyjęcie. Profesjonalne biura tradingowe działają w ramach ustalonych systemów zarządzania ryzykiem i oceniają, jak efektywnie pozycje mogą być deponowane, finansowane i rozliczane. Jeśli proponowane produkty nakładają stosunkowo wysokie wymogi zabezpieczeniowe lub nie mogą być wygodnie zintegrowane z istniejącymi procesami ryzyka, ich użyteczność może być ograniczona pomimo atrakcyjnych specyfikacji kontraktów. Odwrotnie, skuteczny model rozliczeń w połączeniu z niezawodnym animowaniem rynku mógłby wspierać przyjęcie przez instytucje poszukujące bardziej bezpośredniej ekspozycji na inflację. Czynniki te nie mogą być w pełni ocenione, dopóki Kalshi nie opublikuje ostatecznych zasad kontraktów, ustaleń dotyczących depozytów zabezpieczających i szczegółów operacyjnych. Obecne ogłoszenie ustanawia intencję strategiczną, a nie udowodnioną funkcjonalność rynku instytucjonalnego.
Perspektywa MEXC: Rynki predykcyjne potrzebują instytucjonalnej struktury rynku
Planowane kontrakty futures na CPI Kalshi ilustrują możliwą ewolucję relacji między rynkami predykcyjnymi a tradycyjnymi rynkami instrumentów pochodnych. Kontrakty na zdarzenia pokazują, że ceny rynkowe mogą agregować oczekiwania dotyczące wyników gospodarczych, ale instytucjonalne rynki finansowe wymagają czegoś więcej niż informacyjnych prawdopodobieństw. Zależą one od produktów zdolnych do ciągłego przenoszenia ryzyka, pomieszczenia znacznych pozycji i utrzymywania wykonalnych cen w różnych warunkach rynkowych. Kalshi testuje, czy jego istniejąca infrastruktura giełdowa i ramy regulacyjne mogą wspierać tę bardziej wymagającą funkcję. Jego wcześniejszy model rynku zdarzeń pozostaje istotny, ale propozycja wartości kontraktów futures na CPI byłaby oceniana poprzez skuteczność zabezpieczenia i głębokość obrotu, a nie wyłącznie poprzez dokładność predykcyjną.
To rozróżnienie wpływa również na to, jak Kalshi powinno być porównywane z innymi dostawcami rynków predykcyjnych. Jak wyjaśniono w przewodniku MEXC po regulowanych kontraktach na zdarzenia Kalshi, istniejące produkty platformy generalnie koncentrują się na zdefiniowanych wynikach ze świata rzeczywistego. Kontrakty futures na inflację przesunęłyby działalność w kierunku instrumentów zaprojektowanych dla szerszej ekspozycji makroekonomicznej. Jeśli planowane kontrakty przyciągną trwały udział instytucjonalny, ten rozwój mógłby wykazać ścieżkę dla operatorów rynków predykcyjnych do rozszerzenia działalności na specjalistyczną infrastrukturę instrumentów pochodnych. Jeśli płynność pozostanie niska, próba pokazałaby raczej, dlaczego tradycyjne giełdy futures zachowują przewagi, których nie można odtworzyć wyłącznie poprzez innowacje kontraktowe.
Kalshi potrzebuje płynności, a nie tylko kontraktu na inflację
Proponowane kontrakty futures na CPI Kalshi stanowią potencjalnie znaczące rozszerzenie jego modelu biznesowego, ale najbardziej doniosłym wydarzeniem nie byłoby wprowadzenie kolejnego produktu powiązanego z inflacją. Byłoby nim stworzenie rynku zdolnego do obsługi transakcji instytucjonalnych, których istniejące kontrakty na zdarzenia nie są w stanie odpowiednio pomieścić. Platforma zbudowana wokół zdefiniowanych wyników gospodarczych może posiadać cenne doświadczenie w agregowaniu oczekiwań, jednak profesjonalne zarządzanie ryzykiem inflacyjnym wymaga ciągłego wyceniania, niezawodnej realizacji, wystarczającej infrastruktury zabezpieczeń oraz instrumentów, które w istotny sposób odpowiadają ryzykom, którymi inwestorzy muszą zarządzać.
Inicjatywa Kalshi CPI Futures stanowi zatem test struktury rynku, a nie jedynie innowacji produktowej. Banki i fundusze hedgingowe mogą mieć powody, by analizować kontrakty bezpośrednio powiązane z CPI ogólnym i bazowym, szczególnie gdy niepewność inflacyjna wpływa na wyceny obligacji, koszty finansowania i oczekiwania dotyczące polityki pieniężnej. Jednak specjalistyczny kontrakt giełdowy przyciągnie trwałe zastosowanie tylko wtedy, gdy uczestnicy będą mogli efektywnie otwierać, utrzymywać i zamykać pozycje. Istnienie potencjalnej potrzeby zabezpieczenia nie gwarantuje, że wokół nowo wprowadzonego kontraktu rozwinie się niezależnie płynny rynek.
Kolejnymi kamieniami milowymi są potwierdzenie harmonogramu uruchomienia, publikacja ostatecznych specyfikacji kontraktów, wyjaśnienie ustaleń dotyczących depozytów zabezpieczających i rozliczeń oraz udział animatorów rynku. Po rozpoczęciu handlu otwarte pozycje, wykonalne spready, głębokość rynku i powtarzająca się aktywność instytucjonalna zapewnią bardziej wiarygodną ocenę adopcji niż sam początkowy wolumen.
Szansa Kalshi polega na wprowadzeniu bardziej bezpośredniej ekspozycji na inflację do standaryzowanego środowiska giełdowego, ale jego zdolność do konkurowania z ugruntowaną infrastrukturą instrumentów pochodnych będzie zależeć od płynności i zdolności transferu ryzyka, które zdoła zbudować wokół tego produktu. Dopóki te warunki nie zostaną wykazane, planowane rozszerzenie pozostaje obiecującym eksperymentem w zakresie struktury rynku, a nie dowodem na to, że rynki predykcyjne z powodzeniem weszły do instytucjonalnego handlu makroekonomicznymi instrumentami pochodnymi.
Źródła
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, 23 października 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Existing Inflation Prediction Markets:
https://kalshi.com/category/economics/inflation
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.