


Podsumowanie
• Zastosowanie systemów handlu AI przesuwa się z krótkoterminowego przewidywania cen na identyfikację reżimów rynkowych, ranking międzyaktywowy, budżetowanie ryzyka, ekstrakcję zdarzeń i kontrolę kosztów wykonania; wartość modeli będzie coraz częściej mierzona zwrotem po kosztach i stabilnością ryzyka.
• Aktywa kryptowalutowe i rynki akcji dzielą czynniki napędzające, takie jak płynność, apetyt na ryzyko i styl wzrostowy; BTC, ETH, SOL, indeksy technologiczne i liderzy AI muszą zostać włączone do jednolitego frameworku ryzyka, aby uniknąć sytuacji, w której dywersyfikacja klas aktywów maskuje koncentrację czynników.
• Strategia GCRA (Gate Cross-Asset Regime Allocation) tworzy dzienne pozycje poprzez sygnały trendu, tłoku, zmienności i korelacji w wielu horyzontach oraz ustala ograniczenia dotyczące dźwigni, obsunięcia kapitału, depozytu zabezpieczającego i awarii modelu, zapewniając jasną ścieżkę dla handlu papierowego i walidacji na małą skalę na żywo.
• Gate spot, kontrakty wieczyste, bezpośredni dostęp do akcji, TradFi CFD i TradFi Perps tworzą międzyaktywowy system wykonania; wybór produktu zależy od okresu utrzymywania, kierunku handlu, płynności, stóp finansowania, kosztów overnight i zasad konta.
Wprowadzenie
Wartość badawcza systemów handlu AI koncentruje się na identyfikacji reżimów rynkowych, rankingu międzyaktywowym, budżetowaniu ryzyka, ekstrakcji zdarzeń tekstowych i kontroli kosztów wykonania. Powierzanie kierunku następnej świecy pojedynczemu modelowi czyni go podatnym na szum, przeuczenie i zmiany reżimów rynkowych. Niniejszy raport buduje strategię międzyaktywową, którą można uruchamiać codziennie w celu walidacji na żywo, włączając BTC, ETH, SOL, SPY, QQQ i akcje łańcucha przemysłowego AI do jednolitego frameworku, oraz uzupełnia routing produktów w oparciu o godziny handlu, koszty finansowania, struktury kont i możliwości krótkiej sprzedaży różnych produktów Gate.
Sekcja kryptowalut wykorzystuje 7-dniowe zwroty, 7/30/90-dniową zmienność, dzienny RSI, ADX, stopy finansowania, wskaźniki long/short i 24-godzinne zmiany otwartego zainteresowania; sekcja akcji obserwuje ścieżkę z ostatniego miesiąca, względną siłę indeksu, zwroty poszczególnych akcji względem indeksu i okna zdarzeń. Dane Gate pokazują, że BTC, ETH i SOL wzrosły odpowiednio o około 21,3%, 27,4% i 25,3% w ciągu ostatnich 7 dni, przy dziennym RSI dla wszystkich trzech aktywów powyżej 75, a otwarte zainteresowanie spadło o 1,84%–3,31% w ciągu ostatnich 24 godzin. Rynek znajduje się w mieszanym stanie kontynuacji średnioterminowego trendu, rosnącego krótkoterminowego tłoku i marginalnego kurczenia się dźwigni.
W artykule zaproponowano framework na żywo łączący reżimy wielohoryzontowe, podwójne oceny trendu i tłoku, targetowanie zmienności, ograniczenia korelacji międzyaktywowej i wykonanie produktów Gate. System tworzy pozycje docelowe raz dziennie; w ciągu dnia model odpowiada wyłącznie za wykonanie i przerwanie obwodu i nie odwraca często kierunku na podstawie krótkoterminowego szumu.
Niniejszy artykuł ma wyłącznie charakter badawczy i edukacyjny i nie stanowi porady inwestycyjnej, zachęty do handlu, obietnicy zwrotu ani zautomatyzowanych instrukcji zleceń. Akcje, aktywa kryptowalutowe, CFD i kontrakty wieczyste mogą skutkować utratą kapitału. Dźwignia, luki cenowe, stopy finansowania i spadająca płynność mogą amplifikować straty.
I. Framework danych: od migawek do dowodów wielohoryzontowych
1.1 Warstwowanie horyzontów rynku kryptowalut
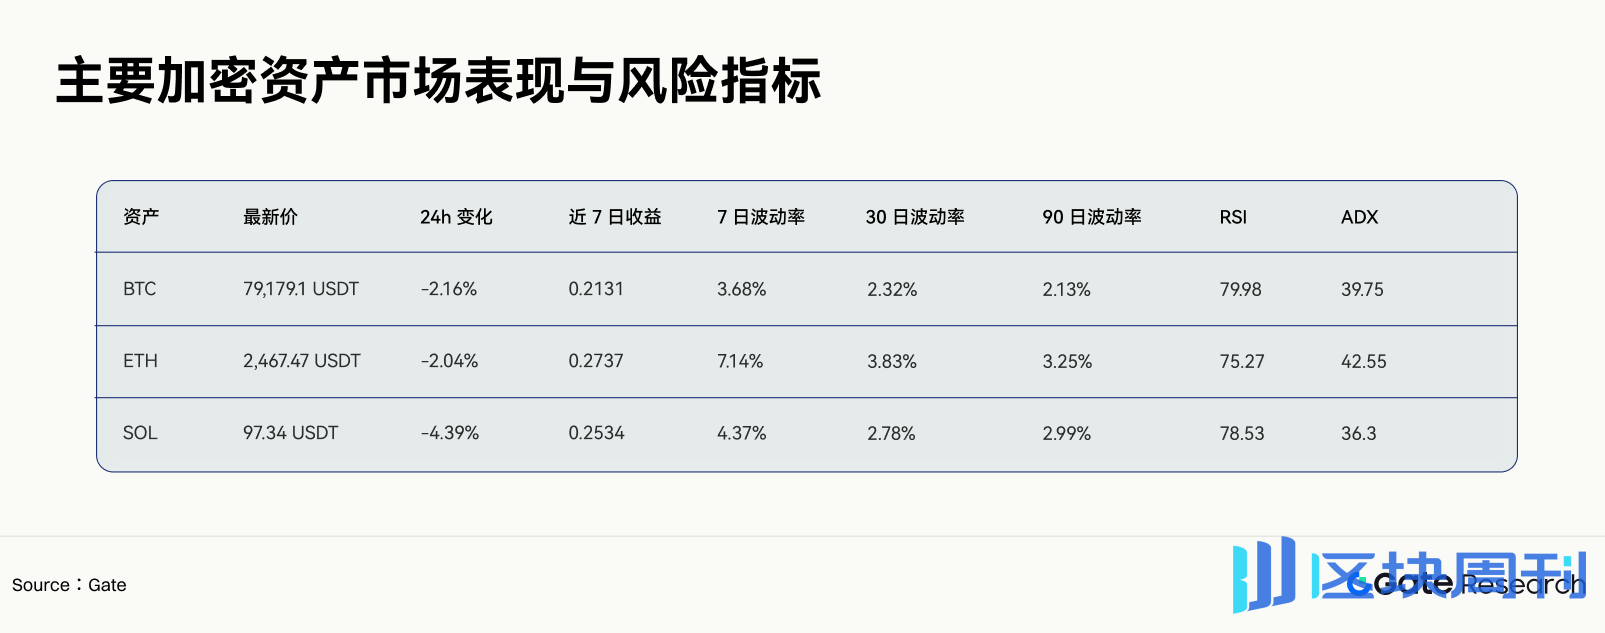
Dane na dzień: 26 sierpnia 2026 r. (wszystkie dane w tym artykule są aktualne na ten dzień)
7-dniowe zwroty wszystkich trzech aktywów są wyraźnie dodatnie, a jednodniowe cofnięcie nie przełamało trendu tygodniowego. 7-dniowa zmienność ETH osiągnęła 7,14%, blisko 1,86-krotności jej 30-dniowej zmienności, co wskazuje, że krótkoterminowa ekspansja zmienności koncentruje się w ETH. 7/30/90-dniowa zmienność BTC wynosi odpowiednio 3,68%, 2,32% i 2,13%; krótkoterminowe ryzyko również wzrosło, ale w mniejszym stopniu niż w przypadku ETH.
Ocena wielohoryzontowa przebiega w następującej kolejności:
• Wskaźniki 90-dniowe określają bazowe środowisko ryzyka;
• Wskaźniki 30-dniowe określają trend i budżet zmienności;
• Wskaźniki 7-dniowe identyfikują przyspieszenie, tłok i ekspansję zmienności;
• Dane 24-godzinne są wykorzystywane wyłącznie do potwierdzenia zmian pozycji i warunków wykonania.
1.2 Szerokość rynku kryptowalut i struktura finansowania

Indeks Strachu i Chciwości znajduje się na wysokim poziomie, podczas gdy AHR999 pozostaje w niższym przedziale; oba wskaźniki obejmują różne horyzonty. Strategia utrzymuje ekspozycję alokacyjną w długim horyzoncie i ogranicza nową dźwignię w krótkim horyzoncie. Dominacja BTC zbliża się do 60%, a indeks sezonu altcoinów wynosi tylko 37; wzrosty rynkowe pozostają skierowane ku aktywom o wysokiej płynności, a szeroka dyfuzja altcoinów nie została jeszcze potwierdzona.
1.3 Pozycjonowanie instrumentów pochodnych: oddzielne traktowanie siły trendu i tłoku

Spadki cen i spadek otwartych pozycji występują równolegle, a fundusze z dźwignią znajdują się w fazie wycofywania. Wskaźnik kupna/sprzedaży taker dla BTC pozostaje nieznacznie powyżej 1, podczas gdy ETH i SOL są już poniżej 1. Wskaźnik long/short dla SOL osiągnął 1,82, wyższy tłok niż w BTC i ETH. System zmniejsza wielkość pozycji długich na tym etapie, ale nie otwiera bezpośrednio pozycji kontrariańskich na podstawie wysokiego RSI.
1.4 Rynek akcji wykorzystuje ścieżkę miesięczną i siłę relatywną
SPY zmienił się łącznie o około +3,66% między 27 lipca a 25 sierpnia 2026 r., przy czym maksima i minima zakresu wynosiły odpowiednio około 778,98 i 731,00. QQQ doświadczył -6,60% miesięcznego obsunięcia w lipcu, odbijając z 687,99 w dniu 31 lipca do 723,70 w dniu 12 sierpnia na początku sierpnia; styl wzrostowy przeszedł szybką naprawę. NVIDIA spadła z 225,01 do 208,48 między 17 a 24 sierpnia, a następnie odbiła do około 213 USD w dniu 25 sierpnia; ryzyko zdarzeń związanych z pojedynczymi akcjami jest wyższe niż ryzyko indeksu.
Moduł akcji nie generuje sygnałów transakcyjnych na podstawie wzrostu lub spadku QQQ lub NVIDIA w jakimkolwiek pojedynczym dniu. System wykorzystuje trzy serie cen relatywnych:
• QQQ / SPY: styl wzrostowy względem szerokiego rynku;
• NVDA / QQQ: liderzy AI względem indeksu technologicznego;
• BTC / QQQ: apetyt na ryzyko kryptowalut względem stylu wzrostowego akcji amerykańskich.
Nachylenie 20-dniowe, korelacja 60-dniowa i zmiany zmienności cen relatywnych wspólnie określają budżety ryzyka dla akcji i kryptowalut. Trzy dni handlowe przed i po datach wyników są oddzielnie oznaczane jako okna zdarzeń, a model nie może traktować luk zdarzeniowych jako zwykłych próbek trendu.
II. Strategie kwalifikujące się do handlu na żywo na małą skalę
2.1 Nazwa i cel strategii
Nazwa strategii: Gate Cross-Asset Regime Allocation, w skrócie GCRA.
Częstotliwość strategii to podejmowanie decyzji dziennie z wykonaniem co godzinę. Pula obserwacyjna obejmuje BTC, ETH, SOL, SPY, QQQ, NVDA, a także odpowiednie akcje, CFD lub TradFi Perps dostępne na rzeczywistych kontach Gate. Celem strategii jest przechwytywanie średnioterminowych zwrotów z trendu i siły relatywnej między aktywami przy jednoczesnym kontrolowaniu docelowej zmienności annualizowanej portfela w przedziale 10%–12%.
2.2 Dzienny harmonogram uruchomień
• UTC 00:10: Odczyt dziennych świec kryptowalut Gate, stóp finansowania, OI i danych o wolumenie obrotu;
• 30 minut po zamknięciu rynku amerykańskiego: Aktualizacja danych akcji, takich jak SPY, QQQ, NVDA;
• UTC 01:00: Obliczanie prawdopodobieństw reżimów, ocen aktywów i docelowego ryzyka na następny dzień;
• UTC 01:00–03:00: Wykonanie rebalansu aktywów kryptowalutowych;
• 30 minut po otwarciu następnego dnia handlowego w USA: Wykonanie rebalansu akcji lub CFD;
• Co 15 minut w ciągu dnia: Sprawdzanie warunków wyłącznika awaryjnego; dozwolone jest wyłącznie zmniejszanie pozycji, zawieszenie lub kontynuacja wykonania.
2.3 Punktacja reżimu rynkowego
RegimeScore = 0,30 × Trend + 0,20 × Szerokość + 0,20 × Płynność + 0,15 × Zmienność + 0,15 × Dźwignia
Każdy czynnik jest najpierw standaryzowany krocząco w obrębie własnego rynku, a zakres jest kompresowany do przedziału od -1 do +1. RegimeScore powyżej 0,35 wchodzi w reżim ekspansji ryzyka; poniżej -0,35 wchodzi w reżim defensywny; pozostały zakres wykorzystuje neutralny budżet.

2.4 Sygnały aktywów
Każde aktywo otrzymuje ocenę trendu i ocenę zatłoczenia:
TrendScore(i) = 0,35 × Mom20 + 0,25 × Mom60 + 0,20 × ADX + 0,20 × MA_Structure
CrowdingScore(i) = 0,30 × RSI + 0,25 × Funding + 0,25 × LongShortRatio + 0,20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0,50 × max(CrowdingScore(i), 0)
Wszystkie dane wejściowe są wartościami standaryzowanymi. Zatłoczenie jedynie osłabia sygnały długie i nie generuje automatycznie sygnałów krótkich. Pozycje krótkie wymagają FinalSignal poniżej -0,25 wraz z trzema potwierdzeniami: cena przebija poniżej 20-dniowej średniej kroczącej, ADX przestaje rosnąć, a OI rośnie podczas spadku.
2.5 Wzór na ustalanie wielkości pozycji
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1,5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol domyślnie wynosi 10%. RegimeMultiplier przyjmuje wartości 1,00, 0,70 i 0,35 odpowiednio w reżimie ekspansji ryzyka, neutralnym i defensywnym. ForecastVol wykorzystuje wyższą z szacunków 10-dniowego i 60-dniowego, aby zapobiec zbyt powolnym dostosowaniom pozycji, gdy zmienność gwałtownie rośnie.
2.6 Limity ryzyka w handlu na żywo
• Limit wkładu ryzyka pojedynczego aktywa: 20%;
• Limit łącznego wkładu ryzyka aktywów kryptowalutowych: 45%;
• Limit wkładu ryzyka tematycznego łańcucha przemysłu AI: 30%;
• Limit wykorzystania depozytu zabezpieczającego produktów lewarowanych: 25% kapitału własnego rachunku;
• Strata portfela w ciągu jednego dnia osiąga 1,5%: zaprzestać dodawania nowych pozycji;
• Strata portfela w ciągu jednego dnia osiąga 2,5%: zmniejszyć całkowity budżet ryzyka do 35% normy;
• Kroczące obsunięcie 20-dniowe osiąga 6%: wyjść ze wszystkich produktów lewarowanych i rozpocząć przegląd modelu;
• Rzeczywisty poślizg przekracza prognozowany poślizg dwukrotnie: zawiesić realizację dla tego produktu;
• Opóźnienie źródła danych rynkowych przekracza dwa cykle decyzyjne: utrzymać lub zmniejszyć pozycje; nie generować nowych pozycji.
2.7 Przykładowy wynik strategii na podstawie bieżących danych

Uwaga: Powyższe stanowi demonstrację modelu i nie reprezentuje konkretnych porad handlowych. Formalny handel na żywo wymaga ponownego obliczenia przy użyciu instrumentów dostępnych do obrotu na Gate w danym czasie, kosztów w czasie rzeczywistym i uprawnień rachunku.
III. Routing realizacji wielu produktów Gate

Bezpośredni dostęp do akcji, kontrakty CFD i TradFi Perps nie mogą być bezpośrednio wymieniane według nazwy tickera. Silnik routingu oblicza oczekiwany koszt utrzymania przed złożeniem zleceń:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
Gdy NetEdge jest mniejsze niż 0,10-krotność prognozowanej zmienności, anuluj zlecenie. Ten próg służy do odfiltrowania sygnałów o niewystarczającej przewadze handlowej i zbyt wysokim stosunku kosztów.
IV. Algorytmy wykonawcze i zarządzanie zleceniami
4.1 Dzielenie zleceń
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η jest dopasowywany na podstawie historycznych realizacji. Gdy rozmiar zlecenia przekracza 20% wykonalnego wolumenu pięciu najlepszych poziomów księgi zleceń, system przełącza się na etapowe zlecenia z limitem ceny lub wykonanie ważone czasem. Na rynkach kryptowalut wskaźniki uczestnictwa są obniżane w weekendy, w okresach rozliczeniowych oraz przed publikacją danych makroekonomicznych; dla akcji i kontraktów CFD stosuje się odrębne parametry kosztowe w ciągu 30 minut przed otwarciem i 15 minut przed zamknięciem.
4.2 Odpowiedzialność AI na warstwie wykonawczej
• Przekształcanie ogłoszeń, raportów kwartalnych i wydarzeń makroekonomicznych w kategorie zdarzeń, kierunek, czas trwania i poziom pewności;
• Identyfikacja nieprawidłowego poślizgu, opóźnień danych rynkowych, niewystarczającego salda konta i konfliktów sesji handlowych produktów;
• Generowanie atrybucji po transakcji, rozróżniając utratę sygnału, utratę kosztów i odchylenie wykonania;
• Wyzwalanie redukcji pozycji lub zawieszenia, ale nie może samodzielnie naruszać limitów pozycji, dźwigni i strat.
V. Proces backtestingu, handlu papierowego i wdrożenia na żywo
5.1 Projekt backtestu
Zaleca się stosowanie kroczącego okna 24 miesięcy do trenowania, 3 miesięcy do walidacji i 3 miesięcy do testowania, przesuwając się do przodu co trzy miesiące. Wszystkie parametry standaryzacji wykorzystują wyłącznie dane dostępne w danym momencie. Dane akcji wymagają skorygowanych cen, dane finansowe i makroekonomiczne zachowują czas pierwszej publikacji, a modele informacyjne nie mogą odczytywać retrospektywnych podsumowań.
Backtesty muszą uwzględniać prowizje, spready, poślizg, stopy finansowania, opłaty overnight za CFD, sesje handlowe akcji i luki cenowe. Gdy brakuje historycznych danych księgi zleceń, należy użyć modelu wskaźnika uczestnictwa w wolumenie do oszacowania wpływu i przeprowadzić testy warunków skrajnych kosztów przy 1x, 1,5x i 2x.
5.2 Progi wdrożeniowe

5.3 Metryki oceny
• Roczna stopa zwrotu, roczna zmienność, maksymalne obsunięcie, Calmar i Sortino;
• Rozkład zwrotów w różnych reżimach rynkowych;
• Różnica zwrotów przed i po kosztach, obrót i pojemność;
• Rank IC, okres półtrwania sygnału i kalibracja prawdopodobieństwa;
• Korelacje w okresach stresowych, wykorzystanie depozytu zabezpieczającego i odległość do likwidacji;
• Szczegółowa atrybucja zwrotu z modelu, zwrotu z doboru produktów i zwrotu z wykonania.
VI. Awaria modelu i wyłączniki bezpieczeństwa
System monitoruje dryf wejściowy, dryf relacji i dryf wykonania. Każdy z poniższych warunków wyzwala degradację modelu:
• 20-dniowy Rank IC spada poniżej 10. percentyla historycznego;
• Zwrot po kosztach jest ujemny przez dwa kolejne okresy oceny;
• Rzeczywisty poślizg przekracza dwukrotność prognozowanej wartości pięć razy z rzędu;
• Korelacja portfela jest znacznie wyższa niż zakłada macierz stresowa;
• Pojedyncza cecha wnosi ponad 50% całkowitego wkładu modelu;
• Zmieniają się zasady produktu, sesje handlowe lub struktury opłat.
Po degradacji zachowane zostają jedynie funkcje targetowania zmienności, limitów ryzyka i redukcji pozycji, a moduł prognozowania przełącza się na liniowy baseline. Przywrócenie wymaga ukończenia kontroli danych, przeglądu parametrów i nowej walidacji out-of-sample.
VII. Wnioski
Tygodniowe trendy BTC, ETH i SOL pozostają silne, 7-dniowa zmienność wzrosła względem poziomów 30-dniowych i 90-dniowych, a sentyment i tłok w pozycjonowaniu znajdują się na wysokich poziomach. Spadek otwartych pozycji pokazuje, że fundusze lewarowane się kurczą, a pozycje krótkoterminowe powinny być poniżej normy. Na rynku akcji SPY utrzymywał dodatnie stopy zwrotu w ostatnich miesiącach, QQQ odrobił straty po lipcowym spadku, a NVIDIA wykazywała duże wahania przed oknem wyników. Aktywa kryptowalutowe i akcje wzrostowe dzielą czynniki płynności i apetytu na ryzyko, a portfele wymagają grupowania według źródła ryzyka.
Strategia GCRA zapewnia weryfikowalną ścieżkę do handlu na żywo. Identyfikacja reżimu na częstotliwości dziennej określa budżet ryzyka, podwójne oceny trendu i tłoku generują sygnały aktywów, targetowanie zmienności kontroluje całkowitą ekspozycję, limity korelacji adresują koncentrację międzymarketową, a routing produktów Gate porównuje koszty netto bezpośredniego dostępu do akcji, CFD, TradFi Perps, spot i kontraktów wieczystych. Wewnątrzdniowa AI odpowiada za ekstrakcję zdarzeń, optymalizację wykonania i monitorowanie anomalii, bez naruszania ustalonych granic ryzyka.
Bibliografia
• Gate TradFi: https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research to kompleksowa platforma badawcza poświęcona blockchain i kryptowalutom, która dostarcza czytelnikom dogłębne treści, w tym analizę techniczną, gorące spostrzeżenia, przeglądy rynku, badania branżowe, prognozy trendów i analizę polityki makroekonomicznej.
Zastrzeżenie
Inwestowanie na rynku kryptowalut wiąże się z wysokim ryzykiem. Zaleca się, aby użytkownicy przeprowadzili niezależne badania i w pełni zrozumieli charakter aktywów i produktów, które nabywają, przed podjęciem jakiejkolwiek decyzji inwestycyjnej. Gate nie ponosi odpowiedzialności za jakiekolwiek straty lub szkody spowodowane takimi decyzjami inwestycyjnymi.





