Guilhem Chaumont, dyrektor generalny animatora rynku kryptowalut Flowdesk, powiedział, że wraz z przenoszeniem akcji i ETF-ów przez instytucje finansowe do łańcucha bloków, stokenizowane akcje mają w ciągu najbliższych czterech do pięciu lat powtórzyć trajektorię wzrostu stablecoinów.
Chaumont wskazał, że uwaga branży kryptowalutowej przesuwa się z tokenizowanej waluty fiducjarnej na przenoszenie wysoce płynnych aktywów finansowych do sieci blockchain, a zatwierdzenie regulacyjne i zarządzanie ryzykiem instytucjonalnym określą tempo tego przesunięcia.
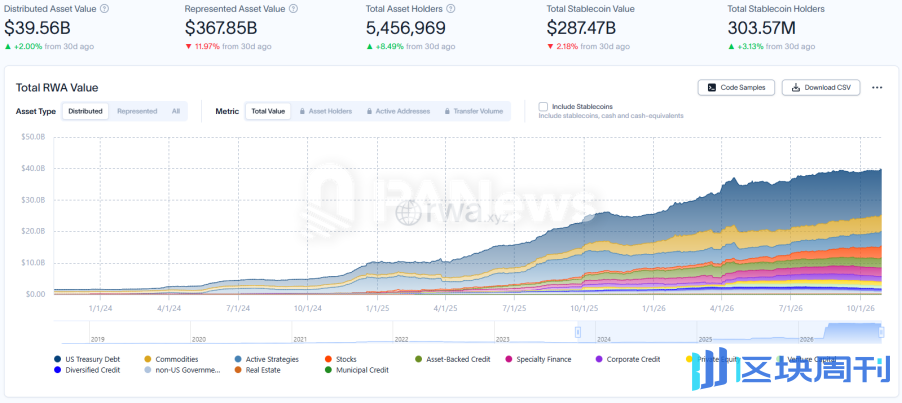
Według danych Token Terminal kapitalizacja rynkowa stokenizowanych akcji osiągnęła około 4,63 mld dolarów, co jest porównywalne z wielkością rynku stablecoinów w marcu 2020 roku. Od tego czasu stablecoiny rozszerzyły się prawie 64-krotnie do około 297 mld dolarów — liczba ta jest postrzegana jako punkt odniesienia dla potencjalnej przestrzeni wzrostu stokenizowanych akcji.
Obecny rynek jest silnie skoncentrowany, a Binance bStocks, Ondo Finance i xStocks łącznie odpowiadają za ponad 80% kapitalizacji rynkowej stokenizowanych akcji.
Chaumont opisał ostatnie cztery do pięciu lat jako „okres eksperymentowania ze stablecoinami” i uważa, że następna faza skupi się na aktywach o dojrzałej płynności, w tym akcjach i ETF-ach. Ostatecznie oczekuje się, że takie aktywa umożliwią całodobowy handel na blockchainie, uwalniając dostęp inwestycyjny od godzin handlowych tradycyjnych giełd.
Pomimo ciągłego wzrostu entuzjazmu wokół tokenizacji duże instytucje finansowe pozostają ostrożne co do przenoszenia dużych sum kapitału do łańcucha bloków. Chaumont zauważył, że trzy lata temu tylko bardzo niewielka liczba instytucji uważała, że tokenizacja reprezentuje przyszłość, podczas gdy dziś technologia ta zyskała szerokie uznanie w tradycyjnych finansach.
Jednak inwestorzy instytucjonalni nadal muszą odpowiedzieć na szereg pytań operacyjnych: czy aktywa można tokenizować na dużą skalę, w jaki sposób te aktywa będą przechowywane oraz czy związane z nimi ryzyka spełniają wewnętrzne wymogi zgodności. Chaumont szczególnie wskazał, że w kontekście platform kryptowalutowych, które nadal często doświadczają poważnych incydentów bezpieczeństwa, tokenizacja aktywów o skali miliardów dolarów przy zachowaniu instytucjonalnych standardów bezpieczeństwa jest szczególnie trudna.
Takie obawy nasiliły się jeszcze po incydencie bezpieczeństwa Binance — który spowodował około 6,3 mld dolarów nieautoryzowanych wypływów z gorących portfeli giełdy. Binance zobowiązała się do pokrycia strat użytkowników i oświadczyła, że około 3 mld dolarów dotkniętych aktywów zostało zamrożonych. Chaumont uważa, że incydenty o takiej skali są dokładnie powodem, dla którego zespoły ds. ryzyka instytucjonalnego niechętnie przenoszą duże salda do łańcucha bloków, nawet gdy regulatorzy zatwierdzili już stokenizowane produkty.
Oczekuje, że wraz z stopniowym dojrzewaniem ustaleń dotyczących przechowywania, infrastruktury rozliczeniowej i standardów regulacyjnych, przyjęcie instytucjonalne przyspieszy, umożliwiając stokenizowanym papierom wartościowym funkcjonowanie w ramach istniejących ram ryzyka finansowego.
Badania rynkowe Token Terminal pokazują, że około 86% stokenizowanych akcji jest zabezpieczonych strukturami zabezpieczeń — to znaczy, że zewnętrzny emitent posiada bazowe papiery wartościowe i emituje tokeny w łańcuchu reprezentujące ekspozycję na to aktywo. Tokenizacja prowadzona przez emitenta i produkty syntetyczne stanowią mniejszy udział, odzwierciedlając różne orientacje rynkowe dotyczące własności, przechowywania i ścieżek rozliczeniowych.
Rynek rozszerzył się gwałtownie w 2026 roku, wspinając się z mniej niż 1 mld dolarów na początku roku do ponad 4,6 mld dolarów pod koniec października. Jednak stokenizowane akcje obecnie nadal stanowią tylko bardzo niewielką część tradycyjnego rynku akcji, a ich wzrost niekoniecznie powtórzy krzywą stablecoinów.
Flowdesk świadczy usługi animowania rynku i handlu instytucjonalnego na ponad 150 platformach handlowych, pozycjonując się w segmencie infrastruktury, który może skorzystać na ekspansji rynku stokenizowanych aktywów. Chaumont uważa, że w nadchodzących latach o tempie przyjęcia decydować będzie środowisko regulacyjne i zaufanie instytucjonalne, a nie sama dostępność technologiczna.