Oryginał | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
W czasie, gdy giganty technologiczne z Doliny Krzemowej zbiorowo cierpią na „lęk przed wydatkami kapitałowymi na AI”, Apple odzyskało tron największej kapitalizacji rynkowej na świecie w niemal klasyczny sposób.
W przeciwieństwie do gigantów technologicznych takich jak Microsoft, Google i Amazon, które nieustannie rozbudowują centra danych i infrastrukturę obliczeniową, Apple konsekwentnie utrzymywało relatywnie powściągliwe wydatki kapitałowe. Opierając się na solidnych przepływach pieniężnych, Apple stało się „bezpieczną przystanią” dla napływu kapitału z Wall Street podczas minionej rundy zmienności wokół pytania, czy „AI osiągnęła szczyt”, a jego kapitalizacja rynkowa wyprzedziła wyprzedawaną Nvidię i chwilowo osiągnęła 5 bilionów dolarów.
Liczone od dołka pod koniec czerwca, kurs akcji Apple wzrósł w ciągu ostatnich czterech miesięcy o 25%, a kapitalizacja rynkowa zwiększyła się o około 1 bilion dolarów. Jednak stojąc na szczycie 5 bilionów dolarów, krajobrazowi towarzyszy chłód — wskaźnik ceny do zysku forward na poziomie aż 36x (w 99. percentylu własnej historii, około dwukrotnie więcej niż w przypadku S&P 500) oznacza, że rynek wycenił już premię za pewność Apple do ekstremum, znacznie zawężając margines błędu.
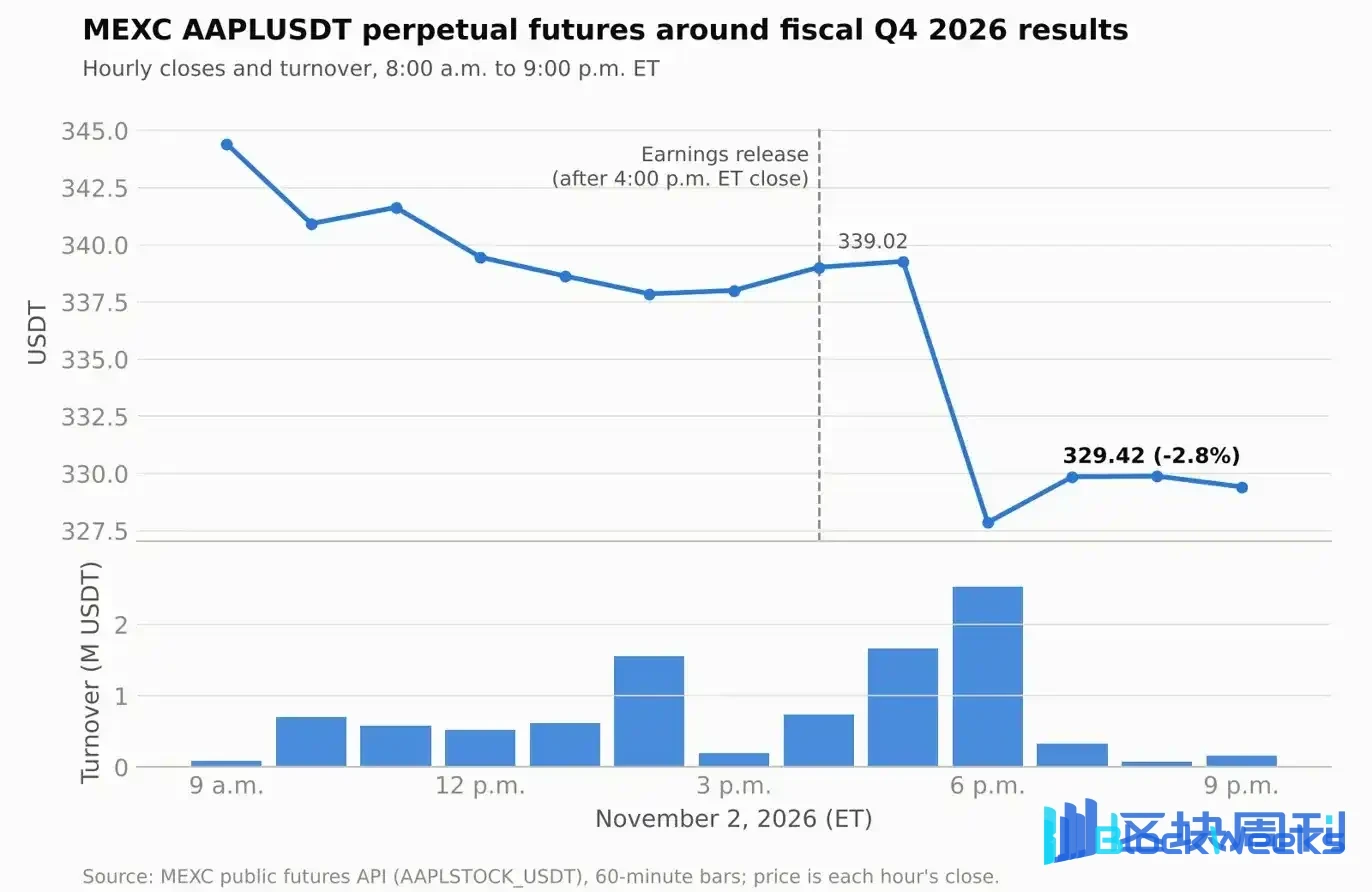
Po zamknięciu rynku amerykańskiego 3 listopada czasu pekińskiego John Ternus, który właśnie we wrześniu tego roku zastąpił Tima Cooka na stanowisku CEO Apple, przedstawił swój pierwszy raport wynikowy od objęcia sterów (wyniki za Q4 i cały rok obrotowy 2026). Choć zarówno przychody, jak i zysk netto przebiły oczekiwania Wall Street, kurs akcji Apple chwilowo wzrósł o 0,4% po godzinach, po czym gwałtownie spadł, w pewnym momencie tracąc ponad 4%. Na godzinę 9:30 czasu pekińskiego 3 listopada akcja znajdowała się tymczasowo na poziomie 328,81 dolarów, spadając o 2,81% po godzinach.
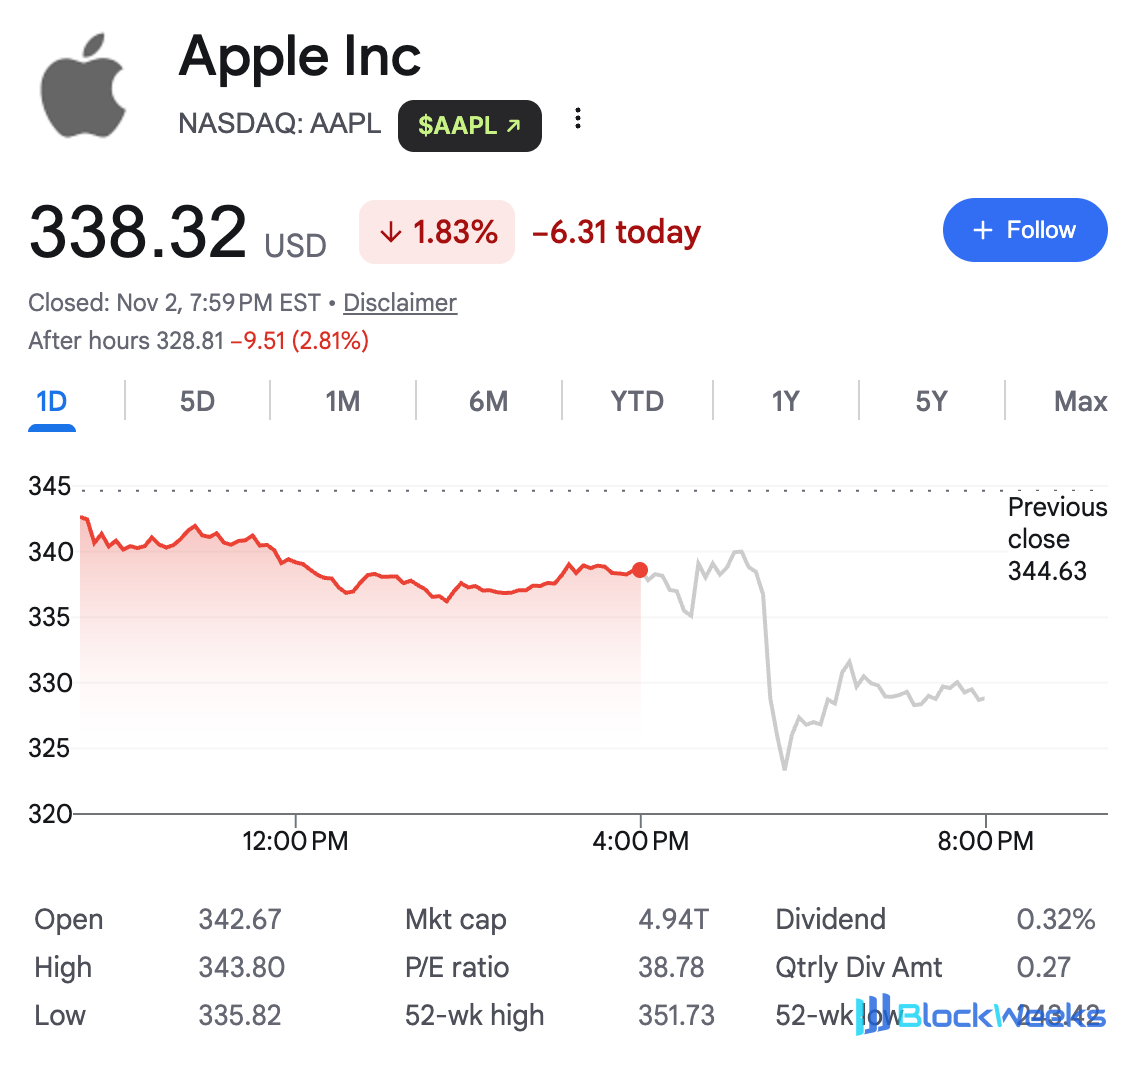
Rozbieżność konsensusu po godzinach zasadniczo ujawnia głębszą grę skrywającą się pod narracją „bezpiecznej przystani” — gdy dobrobyt widoczny w księgach spotyka się z cyklem podwyżek cen pamięci oraz strukturalnym spowolnieniem ekosystemu usług, korona na głowie Apple staje w obliczu swojego pierwszego prawdziwego testu obciążeniowego.
136,1 mld dolarów wolnych przepływów pieniężnych: fundament podtrzymujący kapitalizację rynkową 5 bilionów dolarów
Patrząc wyłącznie na kluczowe wskaźniki finansowe, rok obrotowy 2026 Apple faktycznie zakończył się całkiem pięknie.
Raport wynikowy pokazuje, że w czwartym kwartale obrotowym zakończonym 26 września 2026 roku Apple osiągnęło całkowite przychody w wysokości 114,477 mld dolarów, co oznacza wzrost o 11,72% rok do roku, nie tylko powyżej oczekiwań rynku na poziomie 113,47 mld dolarów, ale także przebijając górny przedział wcześniej podanych przez spółkę wytycznych wzrostu na poziomie 9% do 11%; kwartalny zysk netto wyniósł 30,711 mld dolarów, co oznacza wzrost o 11,81% rok do roku; rozwodniony zysk na akcję (EPS) osiągnął 2,1 dolara, co oznacza wzrost o 13,51% rok do roku, przekraczając oczekiwania rynku na poziomie 2 dolarów.
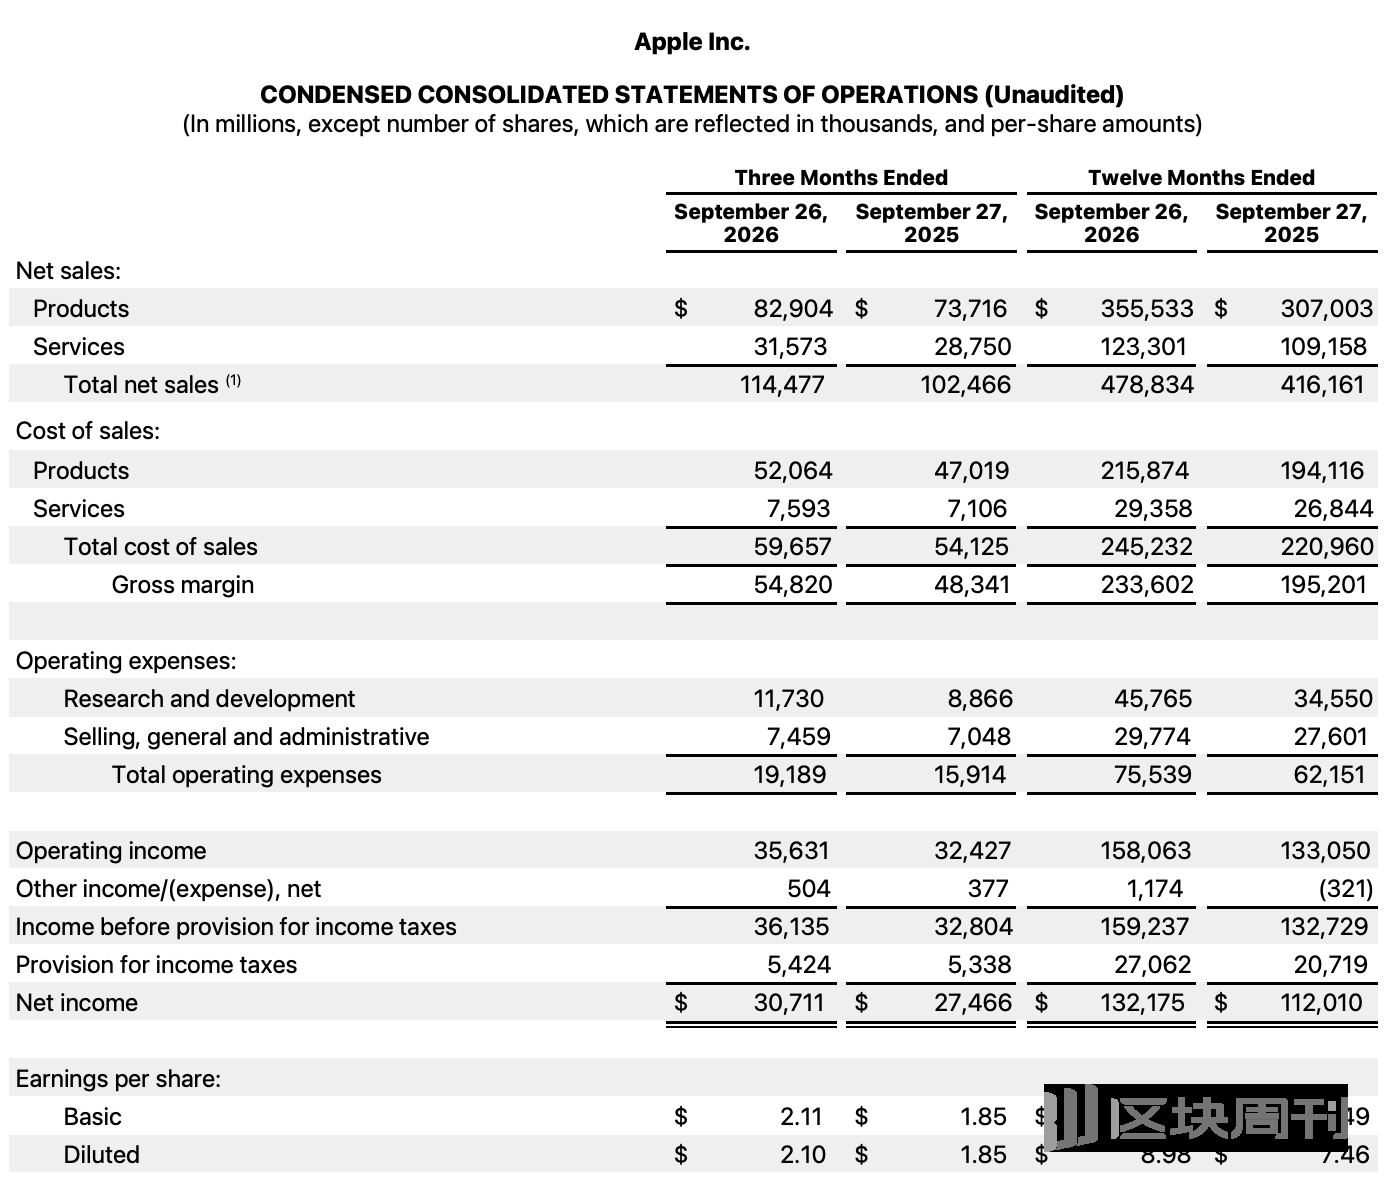
W całym roku obrotowym 2026 całkowite roczne przychody Apple osiągnęły rekordowy poziom 478,834 mld dolarów, co oznacza wzrost o 15,06% rok do roku, co stanowi najlepszy roczny wzrost sprzedaży od 2021 roku; roczny zysk netto osiągnął 132,175 mld dolarów, co oznacza wzrost o 18,00% rok do roku.
W czasie, gdy akcje spółek technologicznych są nerwowe, głównym atutem, który pozwala Apple pokonać Nvidię i powrócić na szczyt kapitalizacji rynkowej, jest zapisany w rachunku przepływów pieniężnych. W roku obrotowym 2026 przepływy pieniężne z działalności operacyjnej osiągnęły aż 145,097 mld dolarów, rosnąc o 30,15% rok do roku. Jeszcze bardziej uderzające dla Wall Street jest to, że podczas gdy Google, Meta i Amazon wydają hojnie, a nawet popadają w deficyty wolnych przepływów pieniężnych w walce o supremację obliczeniową w AI, całoroczne nakłady inwestycyjne Apple (CapEx, czyli wydatki pieniężne na środki trwałe) nie tylko nie wzrosły, ale wręcz skurczyły się o prawie 29% z 12,715 mld dolarów w roku obrotowym 2025 do 9,041 mld dolarów.

Model „wysokiej konwersji przychodów + lekkich nakładów inwestycyjnych” pozwolił Apple zgarnąć 136,056 mld dolarów wolnych przepływów pieniężnych w roku obrotowym 2026, rosnąc o prawie 38% rok do roku, i wsparł spółkę w przeprowadzeniu 86,390 mld dolarów skupu akcji własnych oraz 15,721 mld dolarów wypłat dywidend za cały rok — w cyklu, w którym zwrot z komercjalizacji AI pozostaje niejasny, ta ogromna maszyna do drukowania pieniędzy stała się najbardziej deficytowym pewnym aktywem w oczach inwestorów instytucjonalnych.
iPhone wciąż dźwiga ciężar, ale rozbieżność w segmencie sprzętu się pogłębia
Zdejmując powłokę całkowitych przychodów bijących oczekiwania, fundamenty sprzętowe Apple w tym kwartale wykazują wyraźny wzorzec „napędu dwurdzeniowego, dwóch zatrzymanych skrzydeł”.
Sztandarami wzrostu w tym kwartale są iPhone i Mac. W czwartym kwartale fiskalnym segment iPhone’a wniósł 57,583 mld dolarów przychodów, rosnąc o 17,46% rok do roku, ustanawiając rekordowy poziom dla kwartału wrześniowego i przekraczając rynkową prognozę 56,49 mld dolarów; segment Maca był wręcz największą niespodzianką kwartału, a jego przychody wzrosły o 23,68% rok do roku do 10,792 mld dolarów, znacznie przekraczając oczekiwania Wall Street na poziomie 9,7 mld dolarów.

Należy zauważyć, że seria iPhone 18 Pro w tym kwartale trafiła do oficjalnej sprzedaży dopiero 18 września, czyli zaledwie około dziewięciu dni przed końcem kwartału fiskalnego. Dlatego ten raport kwartalny w rzeczywistości nie odzwierciedla jeszcze w pełni całkowitej sprzedaży nowej generacji iPhone’a. Jeśli chodzi o wyczekiwanego iPhone’a Duo, choć Apple ogłosiło ten produkt we wrześniu, jego oficjalna data sprzedaży to 23 października, później niż data zakończenia raportu za ten kwartał. Dlatego iPhone Duo nie wniósł wkładu w przychody tego kwartału, a jego rzeczywiste wyniki rynkowe znajdą odzwierciedlenie dopiero w następnym kwartale fiskalnym.
Sądząc po obecnej sytuacji, iPhone Duo spotkał się po premierze z entuzjastycznym odbiorem rynku, ale pojawiły się także doniesienia, że niektórzy wcześni użytkownicy napotkali problemy z pękaniem ekranu i awariami wyświetlacza. Turnus przyznał podczas telekonferencji, że model znajduje się obecnie w „stanie ograniczonej podaży”. Choć podkreślił, że jedynie „bardzo niewielki odsetek” urządzeń został zwrócony lub wymieniony z powodu awarii, zwiększenie zdolności produkcyjnych i wydajności pozostaje poważnym wyzwaniem w okresie świątecznym.
Wśród pozostałych produktów przychody segmentu iPad w tym kwartale spadły o 10,40% rok do roku do 6,229 mld dolarów; segment Wearables, Home and Accessories, obejmujący Apple Watch i AirPods, również skurczył się o 7,91% do 8,300 mld dolarów, oba poniżej oczekiwań rynku.
Pod względem geograficznym przychody w Wielkich Chinach w czwartym kwartale fiskalnym wyniosły 17,539 mld dolarów. Choć utrzymały silny wzrost rok do roku na poziomie 21,02%, spadły o 6,8% kwartał do kwartału w porównaniu z poprzednim kwartałem (18,82 mld dolarów), czyli o prawie 6,5% poniżej oczekiwań Wall Street na poziomie 18,75 mld dolarów. Pod lupą wskaźnika P/E sięgającego aż 36 razy każdy niedobór na kluczowych rynkach zagranicznych wystarczy, by stać się powodem do realizacji zysków przez fundusze.

Prawdziwy powód spadku po godzinach handlu: odbicie cyklu pamięci i poluzowanie „podatku Apple”
Jeśli słabości w Wielkich Chinach i niektórych segmentach sprzętu były jedynie drobnymi falami, to dwa ostrzeżenia ze strony kierownictwa podczas telekonferencji wynikowej były bezpośrednim powodem wyprzedaży.
Pierwsze ostrzeżenie to negatywny wpływ rosnących cen pamięci na marżę brutto. Z pozoru marża brutto Apple w czwartym kwartale fiskalnym osiągnęła 47,89% (zysk brutto 54,820 mld dolarów), nieco powyżej 47,18% w analogicznym okresie ubiegłego roku, ale liczba ta obejmuje wkład około 1 punktu procentowego z tytułu zwrotów ceł. Po wyłączeniu tego czynnika rzeczywiste wyniki operacyjne nie są tak imponujące, jak sugerują nagłówkowe dane.
Przed nami poważniejszy test.Dyrektor finansowy Kevan Parekh przyznał podczas telekonferencji, że wcześniej zgromadzone przez Apple zapasy tanich komponentów szybko się wyczerpują, co zmusza firmę do zakupu pamięci po wyższych cenach. Patrząc na bilans Apple, ta presja kosztowa już zaczęła się ujawniać — na koniec czwartego kwartału fiskalnego wartość księgowa zapasów Apple wynosiła aż 14,541 mld dolarów, co stanowi wzrost o 154,30% w porównaniu z 5,718 mld dolarów w analogicznym okresie ubiegłego roku. Oprócz intensywnego gromadzenia zapasów na nowe produkty sezonu świątecznego, przyjęcie drogich pamięci bezpośrednio podniosło wartość księgową zapasów końcowych, a ta partia wysokokosztowych zapasów zostanie formalnie przekształcona w koszt sprzedanych towarów w nadchodzącym kwartale grudniowym, bezpośrednio zmniejszając marże zysku.
W kontekście centrów obliczeniowych AI pożerających globalne moce produkcyjne DRAM i NAND i napędzających dalszy gwałtowny wzrost cen pamięci, nawet Apple, które ma najsilniejszą pozycję negocjacyjną w łańcuchu dostaw, nie może pozostać odporne. Parekh ostrzegł, że pod wpływem wysokich kosztów pamięci i kosztów uruchomienia Siri AI prognoza marży brutto Apple na nadchodzący grudniowy sezon świąteczny (pierwszy kwartał roku fiskalnego 2027) spadnie do 45%–46%. Liczba ta oznacza gwałtowne skurczenie o 2–3 punkty procentowe w porównaniu z tym kwartałem i jest znacznie poniżej oczekiwań Wall Street.
Drugi poważny cios to utrata tempa w wysokomarżowym „silniku usług”. Jako balast systemu wyceny Apple, segment usług osiągnął w tym kwartale marżę brutto na poziomie 75,95%, ponad dwukrotnie wyższą niż marża brutto segmentu sprzętowego (37,20%). Choć przychody z usług w czwartym kwartale osiągnęły rekordowy poziom 31,573 mld dolarów, ich dynamika wzrostu rok do roku na poziomie 9,82% była nie tylko nieco poniżej oczekiwań, ale także spadła poniżej progu 10%, co oznacza najniższe tempo wzrostu od ponad trzech lat. Kierownictwo oczekuje nawet, że wzrost segmentu usług w przyszłym kwartale dodatkowo zwolni do 8%–9%, znacznie poniżej rynkowych oczekiwań na poziomie 10,7%.
Spowolnienie segmentu usług nie jest krótkoterminową fluktuacją, lecz uderza bezpośrednio w fundamenty modelu biznesowego.Z jednej strony globalne regulacje antymonopolowe w dalszym ciągu osłabiają zdolność App Store do pobierania wysokich prowizji; z drugiej strony superaplikacje ery AI aktywnie omijają „bramkę poboru opłat” Apple — OpenAI (ChatGPT), które po sporze z Apple o tajemnice handlowe wnosiło wcześniej znaczne przychody z zakupów w aplikacji, zaczęło kierować subskrybentów do płatności w sieci. Gdy bramy AI nie będą już skłonne płacić „myta”, fosa ekosystemu usług Apple z pewnością ulegnie erozji.
Prawdziwy test ery Turnusa
W czwartym kwartale fiskalnym wydatki Apple na badania i rozwój po cichu wzrosły o 32,30% do 11,730 mld dolarów, co pokazuje determinację firmy w nadrabianiu zaległości w nowych składanych formatach, Macach z ekranem dotykowym, inteligentnych hubach domowych i Siri AI. Jednak zupełnie nowe Siri AI oficjalnie uruchomione w tym kwartale wciąż w oczach świata zewnętrznego wydaje się chwiejne — gdy agenci AI konkurentów potrafią już płynnie realizować wieloetapowe złożone zadania, doświadczenie Siri pozostaje szeroko krytykowane, a koszty jego uruchomienia najpierw obniżyły prognozę marży na sezon świąteczny.
W ciągu ostatnich czterech miesięcy Apple, dzięki powściągliwości w „nieuczestniczeniu w wyścigu zbrojeń AI” i obfitym wolnym przepływom pieniężnym, zdobyło premię „bezpiecznej przystani” wśród zawirowań Doliny Krzemowej i odpowiednio powróciło na pierwsze miejsce pod względem kapitalizacji rynkowej na świecie. Ale ten raport kwartalny również wyraźnie przypomina rynkowi, żegigant sprzętowy ostatecznie nie może uciec przed presją kosztową ze strony upstreamowego cyklu pamięci półprzewodnikowych, a model pobierania opłat w zamkniętym ekosystemie również jest uderzany przez falę AI.
Dla nowego lidera Turnusa kapitalizacja rynkowa wynosząca 5 bilionów dolarów nie jest bankietem zwycięstwa, lecz surowym sprawdzianem — jeśli nie zdoła on wykorzystać prawdziwie dominujących innowacji sprzętowych i lepszych doświadczeń AI, aby strawić tę wygórowaną wycenę, to opierając się wyłącznie na przebiegłej alokacji łańcucha dostaw i finansowych skupach akcji, burze, którym ten „bezpieczny port” będzie mógł się przeciwstawić, ostatecznie będą ograniczone.