
Auteur : Tiger Research Reports
Compilé par : Shenchao TechFlow
Introduction de Shenchao : Au troisième trimestre, le sentiment du marché crypto est passé de la peur à l'avidité, mais le financement des entreprises n'a pas suivi le mouvement ; l'argent a contourné les startups pour affluer directement dans les actifs. Ce rapport décompose cinq changements clés : les fusions-acquisitions sont passées de l'achat de secteurs à la comblement des lacunes en matière de licences, les VC établis ont perdu leur pouvoir de fixation des prix, les tours de financement en phase de démarrage se sont contractés, le financement par dette a dépassé les fonds propres, et le capital s'est concentré sur les infrastructures qui se connectent à la finance traditionnelle. Pour les équipes qui comptent encore sur le financement en fonds propres des VC, le signal est déjà clair.
Points clés
- Le nombre de transactions de fusions-acquisitions est resté stable, mais les grandes acquisitions ont cédé la place à des transactions plus petites, les acheteurs accordant plus de valeur à des capacités spécifiques telles que les licences, les paiements et le trading institutionnel.
- Les VC principaux établis ont vu leur influence sur les conditions des transactions diminuer, tandis que les investisseurs stratégiques sont devenus plus actifs, y compris les VC affiliés aux CEX qui espèrent développer leur propre écosystème d'échange et de chaîne publique grâce à des investissements.
- Les tours de démarrage et autres tours de financement en phase de démarrage se sont contractés, le capital se concentrant sur les entreprises de série A à C qui ont déjà prouvé leur activité par des revenus et des licences.
- Le financement en fonds propres de capital-risque a diminué, tandis que les méthodes de financement basées sur les flux de trésorerie se sont développées, notamment l'émission d'obligations, les lignes de crédit et les cotations SPAC.
- Le capital s'est concentré dans des domaines liés à la finance traditionnelle et à des cas d'usage réels, tels que les paiements, les stablecoins, les titres tokenisés et les infrastructures liées à l'IA, plutôt que dans des écosystèmes blockchain isolés.
1. Rebond du marché, les opportunités se déplacent vers le côté institutionnel
Au troisième trimestre 2026, le sentiment du marché crypto est passé de la peur à l'avidité.
Après deux trimestres consécutifs de baisse au cours du premier semestre, le Bitcoin a augmenté de 43 % au troisième trimestre, enregistrant sa meilleure performance pour un troisième trimestre depuis 2017. Les ETF Bitcoin au comptant américains ont enregistré 6,34 milliards de dollars d'entrées nettes. L'indice de peur et d'avidité des cryptomonnaies, qui était resté en territoire de peur extrême tout au long du premier semestre, est entré en territoire d'avidité le 20 août et y est resté pendant la majeure partie du mois de septembre.
Cependant, les montants des transactions divulgués montrent que ce rebond ne s'est pas traduit par davantage d'investissements dans les entreprises crypto.
Les fonds qui sont revenus à mesure que les prix se redressaient sont allés directement dans les actifs crypto eux-mêmes, tandis que les investissements d'entreprise qui immobilisent le capital pendant des années n'ont pas suivi les changements de sentiment à court terme. Les sections suivantes analysent les principaux changements du troisième trimestre.
2. Cinq changements clés au troisième trimestre
- Fusions-acquisitions : des transactions d'expansion aux acquisitions basées sur les capacités
- Marché du capital-risque : les investisseurs principaux perdent du terrain, le capital stratégique monte
- Étapes de financement : prudence dans les tours précoces, concentration sur les entreprises éprouvées
- Méthodes de financement : les cotations et le financement par dette dépassent les fonds propres
- Secteurs : le capital se concentre sur les infrastructures reliant la finance traditionnelle
2.1. Fusions-acquisitions : des transactions d'expansion aux acquisitions basées sur les capacités
Le nombre de transactions de fusions-acquisitions au troisième trimestre est resté stable par rapport au premier semestre, mais la taille des transactions a chuté fortement.
Le nombre de transactions de fusions-acquisitions était de 39 au premier trimestre, 36 au deuxième trimestre et 37 au troisième trimestre, tandis que la taille des transactions semble avoir diminué. Les données d'Architect Partners, un cabinet de conseil en fusions-acquisitions qui suit indépendamment les transactions crypto, montrent que le nombre de transactions de fusions-acquisitions crypto a baissé de 7 % d'un trimestre à l'autre au troisième trimestre, tandis que la valeur des transactions a chuté de 83 %.
La baisse de la taille des transactions est due à un changement de cibles. Le premier semestre a été marqué par des transactions visant à acquérir des entreprises entières pour créer de nouvelles lignes d'activité, comme l'acquisition de BVNK par Mastercard pour 1,8 milliard de dollars. Les acquisitions du troisième trimestre ont plutôt comblé des lacunes dans les activités existantes des acheteurs.
Circle a accepté d'acquérir la société de paiements transfrontaliers basée à Singapour Tazapay, MoonPay a accepté d'acquérir North Capital, qui détient une licence de valeurs mobilières américaine, et BitGo a acquis l'activité de trading institutionnel de NYDIG.
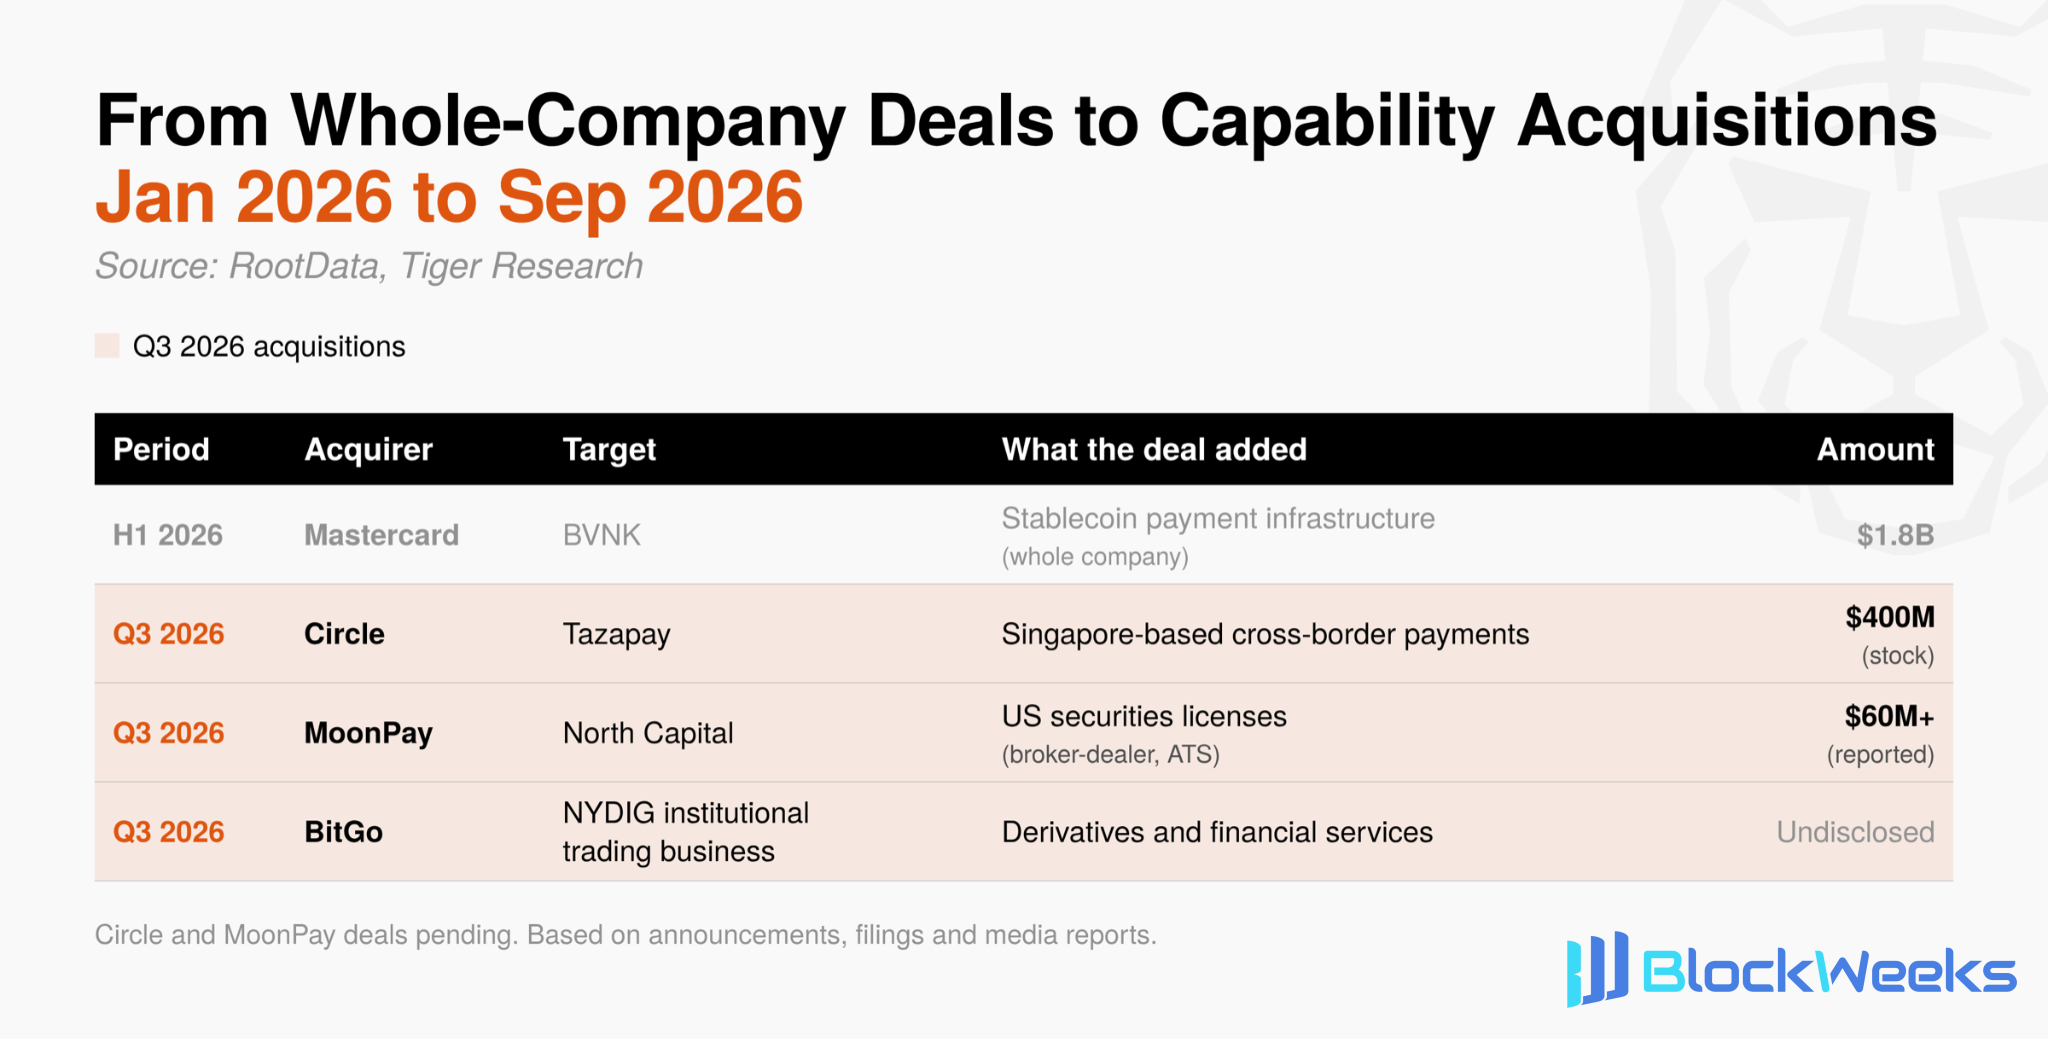
Obtenir des licences et prouver une capacité en interne prend beaucoup de temps, tandis que les acquisitions peuvent sécuriser les deux à la fois immédiatement. À un stade où la structure opérationnelle de l'industrie est encore en formation, ce gain de temps est devenu un avantage concurrentiel. L'orientation des fusions-acquisitions passe rapidement de l'expansion vers de nouveaux secteurs d'activité à des acquisitions visant à obtenir des capacités spécifiques.
2.2. Marché du capital-risque : les investisseurs principaux perdent du terrain, le capital stratégique monte en puissance
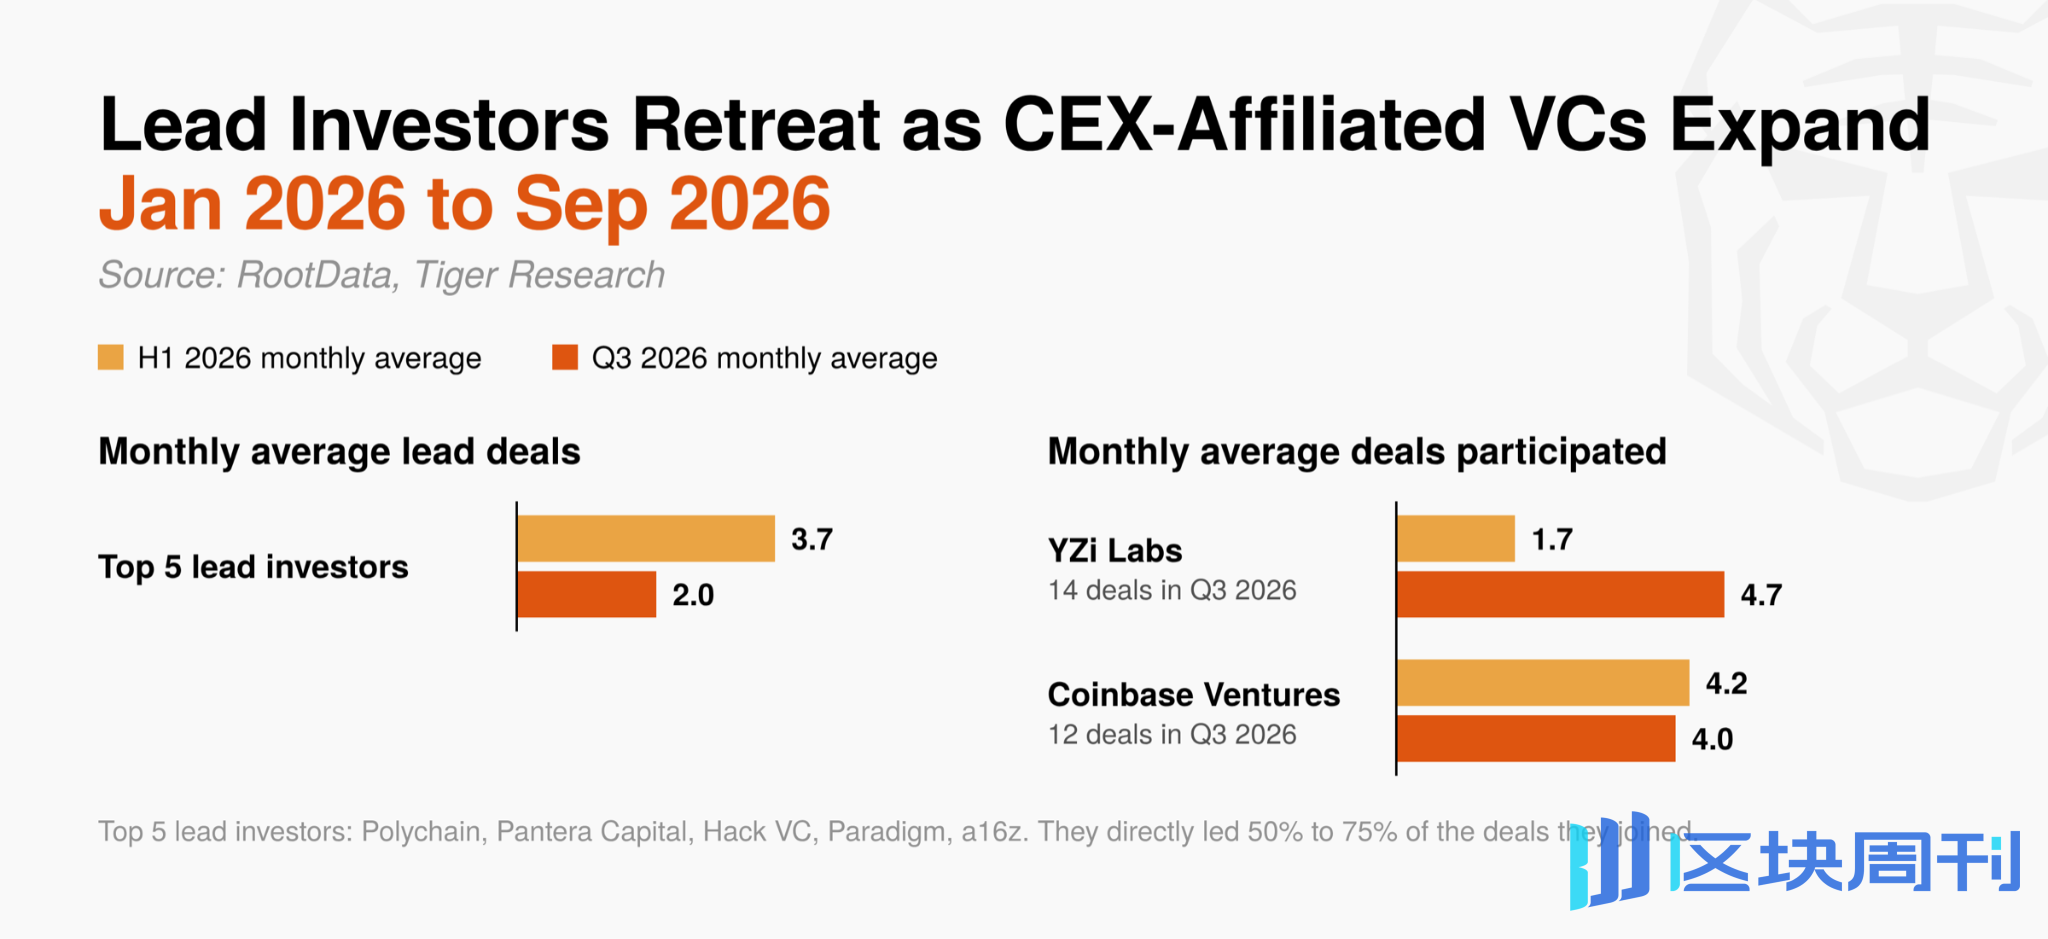
L'influence des principaux investisseurs majeurs a nettement diminué. Les cinq investisseurs principaux les plus actifs depuis 2024 (Polychain, Pantera Capital, Hack VC, Paradigm et a16z) ont mené en moyenne 2,0 transactions par mois au troisième trimestre, contre 3,7 au premier semestre.
Ces sociétés dirigeaient auparavant directement 50 % à 75 % des transactions auxquelles elles participaient et fixaient des ancrages de valorisation pour le marché, mais leur contrôle sur les tours de financement s'affaiblit.
En revanche, YZi Labs (anciennement Binance Labs) a participé à 14 transactions, près du triple de sa moyenne mensuelle au premier semestre, suivi de près par Coinbase Ventures avec 12.
La montée de la participation des fonds de capital-risque affiliés aux plateformes d'échange centralisées (CEX) s'explique par des objectifs d'investissement structurellement différents. Les fonds de capital-risque financiers recherchent des gains en capital provenant de l'augmentation de la valeur des actions ou des actifs, tandis que les fonds de capital-risque affiliés aux CEX peuvent également obtenir des avantages supplémentaires tels que le volume de transactions et de nouveaux utilisateurs lorsque les projets de leur portefeuille sont lancés sur leurs propres plateformes d'échange ou chaînes publiques (telles que BNB Chain ou Base).
Par conséquent, même dans un contexte d'incertitude sur les prix et les valorisations, ces institutions ont des raisons claires de continuer à investir. En conséquence, les tours du troisième trimestre ont davantage reflété l'influence d'investisseurs stratégiques cherchant à développer leurs propres plateformes que celle d'investisseurs financiers fixant les prix.
Le marché du capital-risque au troisième trimestre a montré un changement : d'un investissement financier visant des rendements élevés à un investissement stratégique créant des synergies commerciales et écosystémiques.
2.3. Étapes de financement : prudence dans les tours précoces, concentration sur les entreprises éprouvées
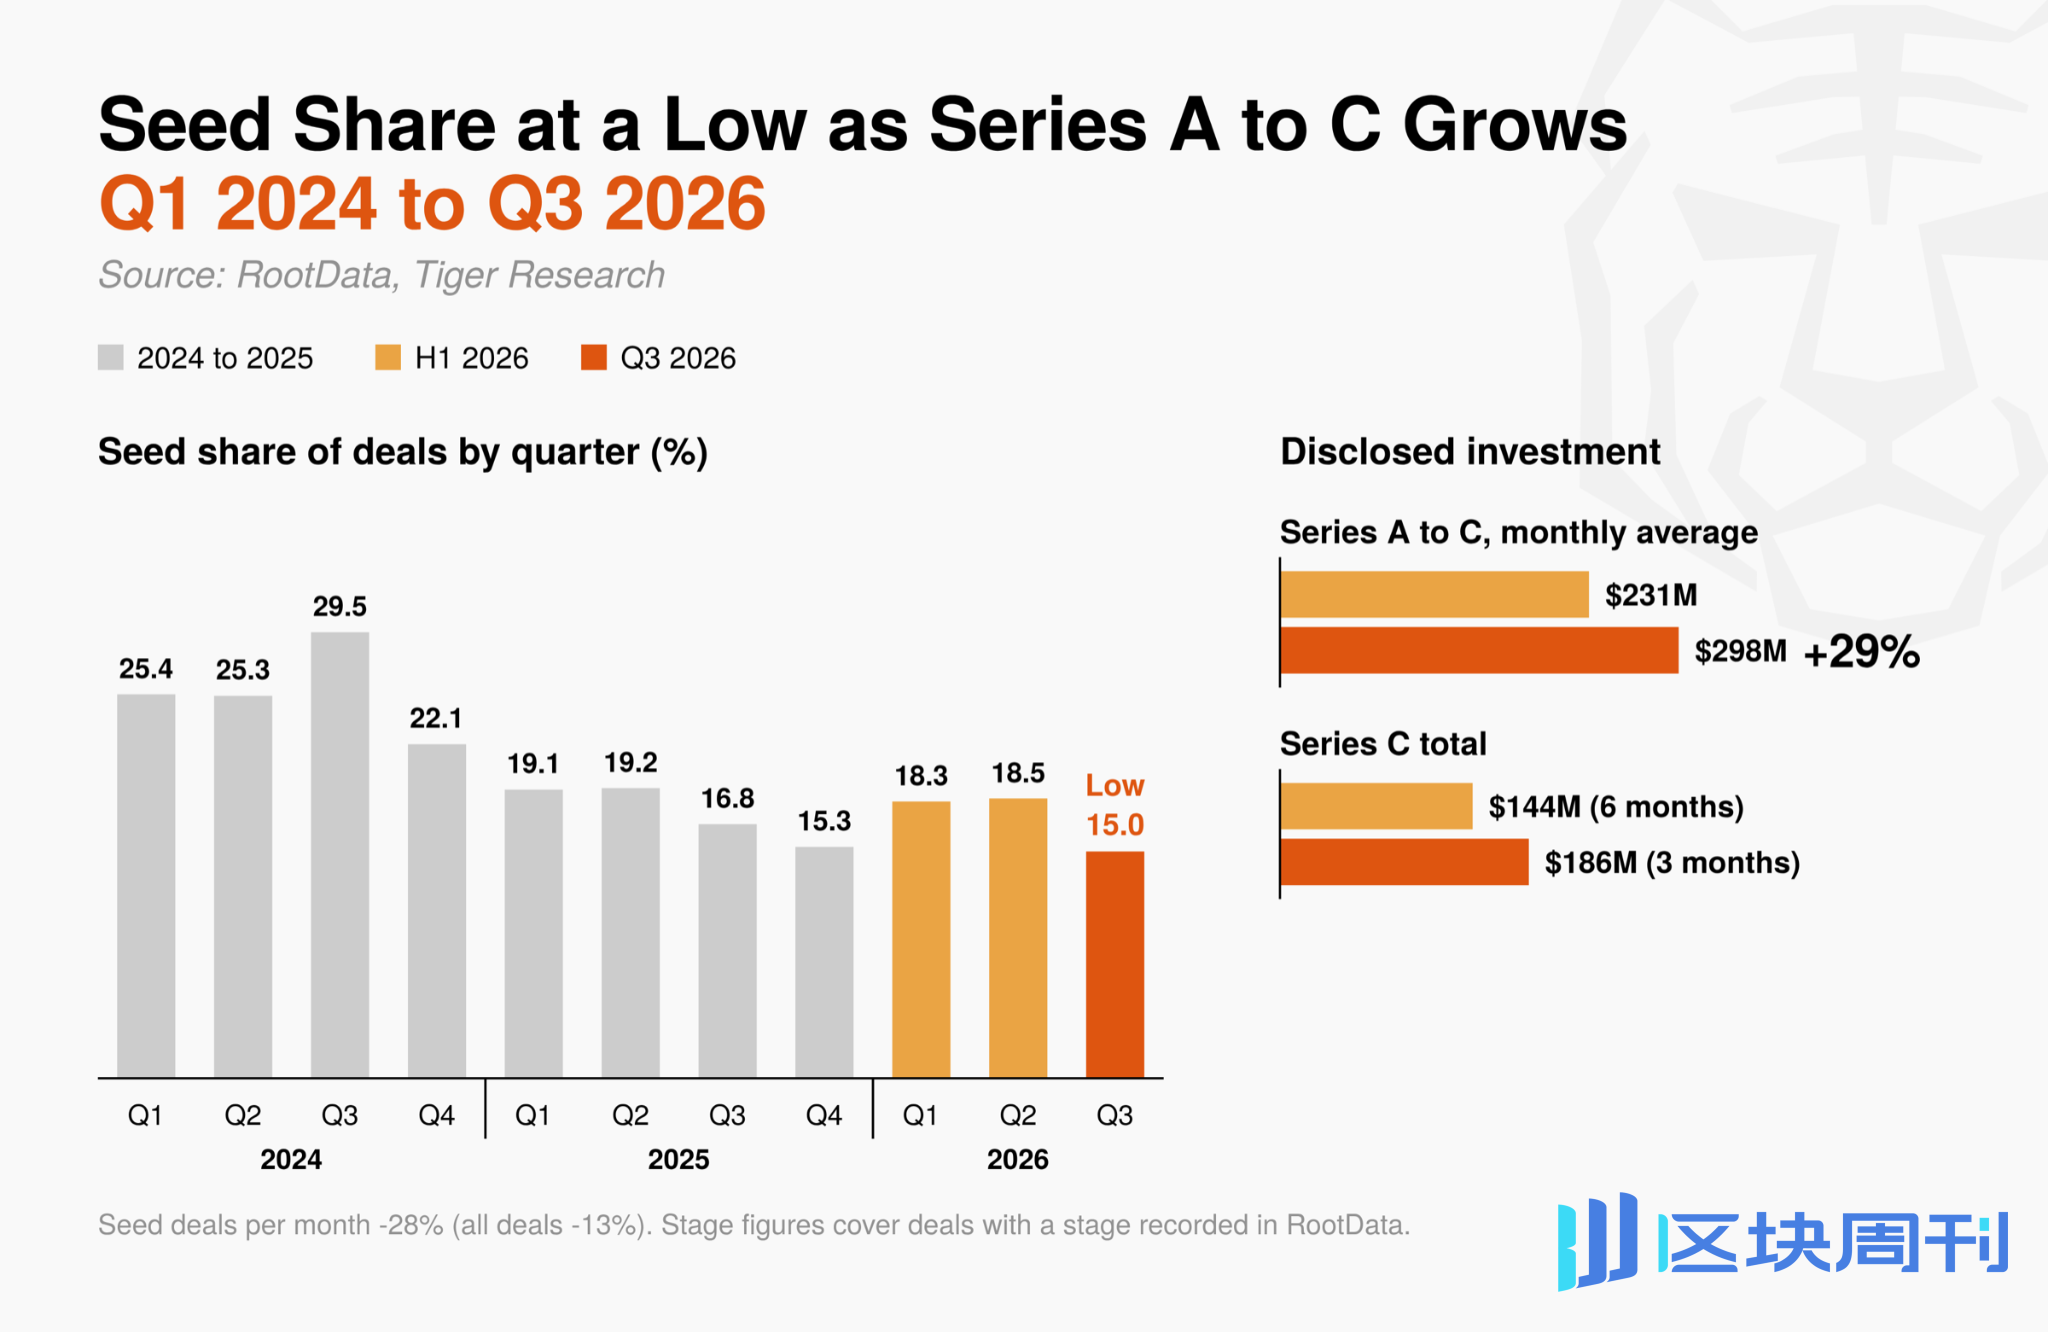
Les investisseurs ne sont pas disposés à prendre des risques non prouvés. Les tours d'amorçage représentaient 15,0 % de toutes les transactions, la part trimestrielle la plus faible depuis 2024. Le nombre mensuel moyen de transactions d'amorçage a chuté de 28 %, plus du double de la baisse de 13 % du nombre total de transactions.
Les montants d'investissement divulgués des séries A à C ont augmenté de 29 % par rapport au trimestre précédent, les financements de série C du troisième trimestre à eux seuls dépassant le total de tout le premier semestre.
L'investissement en phase de démarrage répartit le capital sur un grand nombre de petits projets, en comptant sur quelques succès pour obtenir des rendements élevés. Pour que ce modèle fonctionne, les investisseurs de suivi doivent continuer à acheter des actions ou des jetons à des valorisations plus élevées.
Alors que l'investissement des entreprises est devenu globalement plus prudent au troisième trimestre, les attentes du marché concernant ces investissements de suivi semblent s'être affaiblies. Les investisseurs ont plutôt concentré les fonds sur des tours d'expansion pour des entreprises ayant déjà prouvé leur activité par des revenus et des licences.
Jeeves et EDX Markets ont tous deux bouclé un financement de série C au troisième trimestre. Ce sont des entreprises d'infrastructure de paiement et de négociation et elles reflètent le même schéma. Les critères d'investissement du marché passent des calendriers d'émission de jetons aux preuves commerciales réelles.
2.4. Méthodes de financement : introductions en bourse et financement par emprunt surpassent les fonds propres
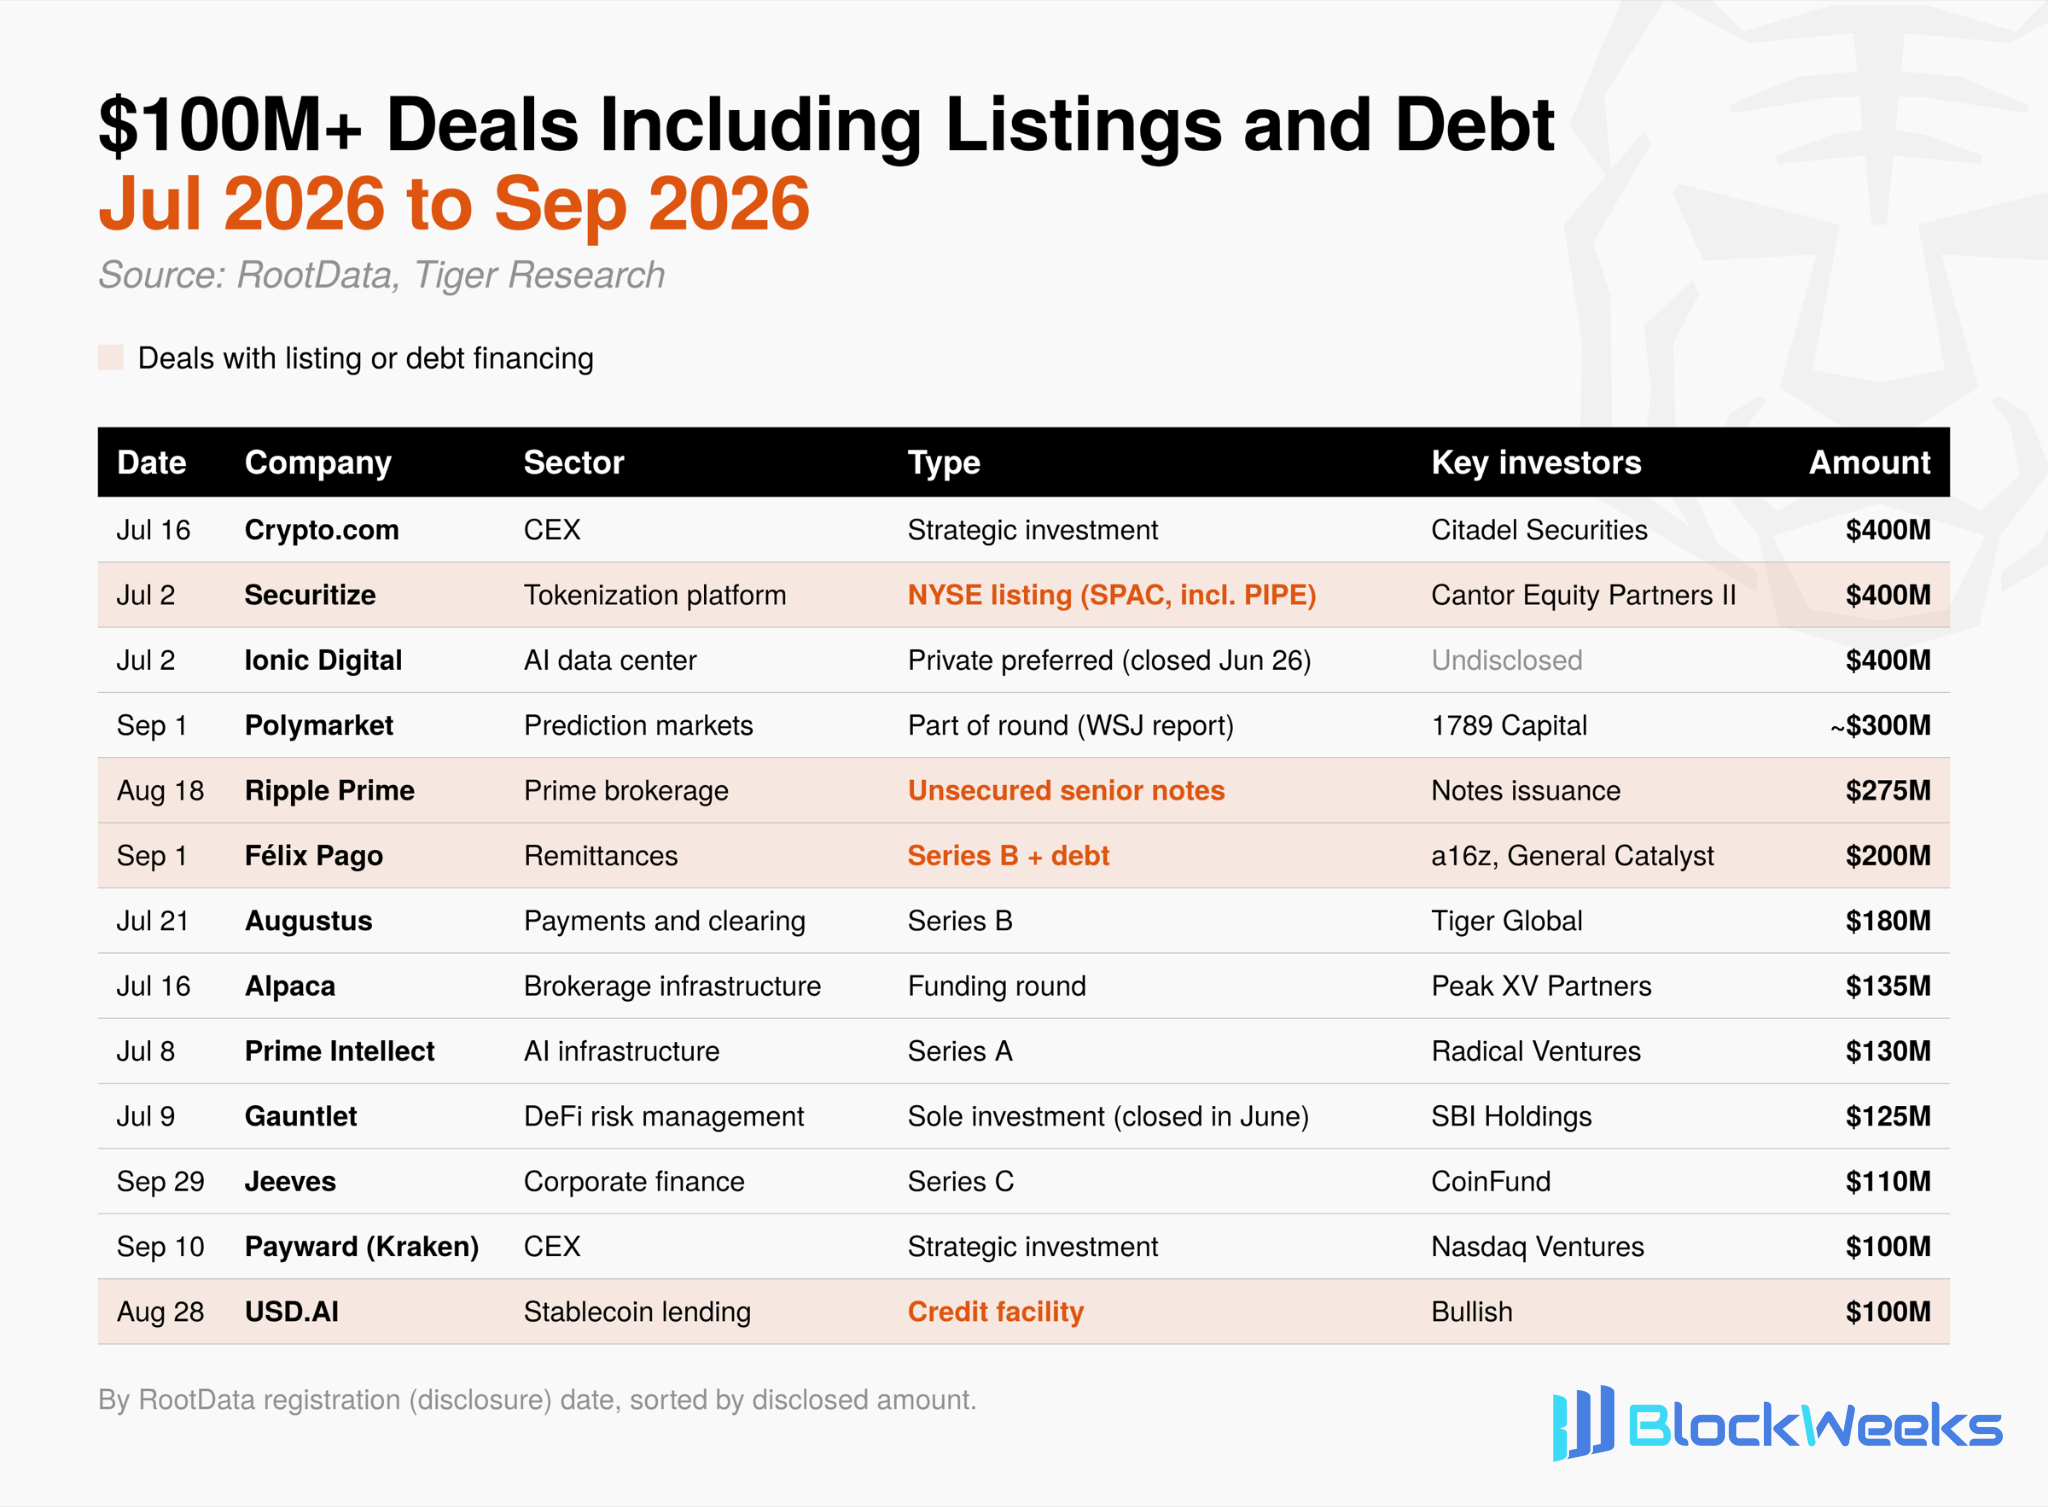
De grandes quantités de capitaux au troisième trimestre provenaient également de sources extérieures aux fonds propres de capital-risque. Sur les 13 transactions d'une valeur supérieure à 100 millions de dollars, 4 impliquaient des introductions en bourse ou un financement par emprunt.
Securitize s'est introduit à la Bourse de New York via une fusion avec une SPAC, et Ripple Prime a émis 275 millions de dollars d'obligations seniors non garanties. Sur une base mensuelle, le financement par fonds propres de capital-risque et stratégique a chuté de 24 %, tandis que le financement par emprunt est passé de 70 millions à 190 millions de dollars, et la collecte de fonds par introduction en bourse est passée de 80 millions à 150 millions de dollars.
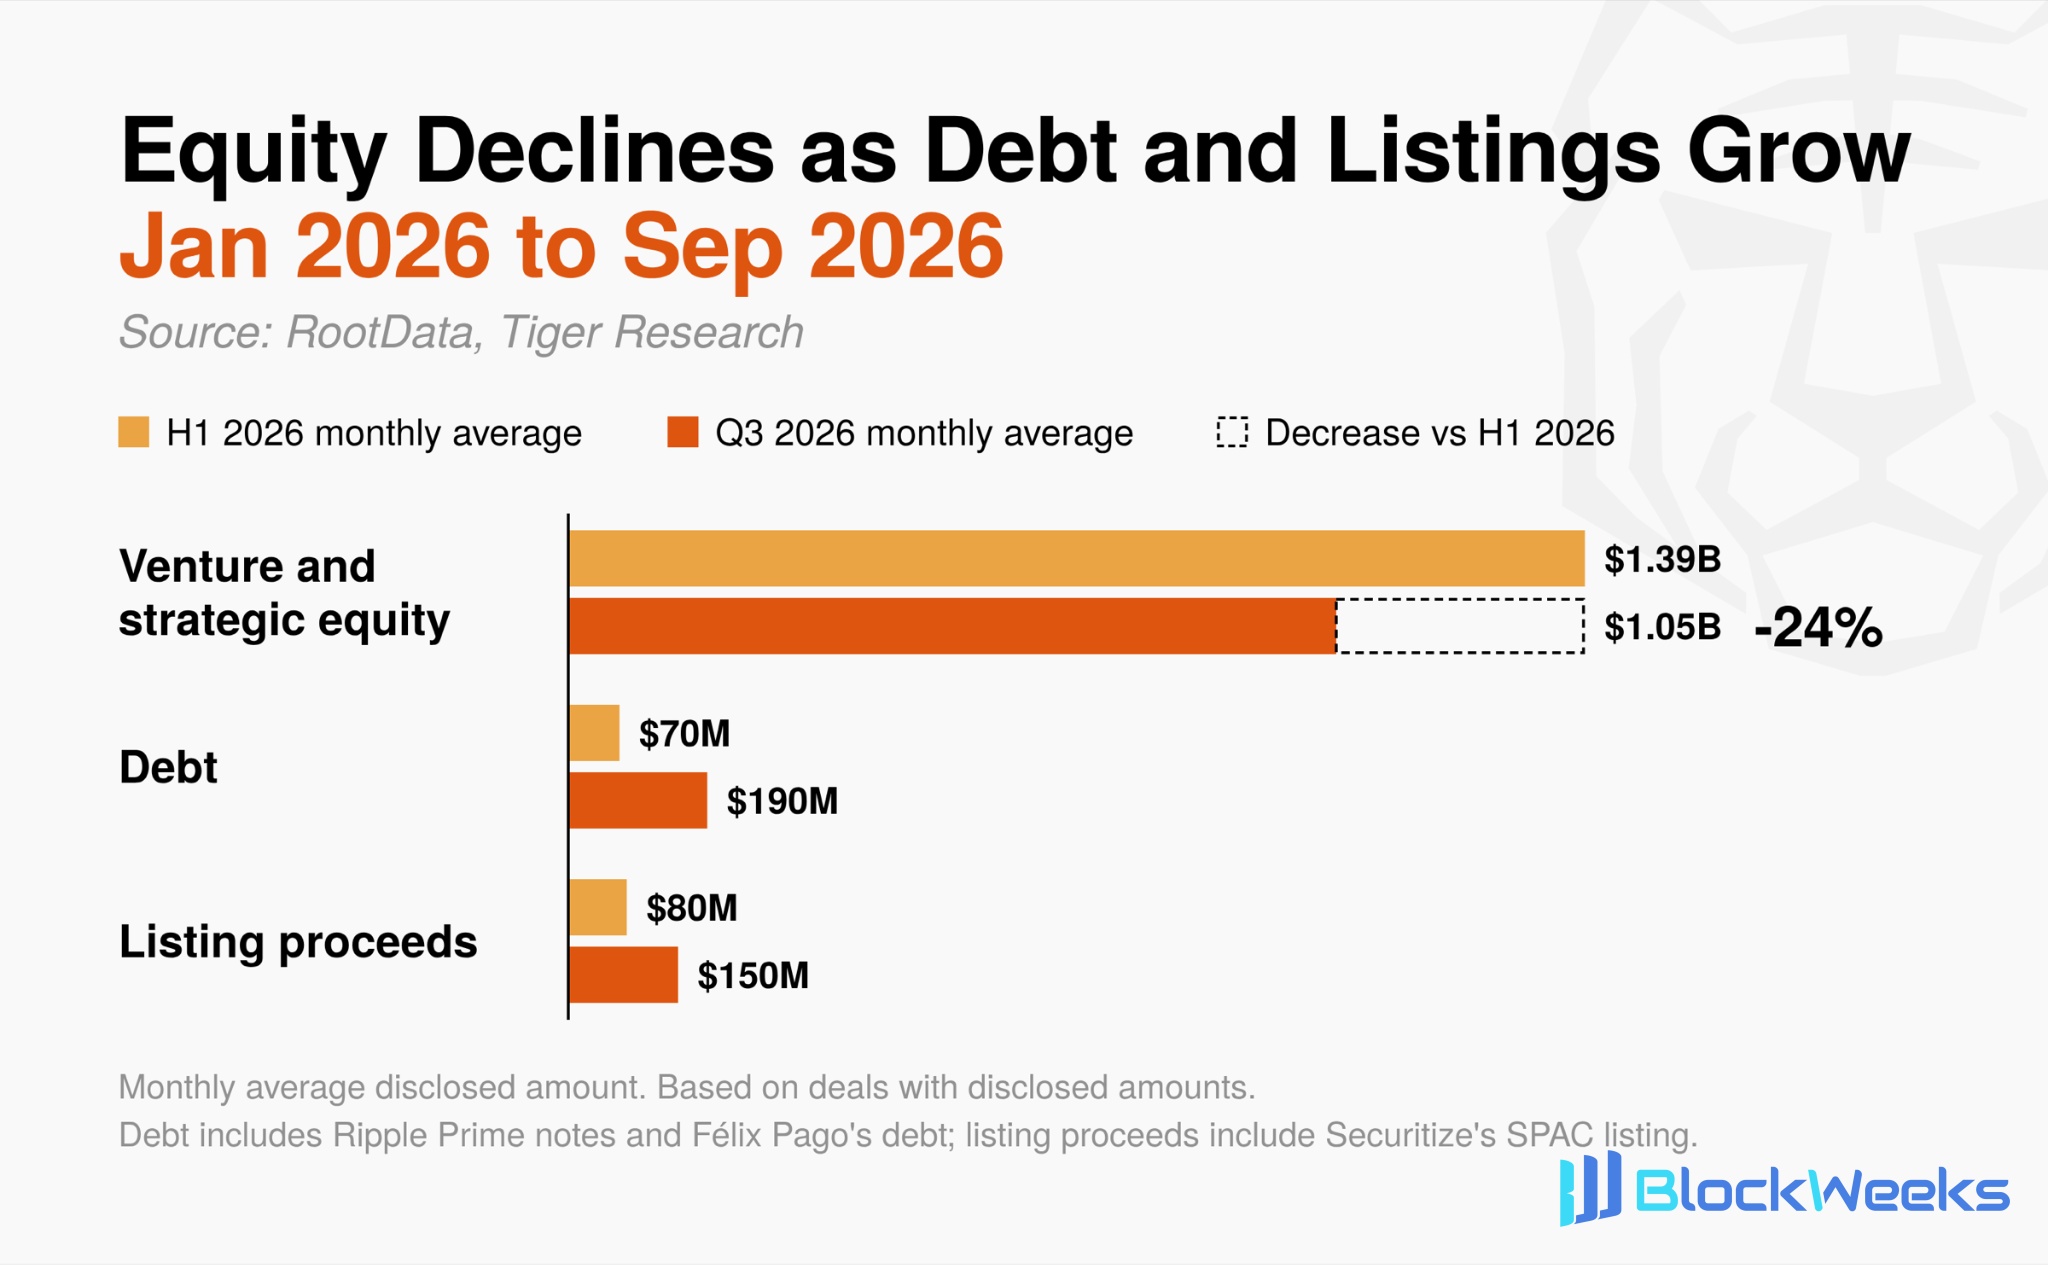
Les obligations et les introductions en bourse exigent soit une capacité de remboursement, soit une valorisation du marché public. Au premier semestre, le financement par emprunt provenait principalement de sociétés de trésorerie Bitcoin, comme Metaplanet empruntant pour acheter du Bitcoin.
Au troisième trimestre, des entreprises disposant de flux de trésorerie, telles que des courtiers principaux, des services de transfert d'argent et de prêt en stablecoins, ont emprunté pour développer leurs activités. La base de remboursement est passée du prix du Bitcoin aux flux de trésorerie des entreprises. Certaines entreprises peuvent désormais se financer comme des entreprises ordinaires et n'ont plus besoin de capital-risque, ce qui pourrait réduire le rôle du capital-risque au stade précoce.
2.5 Secteurs : Le capital se concentre dans les infrastructures liées à la finance traditionnelle
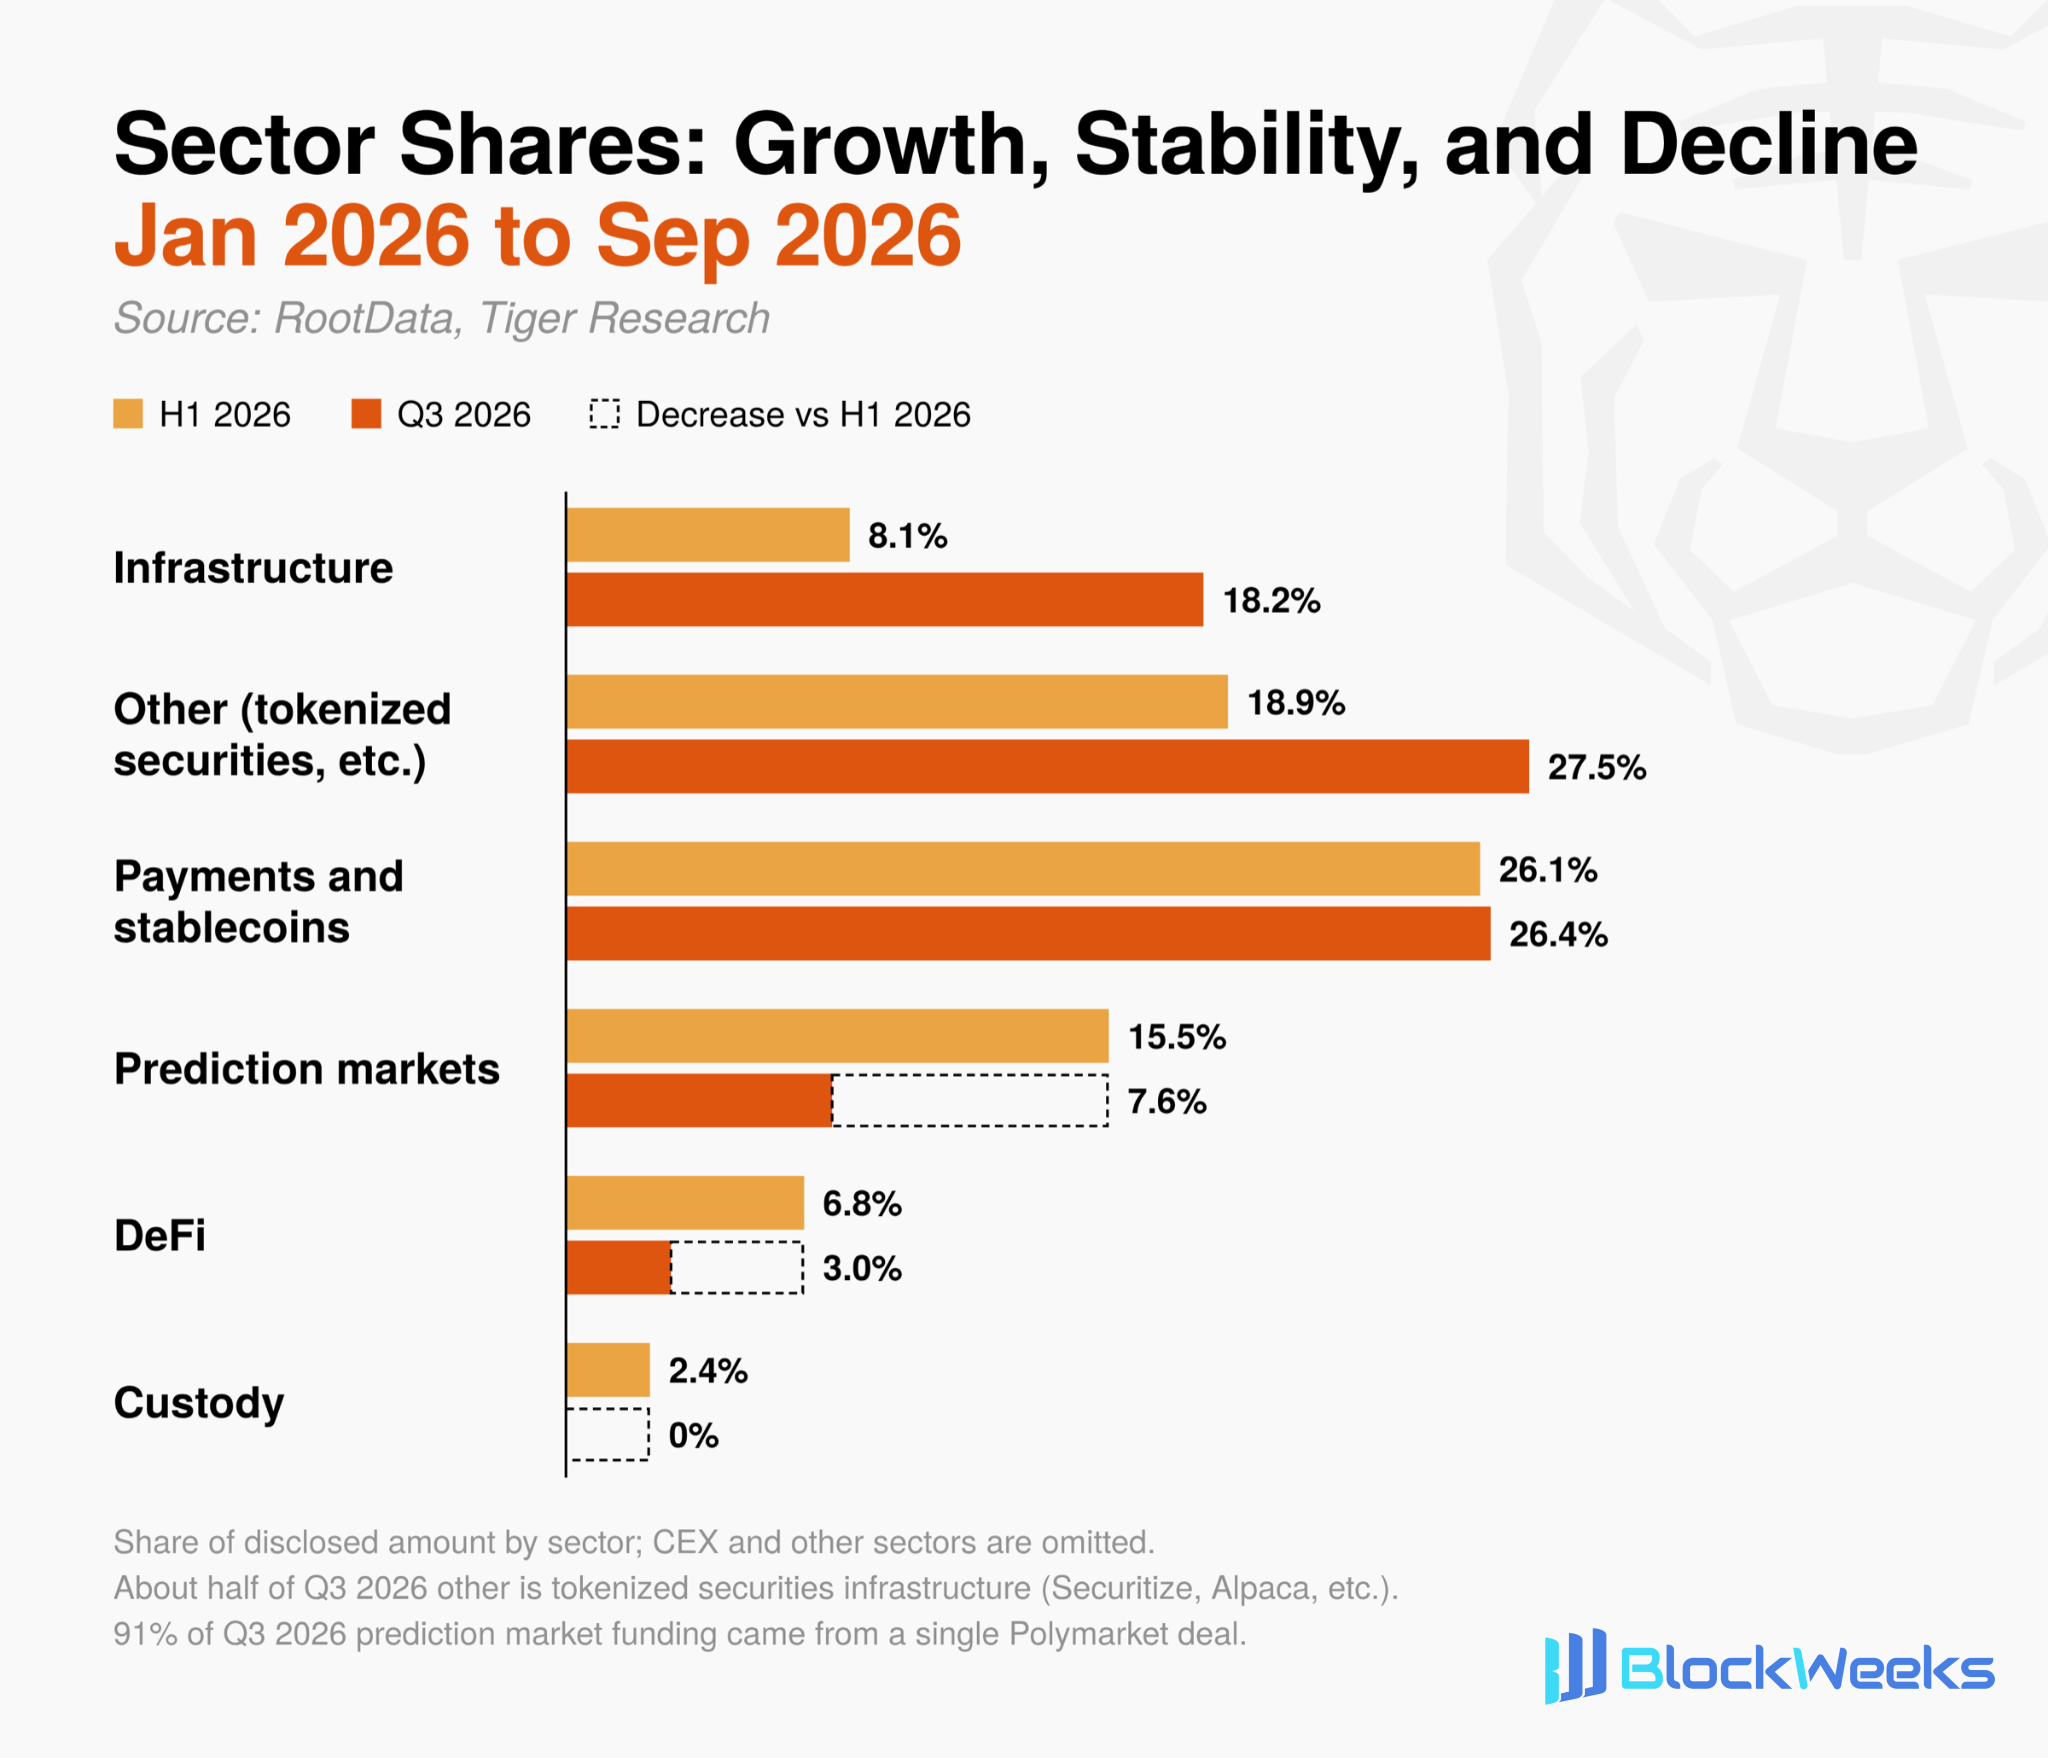
Par secteur, les capitaux au troisième trimestre ont afflué vers des domaines reliant la finance traditionnelle à l'écosystème crypto, plutôt que vers de nouveaux protocoles de couche 1 et de couche 2.
La part du secteur des infrastructures dans les investissements divulgués a plus que doublé, passant de 8,1 % au premier semestre à 18,2 %. La croissance provenait de transactions liées à l'IA, et non de nouveaux réseaux principaux blockchain. Les leaders incluaient Ionic Digital, qui a réorienté son activité vers les centres de données d'IA, et la société d'infrastructure de formation en IA Prime Intellect.
Parmi les capitaux classés dans « autres », environ la moitié a afflué vers l'infrastructure de titres tokenisés, tels que Securitize et Alpaca. Les paiements et les stablecoins ont été le seul secteur dont la part est restée inchangée.
En revanche, les secteurs non étroitement liés à la finance traditionnelle ont attiré beaucoup moins de capitaux. Sur les marchés de prédiction, une seule transaction Polymarket d'environ 300 millions de dollars a représenté 91 % des investissements du troisième trimestre. Les investissements dans la DeFi ont chuté de 71 %, le nombre de transactions a également diminué, et sa part n'était que de 3,0 %. La plus grande transaction DeFi était Cari Network, un réseau de jetons de dépôt soutenu par des banques régionales américaines. Il n'y a pas eu de nouvel investissement dans la garde, et l'activité s'est limitée à la consolidation entre entreprises établies, comme l'acquisition par BitGo de l'activité de trading de NYDIG.
Au troisième trimestre, les capitaux n'ont afflué que vers des entreprises établies qui détiennent déjà des licences et des approbations réglementaires, ou vers des projets associés à des institutions financières traditionnelles telles que des banques. L'investissement s'est clairement déplacé des projets construisant un nouvel écosystème crypto vers les canaux de distribution et les infrastructures nécessaires à l'entrée du capital financier traditionnel sur le marché crypto.
3. Implications pour les différents acteurs du marché
Malgré le rebond des prix, les capitaux affluant vers les entreprises crypto au troisième trimestre sont restés limités. Les capitaux ont plutôt changé de cibles : de petites acquisitions ajoutant des capacités spécifiques ont remplacé les grandes transactions, et les investisseurs stratégiques cherchant à développer leurs propres plateformes étaient plus proéminents que les investisseurs principaux financiers.
Les capitaux se sont également concentrés sur les entreprises ayant prouvé leur activité par des revenus et des licences, plutôt que sur des projets en phase de démarrage. Alors que les tendances de contrôle et de fondamentaux mentionnées dans le rapport précédent se poursuivent, les sections suivantes énumèrent les principales tâches auxquelles sont confrontés les différents acteurs du marché.
3.1 Entreprises et fondateurs de crypto
Préparez-vous à un cycle de financement en phase de démarrage plus long : la baisse du nombre de tours d'amorçage au troisième trimestre a été plus rapide que la moyenne du marché. Avant le prochain tour, les entreprises devraient recalculer prudemment leur piste de trésorerie afin de pouvoir atteindre des jalons spécifiques, tels que le chiffre d'affaires, les licences ou des partenariats importants.
Examinez les conditions de l'investissement stratégique : les capitaux des VC affiliés aux CEX continuent d'affluer, mais peuvent être assortis de conditions, comme l'obligation de s'engager à utiliser un CEX ou une blockchain spécifique. Les entreprises devraient vérifier à l'avance si ces conditions restreindront un futur investissement financier ou une vente de l'entreprise.
Développez des capacités réglementaires et de licence : les acquéreurs récents se concentrent sur les capacités immédiatement utilisables, telles que les licences de valeurs mobilières, les réseaux de paiement et l'infrastructure de trading, plutôt que sur l'ensemble de l'entreprise. Les entreprises envisageant une vente ou un partenariat devraient clarifier leurs capacités clés et leur adéquation avec l'activité de partenaires potentiels.
Utilisez des méthodes de financement plus diversifiées : les entreprises disposant d'un flux de trésorerie stable peuvent envisager un financement traditionnel, comme l'émission d'obligations ou de lignes de crédit, afin de réduire la dilution des capitaux propres.
3.2 Institutions financières traditionnelles et entreprises
Entrez sur le marché par le biais d'acquisitions : pour les nouvelles activités crypto, acquérir une entreprise spécialisée disposant de licences et d'une expérience opérationnelle peut être plus efficace que de construire l'infrastructure en interne. Les fusions-acquisitions autour de l'infrastructure, des licences et des capacités de trading continuent d'augmenter.
Évaluez les transactions sur des bases réelles : se contenter de regarder les montants divulgués des transactions ne permet pas de déterminer comment le marché valorise ces entreprises. Les acheteurs devraient donner la priorité à l'adéquation avec leur propre activité et travailler avec des conseillers professionnels pour vérifier si une transaction peut créer de la valeur au-delà du prix.
3.3 Investisseurs et participants de détail
Traitez les nouvelles de financement avec prudence : les annonces de financement de VC ne doivent pas automatiquement être considérées comme des signaux d'achat. Les ventes massives de tokens et les rendements de trading excédentaires du passé sont plus difficiles à espérer dans le marché actuel, et les investisseurs de détail devraient reconnaître que le potentiel de hausse des positions précoces est limité.
Évaluez les projets sur les fondamentaux : les projets devraient être évalués en fonction de la structure des revenus, de la conformité réglementaire et des liens avec la finance traditionnelle, plutôt que des calendriers d'émission de tokens ou des nouvelles à court terme.
Le marché crypto dépasse les attentes à court terme et tend à démontrer une valeur réelle et une utilité pratique. Certains investisseurs peuvent regretter ces changements, mais la transformation du marché en une industrie peut être considérée comme un développement sain.
Les participants du marché qui peuvent reconnaître ce changement structurel et renforcer leur compétitivité de base et leur gestion des risques seront mieux préparés pour la prochaine phase du marché.
Données et méthodologie
Source des données : Les données de janvier 2024 à septembre 2026 sont basées sur l'API RootData, couvrant 3 515 tours de financement, étiquetés par date d'enregistrement RootData. Ionic Digital et Gauntlet, finalisés en juin mais annoncés en juillet, sont comptés dans le troisième trimestre. Sur les 195 enregistrements du troisième trimestre de RootData, deux n'étaient pas des investissements : l'un était un partenariat de lancement de DEX entre Robinhood et dYdX Labs, et l'autre était l'adhésion à l'alliance institutionnelle Ethereum. Ces deux ont été exclus, laissant 193 transactions pour l'analyse.
Base des montants : Les montants dans ce rapport sont la somme des transactions dont les montants sont divulgués. Sur les 193 transactions du troisième trimestre, 112 ont divulgué des montants ; sur les 441 transactions du premier semestre, 286 ont divulgué des montants. Les transactions dont les montants ne sont pas divulgués ne sont pas incluses, de sorte que le volume réel est supérieur aux chiffres indiqués. Un tour de financement de Raven enregistré dans RootData comme 90 millions de dollars a été exclu car la source originale montrait que ce chiffre était une valorisation plutôt qu'un montant d'investissement.
Montant des fusions-acquisitions : Les montants divulgués des fusions-acquisitions et la part des fusions-acquisitions dans la baisse à 83 %, sur la base uniquement des transactions dont les montants sont enregistrés dans RootData. Les transactions dont les montants sont divulgués mais non enregistrés dans RootData, telles que Circle et Tazapay, qui selon les dépôts auprès de la SEC était de 400 millions de dollars, et Mirae Asset et Korbit, environ 141,4 milliards de KRW, environ 100 millions de dollars, sont notées séparément dans le texte principal. La comparaison des fusions-acquisitions du troisième trimestre fait référence aux données trimestrielles d'Architect Partners.
Type de financement : Les fusions-acquisitions suivent les types de tours de RootData. La levée de fonds par cotation publique comprend les introductions en bourse, le financement post-cotation et la cotation de Securitize. La dette comprend le financement par emprunt, les billets Ripple Prime et la portion de dette du tour de Félix Pago. Les ventes de tokens comprennent les tours de gré à gré et de vente publique. Toutes les transactions restantes sont classées comme capital-risque et investissements stratégiques en actions, ce qui inclut également les achats d'actions d'actionnaires existants, tels que Hana Financial Group et Samsung Securities achetant des actions de Dunamu au premier semestre.
Comparaison entre le premier semestre et le troisième trimestre : comme les deux périodes diffèrent en durée (six mois et trois mois), le nombre de transactions et les montants sont convertis en moyennes mensuelles pour la comparaison. Les données du premier semestre ont été recalculées sur la base des révisions ultérieures des données de RootData (441 transactions, contre 435 auparavant).
Phase de financement : les données par phase, telles que les tours d'amorçage et les séries A à C, ne comprennent que les transactions dont la phase est enregistrée dans RootData (143 sur 193 au T3). Par exemple, la série C de Fasset et la série B d'Augustus ne sont pas incluses dans les statistiques par phase car RootData n'a pas enregistré leurs phases.
Classification sectorielle : chaque transaction est attribuée à un seul secteur en fonction des tags de projet RootData, et est priorisée dans les secteurs de modèles économiques plus spécifiques dans l'ordre suivant : marchés de prédiction, CEX, conservation, paiements et stablecoins, DeFi, jeux, NFT, social et divertissement, infrastructure. Les transactions importantes sans tags sont classées manuellement après examen de l'activité, et les transactions qui ne correspondent à aucun secteur sont comptabilisées comme autres.
Transactions avec participation institutionnelle : transactions auxquelles au moins un investisseur classé par RootData comme une entreprise ou une entité institutionnelle a participé. Il s'agit de la même définition que les « transactions avec participation d'institutions financières traditionnelles » dans le rapport précédent.
Transactions avec participation directe d'institutions financières traditionnelles : transactions auxquelles au moins une banque, une société de valeurs mobilières, une société de gestion d'actifs, un opérateur de bourse, un réseau de paiement, une société de notation de crédit ou de données, un teneur de marché traditionnel, ou la branche d'investissement de l'un de ces acteurs a participé. Les transactions sans informations sur les investisseurs dans RootData ne sont pas incluses dans les statistiques, cette part est donc un chiffre conservateur. Par exemple, l'acquisition par Hana Financial Group et Samsung Securities d'actions de Dunamu au premier semestre, et l'investissement d'une banque régionale américaine dans Cari Network au T3, n'ont pas été comptabilisés car les informations sur les investisseurs n'ont pas pu être obtenues. Les investisseurs identifiés par correspondance de mots-clés ont tous été examinés un par un, et les entreprises fintech telles que PayPal, Stripe, Robinhood et Nium ne sont pas incluses comme institutions financières traditionnelles.
Vérification des transactions clés : les transactions clés du T3 mentionnées dans le texte ont toutes été recoupées avec les communiqués de presse des entreprises, les dépôts réglementaires et les rapports des médias grand public. Les transactions encore au stade d'accord (S&P Global et OpenZeppelin, Nasdaq et LeveL Markets, Circle et Tazapay) n'ont pas encore été finalisées.
Indicateurs de marché : le prix du Bitcoin et les rendements trimestriels sont basés sur les prix de clôture quotidiens BTC/USDT de Binance (UTC). L'indice Crypto Fear & Greed provient d'Alternative.me, et les flux nets des ETF Bitcoin au comptant américains proviennent des données SoSoValue citées par Investing.com. Le vote de la loi CLARITY et les exemptions de la SEC sont basés sur les registres de vote du Sénat américain et les rapports connexes sur les annonces de la SEC.
Conditions d'utilisation
Tiger Research autorise l'utilisation équitable de ses rapports. L'« utilisation équitable » est un principe qui permet largement l'utilisation de certains contenus à des fins d'intérêt public, tant que cela ne nuit pas à la valeur commerciale du matériel. Si l'utilisation est conforme à l'objectif d'utilisation équitable, le rapport peut être utilisé sans autorisation préalable. Toutefois, lors de la citation des rapports de Tiger Research, vous devez 1) indiquer clairement la source comme « Tiger Research », et 2) inclure le logo de Tiger Research. La réorganisation et la publication du matériel nécessitent une négociation séparée. L'utilisation non autorisée du rapport peut entraîner des poursuites judiciaires.