CHAPITRE 01 Pourquoi étudier les RWA
- Deux questions : Quel est le nouvel actif qui explosera lors de la prochaine vague ? Où ce nouvel actif sera-t-il échangé ? Ces deux ou trois derniers mois, Robinhood chain a émergé de manière spectaculaire, déclenchant une vague de meme.
- Citation d'une phrase écrite par Xiaoying lors de la vague précédente : le meme lui-même est une campagne marketing de la chaîne sur laquelle il se trouve, le véritable protagoniste étant la chaîne derrière. En matière d'investissement, il s'agit donc de regarder la chaîne derrière le meme.
- Le marché primaire se consolide, la frontière entre primaire et secondaire disparaît. L'argent et les projets se concentrent vers le haut, avec des tours de 2 à 3 milliards de dollars ; un fonds récemment étudié a mis 40 % de son argent sur un seul projet. Robinhood Ventures en est à sa deuxième phase, transformant vingt ou trente projets primaires en un indice.
- Les RWA sont un changement de paradigme au niveau de l'infrastructure du système financier, potentiellement le changement le plus important du secteur financier depuis trente ou quarante ans, mais cela sera beaucoup plus lent que l'IA. L'IA est un outil de productivité, qui pénètre d'abord le grand public puis les entreprises ; les RWA sont une transformation du système financier — depuis la naissance du Bitcoin en 2008, près de 20 ans se sont écoulés, et transférer l'ensemble des actifs du hors-chaîne vers la chaîne pourrait prendre 50 ans.
- L'essence est de permettre à l'information financière de circuler librement de pair à pair, comme un message. Par exemple, à l'avenir, lors de la conférence annuelle de l'académie, on pourra envoyer des actions au meilleur élève, transférables directement comme un message QQ.
CHAPITRE 02 Qu'est-ce que les RWA et que résolvent-ils
2.1 Définition : la même logique que les Q coins
- Q coins : 1 dollar donné à Tencent, 1:1 mint de Q coins. Stablecoins : 1 dollar donné à Circle / Tether, mint d'USDC / USDT. La tokenisation d'actions, c'est pareil : on remet des actions Apple à l'émetteur (comme Ondo, le token prenant la forme AAPLon) ou à Robinhood, et on mint des tokens 1:1.
- Le détenteur n'obtient pas l'actif lui-même, mais la promesse de l'émetteur (les Q coins ne vous appartiennent pas, c'est essentiellement une promesse que Tencent vous fait).
2.2 Trois fonctions
1. Distribution (le point de douleur central) : l'Amérique latine et l'Afrique n'ont pas accès au dollar, USDT peut leur envoyer des dollars. Idem pour les actions : les utilisateurs de Chine continentale et d'Asie-Afrique-Amérique latine ne peuvent pas acheter d'actions américaines, mais peuvent le faire via la chaîne. C'est un canal de distribution des actifs en dollars vers le monde entier. L'aboutissement est d'émettre directement des actions sur la chaîne, de les échanger directement, en contournant le Nasdaq, et d'abolir complètement la frontière entre primaire et secondaire.
2. Trading 7×24 heures : l'infrastructure financière hors chaîne aux États-Unis s'améliore également, ce point est en train d'être résolu hors chaîne.
3. Un grand registre, programmable et composable : par exemple, mettre en garantie Zhipu pour emprunter Apple. Actuellement, la Chine et les États-Unis ne peuvent pas le faire en raison des réglementations et des juridictions, mais sur la chaîne, c'est possible.
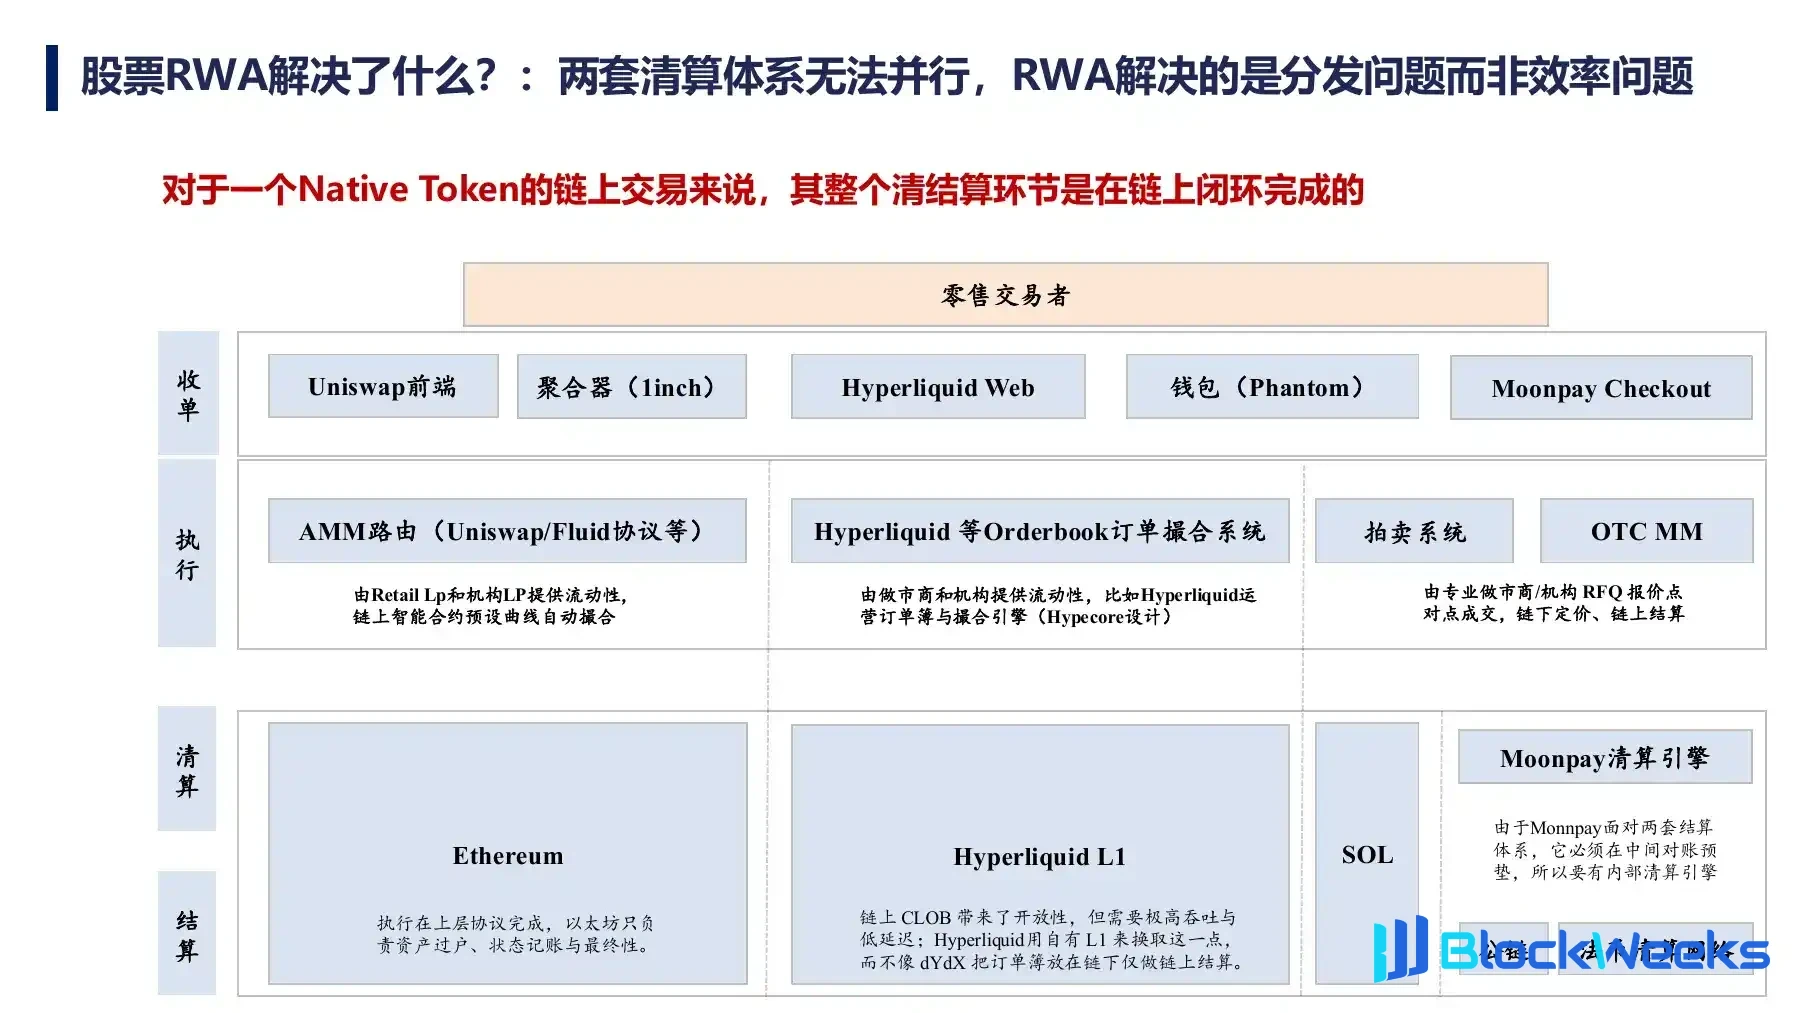
2.3 Le problème des actions RWA : deux systèmes de compensation et de règlement en parallèle
- Dans le système financier actuel, une transaction boursière se déroule en quatre étapes : la prise d'ordre (comme IBKR) → l'exécution → la compensation → le règlement, et sur la chaîne, ce sont également ces quatre étapes. Les Native token (BTC, ETH, UNI, etc.) accomplissent de manière fermée sur la chaîne l'ensemble du processus, de la prise d'ordre et l'appariement jusqu'à la compensation et au règlement.
- Les jetons d'actions, une fois la compensation et le règlement effectués sur la chaîne, doivent encore faire l'objet d'une livraison hors chaîne, car les droits juridiques et les dividendes se trouvent hors chaîne. Les deux systèmes fonctionnent en parallèle, et l'efficacité est déterminée par le maillon le plus faible, c'est pourquoi le RWA n'a pas résolu le problème d'efficacité.
- Pourquoi les stablecoins connaissent le plus grand succès : non pas parce qu'ils sont les plus standardisés, mais parce que le dollar n'a pas besoin d'un règlement supplémentaire hors chaîne, et que toute la compensation et le règlement peuvent être accomplis de manière fermée sur la chaîne.
2.4 Évolution : 1.0 / 2.0 / 3.0
| Phase | Période dans les documents | Forme et représentants | Jugement lors du partage |
|---|---|---|---|
| RWA 1.0 | À partir de 2023 | Des gestionnaires d'actifs tels que BlackRock, WisdomTree, UBS, Hashnote, etc., émettent des bons du Trésor et des ETF sur la chaîne via des SPV offshore. | Servir le côté offre plutôt que le côté demande, manque d'une approche centrée sur l'utilisateur. |
| RWA 2.0 | Début 2026, montée en puissance vers mars | Contrats perpétuels sur le Nasdaq 100, Nvidia, matières premières à terme, etc., sur Hyperliquid ; Binance, Bitget, OKX suivent. | Lors du cycle précédent, FTX et d'autres avaient proposé des contrats sur actions américaines, mais la friction des dépôts/retraits freinait la demande ; cette fois, la demande a été prouvée. |
| RWA 3.0 | Au moment du partage | Binance intègre des courtiers via son application hors chaîne, vend directement des actions au comptant, sans plus recourir à la tokenisation. | Les opérations on-chain peuvent au contraire devenir un obstacle ; ce n'est pas la crypto qui est un avantage, c'est l'offshore. |
2.5 Le bon moment : de l'argent sur le marché, mais un manque d'actifs
- Les plateformes natives de la crypto sont en déclin : les montants historiques levés par les CryptoVC, la fréquence des cotations sur Coinbase, la capitalisation boursière totale des altcoins hors du top 10 (il y a eu une flambée ces deux derniers jours, le graphique doit être mis à jour) sont tous en baisse. Sur Twitter crypto chinois, tout le monde se plaint que personne ne reprend les altcoins.
- La capitalisation boursière totale des stablecoins est sur une ligne plate depuis le début du marché baissier (octobre 2025) : l'argent est toujours sur le marché, mais il n'y a pas d'actifs dans lesquels investir. Les exchanges poussent le RWA avec une certaine anxiété — les exchanges gagnent des frais de transaction, pas de la plus-value d'actifs, donc n'importe quel actif peut être poussé.
- BTC et QQQ étaient fortement corrélés entre 2021 et 2025 (BTC équivaut à peu près à un QQQ à effet de levier), une divergence est apparue en juin-juillet de cette année (QQQ a grimpé en flèche, BTC a chuté violemment), et le RWA a explosé durant la même période.
- Deux questions ouvertes : ① Le lancement du RWA a-t-il siphonné les fonds du natif, ou le déclin du natif a-t-il accéléré le RWA ? ② Qu'est-ce que cela signifie à long terme pour le Crypto natif ? Le gâteau total du natif de ce cycle va-t-il continuellement se réduire, voire être inférieur à celui du cycle précédent ?
CHAPITRE 03 Discussion en direct
3.1 Causes de la divergence, le gâteau natif va-t-il se réduire
- Kacey : La divergence a commencé après le 1er octobre de l'année dernière, principalement à cause des taux d'intérêt macro élevés (environ 3,5 %) : l'argent est limité et ne peut circuler qu'entre les actions américaines et le BTC. Elle n'est pas optimiste sur les actions au comptant sur les CEX, mais les contrats sont un énorme avantage de la crypto par rapport à la finance traditionnelle : les institutions utilisent des contrats à 1x comme achat au comptant, et le volume de trading de base de Jane Street sur Binance est peut-être plus important que sur les marchés traditionnels. La SEC a déjà autorisé les financements de moins de 5 millions de dollars à être émis directement via des actions on-chain, et les nouvelles actions seront progressivement émises directement on-chain. Il y aura encore des altcoins et de nouveaux actifs, les actions A et les actions de Hong Kong créent aussi des plateformes.
- Tron : Le cœur reste la distribution ; s'il s'agit d'un actif de qualité, les utilisateurs l'utiliseront immédiatement. Les actifs de la sphère crypto se transforment en actions : après Hyperliquid, de plus en plus de projets utilisent les revenus pour racheter et brûler, ce qui équivaut à une IPO on-chain, et ce type d'actifs deviendra des blue chips. Les cotations sur les exchanges n'inscrivent pratiquement plus de jetons VC, essentiellement par manque d'actifs.
- TW : En matière d'actifs de qualité, les actions sont certainement supérieures aux jetons. Les CEX avaient à l'origine deux fonctions : l'émission d'actifs et le trading. Avec la diminution des nouvelles catégories d'actifs, la fonction d'émission va considérablement s'affaiblir.
- YJ : Je ne suis pas d'accord pour dire que la divergence est liée au RWA. Le volume de RWA perp on-chain est insuffisant pour affecter le BTC ; la divergence est principalement due aux actions liées à l'IA et aux semi-conducteurs, ainsi qu'à l'effet de siphon des prochaines introductions en bourse d'OpenAI, Anthropic et SpaceX.
3.2 Frais et taxes
- Les frais de trading au comptant des actions sur Binance sont d'environ 0,05 % à 0,1 %, soit environ 7 à 8 dollars pour 10 000 USDT, environ 2 à 3 fois ceux d'IB. IB est le moins cher, avec la meilleure liquidité, et sans souci de régulation, à condition de pouvoir ouvrir un compte.
- TW : Les scénarios non-KYC répondent aux besoins des régions non conformes, dont l'un est l'évasion fiscale. L'impôt sur les plus-values aux États-Unis est très lourd, donc les Américains ne vendent pas leurs actions (exemple : Kevin ne veut pas vendre ses actions).
- YJ : Ne pas déclarer les gains réalisés en tradant des actions américaines sur un exchange est forcément illégal. L'IRS a clairement stipulé il y a quatre ou cinq ans que les transactions on-chain (NFT, tokens) doivent être déclarées, mais comme le volume est encore faible, l'IRS n'a ni la volonté ni les ressources pour enquêter. BN n'est pas ouvert aux résidents américains ; si Hyperliquid entre aux États-Unis, il sera à 100 % connecté aux autorités fiscales. L'impôt sur les plus-values à court et long terme aux États-Unis peut dépasser 50 % ; en Europe, environ 15 à 20 %, et très faible à Singapour et Hong Kong. Donc l'évasion fiscale n'est qu'un arbitrage réglementaire à un stade précoce et à petite échelle, ce ne sera pas un besoin fondamental.
3.3 Contrats, pré-IPO et nouveaux actifs
- Pourquoi ceux qui peuvent déjà acheter des actions achèteraient-ils des RWA ? Deux raisons : ① de nouveaux modes de jeu (par exemple un effet de levier de 100x) ; ② des actifs impossibles à acheter (par exemple DeepSeek non coté).
- Les contrats n'ont pas besoin de l'accord de l'émetteur ou des actionnaires, ni d'une correspondance 1:1, il suffit d'ouvrir un ticker pour trader, donc c'est rapide. Les contrats pré-IPO comme Kimi sont déjà en ligne ; c'est essentiellement comme le pré-marché, on parie sur la hausse ou la baisse, c'est un « nouvel actif » entre guillemets. Ce qui ne se vend pas hors chaîne ne se vendra pas non plus on-chain.
- À propos du décrochage et du risque de défaut : le prix on-chain est déterminé par la liquidité du pool, pas par le marché boursier réel, et repose sur la fluidité du canal de souscription/rachat pour attirer les arbitragistes et ramener le prix. USDT et USDC ont tous deux connu des décrochages, le cœur du problème étant l'inquiétude sur les réserves sous-jacentes, il faut donc croire que le projet n'agira pas de manière malveillante. Tant que le sous-jacent est réellement acheté, il n'y a pratiquement pas de problème ; l'écart de prix entre la chaîne et le marché traditionnel le week-end est l'espace d'arbitrage des teneurs de marché.
3.4 Vitesse de règlement : comprendre la blockchain à partir du registre
- Sur la chaîne, la transaction est le règlement, la livraison est réelle ; les actions vous sont transférées, elles apparaissent sur le compte, mais elles ne vous appartiennent vraiment qu'après T+1.
- Au sein d'un même registre, c'est instantané (virement interne Alipay, transfert entre UID Binance) ; ce n'est que lors d'un passage entre systèmes différents qu'une coordination est nécessaire (par exemple, un transfert d'Alipay vers WeChat). Comprendre le premier principe de la blockchain, c'est le registre : dans le monde traditionnel, chaque entité a un registre isolé, tandis que la blockchain est un registre unique sur la chaîne.
3.5 Vision : l'essence du RWA est l'efficacité du capital
- Il ne faut pas trop se préoccuper de la conformité actuelle ; l'essentiel est de savoir quels rendements et quelles possibilités cela peut apporter, et on peut jouer le rôle de pionnier.
- Cas : une institution spécialisée dans les produits dérivés a transposé sa stratégie Delta sur options initialement destinée au BTC et à l'ETH sur Hyperliquid, en la ciblant spécifiquement sur des actions sur le point d'entrer en bourse (comme ChangXin Memory), et en l'encapsulant dans un produit d'achat à prix réduit vendu à l'extérieur. C'est ce qu'une bourse centralisée hors chaîne ne peut pas faire.
- Selon lui, l'essence de la tokenisation des RWA est l'efficacité du capital (programmable, Lego financier), et non la distribution, car la distribution peut être remplacée : Kraken a déjà intégré Hyperliquid HIP-3, Hyperliquid va bientôt lancer une application Android, et Robinhood Wallet permet déjà d'acheter des actions directement sur la chaîne. À moyen et long terme, il n'y a pas à s'inquiéter de la question de l'entrée.
CHAPITRE 04 Robinhood chain
4.1 Positionnement : mentalité de trafic vs mentalité d'ARPU
- Les bourses natives de l'écosystème crypto (Binance, Hyperliquid, OKX, Bybit) qui font du RWA résolvent le problème de l'ARPU : les utilisateurs ne veulent plus acheter de cryptos, on leur propose un autre actif pour continuer à percevoir des frais.
- Robinhood qui fait une chaîne résout le problème de la mondialisation / du trafic : ni la Chine ni l'Europe n'ont réussi à se développer, avec une chaîne, plus besoin d'obtenir des licences région par région et de pousser la régulation.
- Approche d'investissement par externalités : Robinhood investit des ressources et distribue des subventions, mais les plus grands bénéficiaires ne sont pas Robinhood lui-même, ce sont les petits acteurs comme Uniswap, Fluid, Pulse, Lighter (Lighter et Uniswap ont récemment augmenté d'environ 5 fois). Par analogie avec les CAPEX des grands groupes : les grands groupes eux-mêmes gagnent 20 points, la chaîne de calcul gagne 10 à 20 fois.
- Le jeu : principalement des paires action-crypto (acheter des memes avec des actions, basé sur l'AMM), plus diverses launchpads, ce qui a pris une partie de la part des memes sur SOL et a déclenché une vague de meme season.
- Vlad a une grande détermination, il veut faire de la chaîne une activité présentable dans les rapports financiers, et non une activité d'innovation marginale ; les conférences trimestrielles de Robinhood continueront également à parler des dérivés on-chain.
- Instantané on-chain : l'activité de trading de Robinhood se situe déjà entre Base et Solana. On s'attend à ce que l'activité de ce cycle entre dans le premier peloton, à égalité avec SOL, et que la TVL puisse être comparée à Base.
4.2 Quelles cartes avons-nous, quelles cartes manquent
| Cartes en main | Cartes manquantes et contraintes |
|---|---|
| Détermination, forte puissance produit et capacité d'exécution | Absence d'applications phares de l'écosystème natif. Solana dispose de Jupiter, Pump.fun, Raydium ; les principales applications sur Hood Chain sont Uniswap, Morpho et autres DeFi de type EVM. |
| Le bailleur de fonds derrière : Robinhood lui-même | En tant que société cotée régulée par la SEC, l'expansion via des actions américaines on-chain pourrait faire face à des controverses de conformité. |
| Mentalité des utilisateurs particuliers américains | Le document mentionne également l'exemption AMM et la capacité de relations publiques politiques de l'entreprise, estimant qu'une observation dynamique est nécessaire. |
Conclusion : le meme n'est qu'un moyen, le RWA est l'objectif. Robinhood chain flip Base est le scénario de base, voire le scénario baissier.
4.3 Discussion sur Robinhood chain
YJ
- Les actions américaines on-chain se divisent en deux couches : ① Le règlement-compensation on-chain se produira inévitablement. Vlad pousse depuis toujours T+2 → T+1 → T+0, Robinhood, Coinbase, Nasdaq et DTCC le promeuvent de haut en bas, mais l'ampleur est incertaine ; au fond, c'est un SaaS d'appariement d'ordres plus rapide. ② L'entrée on-chain, c'est-à-dire la distribution, cette couche n'a pas nécessairement besoin d'être on-chain.
- Trois raisons pour lesquelles Robinhood fait une chain : T+0 ; distribuer les actions américaines au monde entier (a collaboré avec Baidu pour entrer en Chine, a aussi essayé Singapour et le Royaume-Uni, tous bloqués par la réglementation) ; le « democratize finance for all » de Vlad, pour permettre aux particuliers de trader des actifs pre-IPO monopolisés par les VC et le PE.
- L'indicateur North Star est la TVL (correspondant à l'AUM hors chaîne, un élément central des états financiers), suivi du volume de transactions et des MAU. Il estime qu'il faudra 2 à 3 ans pour que la TVL rattrape celle de Base, en synchronie avec ce cycle.
- Ce cycle de meme aura du mal à atteindre la hauteur du précédent : l'émission de la pièce de Trump a déjà fixé un plafond ; l'industrialisation de l'offre, ajoutée à l'IA qui rend l'émission extrêmement rapide ; la baisse de la foi côté demande, formant un cercle vicieux. Mais il y aura encore des meme de l'ordre de 500 millions à 1 milliard de dollars. Vlad ne fait que profiter du démarrage à froid du leader sur Solana, il ne transformera pas la chaîne en chaîne de meme.
- La prochaine étape est de se connecter à la réglementation, d'amener plus d'actions américaines on-chain, avec pour cible les utilisateurs non américains. Les utilisateurs américains sont environ 23 millions, la croissance est déjà stagnante, tous ceux qui pouvaient être utilisés le sont. Le crypto représente environ 20 % à 25 % des revenus de Robinhood.
- Point de vue des employés : la chain n'est pas la priorité absolue de l'entreprise, celle-ci fait courir plusieurs lignes d'activité en parallèle (carte de crédit, Trump account, compte de retraite, marché de prédiction précédent), et renforce l'équipe sur celle qui performe le mieux. Vlad a clairement classé la chain comme priorité en externe, mais les employés n'y croient pas beaucoup.
- Raisons de l'échec continu de l'internationalisation : en 2021, alors que l'entrée au Royaume-Uni était sur le point de réussir, le modèle PFOF a été retoqué dans les derniers jours car non autorisé localement ; après l'affaire GME, l'énergie s'est tournée vers l'infrastructure ; relancée en 2024-25, le produit Crypto a déjà été poussé en Europe. La contradiction est la suivante : les utilisateurs américains n'ont pas besoin de la chain, et là où la chain est nécessaire, en Europe et ailleurs, la marque Robinhood est faible. Ce n'est qu'une fois ce problème résolu que la chain pourra générer des revenus considérables.
WY
- Les institutions regardent le chiffre d'affaires et la marge bénéficiaire. Les frais sur les actions au comptant sont difficiles à regarder, les courtiers traditionnels s'appuient aussi sur les options 0DTE pour tirer la marge, il est difficile de faire vivre une équipe uniquement avec l'émission et la négociation.
- Le RWA meme n'est pas nécessairement la meilleure réponse, mais c'est une imagination de percée : en partant de l'action sous-jacente, on fait monter la volatilité, et les frais et la fréquence de négociation augmentent ensemble. Après cette vague, pas mal de patrons de courtiers traditionnels sont venus le voir.
- Les besoins des particuliers on-chain : pre-IPO (ChangXin, SpaceX avant leur introduction), fort levier (10x SK Hynix, 5x QQQ). Le volume du marché de prédiction de Futu explose rapidement, surtout les contrats de 15 minutes.
- S'il était Robinhood, l'étoile polaire serait la marge bénéficiaire ; le marché de prédiction aurait une priorité supérieure à la chain, car des points d'explosion comme la Coupe du monde se propulsent très vite, alors qu'il est difficile de créer un point d'explosion de même ampleur on-chain.
- La limite du meme est la limite du bailleur de fonds derrière (voir les projets liés à Telegram, environ 2 milliards), il faut finalement le convertir en budget marketing et en revenus. La logique d'augmenter la marge en poussant la volatilité a un plafond très élevé, mais la bonne réponse n'a pas encore émergé.
Tron
- La chain de Robinhood a une forte externalité, mais du point de vue des adresses on-chain, la plupart des utilisateurs ont migré depuis d'autres chaînes, les nouveaux utilisateurs sont peu nombreux.
- Les achats d'actions sur BSC proviennent principalement du farming de points Alpha et de l'arbitrage, les achats d'actions portés par les meme sont rares ; ceux qui veulent vraiment acheter des actions ouvrent un compte d'actions américaines et c'est réglé.
- Le vrai avantage de la campagne meme sur les actions est d'accélérer l'intégration de l'écosystème : launchpad, App Store, lending et autres partenariats se sont tous ouverts d'un coup.
- L'avantage de Robinhood est que les petites capitalisations américaines peuvent être directement mises on-chain ; mais les protocoles DeFi et la liquidité d'Ethereum sont difficiles à ébranler, et cela ne constitue pas pour l'instant une grande menace pour BSC. Le sens de la chaîne réside dans le permissionless.
CHAPITRE 05 Robinhood, l'entreprise et la valorisation
5.1 Cadre du courtier
- Courtier = trafic × taux de conversion :Le trafic se mesure en DAU / comptes approvisionnés, le taux de conversion en ARPU. Là où l'entreprise concentre ses efforts, on comprend son objectif : émettre des cartes de crédit, c'est augmenter l'ARPU ; faire de la chaîne, c'est capter du trafic.
- Dans le secteur de la consommation, les domaines où l'équipe est la plus confiante, à part l'alimentaire et les boissons, ce sont les courtiers. Le parcours de recherche de l'équipe est : altcoins → chaîne → bourse de pièces et de chaînes → finance. Dans quelques années, on ne parlera peut-être plus de blockchain, mais simplement de Fintech.
- Les sept mots de la nouvelle voie des courtiers :liquidité, trafic, conformité. L'étude de Futu et de Robinhood part de ces sept mots.
5.2 Réflexions sur Robinhood à partir de Charles Schwab
- Les MAU n'ont jamais dépassé le niveau de 2021, la cohorte des jeunes Américains est déjà entièrement captée.
- Les revenus se divisent en deux parties :les revenus de transaction sont clairement cycliques, avec un pic en 2021 porté par les crypto et les options, puis un repli de 60 % à 70 % en 2022–23 ; à partir de décembre 2025, l'activité crypto se contracte et ce sont principalement les marchés de prédiction qui soutiennent l'ensemble. Les revenus d'actifs (intérêts nets, gestion d'actifs) ont une propriété de capitalisation composée, dont la logique sous-jacente est la surémission du dollar et l'appréciation continue des actifs.
- Chez Charles Schwab, entre 1993 et 2000, les revenus de transaction représentaient environ 70 % à 80 %, contre environ 60 % pour Robinhood aujourd'hui. À long terme, les revenus de transaction ont nécessairement un plafond, et le plus grand bêta à long terme, ce sont les actifs. Charles Schwab a capté la génération du baby-boom et le trafic internet, Robinhood a capté la génération du millénaire et l'internet mobile.
- Le trafic vient en premier, la liquidité referme. Du point de vue des revenus d'actifs, Robinhood est une action de croissance ; du point de vue des revenus de transaction, c'est une action cyclique.
- La phase où Charles Schwab a réellement généré un rendement excédentaire par rapport au S&P, c'est la période 1994–2000 de forte croissance des utilisateurs et des revenus de transaction ; ensuite, les revenus d'actifs ont augmenté, mais sans plus générer de rendement excédentaire.
5.3 Pistes d'investissement
- YJ :Robinhood deviendra la seule super finance app for all des États-Unis pour les 10 à 20 prochaines années, mais elle suit le marché américain dans son ensemble ; ce n'est pas un bon point d'entrée maintenant, il faut attendre une forte baisse du marché américain et une contraction des volumes de transaction pour acheter.
5.4 Page de valorisation
| Chiffres clés | Cadrage actuel dans le partage | Prévisions / Références |
|---|---|---|
| Nombre de comptes déposants | 13,5 millions | Environ 32–33 millions dans les deux prochaines années (en termes de comptes, pas d'utilisateurs) |
| ARPU | Environ 187 dollars | Environ 300 dollars ; le plafond de Charles Schwab est d'environ 1000 dollars |
| Revenus | Près de 5 milliards de dollars en 2025 | Environ 10 milliards de dollars en 2 ans, au maximum 3 ans |
| Plafond de capitalisation boursière | Actuellement 107,2 milliards de dollars | Environ 300 milliards de dollars au plus fort de la folie des courtiers (en tenant compte de l'inflation) |
- Si l'internationalisation est entravée, le principal moteur sera l'augmentation de l'ARPU (émettre des cartes bancaires revient essentiellement à purger les utilisateurs existants).
- À l'avenir, à chaque publication de résultats, il suffira de regarder quatre chiffres : le nombre d'utilisateurs, l'ARPU, les revenus, la capitalisation boursière correspondante.
CHAPITRE 06 Points de vue sur le terrain et portefeuille
6.1 La conformité comme ligne de démarcation
- Examiner ces plateformes sous trois angles : le trafic, la liquidité et l'exécution de l'équipe. En mettant l'accent sur la conformité : si les démocrates arrivent au pouvoir lors des élections de mi-mandat, ils pourraient s'attaquer aux plateformes non conformes, ce qui présente un risque de cygne noir. Les plateformes non conformes servent à accroître l'acuité (Hyperliquid, Binance), avec une montée en puissance rapide et une efficacité élevée, offrant un alpha à court terme.
- Raisons du choix de ces quatre plateformes : Les RWA sont essentiellement des actifs anciens et homogènes, sans différenciation des actifs ; la conformité, la marque et la liquidité des plateformes se concentreront donc vers les leaders.
6.2 Portefeuille
| Invités | Combinaisons présentées sur place | Logique |
|---|---|---|
| HB | BTC + Circle | En réduisant à l'essentiel, la blockchain ne compte que deux activités : BTC et les stablecoins ; dans la crypto, le timing compte plus que la sélection de titres, on réalise quelques achats et ventes par cycle. |
| YJ | BTC + Circle + HOOD | HOOD est une action d'origine, la fiscalité est trop élevée donc on ne vend pas ; pour les nouvelles positions, il faut attendre une forte baisse des actions américaines ; les actifs on-chain ETH, UNI, Lighter, Pulse peuvent tous être achetés en petite quantité, la différence d'alpha n'est pas grande. |
| Kacey | Ethereum + Circle | La croissance de Robinhood réside dans l'internationalisation et l'on-chain, la nouvelle liquidité entre via Ethereum et USDC ; Hood Chain utilise l'architecture Arbitrum, sans token natif, ce qui pourrait apporter de la croissance. |
| Vision | « Tout miser sur Ethereum » | Les infrastructures de 2022–24 comme le séquenceur, OP Stack, Arbitrum Orbit se concrétisent sur le RWA ; les progrès techniques n'ont pas fait monter la valorisation, attention à la mise à niveau Glamsterdam. Le document mentionne aussi que Robinhood verse environ 10 % de frais à Arbitrum. |