Aperçu
ARK Invest a mis en chaîne l'ARK Venture Fund (ARKVX) via Securitize, offrant aux investisseurs éligibles un accès basé sur la blockchain à un fonds d'investissement existant exposé à des sociétés technologiques privées et publiques. Annoncée le 24 septembre 2026, la tokenisation de l'ARK Venture Fund utilise initialement Ethereum, tandis que Securitize fournit l'infrastructure réglementée reliant l'émission onchain à l'intégration des investisseurs et à l'administration du fonds.
La distinction la plus importante réside dans ce qui a réellement été tokenisé. ARKVX est un fonds à intervalle à capital fixe existant et géré activement ; les sociétés de son portefeuille telles qu'OpenAI, Anthropic, Stripe et Databricks n'ont pas été tokenisées individuellement via cette transaction. Les investisseurs détiennent une participation dans ARKVX, tandis que le fonds lui-même détient et gère le portefeuille sous-jacent.
La tokenisation ne résout pas non plus automatiquement la liquidité des marchés privés. Les parts d'ARKVX ne sont pas cotées sur une bourse de valeurs, ARK ne s'attend pas à ce qu'un marché secondaire se développe, et les investisseurs obtiennent généralement de la liquidité par le biais d'offres de rachat périodiques du fonds. La transférabilité onchain ne signifie donc pas une liquidité illimitée 24h/24 et 7j/7.
L'importance du projet réside ailleurs. La blockchain commence à dépasser les produits de bons du Trésor et de marché monétaire tokenisés pour s'étendre à des structures d'investissement plus complexes où la gestion active, les valorisations de sociétés privées et la liquidité limitée restent intactes. La technologie modifie la couche de propriété et d'administration sans prétendre que les actifs sous-jacents sont devenus plus simples.
Points clés
- ARKVX a été tokenisé via Securitize, initialement sur Ethereum.
- Les investisseurs obtiennent une participation dans l'ARK Venture Fund, et non des actions directes dans OpenAI, Anthropic ou d'autres sociétés du portefeuille.
- ARKVX reste un fonds à intervalle à capital fixe avec une liquidité limitée et des mécanismes de rachat périodiques.
- La tokenisation modifie l'infrastructure de propriété, pas l'économie des actifs privés sous-jacents.
- Le projet montre que la tokenisation institutionnelle s'étend au-delà des fonds de type liquidités vers une exposition plus complexe aux marchés privés.
Que signifie réellement la tokenisation de l'ARK Venture Fund ?
La tokenisation de l'ARK Venture Fund déplace la représentation et l'administration d'une participation dans un fonds vers une infrastructure blockchain tout en laissant la structure d'investissement sous-jacente du fonds largement inchangée. ARKVX reste un portefeuille géré activement par ARK Invest, et le fonds continue de détenir ses investissements dans des sociétés privées et publiques conformément à sa stratégie. Securitize fournit l'infrastructure réglementée grâce à laquelle les investisseurs éligibles peuvent accéder à des participations tokenisées dans le fonds, Ethereum étant utilisé comme blockchain initiale.
La structure juridique et économique peut être comprise simplement comme suit : investisseur → participation dans le fonds ARKVX → ARK Venture Fund → sociétés du portefeuille sous-jacent. Le titre tokenisé existe au niveau du fonds, et non au niveau de chaque société détenue par le portefeuille. C'est essentiel, car des participations privées très médiatisées peuvent autrement donner l'impression que des actions individuelles de ces sociétés ont été émises sous forme de jetons blockchain.
Pour un contexte sur la relation d'ARK avec la plateforme de tokenisation, MEXC a précédemment couvert l'investissement d'ARK Invest dans Securitize, une relation qui a précédé la décision de mettre ARKVX lui-même onchain.
Les investisseurs d'ARKVX possèdent-ils directement des actions OpenAI ?
Non. La propriété tokenisée d'ARKVX n'est pas une propriété directe des sociétés du portefeuille du fonds.
Détenir une participation dans un fonds signifie que l'investisseur a une exposition économique à la performance du portefeuille selon la structure juridique du fonds. ARKVX, et non l'investisseur individuel du fonds, détient les investissements privés et publics sous-jacents. Si le fonds détient OpenAI, Anthropic, Stripe ou une autre société privée, les droits juridiques associés à cet investissement se situent au niveau du fonds.
Cette distinction affecte les droits de vote, la liquidité et la valorisation. Un détenteur d'ARKVX n'apparaît pas automatiquement sur le registre des actionnaires de chaque société sous-jacente et ne peut pas transférer indépendamment une part de la position OpenAI du fonds simplement parce que la participation ARKVX est représentée sur Ethereum.
Cela rend inexacte l'affirmation selon laquelle « ARK a tokenisé des actions OpenAI ». Ce qu'ARK et Securitize ont tokenisé, c'est l'accès au fonds qui peut détenir ces actions. La différence n'est pas sémantique ; elle définit ce que les investisseurs possèdent réellement.
Pourquoi tokeniser un fonds à intervalle existant ?
La raison la plus utile n'est pas une négociation sans restriction. Les fonds à intervalle sont délibérément structurés différemment des fonds négociés en bourse, et ARKVX reste soumis aux caractéristiques de ce véhicule juridique même après la tokenisation. L'opportunité plus intéressante réside dans l'amélioration de l'infrastructure autour de la propriété, de l'administration et de la distribution.
Les fonds d'investissement traditionnels s'appuient sur un réseau d'agents de transfert, d'administrateurs de fonds, de courtiers, de dépositaires et de systèmes de conformité. Chaque participant peut tenir ses propres registres, ce qui crée un besoin de réconciliation répétée. La blockchain peut fournir une couche de propriété programmable commune autour de laquelle les vérifications d'identité, les restrictions de transfert et les services aux investisseurs peuvent être organisés.
Cela compte particulièrement pour les titres qui ne sont pas destinés à être négociés librement. La tokenisation n'a pas besoin de transformer chaque produit financier en un actif crypto sans permission pour créer de la valeur. Elle peut plutôt rendre un titre réglementé et restreint plus facile à émettre et à administrer, tout en préservant les restrictions qui définissent le produit.
La structure ARKVX constitue donc un test utile pour déterminer si l'administration de fonds réglementés peut devenir plus programmable sans modifier le véhicule d'investissement sous-jacent.
Ethereum rend-il ARKVX plus liquide ?
Pas automatiquement. ARK décrit le Venture Fund comme un fonds à capital fixe à intervalle, à offre continue et non diversifié, avec une liquidité limitée. Ses actions ne sont pas cotées sur une bourse de valeurs, et le fonds ne s'attend pas à ce qu'un marché secondaire conventionnel se développe. La liquidité est plutôt assurée par des offres de rachat périodiques régies par les termes du fonds.
Le transfert de la représentation de ces actions sur Ethereum ne supplante pas la structure juridique. Une blockchain peut être capable de traiter des transferts à toute heure, mais le titre lui-même reste soumis à l'éligibilité des investisseurs, aux restrictions de transfert et aux règles du fonds. La question pertinente n'est donc pas de savoir si Ethereum peut déplacer un jeton à 2 heures du matin ; il s'agit de savoir si le détenteur est autorisé à transférer ce titre et si une contrepartie éligible existe.
Les actifs sous-jacents ajoutent une autre contrainte. Les actions de sociétés privées sont souvent difficiles à évaluer et à négocier, et leur liquidité ne s'améliore pas simplement parce que le fonds qui les détient a adopté une infrastructure blockchain. La transférabilité onchain et la liquidité des actifs sous-jacents sont deux concepts distincts.
Cette distinction est particulièrement importante pour les marchés privés tokenisés, où la blockchain peut réduire les frictions administratives mais ne peut pas fabriquer des acheteurs pour des actifs économiquement illiquides.
Que peut réellement améliorer la tokenisation ?
Les bénéfices potentiels les plus importants se situent dans les processus qui entourent l'investissement plutôt que dans l'investissement lui-même. Securitize peut combiner des intérêts de fonds onchain avec une vérification réglementée des investisseurs et des contrôles de transfert, créant potentiellement un flux de travail plus intégré pour l'intégration, les registres de propriété et les services de fonds.
Plusieurs améliorations sont particulièrement pertinentes :
- Intégration des investisseurs : les vérifications d'éligibilité et d'identité peuvent se connecter plus directement à l'environnement de propriété numérique.
- Registres de propriété : les intérêts de fonds peuvent être représentés au sein d'une infrastructure basée sur la blockchain.
- Contrôles de transfert : les restrictions peuvent être intégrées dans des flux de travail numériques conformes.
- Distribution : les produits d'investissement réglementés peuvent atteindre des investisseurs éligibles via de nouveaux canaux numériques.
- Administration : un registre partagé peut réduire certaines réconciliations entre les participants du marché.
- Utilité financière future : lorsque la réglementation le permet, les intérêts de fonds tokenisés pourraient potentiellement interagir avec d'autres infrastructures d'actifs numériques conformes.
Ce sont des affirmations moins spectaculaires que « le capital-risque devient liquide », mais elles sont plus cohérentes avec la manière dont la tokenisation institutionnelle se développe réellement. Une grande partie des coûts sur les marchés de valeurs mobilières provient de la tenue et de la réconciliation des registres entre des systèmes distincts. Rendre cette couche de propriété programmable peut avoir de la valeur même lorsque le titre reste restreint et illiquide.
ARKVX traditionnel vs ARKVX tokenisé
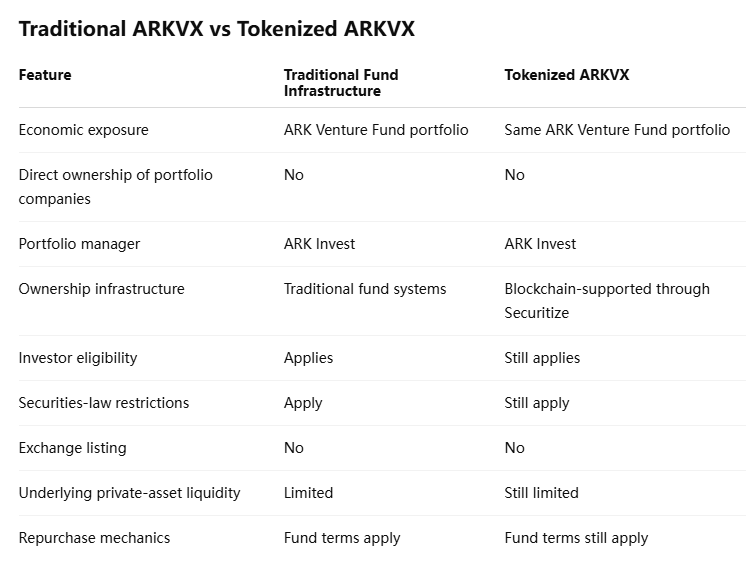
La comparaison montre pourquoi la tokenisation doit être considérée comme un changement d'infrastructure plutôt qu'une transformation économique. Les risques d'investissement, la stratégie de gestion et le portefeuille restent ceux d'ARKVX. Ce qui change, c'est la manière dont la propriété peut être enregistrée et administrée.
Changer l'enveloppe ne change pas automatiquement l'actif sous-jacent.
Pourquoi Securitize compte plus qu'Ethereum seul
Décrire le projet uniquement comme « ARK met un fonds sur Ethereum » passe à côté d'une grande partie de l'architecture institutionnelle. Ethereum fournit une infrastructure blockchain programmable, mais un fonds réglementé a aussi besoin de l'identité des investisseurs, de la conformité en matière de valeurs mobilières, de contrôles de transfert et de registres de propriété juridiquement reconnus. Securitize est important parce qu'il relie ces exigences à la couche blockchain.
En août 2026, Securitize a déclaré gérer environ 5 milliards de dollars d'actifs tokenisés et avoir travaillé avec des institutions telles que BlackRock, Apollo, BNY, Hamilton Lane, KKR et VanEck. Cela place le lancement d'ARK dans le cadre d'un changement plus large où les gestionnaires d'actifs traditionnels utilisent une infrastructure de tokenisation commune plutôt que de construire chaque composant eux-mêmes.
La tokenisation institutionnelle est donc susceptible de se développer sous forme de pile. La blockchain gère l'état programmable et le règlement, tandis que les agents de transfert, les courtiers-négociants, les dépositaires, les administrateurs et les gestionnaires de placements continuent d'exercer des fonctions réglementées autour de cet état.
Pour ARKVX, Ethereum compte, mais le lien réglementé entre Ethereum et l'intérêt juridique du fonds compte davantage.
Pourquoi ARKVX est-il un test de tokenisation plus difficile qu'un fonds de bons du Trésor ?
La première vague d'adoption institutionnelle des RWA s'est fortement concentrée sur les produits du Trésor et du marché monétaire. Ces actifs sont relativement standardisés, ont une tarification transparente et offrent généralement une liquidité profonde. Ils sont donc plus faciles à intégrer aux systèmes blockchain sans introduire d'importantes incertitudes de valorisation ou de rachat.
ARKVX est sensiblement plus complexe. Son portefeuille comprend des sociétés privées et en phase de démarrage dont les titres peuvent avoir un historique de transactions limité et être difficiles à évaluer. Le fonds est géré activement, de sorte que le portefeuille peut également évoluer au fil du temps plutôt que de rester un panier fixe d'actifs tokenisés. La liquidité est intentionnellement restreinte par la structure de fonds à intervalle.
Ces caractéristiques rendent la tokenisation de l'ARK Venture Fund plus intéressante du point de vue de l'infrastructure. La blockchain doit prendre en charge un produit dont les contraintes juridiques et économiques restent complexes au lieu de s'appuyer sur un actif sous-jacent très liquide pour simplifier l'expérience utilisateur.
Si ce modèle fonctionne, le marché adressable de la tokenisation s'étend bien au-delà des bons du Trésor. Le capital-investissement, l'exposition au capital-risque, les fonds d'investissement alternatifs et d'autres produits restreints peuvent potentiellement adopter une infrastructure blockchain sans prétendre se comporter comme des titres liquides de marché public.
Point de vue de MEXC : la tokenisation progresse dans la structure du capital
Le marché institutionnel des RWA a d'abord fait ses preuves avec des actifs faciles à standardiser : produits équivalents à des liquidités, fonds de bons du Trésor et autres instruments à valorisation claire et liquidité établie. ARKVX montre que la tokenisation commence à se tourner vers des investissements structurellement plus difficiles.
C'est important car cela change ce que l'on demande à la blockchain de résoudre. Avec un fonds de bons du Trésor, le défi réside largement dans une émission et un règlement efficaces. Avec un fonds de capital-risque géré activement, l'infrastructure doit également coexister avec l'incertitude de valorisation des sociétés privées, l'éligibilité des investisseurs et une liquidité limitée.
L'opportunité n'est donc pas de faire en sorte que chaque actif financier se négocie comme une cryptomonnaie. Il s'agit de rendre l'infrastructure existante des titres plus programmable tout en préservant les règles qui donnent à chaque produit sa signification juridique.
Si cette approche se généralise, le marché des RWA à long terme pourrait être défini moins par le nombre d'actifs pouvant être encapsulés dans des jetons que par le nombre de produits financiers existants pouvant migrer leurs processus de propriété, de gestion et de règlement vers une infrastructure numérique partagée.
Risques et limites
ARKVX reste un investissement complexe et à haut risque, quelle que soit la technologie utilisée pour représenter ses parts.
- Risque de valorisation des sociétés privées : les participations peuvent être difficiles à évaluer et peuvent évoluer sensiblement entre les événements de financement.
- Liquidité limitée : les parts d'ARKVX ne sont pas cotées en bourse et ne doivent pas être considérées comme négociables en continu.
- Risque de rachat : les offres de rachat périodiques peuvent être limitées ou sursouscrites.
- Risque de portefeuille : ARK gère activement le fonds, de sorte que les participations et l'exposition peuvent changer.
- Restrictions d'éligibilité : la représentation sur blockchain ne supprime pas les exigences du droit des valeurs mobilières ni celles relatives aux investisseurs.
- Risque technologique : les contrats intelligents, les portefeuilles et la conservation numérique créent des dépendances opérationnelles supplémentaires.
- Confusion sur la propriété : les investisseurs d'ARKVX ne possèdent pas directement les actions des sociétés en portefeuille du fonds.
La limitation centrale est donc à la fois conceptuelle et financière. Un jeton peut circuler rapidement alors que l'actif qu'il représente reste illiquide, restreint et difficile à évaluer. La blockchain modernise l'infrastructure ; elle n'abroge pas l'économie des marchés privés.
La tokenisation de l'ARK Venture Fund modernise l'accès, pas les actifs
La tokenisation de l'ARK Venture Fund est notable parce qu'elle amène un véhicule d'investissement relativement complexe sur une infrastructure blockchain sans changer ce que les investisseurs possèdent économiquement. Les investisseurs éligibles obtiennent une exposition à ARKVX, tandis que le fonds continue de détenir et de gérer le portefeuille sous-jacent de sociétés privées et cotées. OpenAI, Anthropic, Stripe et d'autres participations ne sont pas individuellement convertis en jetons librement négociables par le biais de cette structure.
Le même principe s'applique à la liquidité. Ethereum peut fournir des registres de propriété programmables et prendre en charge des flux de transfert numériques, mais ARKVX reste un fonds à intervalle avec une liquidité limitée et des mécanismes de rachat périodiques. La tokenisation ne peut pas créer automatiquement un marché secondaire pour l'exposition aux sociétés privées ni supprimer les restrictions intégrées à la structure juridique du fonds.
C'est précisément pourquoi ce développement est important. La tokenisation institutionnelle n'a pas besoin de transformer chaque actif en un instrument sans permission 24h/24 et 7j/7 pour créer de la valeur. Elle peut améliorer l'intégration, les registres de propriété, les contrôles de transfert et l'administration des fonds tout en préservant les lois sur les valeurs mobilières et les structures de produits existantes.
Le lancement d'ARKVX représente donc une forme plus mature d'adoption des RWA. Les actifs sous-jacents de capital-risque restent privés, difficiles à évaluer et relativement illiquides, tandis que l'infrastructure de propriété qui les entoure devient programmable. Si ce modèle s'avère évolutif, la tokenisation peut s'étendre au-delà des produits de trésorerie liquides et commencer à moderniser la couche administrative du capital privé lui-même.
Sources
Securitize — ARK Invest Tokenise ARK Venture Fund (ARKVX) :
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund :
https://www.ark-funds.com/funds/arkvx
ARK Invest — Rapports du ARK Venture Fund :
https://www.ark-funds.com/reports-venture
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.