
Auteur : danny
Titre original : « Pourquoi je ne suis pas optimiste à propos des protocoles qui utilisent la majeure partie de leurs revenus pour le rachat et la destruction »
Le 23 avril 2023, le détaillant américain de produits pour la maison Bed Bath & Beyond a déposé une demande de protection contre les faillites. L'entreprise, qui vend des draps, des serviettes et des ustensiles de cuisine, a également annoncé avoir obtenu des engagements pour environ 240 millions de dollars de financement de faillite afin de soutenir la liquidation de son activité et les procédures connexes. À ce stade, ce dont elle avait le plus besoin, c'était d'argent pour continuer à payer ses créanciers.
Ironiquement, à peine plus d'un an plus tôt, elle avait dépensé massivement pour racheter ses propres actions. Au cours de l'exercice clos le 26 février 2022, l'entreprise a dépensé environ 589 millions de dollars en espèces pour des rachats d'actions, alors que la trésorerie nette provenant des activités d'exploitation n'était que d'environ 17,85 millions de dollars. La même année, elle devait également investir environ 354 millions de dollars en dépenses d'investissement. En d'autres termes, le flux de trésorerie d'exploitation de cette année-là ne pouvait même pas couvrir les dépenses d'investissement, et pourtant les rachats d'actions se poursuivaient.
Elle rénovait des magasins, modernisait les canaux numériques et les chaînes d'approvisionnement, et promouvait des marques propres. Le problème était que ces transformations n'avaient pas encore prouvé qu'elles suffisaient à redresser l'entreprise, et que celle-ci reversait simultanément d'importantes sommes de liquidités au marché boursier. À l'été 2022, certains fournisseurs ont commencé à exiger des conditions de paiement plus strictes, y compris le prépaiement. Les fournisseurs n'étaient plus disposés à accorder des délais de paiement comme par le passé, ce qui a conduit à ce qui a suivi.
Bien sûr, nous ne pouvons pas simplement attribuer la faillite de Bed Bath & Beyond aux rachats d'actions. Car à l'époque, il y avait des problèmes de stratégie de marchandises, de concurrence, de chaîne d'approvisionnement et d'exécution opérationnelle. Mais les rachats d'actions et ces problèmes se produisaient sur le même bilan : l'argent utilisé ici ne pouvait pas être utilisé simultanément là. Elle a racheté ses propres actions, mais elle n'a pas pour autant racheté des clients, et elle n'a pas non plus rendu les fournisseurs plus disposés à accorder des crédits.
L'essence du commerce : bâtir un avantage concurrentiel
Revenons à la crypto : chaque fois qu'un protocole crypto annonce qu'il utilisera 80 %, 90 %, voire la totalité de ses revenus pour racheter son propre jeton puis le détruire, je pense à cette entreprise. Ce que le marché voit, c'est une réduction de l'offre de jetons et une raison d'acheter, mais ce que je veux savoir, c'est : après le rachat, quelle capacité reste-t-il au protocole pour poursuivre l'activité ?
Pour qu'une entreprise réalise des profits supérieurs à ceux de ses pairs sur le long terme, elle doit se rendre de plus en plus difficile à remplacer et acquérir de plus en plus d'avantages concurrentiels (voir « L'avantage concurrentiel » de Michael Porter). Les utilisateurs sont prêts à rester parce que la liquidité est meilleure, le trading moins cher, le produit plus adapté, ou les coûts de changement plus élevés. Du point de vue de l'intérêt corporatif, une position de quasi-monopole est la plus confortable ; un cran en dessous, c'est un oligopole ; au minimum, elle doit avoir un avantage sur un marché que les autres trouvent difficile à répliquer. Bien sûr, le monopole n'est pas une condition nécessaire au succès, mais une entreprise sans différenciation aura du mal à conserver des profits excédentaires.
Cependant, bâtir ce type d'avantage, ou même approfondir ce type de douve, nécessite de l'argent—beaucoup d'argent. Les protocoles de trading doivent cultiver la liquidité, élargir les canaux de distribution et supporter les coûts de R&D et de sécurité ; s'ils veulent se transformer d'un outil de trading en infrastructure, ils doivent également investir dans l'écosystème afin que d'autres développeurs soient prêts à construire des activités autour d'eux. Dépenser de l'argent ne garantit pas le succès ; Bed Bath & Beyond, qui a échoué dans sa transformation, en est un rappel. Mais lorsque des opportunités d'investissement efficaces existent, les rachats d'actions ont aussi un coût : ils peuvent évincer le produit de nouvelle génération, un canal important, ou la capacité de survivre au prochain ralentissement.
Les avantages des rachats d'actions sont évidents et immédiats sur le marché secondaire. Combien a été dépensé aujourd'hui, combien de jetons ont été achetés, combien d'offre a été brûlée—tout cela peut être vérifié on-chain, et la communauté peut faire des affiches le jour même. Les améliorations de produit et la construction de canaux prennent plus de temps et peuvent échouer. Par conséquent, les équipes sont facilement conditionnées par le marché à prendre l'habitude de prioriser les ressources là où les applaudissements viennent le plus facilement. Quant à la compétitivité dans deux ans, qui s'en soucie ?
Conditions préalables aux rachats d'actions
Certains diront qu'Apple procède aussi à des rachats d'actions à grande échelle, alors pourquoi les protocoles décentralisés, les launchpads et les PerpDexes ne le pourraient-ils pas ? Apple a dépensé environ 94,95 milliards de dollars en liquidités pour des rachats d'actions au cours de l'exercice 2024, mais elle a également comptabilisé 31,37 milliards de dollars de dépenses de R&D et 9,45 milliards de dollars de dépenses d'investissement cette année-là. Après déduction des dépenses d'investissement susmentionnées du flux de trésorerie d'exploitation, leur flux de trésorerie disponible s'élevait à environ 108,81 milliards de dollars, et les rachats d'actions représentaient environ 87,3 %. Ce ratio n'est pas faible, mais il n'équivaut pas à « prélever 90 % des frais dès leur arrivée ».
À la fin de cette année-là, Apple détenait environ 156,65 milliards de dollars en liquidités, équivalents de liquidités et titres négociables. Ce chiffre ne déduit pas la dette, et il ne s'agit pas uniquement de liquidités, et il ne peut pas être traité comme des actifs nets dépensables librement ; mais il nous rappelle qu'au-delà du ratio de rachat d'actions, il existe un bilan entier. Citer uniquement les 94,95 milliards de dollars de rachats d'actions en omettant la R&D, les dépenses d'investissement et les ressources financières revient à n'apprendre que les actions d'une entreprise mature, et non les conditions préalables qui lui permettent de prendre ces actions.
Les produits et services qu'Apple vend, après avoir supporté ces investissements, génèrent des profits et des flux de trésorerie disponibles, ce qui rend possible la discussion sur la manière de distribuer ces liquidités. Un jeune protocole gagne soudainement une grande quantité de frais grâce à un cycle de marché, n'a pas encore prouvé si les utilisateurs resteront, puis emprunte la logique de retour sur capital d'une entreprise mature, en sautant la partie la plus difficile du parcours d'une entreprise : transformer des revenus阶段性 en rentabilité durable.
Un flux de trésorerie exceptionnel n'est pas la même chose que la rentabilité d'une entreprise mature. Bed Bath & Beyond nous rappelle même que des années d'exploitation ne garantissent pas qu'une entreprise restera toujours mature et stable. Les avantages concurrentiels s'érodent, les clients partent, et lorsqu'il est temps de réinvestir, la direction doit être prête à garder l'argent.
Comparaison des protocoles dotés de mécanismes de rachat d'actions
La comparaison de protocoles spécifiques rend cette question beaucoup plus claire.
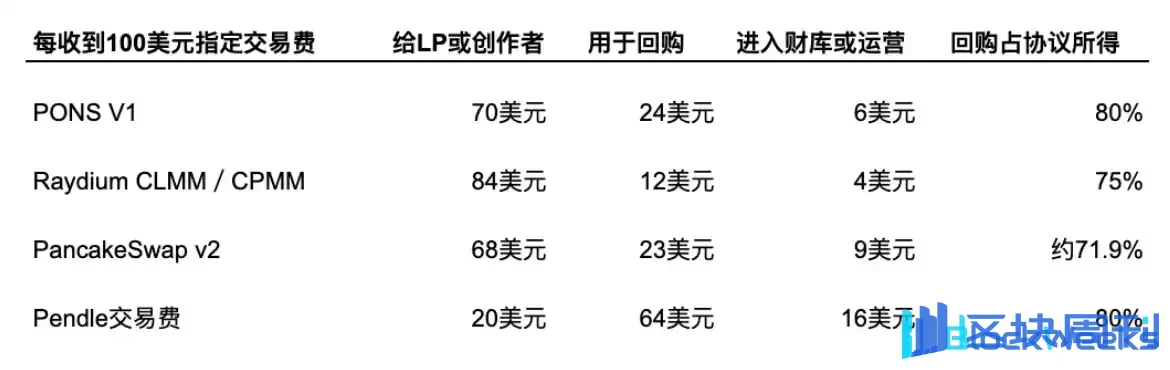
La documentation V1 de PONS indique que 80 % des frais de protocole sont utilisés pour racheter et brûler des PONS, les 20 % restants payant l'infrastructure et l'expansion de l'équipe. Mais la question est de savoir si les 20 % restants suffisent à soutenir les opérations et à résister aux risques ?

Pump.fun a actuellement pour objectif officiel 50 %, avec un programme de rachat et de brûlage programmatique d'un an débutant le 28 avril 2026.
Les pools CLMM et CPMM de Raydium distribuent 84 % des frais de trading totaux aux fournisseurs de liquidité, 12 % pour racheter des RAY, et 4 % au trésor. En apparence, seulement 12 % sont utilisés pour les rachats d'actions, mais après déduction de la part des LP, le revenu du protocole n'est que de 16 %, dont les trois quarts sont à nouveau convertis en son propre jeton. PancakeSwap v2 est similaire : en utilisant le revenu du protocole comme dénominateur, le rachat et le brûlage représentent environ 71,9 %.
Il convient de noter que les chiffres du tableau sont calculés selon les ratios officiels de partage des frais et ne représentent que les flux de frais. Les jetons rachetés par Raydium sont détenus par le protocole, tandis que les jetons rachetés par Pendle sont utilisés pour les récompenses de staking. Plus important encore, les 6, 4 et 9 dollars du tableau ne sont pas encore devenus des profits : ils pourraient ensuite devoir payer la R&D, les opérations et la sécurité.
C'est aussi pourquoi je ne suis pas disposé à ne regarder que les classements des ratios de rachat d'actions. Les frais de protocole, les actifs de la fondation et les fonds de la société de développement peuvent appartenir à des entités différentes. Un portefeuille de rachat qui achète continuellement des jetons ne signifie pas que tout l'écosystème n'a pas d'argent pour la R&D ; mais une équipe détenant une grande quantité de ses propres jetons ne signifie pas qu'elle dispose d'une quantité équivalente de liquidités pouvant payer les factures à tout moment. Ce n'est qu'en examinant ensemble les fonds de ces comptes que l'on peut savoir si le rachat d'actions utilise des profits, des réserves excédentaires ou de l'argent qui pourrait être nécessaire à l'avenir.
Mesurer les fluctuations de l'eau libre avec l'eau d'un bassin
L'industrie crypto est une industrie extrêmement cyclique. Par exemple, les revenus de transaction de Coinbase sont passés d'environ 6,837 milliards de dollars en 2021 à 2,356 milliards de dollars en 2022, une contraction d'environ 65,5 % en un an, ce qui est monnaie courante.
Les changements de revenus des protocoles décentralisés sont encore plus spectaculaires. Prenons l'exemple de dYdX : pendant la phase de 2025 où l'allocation de rachat était de 25 %, le budget mensuel moyen de rachat était d'environ 339 000 $ ; au premier semestre 2026, le ratio d'allocation est passé à 75 %, mais le budget mensuel moyen a au contraire chuté à environ 183 000 $. Le ratio a triplé, mais le montant des rachats a diminué d'environ 46 %, car les revenus nets pertinents du protocole ont chuté d'environ 80 %.
Les données récentes de PONS montrent également que les revenus ne peuvent pas être examinés uniquement lorsque tout va bien. Selon les données de DeFiLlama du 5 octobre, ses revenus combinés sur 30 jours du protocole étaient d'environ 22,7 millions de dollars, et ses revenus sur 7 jours d'environ 1,68 million de dollars. Converti en moyennes quotidiennes, cela représente respectivement environ 757 000 $ et 240 000 $, mais vous devez savoir que la moyenne quotidienne récente sur 7 jours est inférieure d'environ 68 % à la moyenne sur 30 jours. Prendre la performance du mois le plus chaud et la multiplier par douze (appelée euphémiquement APY) et la promouvoir comme une capacité de rachat annualisée stable manquera évidemment de volatilité et peut facilement induire en erreur.
En repensant à Bed Bath & Beyond, les tensions financières ne font qu'inviter plus de gens à vous frapper quand vous êtes à terre. Le resserrement des conditions de crédit des fournisseurs signifiait qu'il devait payer plus tôt pour obtenir des marchandises. Il en va de même pour les protocoles crypto : les revenus chutent de 70 %, mais ces coûts restent les mêmes, ou deviennent même plus sévères. Le coût d'acquisition client pour une FDV de 1 milliard de dollars n'est pas le même que le coût d'acquisition client pour une FDV de 10 millions de dollars.
Outre les opérations, l'industrie crypto a également un coût de sécurité : en cas d'attaque, combien faut-il payer ? Selon les statistiques de Chainalysis, les fonds volés aux services crypto se sont élevés à environ 2,2 milliards de dollars en 2024, environ 3,4 milliards de dollars en 2025, et environ 5 milliards de dollars au premier semestre 2026. Il convient de mentionner qu'en 2025, un seul incident Bybit a entraîné le vol d'environ 1,5 milliard de dollars. Pour un protocole, les réserves de sécurité ne sont pas destinées à se prémunir contre les pertes moyennes, mais contre cet accident capable de vider la trésorerie.
Dans l'incident de 2022, Ronin s'est fait voler 173 600 ETH et 25,5 millions de USDC. Lorsque le pont inter-chaînes officiel a été restauré, il a été divulgué qu'après déduction de la partie Axie DAO, le déficit lié aux utilisateurs était de 117 600 ETH et 25,5 millions de USDC.
Ce que les utilisateurs devaient récupérer était des ETH et des USDC ; personne ne se souciait du nombre de jetons propres au projet qui avaient été brûlés dans le passé. Les réserves de sécurité semblent généralement inefficaces—elles ne créent ni pression d'achat ni réduction de l'offre—mais elles donnent à l'équipe la confiance nécessaire pour réparer l'activité et restaurer la confiance du marché. Une fois la confiance endommagée, lever des fonds en émettant ou en vendant les jetons propres au projet devient bien plus sévère que cela ne l'était dans un marché haussier.
Je suis donc prêt à prêter attention à un autre type d'allocation de capital. Le post financier d'Aave pour 2026 a divulgué qu'environ 10 mois après le début des rachats, il a organisé 42 millions de dollars et acheté plus de 205 000 AAVE. Mais les frais d'emprunt avaient chuté d'environ 25 % par rapport à leur pic, tandis que les coûts des fournisseurs de services et d'autres besoins de croissance augmentaient, de sorte que le post a proposé de réduire le budget annuel de rachat de 50 millions de dollars à 30 millions de dollars, soit une réduction de 40 %. (Ce n'est qu'une proposition, pas un résultat confirmé.) Les rachats d'Aave vont également dans les réserves de l'écosystème pour des récompenses et d'autres dépenses, plutôt que vers une combustion permanente. Mais cette proposition a reconnu quelque chose de nécessaire : l'environnement opérationnel a changé, et la manière de faire les rachats doit céder le pas. (Cependant, un post de suivi du 22 avril a divulgué qu'en raison de l'incident du pont inter-chaînes rsETH, les rachats avaient été suspendus depuis le 19 avril, précisément pour préserver la capacité de la trésorerie à répondre aux pertes potentielles.)
Inversement, si une équipe ne peut pas réduire les rachats parce que cela détruirait l'argument de vente le plus important du jeton, alors ce qu'on appelle l'allocation de capital commence à contraindre les opérations. L'activité a besoin d'argent, mais le marché exige une pression d'achat continue ; pour maintenir cette promesse, le protocole peut au contraire en venir à dépendre du financement, des ventes de jetons de la fondation ou d'un nouveau cycle d'incitations.
Les rachats d'aujourd'hui sont présentés comme un retour de valeur, mais ils ne font que découverturer les futurs avantages concurrentiels et la résistance aux risques du protocole.
Rachats complexes = ne rien racheter
Après la mise à niveau d'Aster le 17 juin 2026, 99 % des frais quotidiens de la plateforme sont utilisés pour racheter des ASTER, mais les jetons rachetés sont distribués aux détenteurs de veASTER ; le protocole brûle ensuite une quantité égale provenant des réserves, en donnant la priorité à l'allocation de l'équipe, jusqu'à ce que l'offre totale tombe à 3 milliards de jetons. Ce mécanisme comprend simultanément l'achat sur le marché, la distribution de récompenses et la combustion des stocks.
De même, PancakeSwap a proposé un objectif d'au moins environ 4 % de déflation nette par an, mais en même temps il dispose également d'un mécanisme d'émission d'incitations. Pour les traders secondaires, cela augmente-t-il ou diminue-t-il l'offre ?
Brûler les stocks de l'équipe peut réduire l'offre potentielle future, et à long terme cela a de la valeur—mais ce manuel ne s'applique qu'aux projets matures.
Mais si les jetons rachetés sont redistribués, ils peuvent réintégrer la circulation. Ne regarder que la baisse de l'offre totale, sans examiner comment l'offre en circulation change, et sans regarder de combien la trésorerie diminue, transforme trois messages initialement haussiers en un seul message que personne ne comprend. Pour un protocole décentralisé encore en croissance, ce n'est qu'une attrition inutile.
Juste un interlude sur la route de la poursuite des tendances.
Les rachats forcés ne créent que des conditions de sortie
À ce stade de la discussion, ce qui m'inquiète n'est pas seulement la manière dont l'argent est distribué, mais si l'objectif opérationnel de l'ensemble du projet sera modifié : rendre le jeton plus facile à vendre et plus liquide devient progressivement plus important que le développement de l'activité. Pour les protocoles qui considèrent les rachats élevés comme leur principal argument de vente et qui n'expliquent pas clairement le réinvestissement et les réserves de risque, je suis plus enclin à les comprendre comme un modèle d'affaires orienté vers la vente de jetons.
Lorsqu'un protocole promet d'utiliser la majeure partie de ses revenus pour des rachats, il fournit au marché secondaire une raison d'acheter facile à comprendre : la plateforme gagne de l'argent chaque jour, achète des jetons chaque jour, et l'offre ne cesse de se contracter. Les acheteurs peuvent donc être plus disposés à reprendre, et l'activité de trading apporte des discussions sur les prix, une propagation sociale et plus d'attention. Le projet obtient un chemin d'acquisition de clients construit autour du jeton. Du point de vue de l'effet commercial, les dépenses de rachat remplissent également la fonction de dépense marketing : elles créent à la fois une pression d'achat et font la publicité des raisons pour lesquelles les autres devraient acheter.
La « vente » ici ne signifie pas nécessairement que l'équipe vend directement des jetons, mais plutôt que l'ensemble du mécanisme donne la priorité à rendre le marché disposé à acheter, détenir et échanger ce jeton. Les frais deviennent le budget de rachat, les rachats deviennent la raison d'acheter, et l'activité du marché secondaire est ensuite utilisée pour mettre en valeur la croissance du projet. Si les indicateurs ultimes de succès sont tous le prix du jeton, le volume de trading et l'intensité des discussions, alors la frontière entre l'exploitation du jeton et l'exploitation de l'activité deviendra de plus en plus floue.
C'est aussi là qu'il vaut la peine d'en discuter avec « fdv élevé, flottant faible ». Les deux mécanismes diffèrent : une valorisation élevée et une faible circulation reposent sur des jetons limités pour former un prix, puis extrapolent ce prix à d'autres lieux pour obtenir de la liquidité ; le rachat et la destruction peuvent au moins utiliser l'argent gagné par l'activité, ils ne peuvent donc pas être confondus. Mais si l'accent de la conception porte sur le soutien du prix et la création d'un sentiment de rareté afin que le prochain acheteur soit disposé à reprendre, tandis que la compétitivité continue de l'entreprise passe au second plan, ils peuvent servir des directions d'intérêt similaires.
Un avantage concurrentiel ne peut pas être simplement acheté en dépensant de l'argent, mais maintenir les produits, la sécurité, les canaux et l'écosystème nécessite généralement un investissement continu. Les rachats ne devraient pas venir avant ces investissements.
Surtout lorsque les jetons de l'équipe et des premiers investisseurs continuent d'être débloqués tandis que le protocole continue d'utiliser ses revenus pour des rachats. Les rachats fournissent une pression d'achat, et un marché secondaire plus actif est utilisé pour améliorer les conditions de sortie des vendeurs.
Les rachats prématurés sont un obstacle à la construction d'un avantage concurrentiel
Le problème est qu'un marché secondaire animé et une entreprise formant son propre avantage concurrentiel sont deux choses différentes. Une personne qui achète un jeton parce que le ratio de rachat est élevé ne signifie pas qu'elle utilisera le protocole ; même si elle commence à l'utiliser, cela ne signifie pas qu'elle sera encore disposée à rester après la diminution des subventions et le refroidissement du marché. Les utilisateurs qui viennent aujourd'hui à cause du prix du jeton peuvent partir demain parce qu'un autre jeton monte plus vite. L'attention peut apporter du trafic, mais elle ne laisse pas nécessairement de la fidélité, un pouvoir de fixation des prix ou un produit que les concurrents ne peuvent pas reproduire.
L'attention apportée par la hausse du prix d'un jeton est bien sûr précieuse. Elle peut attirer des développeurs, des teneurs de marché et des partenaires de distribution, rendant la liquidité plus profonde et les produits meilleurs, formant finalement un réseau que les utilisateurs ne peuvent pas quitter. Mais chaque étape intermédiaire nécessite des investissements et une validation. Des preuves plus convaincantes sont de savoir si les utilisateurs augmentent sans incitations supplémentaires, si les utilisateurs reviennent, si le coût d'acquisition par unité baisse, et combien de trésorerie reste après déduction des subventions. Si la majeure partie de l'argent continue d'être utilisée pour créer une pression d'achat, mais qu'il n'y a pas de ressources pour transformer l'attention en produits, canaux et relations clients, alors le projet ne fait que payer continuellement le coût du maintien de l'engouement.
Les réserves de risque n'augmentent pas non plus automatiquement avec l'intensité des discussions. Le nombre de personnes sur les plateformes sociales qui sont haussières ne peut pas payer les audits de sécurité du protocole, les salaires de l'équipe et les compensations en cas d'incident. Surtout dans un creux, les revenus de l'activité, le prix du jeton et l'attention du marché peuvent tous baisser ensemble ; le mécanisme qui reposait auparavant sur les rachats pour maintenir l'engouement perd sa source de financement exactement au moment où le soutien est le plus nécessaire. L'ensemble de données de dYdX, où le ratio de rachat a augmenté mais le budget a au contraire diminué, est un bon signal d'alarme.
Je ne suis pas opposé à reverser l'excédent de trésorerie au marché. Après tout, pour les protocoles qui sont peu gourmands en actifs, qui ont une position concurrentielle solide, qui ont des opportunités de réinvestissement limitées et qui disposent de réserves abondantes, c'est une raison appropriée de maintenir un ratio de rachat élevé. Le critère est toujours de savoir comment ce capital peut être utilisé pour accroître la valeur à long terme.
Mais si l'entreprise n'est pas encore stabilisée et que les réserves ne sont pas encore suffisamment constituées, utiliser en permanence la majeure partie des revenus pour des rachats et des brûlages de tokens est une raison que je ne suis pas prêt à approuver facilement.
La confiance de poursuivre l'exploitation
Vous devez savoir que lorsque Bed Bath & Beyond a déposé une demande de protection contre la faillite, les actions qu'elle avait rachetées par le passé ne pouvaient pas être reconverties en flux de trésorerie, ni restaurer la confiance de ses fournisseurs. Cette histoire ne peut certainement pas prouver que chaque rachat est inapproprié, mais elle nous rappelle que la valeur qu'une entreprise laisse à ses détenteurs dépend en fin de compte de sa capacité à poursuivre son exploitation et à continuer de gagner la confiance de ses clients après un creux.
Si un protocole peut me dire chaque jour combien de tokens il a brûlés, mais ne peut pas expliquer comment l'attention apportée par le marché secondaire devient une activité plus difficile à remplacer et une réserve de trésorerie plus épaisse, je le considérerai comme un moyen de vendre des tokens, et non comme une raison de détenir à long terme.
Les rachats peuvent aider un token à trouver son prochain acheteur, mais seule la capacité de poursuivre l'exploitation peut donner à ceux qui restent une raison de ne pas se précipiter pour trouver le prochain acheteur. Vendre des tokens peut être une activité réussie, mais les détenteurs de tokens ont besoin d'une activité qui peut encore gagner de l'argent une fois l'engouement retombé.