La última explicación de Circle sobre los ingresos de USDC ofrece al mercado una visión más clara de cómo se ve la economía de las stablecoins una vez incluidos los costos de distribución y operativos. Durante el primer semestre de 2026, Circle dijo que generó aproximadamente 1.400 millones de dólares en ingresos e ingresos por reservas. Alrededor de 819 millones de dólares se destinaron a socios de distribución y costos de transacción, mientras que otros 473 millones de dólares respaldaron licencias, relaciones bancarias, liquidez de liquidación, cumplimiento normativo, desarrollo de productos e integraciones de blockchain. Circle afirmó que aproximadamente siete centavos de cada dólar de ingresos permanecieron finalmente como beneficio neto.
La cifra suena inusualmente baja hasta que se separan las capas que hay debajo. Siete centavos no es el rendimiento pagado a los tenedores de USDC, y no significa que Circle capture solo el 7% de los ingresos brutos por reservas antes de gastos. La categoría de 819 millones de dólares también cubre conjuntamente a los socios de distribución y los costos de transacción, en lugar de representar un pago único a Coinbase u otra plataforma.
La divulgación llega en un momento en que las stablecoins más nuevas compiten mediante acuñación y redención gratuitas y acuerdos agresivos de reparto de ingresos. Eso hace que la pregunta central sobre los ingresos de USDC se centre menos en cuántos ingresos por reservas gana Circle y más en cuánto de esos ingresos debe compartirse o reinvertirse para mantener la distribución, la liquidez, el acceso bancario y la infraestructura regulatoria. La competencia entre stablecoins se está convirtiendo cada vez más en una contienda sobre quién absorbe esos costos y quién captura la economía restante.
Puntos clave
- Circle reportó aproximadamente 1.400 millones de dólares en ingresos e ingresos por reservas en el primer semestre de 2026.
- Aproximadamente 0,59 dólares de cada dólar de ingresos se destinaron a socios de distribución y costos de transacción.
- Alrededor de 0,34 dólares respaldaron banca, liquidez, cumplimiento normativo, licencias e infraestructura de productos.
- Circle afirmó que aproximadamente 0,07 dólares por dólar permanecieron como beneficio neto.
- La competencia entre stablecoins depende cada vez más de la economía de distribución y no solo de la tecnología del token.
El desglose de ingresos de 1 dólar de USDC
La divulgación de Circle puede entenderse más fácilmente siguiendo un dólar de ingresos a través del negocio.
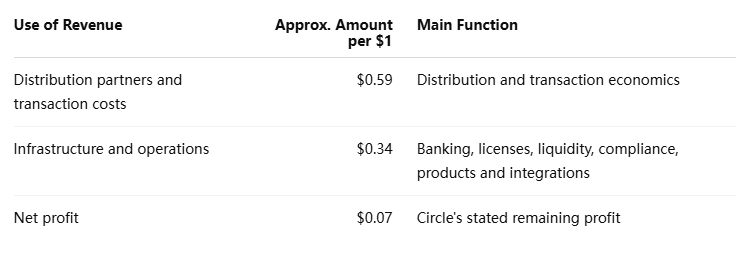
La tabla muestra por qué el titular de los siete centavos necesita contexto. Circle está describiendo la cantidad que queda después de pagos sustanciales a socios e inversión operativa. No está diciendo que las reservas de USDC generen solo siete centavos de economía bruta por dólar de ingresos.
La actualización del mercado de stablecoins del 19 de octubre de MEXC también cubre la divulgación de Circle y el debate en torno a la competencia de stablecoins sin comisiones.
¿Realmente Circle se queda solo con 7 centavos por dólar?
Según el desglose del primer semestre de 2026 de Circle, aproximadamente siete centavos de cada dólar de ingresos permanecieron como beneficio neto. Ese es un resultado contable después de los costos de distribución y operativos, y no una propiedad económica fija de USDC.
La distinción importa porque la cifra puede moverse en varias direcciones. Tasas de interés más altas pueden aumentar los ingresos por reservas. Una mayor circulación de USDC puede ampliar la base de reservas. Los acuerdos con socios pueden volverse más o menos costosos. Los costos de cumplimiento normativo, banca y liquidez también pueden cambiar a medida que Circle se expande hacia nuevos productos y jurisdicciones.
Por lo tanto, la cifra de siete centavos debe tratarse como una instantánea del modelo actual, no como un margen permanente de las stablecoins.
Por qué la distribución se lleva una parte tan grande
USDC puede ser emitido por Circle, pero los usuarios con frecuencia lo encuentran a través de otras empresas. Los exchanges, wallets, bancos, plataformas fintech y aplicaciones de pago determinan dónde está disponible USDC y con qué facilidad los clientes pueden mantenerlo o usarlo. Esas relaciones otorgan a los distribuidores poder económico.
La utilidad de una stablecoin aumenta cuando está disponible en más interfaces financieras. Eso significa que la distribución no es simplemente publicidad. Ayuda a crear liquidez, accesibilidad y efectos de red.
El trade-off es directo:
- compartir más ingresos puede atraer una distribución más sólida;
- una distribución más sólida puede aumentar la circulación;
- una mayor circulación puede aumentar los ingresos por reservas;
- costos más altos para los socios pueden reducir la cantidad retenida por el emisor;
- incentivos más débiles pueden hacer que las stablecoins competidoras resulten más atractivas para las plataformas.
El modelo resultante puede crecer rápidamente y aun así producir márgenes retenidos relativamente delgados.
La categoría de 819 millones de dólares de Circle también debe leerse con cuidado. Incluye socios de distribución y costos de transacción, por lo que no puede tratarse como una medida directa de lo que recibió una sola empresa como Coinbase.
La competencia de tarifa cero cambia dónde se sitúa el costo
Una stablecoin puede anunciar acuñación o redención gratuitas, pero la infraestructura financiera subyacente sigue teniendo un costo. Las relaciones bancarias deben mantenerse. La liquidez debe estar disponible cuando los clientes redimen. Las operaciones de cumplimiento necesitan personal y sistemas. Las licencias conllevan obligaciones continuas.
Por lo tanto, las tarifas cero cambian quién absorbe el costo en lugar de eliminarlo automáticamente.
Un emisor puede subsidiar la redención para acelerar la adopción. Otro puede dar una mayor parte de los ingresos de reserva a los exchanges o wallets. Un tercero puede operar en menos jurisdicciones y mantener una huella de cumplimiento más ligera.
Esas elecciones pueden crear ventajas de costo genuinas, pero también dificultan las comparaciones directas porque dos stablecoins pueden estar optimizando para cosas diferentes.
¿Pueden las stablecoins de tarifa cero socavar a USDC?
Sí, particularmente si pueden combinar tarifas explícitas más bajas con una economía de socios más sólida. Los exchanges y las plataformas fintech tienen un incentivo para apoyar una stablecoin que les genere más ingresos, especialmente si los usuarios pueden acuñar y redimir el activo sin fricción adicional.
La pregunta más difícil es si ese modelo sigue siendo atractivo a escala. Una stablecoin que respalda grandes saldos institucionales y redenciones frecuentes necesita una banca confiable, liquidez suficiente y resiliencia operativa. Esas funciones se vuelven más difíciles de subsidiar indefinidamente a medida que crece la circulación.
Por lo tanto, un modelo de tarifa cero es más convincente cuando los precios más bajos provienen de una estructura de costos genuinamente más baja y no solo de incentivos temporales.
$36 billones en volumen es una métrica diferente
Circle afirma que USDC procesó más de $36 billones en volumen de transacciones onchain durante la primera mitad de 2026. También reportó más de $315 mil millones en actividad de acuñación y redención, equivalente a aproximadamente $1.7 mil millones por día. Circle declaró además que USDC representó aproximadamente el 77% del volumen global de transacciones de stablecoins en junio.
Esas cifras son medidas útiles de actividad, pero no deben tratarse como equivalentes a los ingresos de la empresa.
Un USDC puede moverse repetidamente entre exchanges, wallets, aplicaciones DeFi y cuentas de tesorería. Cada transferencia puede sumar al volumen de transacciones onchain aunque el mismo capital subyacente se esté reutilizando. Esto hace que el volumen de transacciones sea fundamentalmente diferente de los ingresos o los saldos de reserva.
La misma distinción se aplica a la cuota de mercado. La cuota de volumen de transacciones mide con qué actividad se mueve un token, no cuánta oferta de stablecoin representa.
Para los ingresos de USDC, las variables más importantes son los saldos circulantes promedio, los rendimientos de las reservas, los acuerdos de distribución y el costo de respaldar la acuñación y la redención.
¿Qué determina la rentabilidad de una stablecoin?
La rentabilidad de una stablecoin está determinada por varias variables que pueden moverse en direcciones opuestas.
Una mayor circulación amplía la base de reservas. Tasas de interés a corto plazo más altas pueden aumentar los ingresos de esas reservas. Una mejor eficiencia operativa puede reducir la parte de los ingresos necesaria para banca, cumplimiento e infraestructura técnica.
Pero el crecimiento también puede volverse costoso. Los socios de distribución pueden exigir una economía más favorable a medida que ganan poder de negociación. Los competidores pueden obligar a los emisores a ofrecer incentivos más fuertes. Expandirse a más jurisdicciones puede aumentar los costos de cumplimiento y licencias.
Por lo tanto, una stablecoin más grande no produce automáticamente un emisor más rentable.
El resultado económico depende de si los saldos adicionales generan suficientes ingresos incrementales para cubrir la distribución y la infraestructura necesarias para adquirirlos y retenerlos.
El foso de las stablecoins puede estar fuera del token
Los contratos inteligentes de stablecoins son cada vez más fáciles de reproducir. Las capas más difíciles son el acceso bancario, las aprobaciones regulatorias, la liquidez de redención, las integraciones y la distribución.
La propia estructura de costos de Circle respalda esa interpretación. Una gran parte de los ingresos de USDC va a socios que distribuyen la stablecoin o se reinvierte en la infraestructura financiera circundante.
Eso no prueba que el modelo de Circle sea el más eficiente. Un emisor más nuevo puede operar con costos más bajos o usar un modelo de reparto de ingresos más agresivo para ganar cuota de mercado. Pero cualquier competidor que busque una escala comparable eventualmente tiene que resolver cuestiones similares en torno a la liquidez, la redención y el acceso financiero.
Esto desplaza el debate competitivo desde la creación de tokens hacia la economía de red.
Visión de MEXC: La distribución de stablecoins se está convirtiendo en su propio mercado
La industria de las stablecoins está desarrollando cada vez más una segunda capa de competencia en torno al token en sí. Los emisores no solo compiten por usuarios; compiten por los exchanges, wallets, bancos y empresas de pago que determinan qué stablecoins encuentran esos usuarios.
Eso significa que la distribución puede convertirse en un mercado por derecho propio. Las plataformas pueden negociar una parte de los ingresos de reserva, mientras que los emisores deciden cuánta economía están dispuestos a ceder a cambio del acceso a clientes y saldos.
La divulgación de Circle hace visible ese trade-off. La empresa está generando ingresos sustanciales, pero la mayor parte del valor se comparte con su red o se reinvierte en mantenerla.
La siguiente fase de la competencia de stablecoins puede definirse, por tanto, por la eficiencia de la distribución: cuánto debe gastar un emisor para adquirir un dólar adicional de circulación duradera y cuánto beneficio queda una vez que ese saldo se integra en el sistema financiero más amplio.
Riesgos y limitaciones
- Las cifras de Circle son reportadas por la empresa. La explicación de octubre también sirve como defensa del modelo de Circle en el debate sobre la competencia con tarifas cero.
- El margen de siete centavos es histórico. Las tasas de interés, la circulación, los acuerdos con socios y los gastos operativos pueden cambiar materialmente los márgenes futuros.
- Los costos de distribución pueden variar. Los grandes exchanges y las plataformas fintech pueden ganar o perder poder de negociación con el tiempo.
- El volumen de transacciones no es ingreso. La cifra de 36 billones de dólares refleja una amplia actividad onchain en lugar de una monetización comercial equivalente.
- Los competidores con tarifas cero pueden operar genuinamente de forma diferente. Costos más bajos, huellas regulatorias más estrechas o subsidios temporales pueden dificultar las comparaciones directas.
- La circulación no garantiza el crecimiento del beneficio. Una mayor oferta puede seguir produciendo una economía débil si los costos de distribución e infraestructura aumentan más rápido.
Los ingresos de USDC muestran que la distribución es ahora la verdadera contienda
Los ingresos de USDC ofrecen un recordatorio útil de que las stablecoins no son simplemente carteras de reserva vinculadas a tokens. El desglose de Circle del primer semestre de 2026 sugiere que aproximadamente 59 centavos de cada dólar de ingresos se destinaron a socios de distribución y costos de transacción, mientras que otros 34 centavos respaldaron la infraestructura y las operaciones. Solo quedaron alrededor de siete centavos como beneficio neto.
Esa estructura explica por qué importa la competencia con tarifas cero. Un rival puede desafiar a USDC dando más economía a los distribuidores, eliminando las tarifas a los clientes u operando con un modelo de infraestructura más austero. Pero la comparación solo cobra sentido cuando se consideran la liquidez, el acceso bancario, el cumplimiento y la fiabilidad del canje junto con el precio.
El modelo actual de Circle podría resultar duradero si su gasto crea integraciones y saldos que los competidores no pueden desplazar fácilmente. También podría volverse costoso si aumentan los pagos a los socios o si la caída de las tasas de interés reduce el fondo de ingresos de reserva disponible para compartir.
Por tanto, los indicadores más útiles a observar a continuación no son solo la oferta de USDC y el volumen de transacciones. Los rendimientos de las reservas, los costos de distribución, la actividad de canje, los gastos operativos y la capacidad de los competidores con tarifas cero para retener saldos después de que se normalicen los incentivos proporcionarán una imagen más clara de si la economía de USDC sigue siendo sostenible. La competencia de stablecoins se decide cada vez más en torno al token en lugar de dentro de él.
Fuentes
Enlace interno de MEXC utilizado:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — The Economics of USDC and Why Our Partners Win:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela basándose en sus circunstancias individuales.