Resumen
USDC ha pasado a una nueva categoría regulatoria en Europa. El 14 de octubre de 2026, la Autoridad Bancaria Europea clasificó el USDC emitido por Circle Internet Financial Europe SAS como un token de dinero electrónico significativo (EMT) en virtud del Reglamento sobre los Mercados de Criptoactivos. De los 45 EMT notificados en virtud de MiCA en la Unión Europea, USDC es el primero en recibir esta designación. La decisión no representa la primera autorización de USDC en Europa: la entidad francesa de Circle ya ha emitido USDC y EURC en virtud de MiCA desde 2024. Lo que cambia es la intensidad y el nivel de supervisión.
A partir del 12 de noviembre de 2026, la EBA supervisará directamente áreas como los fondos propios, los activos de reserva, los requisitos de liquidez, la planificación de recuperación y la planificación de reembolso, mientras que la ACPR de Francia seguirá supervisando la gobernanza, las participaciones cualificadas, la idoneidad de la gestión, la externalización y los conflictos de intereses. Por lo tanto, «significativo» es una clasificación regulatoria, no una calificación de seguridad ni una nueva licencia de stablecoin.
La importancia más amplia del estatus de USDC en MiCA es que la regulación europea está empezando a escalar con la adopción de las stablecoins. A medida que un token pasa de ser un instrumento de liquidación del mercado cripto a una infraestructura utilizada en pagos, intercambios, tesorería y finanzas tokenizadas, los reguladores se centran cada vez más en si las reservas y los mecanismos de reembolso pueden resistir situaciones de estrés, no simplemente en si el emisor está autorizado.
Puntos clave
- USDC es el primero de los 45 EMT notificados en la UE en ser clasificado como significativo en virtud de MiCA.
- La designación no significa que USDC solo ahora haya pasado a cumplir con MiCA.
- La supervisión de la EBA comienza el 12 de noviembre para las reservas, la liquidez, los fondos propios y la planificación de recuperación y reembolso.
- La ACPR de Francia sigue supervisando requisitos importantes de gobernanza y organización.
- El estatus de EMT significativo refleja una mayor relevancia sistémica, no una declaración oficial de que USDC esté libre de riesgo.
¿Qué significa realmente el estatus significativo de USDC en MiCA?
USDC ya operaba dentro del marco MiCA de Europa antes de la decisión de octubre. Circle obtuvo una licencia de Entidad de Dinero Electrónico de la ACPR de Francia en 2024, lo que permitió a su entidad europea emitir USDC y EURC como tokens de dinero electrónico regulados. Por lo tanto, la nueva decisión no traslada a USDC de un estado no regulado a la regulación. En cambio, traslada a USDC de la supervisión ordinaria de EMT al régimen adicional que MiCA reserva para los tokens considerados lo suficientemente significativos como para requerir la participación directa de la EBA.
Esta distinción es importante porque la palabra «significativo» puede malinterpretarse fácilmente como un respaldo de calidad. En virtud de MiCA, la designación se refiere principalmente a la relevancia supervisora. A medida que la circulación, el uso y la integración de las stablecoins con la infraestructura financiera se expanden, los problemas a nivel del emisor pueden tener consecuencias más allá de los tenedores individuales de tokens. Las grandes solicitudes de reembolso, la presión sobre la liquidez de las reservas o las interrupciones operativas pueden afectar a los intercambios, las empresas de pago y otras instituciones financieras que dependen del activo.
Para obtener antecedentes adicionales sobre el marco, consulte el artículo de MEXC MiCA explicado: el nuevo marco de la UE para la regulación de criptoactivos.
¿Es USDC la primera stablecoin compatible con MiCA?
No. El estatus significativo de USDC en MiCA no es la primera autorización europea de USDC. Circle anunció su marco de emisión europeo compatible con MiCA en julio de 2024 tras recibir su licencia francesa de EMI. El hito de octubre de 2026 es más limitado, pero podría decirse que es más importante desde la perspectiva de la estructura del mercado: USDC se ha convertido en el primer EMT actualmente notificado en cruzar a la categoría de supervisión de tokens significativos de la UE.
Esa diferencia cambia cómo debe interpretarse el evento. La historia no es «Europa aprueba USDC». Es que una stablecoin que ya operaba legalmente en Europa se ha vuelto lo suficientemente importante como para que los reguladores traten sus reservas, liquidez y planificación de reembolso como cuestiones que requieren una supervisión reforzada. Significativo no significa más seguro; significa lo suficientemente grande o importante como para justificar un mayor nivel de supervisión.
¿Por qué importa la supervisión directa de la EBA?
La división de responsabilidades a partir del 12 de noviembre muestra qué riesgos de las stablecoins consideran más importantes los reguladores europeos. La EBA supervisará directamente las áreas prudenciales estrechamente relacionadas con la capacidad de un token de seguir siendo reembolsable durante situaciones de estrés, mientras que la ACPR seguirá supervisando la gobernanza del emisor y los controles organizativos.
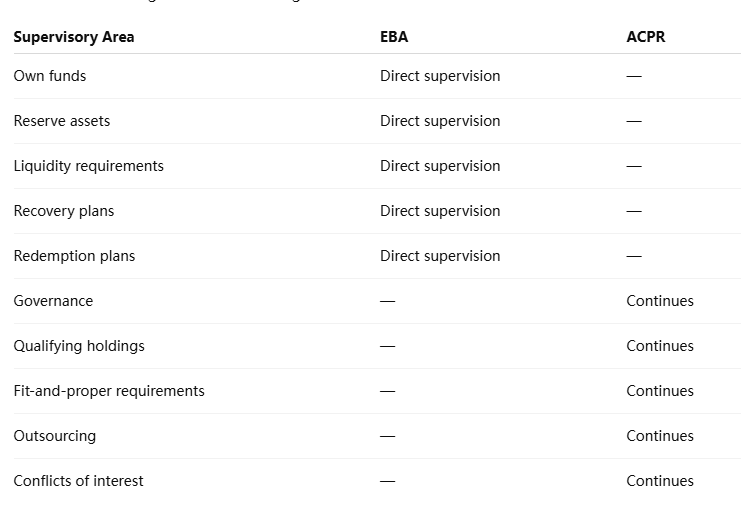
Esta estructura destaca una diferencia fundamental entre el precio de mercado de una stablecoin y su resiliencia financiera. Un token puede cotizar cerca de 1 dólar en condiciones normales porque el arbitraje y la liquidez de los intercambios mantienen el mercado alineado con la paridad. La prueba más difícil llega cuando muchos tenedores quieren efectivo simultáneamente. En ese momento, la calidad de las reservas, la liquidez de los activos, el acceso bancario y las operaciones de reembolso se vuelven más importantes que el precio del mercado secundario visible en un intercambio.
Para una stablecoin grande, el reembolso no es, por lo tanto, simplemente una función de atención al cliente. Es parte de la arquitectura financiera que respalda la credibilidad del token. Eso ayuda a explicar por qué la liquidez de las reservas y la planificación de reembolsos ocupan un lugar central en la supervisión reforzada de la EBA.
¿Por qué se ha convertido USDC en un caso regulatorio más importante?
La decisión de la EBA es significativa en parte porque USDC es globalmente fungible. El emisor europeo de Circle opera dentro de MiCA, pero USDC también circula a través de exchanges globales, carteras, plataformas institucionales y aplicaciones blockchain fuera del EEE. Esto le da al token una utilidad inusualmente amplia, pero también significa que la regulación europea no puede tratarlo como un producto de dinero electrónico doméstico aislado.
La documentación de MiCA de Circle describe una estructura en la que los tenedores elegibles tienen derechos de reembolso mientras que las reservas respaldan los tokens en circulación. A medida que USDC se integra más en pagos y aplicaciones financieras, los reguladores necesitan confianza no solo en que existan reservas, sino en que esas reservas puedan convertirse en efectivo con la suficiente rapidez durante períodos de demanda concentrada de reembolso.
Esto produce un desafío regulatorio que se vuelve más complejo a medida que aumenta la adopción. Un token globalmente fungible puede moverse entre jurisdicciones en segundos, mientras que las entidades legales, cuentas bancarias y obligaciones de reserva que lo respaldan permanecen específicas de cada jurisdicción. Cuanto más ampliamente se use USDC, más importante se vuelve la coordinación regulatoria.
Por eso el estatus de USDC bajo MiCA debe interpretarse como evidencia de la madurez de las stablecoins más que simplemente como una carga regulatoria. Una vez que un token es tratado como infraestructura financiera significativa, los reguladores comienzan a hacer preguntas similares a las que se aplican a otros instrumentos financieros sistémicamente relevantes: ¿qué tan líquidos son sus activos de respaldo, quién asume la responsabilidad durante una situación de estrés y con qué rapidez pueden los tenedores recuperar efectivo?
¿Ayuda el estatus de EMT significativo a la adopción de USDC?
Potencialmente, pero el efecto no es unidireccional. La supervisión reforzada de la EBA puede facilitar que los bancos, las empresas de pago y los equipos de tesorería corporativa evalúen USDC porque la responsabilidad de los principales riesgos prudenciales es más clara. Los usuarios institucionales normalmente quieren saber quién supervisa las reservas, qué protecciones de reembolso existen y cómo se espera que un emisor responda al estrés. Un marco supervisor más explícito puede reducir la incertidumbre en torno a esas preguntas.
Al mismo tiempo, una supervisión más estricta aumenta el costo de operar a escala. Los requisitos de capital, liquidez, informes y planificación de contingencias pueden volverse más exigentes, y los reguladores pueden intervenir más agresivamente si creen que una stablecoin crea riesgos para la estabilidad financiera o los sistemas de pago. La ventaja regulatoria de la madurez, por lo tanto, va acompañada de un costo regulatorio.
Esto hace que la designación no sea automáticamente alcista ni punitiva. USDC ha ganado importancia regulatoria porque la adopción crea tanto utilidad como responsabilidad. La misma escala que puede atraer la integración institucional también hace que el token sea más importante de supervisar.
¿En qué se diferencia un EMT significativo de un EMT ordinario?
La categoría legal subyacente no cambia. USDC sigue siendo un token de dinero electrónico; la diferencia radica en la capa de supervisión que se le aplica.
Un EMT ordinario aún debe cumplir con MiCA y las normas nacionales pertinentes. Un EMT significativo enfrenta una participación adicional de la EBA en áreas prudenciales porque las posibles consecuencias de un fallo son mayores. Esto crea un modelo regulatorio en el que las stablecoins exitosas enfrentan efectivamente obligaciones crecientes a medida que se utilizan más ampliamente.
Esa dinámica importa más allá de USDC. Si otros EMT alcanzan los criterios de significancia aplicables, pueden pasar a un régimen supervisor similar. Por lo tanto, MiCA no trata la regulación de las stablecoins como estática. Contiene un mecanismo mediante el cual la intensidad regulatoria puede aumentar junto con la importancia en el mercado.
Para los emisores, esto significa que la escala tiene dos efectos. Puede mejorar la liquidez, la distribución y la relevancia institucional, pero también puede aumentar los requisitos de capital, las obligaciones de información y el escrutinio. La competencia de stablecoins en Europa puede, en consecuencia, depender no solo de la adopción, sino de la capacidad del emisor para operar bajo estándares financieros cada vez más exigentes.
Perspectiva de MEXC: la escala de las stablecoins se está convirtiendo en una categoría regulatoria
La lección más importante del estatus de USDC bajo MiCA es que la regulación de las stablecoins está entrando en una segunda etapa. Las primeras reglas se centraban en si los emisores estaban autorizados, si existían reservas y si los usuarios tenían derechos de reembolso. A medida que las stablecoins se integran en pagos, tesorería y mercados tokenizados, los reguladores necesitan cada vez más considerar qué sucede cuando esos instrumentos adquieren importancia financiera a escala.
La progresión emergente es clara: autorización → adopción → escala → supervisión reforzada.
Esto cambia el panorama competitivo. Una stablecoin ya no puede evaluarse solo por su capitalización de mercado, liquidez en exchanges o integración blockchain. Los usuarios institucionales se preocuparán cada vez más por la composición de las reservas, el desempeño de los reembolsos, la estructura de supervisión y la capacidad del emisor para resistir condiciones de liquidez estresadas.
Para USDC, las siguientes medidas útiles por lo tanto no son solo la circulación y el volumen de transacciones. La fiabilidad con la que funciona el reembolso, la liquidez con la que se mantienen las reservas y cómo Circle coordina las obligaciones entre jurisdicciones pueden convertirse en indicadores igualmente importantes de si una stablecoin globalmente fungible puede funcionar como infraestructura financiera duradera.
Riesgos y limitaciones
La designación de EMT significativa no debe tratarse como una garantía gubernamental. Las limitaciones más importantes siguen siendo:
- Significativa no significa libre de riesgo. USDC conserva riesgos de emisor, de reservas, bancarios, operativos y de blockchain.
- La supervisión reforzada no es seguro de depósitos. USDC sigue siendo legal y económicamente diferente de un depósito bancario asegurado.
- MiCA es un marco de la UE. USDC también opera a través de entidades e infraestructuras fuera de Europa.
- Los derechos de reembolso dependen de una infraestructura funcional. Las interrupciones bancarias y las restricciones de liquidez de las reservas aún pueden importar.
- La regulación puede evolucionar. La supervisión de la EBA y la implementación de MiCA pueden cambiar a medida que se desarrolla el mercado.
- Estándares de cumplimiento más altos pueden elevar los costos operativos. Los requisitos de resiliencia más estrictos no son gratuitos para los emisores.
La estructura transfronteriza también sigue siendo un desafío a largo plazo. La fungibilidad global es una de las fortalezas de USDC, pero los reguladores necesitan confianza en que los pasivos y las reservas se gestionan adecuadamente en diferentes entidades legales y jurisdicciones. El equilibrio entre la interoperabilidad global y la responsabilidad regulatoria local seguirá siendo central para la supervisión de las stablecoins.
El estatus de USDC en MiCA muestra que las stablecoins se están convirtiendo en infraestructura financiera
La clasificación de USDC como el primer token de dinero electrónico significativo de la UE importa porque demuestra cómo cambia la regulación de las stablecoins una vez que la adopción se vuelve lo suficientemente grande como para importar más allá del mercado cripto. USDC ya cumplía con MiCA a través de la entidad europea de Circle; la decisión de octubre no crea ese estatus legal. Añade una capa de supervisión superior centrada en los riesgos financieros más relevantes para una moneda digital ampliamente utilizada.
A partir del 12 de noviembre, la EBA supervisará directamente áreas como reservas, liquidez, fondos propios y planificación de recuperación y reembolso, mientras que la ACPR de Francia mantiene la responsabilidad de la gobernanza y otros controles a nivel de emisor. La estructura resultante refleja una stablecoin que ha pasado de una simple autorización hacia una supervisión a nivel de sistema.
Esa transición podría volverse cada vez más importante a medida que las stablecoins entren en pagos corporativos, sistemas de tesorería y mercados de capital tokenizados. Cuanto más actividad financiera dependa de un dólar digital, más necesitarán saber los reguladores si sus mecanismos de respaldo y reembolso pueden funcionar bajo tensión.
El significado a largo plazo del estatus de USDC en MiCA por lo tanto no es que Europa haya declarado seguro a USDC. Es que la regulación europea ahora tiene un marco práctico para escalar la intensidad supervisora con la importancia de las stablecoins. Si las stablecoins continúan convirtiéndose en parte de la infraestructura financiera cotidiana, la relevancia regulatoria puede volverse cada vez más una consecuencia del propio éxito comercial.
Fuentes
Autoridad Bancaria Europea — USDC clasificado como el primer EMT significativo en la UE:
https://www.eba.europa.eu/publications-and-media/press-releases/eba-classifies-usdc-first-significant-e-money-token-european-union
Circle — Libro blanco de USDC MiCA:
https://www.circle.com/legal/mica-usdc-whitepaper
Circle — Primer emisor global de stablecoins en cumplir con MiCA:
https://investor.circle.com/news/news-details/2024/Circle-is-First-Global-Stablecoin-Issuer-to-Comply-with-MiCA-EUs-Landmark-Crypto-Law/default.aspx
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.