

Los 200 activos más grandes de las criptomonedas han ganado solo un 5% desde octubre de 2021, incluso cuando la nueva oferta anual de tokens ha caído del 26,5% al 3,3%, dejando al mercado aproximadamente un 35% por debajo de su tendencia a largo plazo, según el analista de mercados cripto Jamie Coutts.
Resumen
- El Top 200 de criptomonedas ha ganado solo un 5% desde octubre de 2021 y permanece aproximadamente un 35% por debajo de su tendencia a largo plazo, según Jamie Coutts.
- El crecimiento anual de la nueva oferta de tokens ha caído del 26,5% al 3,3%, mientras que los pagos a los tenedores de tokens se han quintuplicado.
- Los proyectos cripto gastaron aproximadamente 638 millones de dólares en recompras de tokens hasta agosto de 2026, en comparación con 545 millones de dólares durante todo 2025.
- La capitalización de mercado de las altcoins ha ganado alrededor de un 45% desde junio, mientras que el 87% de las altcoins listadas en Binance cotizaban por encima de sus medias móviles de 200 días a finales de septiembre.
- La demanda de ETF de Bitcoin se ha mantenido más fuerte que la de otros fondos cripto, con los flujos hacia productos de Ether y Solana desacelerándose tras las fuertes entradas de septiembre.
Según Coutts, el Top 200 ponderado por capitalización de mercado prácticamente no ha avanzado en los últimos cinco años a pesar de los grandes cambios en la emisión de tokens y en cómo se devuelve valor a los tenedores. Su análisis situó al mercado aproximadamente un 35% por debajo de una tendencia de largo plazo que ha crecido alrededor de un 35% anual desde 2017.
“La oferta se comió la demanda”, escribió Coutts, señalando años de emisión de tokens que diluyeron a los tenedores existentes incluso mientras la adopción cripto crecía.
Según Coutts, el crecimiento de la nueva oferta ha caído desde entonces a un 3,3% anual desde el 26,5%, mientras que los pagos a los tenedores de tokens se han quintuplicado. La demanda está comenzando a girar al alza al mismo tiempo, formando lo que él describió como la “era de la recompensa” de las criptomonedas.
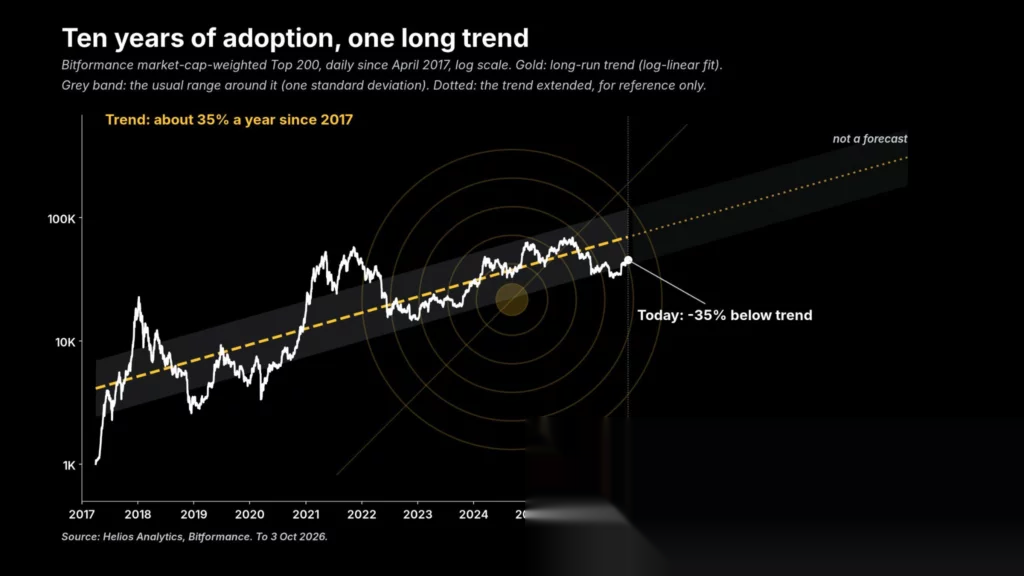
Su gráfico, basado en el Top 200 ponderado por capitalización de mercado de Bitformance y datos diarios que se remontan a abril de 2017, utiliza un ajuste logarítmico lineal para rastrear la trayectoria a largo plazo del mercado. La brecha del 35% representa la distancia desde esa tendencia histórica, y el gráfico afirma explícitamente que su extensión no es una previsión.
La oferta de tokens cripto se ha desacelerado mientras crecen las recompras
La presión de la oferta ha sido un problema persistente fuera de Bitcoin, con tokens entrando en circulación a través de emisiones, calendarios de vesting de inversores y asignaciones de equipos.
Coutts examinó 309 tokens que habían entrado en el Top 100 por capitalización de mercado al menos una vez desde 2021 y encontró que los cambios anuales de tokenomics favorables a los tenedores habían aumentado de 10 en 2021 y 2022 a 32 actualmente. Los cambios incluían quemas de tokens, recompras, distribuciones de comisiones y recortes de emisiones.
Los proyectos cripto gastaron aproximadamente 638 millones de dólares en recompras de tokens entre el inicio de 2026 y el 31 de agosto, según datos de Allium Labs citados por el Financial Times, informó previamente crypto.news. La cifra comparable para 2025 fue de 545 millones de dólares, mientras que las compras rastreadas totalizaron solo 366.000 dólares en 2024.
Hyperliquid y Pump.fun representaron casi el 90% del total de 2026. Hyperliquid dirige las comisiones de trading elegibles a compras de HYPE a través de su Assistance Fund, mientras que Pump.fun utiliza los ingresos de sus productos para recomprar PUMP.
Jito ha propuesto destinar el 100% de su parte de los ingresos de JTX a recompras y quemas de JTO al menos hasta el cuarto trimestre de 2027. BitTorrent introdujo en julio un programa que asigna los ingresos de sus servicios descentralizados a compras trimestrales de BTT y quemas permanentes.
Los desbloqueos de tokens siguen siendo una fuente de nueva oferta, mientras que una demanda más débil puede superar las compras financiadas por los ingresos del protocolo. El efecto de las recompras depende de su tamaño, los ingresos disponibles del protocolo y si los tokens comprados se queman o se mantienen en una tesorería.
La amplitud del mercado de altcoins se ha recuperado desde los mínimos de junio
La demanda en todo el mercado de altcoins ha mejorado en los últimos meses, aunque las ganancias siguen siendo desiguales.
Para el 27 de septiembre, la capitalización de mercado de las altcoins medida por TOTAL2 había sumado más de $371 mil millones desde junio para alcanzar aproximadamente $1.17 billones. La proporción de altcoins listadas en Binance que cotizan por encima de sus medias móviles de 200 días alcanzó el 87%, según el analista de CryptoQuant Darkfost.
A finales de junio, el 84% del mismo grupo había estado cotizando por debajo de sus medias de 200 días. La capitalización de mercado de las altcoins ganó alrededor del 45% durante el período.
El interés abierto agregado en futuros perpetuos de altcoins superó el interés abierto de Bitcoin a principios de septiembre por primera vez desde diciembre de 2024, mientras que la capitalización de mercado fuera de los 10 mayores activos cripto superó los $200 mil millones.
La medida Top 200 de Coutts abarca un período más largo que abarca el pico del mercado de 2021, la recesión de 2022 y la posterior recuperación. A pesar de la reciente mejora en las altcoins, el índice permanece solo un 5% por encima de su nivel de octubre de 2021.
Bitcoin continúa representando una gran parte del mercado cripto. El 5 de octubre, la capitalización total del mercado cripto se situaba cerca de $2.98 billones, mientras que el dominio de Bitcoin era de alrededor del 57%. Los datos de CryptoQuant encontraron que la demanda aparente de Bitcoin mejoró en aproximadamente 81,000 BTC entre el 24 de septiembre y el 1 de octubre, aunque la medida permaneció negativa.
La demanda de ETF sigue concentrada en Bitcoin
Los ETF de Bitcoin al contado de EE. UU. atrajeron $2.39 mil millones durante la semana del 21 al 25 de septiembre. Los ETF de Ether atrajeron $689.8 millones durante la misma semana, mientras que los fondos de Solana recibieron $188.1 millones.
Los flujos se desaceleraron la semana siguiente, con cifras provisionales del 28 de septiembre al 2 de octubre que mostraban $82.9 millones entrando en fondos de Bitcoin. Los fondos de Ether registraron $118 millones en salidas netas durante el mismo período, mientras que las entradas de ETF de Solana cayeron a $800,000 y los fondos de Hyperliquid recibieron $3.4 millones.
Las cifras apuntan a una demanda desigual entre los productos de inversión cripto en un momento en que Coutts ve que la oferta de tokens se vuelve menos dilutiva. Una menor emisión reduce la cantidad de nueva oferta que entra en circulación, pero la demanda sostenida sigue siendo otra parte de la ecuación.