CAPÍTULO 01 Por qué estudiar RWA
- Dos preguntas: ¿Cuál es el nuevo activo que explotará en la próxima ronda? ¿Dónde se negocia ese nuevo activo? En los últimos dos o tres meses, Robinhood chain surgió con fuerza, impulsando una ola de meme.
- Citando una frase que Xiao Ying escribió en la ronda anterior: el meme en sí es una campaña de marketing de la cadena en la que reside, y el protagonista es la cadena detrás de él. En términos de inversión, se trata de mirar la chain detrás del meme.
- El mercado primario se está consolidando, y los límites entre primario y secundario están desapareciendo. El dinero y los proyectos se concentran en los líderes, con rondas de 2.000 o 3.000 millones de dólares; un fondo que investigué recientemente asignó el 40% de su dinero a un solo proyecto. Robinhood Ventures ya va por su segunda fase, convirtiendo veinte o treinta proyectos primarios en un índice.
- RWA es un cambio de paradigma en la base del sistema financiero, posiblemente el cambio más importante en la industria financiera en treinta o cuarenta años, pero será mucho más lento que la IA. La IA es una herramienta de productividad, que primero penetra en el consumidor y luego en la empresa; RWA es una transformación del sistema financiero: Bitcoin nació en 2008 y ya han pasado casi 20 años, y trasladar todos los activos desde fuera de la cadena a la cadena podría llevar 50 años.
- En esencia, se trata de hacer que la información financiera fluya libremente de punto a punto como los mensajes. Por ejemplo, en el futuro, en la reunión anual de la escuela, se podrían entregar acciones al mejor estudiante y transferirlas directamente como se envía un mensaje de QQ.
CAPÍTULO 02 Qué es RWA y qué resuelve
2.1 Definición: la misma lógica que las monedas Q
- Monedas Q: 1 dólar a Tencent, se acuñan monedas Q 1:1. Stablecoins: 1 dólar a Circle / Tether, se acuñan USDC / USDT. La tokenización de acciones es igual: se entregan acciones de Apple al emisor (como Ondo, con tokens como AAPLon) o a Robinhood, y se acuñan tokens 1:1.
- El tenedor no recibe el activo en sí, sino la promesa del emisor (las monedas Q no son tuyas, en esencia son una promesa que Tencent te hace).
2.2 Tres funciones
1. Distribución (punto clave): América Latina y África no pueden obtener dólares, pero USDT puede enviar dólares a sus manos. Lo mismo con las acciones: los usuarios de China continental y Asia, África y América Latina no pueden comprar acciones estadounidenses, pero pueden hacerlo a través de la cadena. Este es un canal de distribución de activos en dólares hacia todo el mundo. El resultado final es emitir acciones directamente en la cadena y negociarlas directamente, evitando el Nasdaq y eliminando por completo los límites entre el mercado primario y el secundario.
2. Negociación 24/7: La infraestructura financiera fuera de la cadena en Estados Unidos también se está actualizando, y esto se está resolviendo fuera de la cadena.
3. Un gran libro contable, componible y programable: por ejemplo, usar Zhipu como garantía para pedir prestado Apple. Actualmente, China y Estados Unidos no pueden hacerlo debido a las regulaciones y jurisdicciones, pero en la cadena sí se puede.
2.3 El problema de las acciones RWA: dos sistemas de liquidación en paralelo
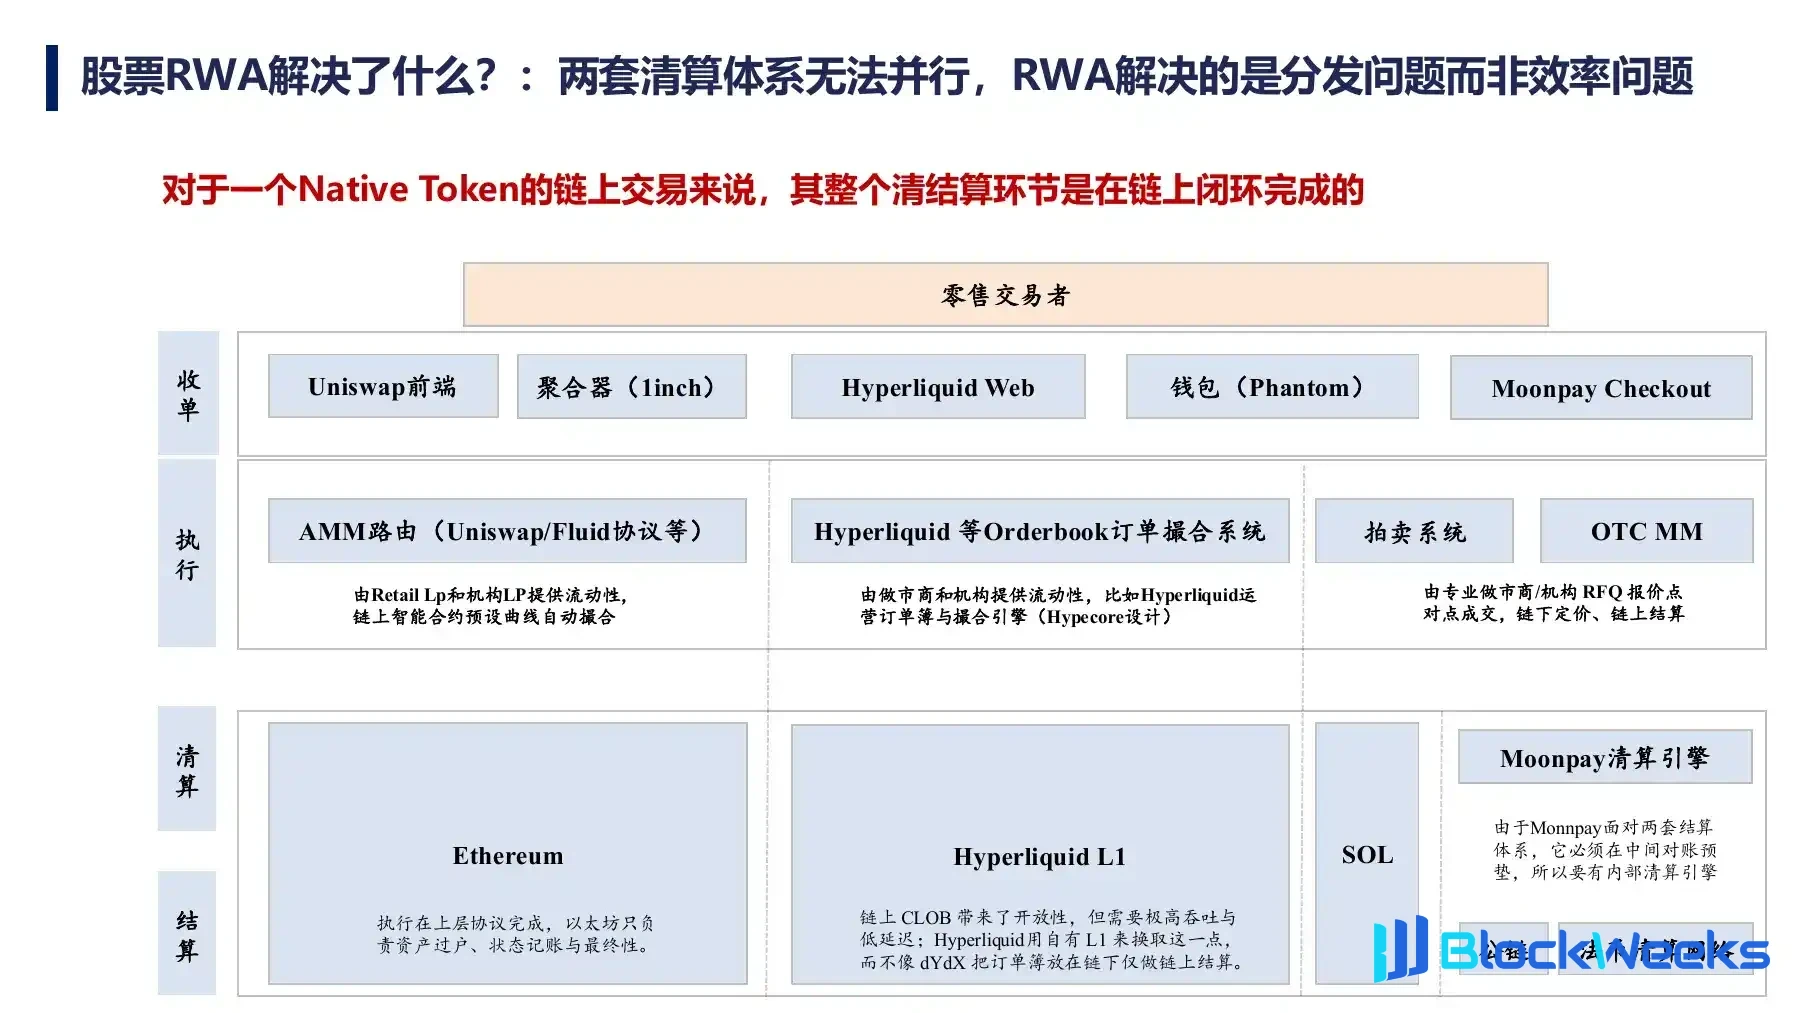
- En el sistema financiero actual, una operación de acciones se divide en cuatro pasos: recepción de la orden (como IBKR) → ejecución → compensación → liquidación, y en la cadena también son estos cuatro pasos. Los Native token (BTC, ETH, UNI, etc.) completan de forma cerrada en la cadena todo el ciclo desde la recepción de la orden, el emparejamiento hasta la compensación y liquidación.
- Los tokens de acciones, tras completar la compensación y liquidación en la cadena, aún deben realizar una entrega fuera de la cadena, porque los derechos legales y los dividendos están fuera de la cadena. Dos sistemas en paralelo, la eficiencia está determinada por el eslabón más débil, por lo que RWA no ha resuelto el problema de eficiencia.
- Por qué las stablecoins son las más exitosas: no porque sean las más estandarizadas, sino porque el dólar no necesita liquidarse de nuevo fuera de la cadena, toda la compensación y liquidación puede completarse de forma cerrada en la cadena.
2.4 Evolución: 1.0 / 2.0 / 3.0
| Etapa | Tiempo en el material | Forma y representantes | Juicio en la presentación |
|---|---|---|---|
| RWA 1.0 | Desde 2023 | Gestoras de activos como BlackRock, WisdomTree, UBS, Hashnote, etc., emiten bonos del tesoro y ETF en la cadena a través de SPV offshore. | Sirve al lado de la oferta en lugar de la demanda, carece de mentalidad de usuario. |
| RWA 2.0 | A principios de 2026, cobra volumen alrededor de marzo | Contratos perpetuos del Nasdaq 100, Nvidia, futuros de materias primas, etc. en Hyperliquid; Binance, Bitget, OKX siguen el ejemplo. | En la ronda anterior FTX y otros hicieron contratos de acciones estadounidenses, pero el desgaste de depósitos y retiros frenó la demanda; en esta ronda la demanda ha quedado demostrada. |
| RWA 3.0 | En el momento de la presentación | Binance integra corredurías en su App fuera de la cadena, vende directamente acciones al contado, ya no hace mapeo de tokens. | Las operaciones en cadena pueden convertirse en un obstáculo; lo cripto no es una ventaja, lo offshore sí lo es. |
2.5 El momento oportuno: hay dinero en el mercado, faltan activos
- El mercado nativo de cripto está decayendo: El monto histórico de recaudación de fondos de CryptoVC, la frecuencia de listado en Coinbase, la capitalización de mercado total de las altcoins fuera del top 10 (hubo un gran aumento en los últimos dos días, el gráfico necesita actualizarse) están todos disminuyendo. En Twitter de cripto en chino todos se quejan de que nadie compra altcoins.
- La capitalización de mercado total de las stablecoins desde el inicio del mercado bajista (octubre de 2025) ha sido una línea plana: el dinero sigue en el mercado, pero no hay activos invertibles. Los exchanges promocionan RWA también con ansiedad: los exchanges ganan comisiones, no apreciación de activos, por lo que cualquier activo puede ser promocionado.
- BTC y QQQ estuvieron altamente correlacionados en 2021–2025 (BTC es aproximadamente QQQ apalancado), este año en junio-julio apareció una divergencia (QQQ subió vertiginosamente, BTC cayó vertiginosamente), en el mismo período RWA tuvo un auge.
- Dos preguntas abiertas: ① ¿El lanzamiento de RWA absorbió los fondos nativos, o el declive nativo aceleró RWA? ② ¿Qué significa a largo plazo para Crypto native? ¿El mercado total nativo de este ciclo se reducirá continuamente, incluso menos que el ciclo anterior?
CAPÍTULO 03 Discusión en vivo
3.1 Razones de la divergencia, ¿se reducirá el mercado nativo?
- Kacey: La divergencia comenzó después del 1 de octubre del año pasado, la razón principal es que bajo una macro de altas tasas de interés (entorno de tasas de aproximadamente 3.5%) el dinero es limitado, solo puede rotar entre acciones estadounidenses y BTC. Ella no es optimista sobre las acciones al contado en CEX, pero los contratos son una gran ventaja de Crypto sobre las finanzas tradicionales: las instituciones usan contratos de 1x como compra al contado, el volumen de comercio de base que Jane Street hace en Binance podría ser mayor que en los mercados tradicionales. La SEC ya permite que financiamientos de menos de 5 millones de dólares se emitan directamente con acciones en cadena, las nuevas acciones se emitirán gradualmente directamente en cadena. Las altcoins y nuevos activos seguirán existiendo, las acciones A y las acciones de Hong Kong también crean mercados.
- Tron: El núcleo sigue siendo la distribución, siempre que sea un activo de calidad, los usuarios lo usarán de inmediato. Los activos del círculo de cripto se están convirtiendo en acciones: después de Hyperliquid, cada vez más proyectos usan ingresos para recomprar y quemar, equivalente a una IPO en cadena, este tipo de activos se convertirán en blue chips. Los listados en exchanges básicamente ya no incluyen monedas de VC, esencialmente por falta de activos.
- TW: En cuanto a activos de calidad, definitivamente las acciones son mayores que las monedas. CEX originalmente tenía dos funciones: emisión de activos y comercio, después de que las nuevas categorías de activos disminuyan, la función de emisión se debilitará enormemente.
- YJ: No está de acuerdo con que la divergencia esté relacionada con RWA. El volumen de RWA perp en cadena no es suficiente para afectar a BTC; la divergencia se debe principalmente a las acciones de IA y semiconductores, más el efecto sifón de OpenAI, Anthropic, SpaceX que están por salir a bolsa.
3.2 Comisiones e impuestos
- La comisión de acciones al contado en Binance es de aproximadamente 0.05% a 0.1%, para 10,000 USDT son unos siete u ocho dólares, aproximadamente 2–3 veces la de IB. IB es el más barato, tiene la mejor liquidez, y no hay que preocuparse por la regulación, siempre que se pueda abrir una cuenta.
- TW: Los escenarios no KYC satisfacen la demanda de regiones no conformes, una de ellas es la evasión de impuestos. El impuesto sobre ganancias de capital en EE. UU. es muy alto, por eso los estadounidenses no venden acciones (ejemplo: Kevin no quiere vender las acciones que tiene).
- YJ: Ganar dinero comerciando acciones estadounidenses en un exchange y no declarar impuestos es definitivamente ilegal. El IRS hace cuatro o cinco años estableció claramente que las transacciones en cadena (NFT, token) deben declararse, solo que actualmente el volumen es pequeño, el IRS aún no tiene la voluntad ni los recursos para investigar. BN no está abierto a residentes de EE. UU.; si Hyperliquid entra en EE. UU., 100% se conectará con el departamento de impuestos. El impuesto sobre ganancias de capital a corto y largo plazo en EE. UU. puede llegar a más del 50%; en Europa es aproximadamente 15%–20%, en Singapur y Hong Kong es muy bajo. Así que la evasión de impuestos es solo un arbitraje regulatorio en la etapa temprana y de pequeña escala, no será una necesidad central.
3.3 Contratos, pre-IPO y nuevos activos
- ¿Por qué alguien que ya puede comprar acciones compraría RWA? Se resume en dos puntos: ① Nuevas formas de juego (por ejemplo, apalancamiento de 100x); ② Activos que no se pueden comprar (por ejemplo, DeepSeek no cotizado).
- Los contratos no necesitan el consentimiento del emisor o accionistas, ni una asignación 1:1, simplemente abrir un ticker y se puede comerciar, por eso son rápidos. Contratos pre-IPO como Kimi ya están en línea; esencialmente igual que el pre-market, es apostar, es un nuevo activo entre comillas. Lo que no se puede vender fuera de cadena, tampoco se puede vender en cadena.
- Sobre el riesgo de desanclaje e incumplimiento: El precio en cadena está determinado por la liquidez del pool, no por el mercado real de acciones, depende de si el canal de suscripción y reembolso está despejado para atraer arbitrajistas y devolver el precio. USDT y USDC se han desanclado, el núcleo es la preocupación por las reservas subyacentes, por lo que hay que confiar en que el proyecto no actúe mal. Siempre que realmente se compre el subyacente, básicamente no hay problema; la diferencia de precio entre la cadena y el mercado tradicional los fines de semana es el espacio de arbitraje para los creadores de mercado.
3.4 Velocidad de liquidación: entender la blockchain desde el libro mayor
- En la cadena, la transacción es liquidación, es entrega real; las acciones se te transfieren, se muestran en la cuenta, pero solo después de T+1 te pertenecen realmente.
- Dentro del mismo libro contable es instantáneo (transferencia interna de Alipay, transferencia mutua por UID de Binance); solo entre sistemas diferentes se necesita coordinación (por ejemplo, transferir de Alipay a WeChat). Entender el primer principio de la blockchain es el libro contable; en el mundo tradicional cada uno tiene un libro contable aislado, la blockchain es un solo libro contable en la cadena.
3.5 Vision: la esencia de RWA es la eficiencia del capital
- No hay que preocuparse demasiado por si ahora cumple o no con la normativa; lo central es qué beneficios y formas de juego puede aportar, se puede asumir el papel de pionero.
- Caso: una institución que hace derivados trasladó su estrategia de opciones Delta, originalmente dirigida a BTC y ETH, a Hyperliquid, enfocándose específicamente en acciones próximas a salir a bolsa (como ChangXin Memory), empaquetándolas en productos de compra con descuento para venderlos al público. Esto es algo que un exchange centralizado fuera de la cadena no puede hacer.
- En su opinión, la esencia de llevar RWA a la cadena es la eficiencia del capital (programable, Lego financiero), no la distribución, porque la distribución puede ser reemplazada: Kraken ya ha integrado Hyperliquid HIP-3, Hyperliquid lanzará pronto una App para Android, Robinhood Wallet ya puede comprar acciones directamente en la cadena. A medio y largo plazo no hay que preocuparse por el problema de la entrada.
CHAPTER 04 Robinhood chain
4.1 Posicionamiento: mentalidad de tráfico vs mentalidad de ARPU
- Los exchanges nativos del mundo cripto (Binance, Hyperliquid, OKX, Bybit) que hacen RWA resuelven el problema del ARPU: los usuarios ya no quieren comprar monedas, cambian a otro activo y se les sigue cobrando comisión.
- Robinhood hace una chain para resolver el problema de globalización / tráfico: ni en China ni en Europa lo han logrado despegar; usando una chain no hay que obtener licencias región por región ni impulsar la regulación.
- Enfoque de inversión en externalidades: Robinhood invierte recursos y reparte subsidios; el mayor beneficiado no es Robinhood en sí, sino los proyectos pequeños como Uniswap, Fluid, Pulse, Lighter (Lighter y Uniswap subieron recientemente alrededor de 5 veces). Es análogo a cuando las grandes tecnológicas invierten CAPEX: las grandes suben un 20%, la cadena de cómputo sube de 10 a 20 veces.
- Formas de juego: principalmente emparejamiento de acciones y monedas (comprar memes con acciones, basado en AMM), más diversos launchpads, lo que les quitó parte de la cuota de los memes en SOL y desató una ola de meme season.
- Vlad tiene gran determinación, quiere convertir la chain en un negocio que se pueda contar en los informes financieros, no en un negocio de innovación marginal; las presentaciones trimestrales de Robinhood también seguirán hablando de derivados en la cadena.
- Instantánea en la cadena: la actividad de trading de Robinhood ya está entre Base y Solana. Se espera que en este ciclo la actividad pueda entrar en el primer escalón, a la par de SOL, y que el TVL pueda equipararse a Base.
4.2 Qué cartas tiene, qué cartas le faltan
| Cartas que tiene | Cartas que le faltan y restricciones |
|---|---|
| Determinación, fuerte capacidad de producto y ejecución | Carece de aplicaciones centrales de un ecosistema nativo. Solana tiene Jupiter, Pump.fun, Raydium; las principales aplicaciones en Hood Chain son DeFi del ecosistema EVM como Uniswap, Morpho, etc. |
| El patrocinador detrás: Robinhood mismo | Como empresa que cotiza en bolsa, está regulada por la SEC; expandirse mediante acciones estadounidenses en la cadena podría enfrentar controversias de cumplimiento normativo. |
| Mentalidad del usuario minorista estadounidense | El material también menciona la exención de AMM y la capacidad de relaciones públicas políticas de la empresa, y considera que se necesita una observación dinámica. |
Conclusión: meme es solo un medio, RWA es el fin. Que Robinhood chain supere a Base es el caso base, e incluso el caso bajista.
4.3 Discusión sobre Robinhood chain
YJ
- Las acciones estadounidenses en la cadena se dividen en dos capas:① La liquidación y compensación en la cadena ocurrirá inevitablemente. Vlad ha estado impulsando T+2 → T+1 → T+0, Robinhood, Coinbase, Nasdaq y DTCC lo promueven de arriba hacia abajo, pero la escala es incierta; en esencia, es un SaaS que acelera la ejecución de operaciones. ② La entrada en la cadena, es decir, la distribución, esta capa no necesariamente tiene que estar en la cadena.
- Tres razones por las que Robinhood hace chain: T+0; distribuir acciones estadounidenses a todo el mundo (alguna vez colaboró con Baidu para entrar en China, también intentó en Singapur y el Reino Unido, pero se atascó en la regulación); el democratize finance for all de Vlad, permitir que los inversores minoristas también puedan operar con activos pre-IPO monopolizados por VC y PE.
- La métrica estrella del norte es TVL (corresponde al AUM fuera de la cadena, es un elemento central de los informes financieros), seguida del volumen de operaciones y los MAU. Él estima que TVL alcanzará a Base en 2–3 años, sincronizado con este ciclo.
- Esta ronda de meme difícilmente alcanzará la altura de la ronda anterior:Trump al emitir moneda ya ha establecido un límite superior; la industrialización del lado de la oferta, junto con la IA, hace que la emisión de monedas sea extremadamente rápida; la disminución de la fe en el lado de la demanda forma un círculo vicioso. Pero todavía habrá memes del orden de 500 a 1000 millones de dólares. Vlad solo se apoya en el cabeza de serie en Solana para un arranque en frío, no convertirá la cadena en una cadena de memes.
- El siguiente paso es conectar con la regulación, llevar más acciones estadounidenses a la cadena, con el objetivo de usuarios no estadounidenses. Los usuarios estadounidenses son unos 23 millones, el crecimiento ya se ha estancado, quienes podían usarlo ya lo han hecho. Crypto representa aproximadamente el 20%–25% de los ingresos de Robinhood.
- Perspectiva de los empleados:chain no es la dirección más prioritaria de la empresa, la empresa compite en múltiples líneas de negocio (tarjetas de crédito, Trump account, cuentas de pensiones, el anterior mercado de predicciones), la que funcione mejor recibe más personal. Vlad declara públicamente que chain es una prioridad, solo que los empleados no lo ven con buenos ojos.
- Razones por las que la internacionalización nunca ha tenido éxito:en 2021, cuando estaba a punto de entrar con éxito en el Reino Unido, fue recortada en los últimos días porque el país no permite el modelo PFOF; después del incidente de GME, la energía se redirigió a la infraestructura; se reinició en 2024–25, el producto Crypto ya se ha extendido a Europa. La contradicción radica en: los usuarios estadounidenses no necesitan chain, y en lugares como Europa donde se necesita chain, la marca de Robinhood es débil. Solo cuando se resuelva este problema, chain podrá generar ingresos considerables.
WY
- Las instituciones miran los ingresos y el margen de beneficio. La tasa de las acciones al contado es fea, los corredores tradicionales también dependen de las opciones 0DTE para elevar el margen de beneficio, solo con emisión y negociación es difícil mantener un equipo.
- RWA meme no es necesariamente la mejor respuesta, pero es una imaginación para romper el círculo: sobre la base de las acciones ordinarias, elevar la volatilidad, y las tasas y la frecuencia de negociación suben juntas. Después de esta ola, muchos jefes de corredores tradicionales vinieron a buscarlo.
- Demanda de los minoristas en la cadena:pre-IPO (Changxin, SpaceX antes de salir a bolsa), alto apalancamiento (10 veces Hynix, 5 veces QQQ). El volumen del mercado de predicciones de Futu explota muy rápido, especialmente los contratos de 15 minutos.
- Si él fuera Robinhood, la estrella del norte sería el margen de beneficio; el mercado de predicciones tiene prioridad sobre chain, porque puntos explosivos como la Copa del Mundo se impulsan muy rápido, en la cadena es difícil crear un punto explosivo de la misma magnitud.
- El límite del meme es el límite del patrocinador detrás (referencia: proyectos relacionados con Telegram alrededor de 2000 millones), finalmente debe convertirse en presupuesto de marketing e ingresos. La lógica de elevar el margen de beneficio tirando de la volatilidad tiene un techo muy alto, pero la respuesta correcta aún no ha salido.
Tron
- Robinhood chain tiene una fuerte externalidad, pero visto desde las direcciones en la cadena, la mayoría de los usuarios se han migrado desde otras cadenas, los nuevos usuarios no son muchos.
- El volumen de compra de acciones en BSC proviene principalmente del farming de puntos Alpha y arbitraje, la compra de acciones impulsada por memes es muy poca, quien realmente quiere comprar acciones puede resolverlo abriendo una cuenta de acciones estadounidenses.
- El verdadero beneficio de la campaña meme de acciones es acelerar la integración del ecosistema: launchpad, App Store, lending y otras colaboraciones se abrieron de golpe.
- La ventaja de Robinhood es que las acciones estadounidenses de pequeña capitalización pueden subir directamente a la cadena; pero los protocolos DeFi y la liquidez de Ethereum son difíciles de sacudir, actualmente no representa una gran amenaza para BSC. El significado de la cadena radica en ser permissionless.
CAPÍTULO 05 Robinhood empresa y valoración
5.1 Marco de correduría
- Correduría = Tráfico × Tasa de conversión:El tráfico se mide por DAU / cuentas con depósito, la tasa de conversión por ARPU. En qué parte pone el esfuerzo la empresa indica cuál es su objetivo: emitir tarjetas de crédito es aumentar el ARPU, hacer chain es captar tráfico.
- En el sector de consumo, además de alimentos y bebidas, lo que el equipo domina mejor son las corredurías. La ruta de investigación del equipo es: altcoins → chain → exchange de criptomonedas → finanzas. En unos años puede que ya no exista el término blockchain, solo se llamará Fintech.
- Siete palabras para la nueva pista de corredurías:liquidez, tráfico, cumplimiento normativo. El estudio de Futu y Robinhood parte de estas siete palabras.
5.2 Pensar en Robinhood a partir de Charles Schwab
- Los MAU nunca han superado los de 2021, el grupo de jóvenes estadounidenses ya está completamente captado.
- Los ingresos se dividen en dos partes:los ingresos por transacciones tienen una estacionalidad evidente, en 2021 se dispararon gracias a Crypto y opciones, en 2022–23 cayeron un 60%–70%; desde diciembre de 2025 el negocio de Crypto se contrae y se sostiene principalmente con el mercado de predicciones. Los ingresos por activos (interés neto, gestión de activos) tienen propiedades de interés compuesto, cuya lógica subyacente es la sobreemisión del dólar y la apreciación continua de los activos.
- Charles Schwab entre 1993–2000 tenía unos ingresos por transacciones que representaban aproximadamente el 70%–80%, Robinhood ahora alrededor del 60%. A largo plazo los ingresos por transacciones tienen sin duda un techo, el mayor beta a largo plazo son los activos. Charles Schwab capturó a la generación del baby boom y el tráfico de internet, Robinhood captura a la generación millennial y el internet móvil.
- El tráfico va primero, la liquidez cierra el círculo. Visto desde los ingresos por activos, Robinhood es una acción de crecimiento; visto desde los ingresos por transacciones, es una acción cíclica.
- La etapa en la que Charles Schwab realmente generó rendimiento excedente respecto al S&P fue durante el período de alto crecimiento de usuarios e ingresos por transacciones entre 1994–2000; después, aunque los ingresos por activos aumentaron, ya no volvió a generar excedente.
5.3 Ideas de inversión
- YJ:Robinhood se convertirá en los próximos 10–20 años en la única super finance app for all de Estados Unidos, pero sigue al mercado general estadounidense, ahora no es un buen punto de entrada, hay que esperar a que el mercado estadounidense caiga con fuerza y el volumen de transacciones se contraiga para comprar.
5.4 Página de valoración
| Métricas clave | Cifra actual en la presentación | Previsión / Referencia |
|---|---|---|
| Número de cuentas con depósitos | 13,5 millones | En los próximos dos años, alrededor de 32–33 millones (por cuenta, no por usuario) |
| ARPU | Aproximadamente 187 dólares | Alrededor de 300 dólares; el techo de Charles Schwab es de aproximadamente 1000 dólares |
| Ingresos | Cerca de 5000 millones de dólares en 2025 | En 2 años, como máximo no más de 3 años, hasta aproximadamente 10 000 millones de dólares |
| Techo de capitalización bursátil | Actualmente 107 200 millones de dólares | En el momento más álgido de los brókers, alrededor de 300 000 millones de dólares (considerando la inflación) |
- Si la internacionalización se ve obstaculizada, el principal motor es la mejora del ARPU (emitir tarjetas bancarias es esencialmente depurar los usuarios existentes).
- A partir de ahora, con cada informe financiero, hay que fijarse en cuatro cifras: número de usuarios, ARPU, ingresos y capitalización bursátil correspondiente.
CAPÍTULO 06 Opiniones in situ y cartera
6.1 Tomando el cumplimiento normativo como línea divisoria
- Analizar estas plataformas desde tres dimensiones: tráfico, liquidez y ejecución del equipo. Centrarse en el cumplimiento normativo: si los demócratas ganan las elecciones de medio mandato, podrían atacar los exchanges no regulados, lo que conlleva riesgo de cisne negro. Los no regulados sirven para aumentar la agudeza (Hyperliquid, Binance), escalan rápido, son eficientes y ofrecen alfa a corto plazo.
- Razones para elegir estas cuatro plataformas: los RWA son esencialmente activos antiguos y homogéneos, los activos no tienen diferenciación, por lo que el cumplimiento normativo, la marca y la liquidez de las plataformas se concentrarán en los líderes.
6.2 Cartera
| Invitado | Combinación expresada en el lugar | Lógica |
|---|---|---|
| HB | BTC + Circle | Reducido a lo más básico, la blockchain solo tiene dos negocios: BTC y las stablecoins; en Crypto, el timing es más importante que la selección de acciones, se hacen unas pocas compras y ventas por ciclo. |
| YJ | BTC + Circle + HOOD | HOOD son acciones originales, los impuestos son demasiado altos para vender; las nuevas posiciones deben esperar a una gran caída del mercado estadounidense; los activos on-chain ETH, UNI, Lighter, Pulse se pueden comprar un poco, la diferencia de alpha no es grande. |
| Kacey | Ethereum + Circle | El crecimiento incremental de Robinhood está en la internacionalización y on-chain, la nueva liquidez entra desde Ethereum y USDC; Hood Chain utiliza la arquitectura de Arbitrum, no tiene token nativo, puede traer crecimiento incremental. |
| Vision | "All in Ethereum" | La infraestructura como el secuenciador, OP Stack, Arbitrum Orbit, etc. de 2022–24 se materializa en RWA; la tecnología avanza pero la valoración no sube, prestar atención a la actualización Glamsterdam. El material también menciona que Robinhood paga aproximadamente el 10% de las tarifas a Arbitrum. |