Payward, la empresa matriz de Kraken, está buscando una vía regulada para llevar futuros perpetuos onchain a los clientes de EE.UU. a través de la infraestructura HIP-3* de Hyperliquid. La compañía anunció su plan el 16 de septiembre de 2026, mientras que la actualización de Hyperliquid del 26 de octubre atrajo una renovada atención hacia la arquitectura de mercado permisionado propuesta. Según el acuerdo, Bitnomial operaría las funciones de exchange y compensación, NinjaTrader Clearing mantendría las cuentas de los clientes, y Hyperliquid proporcionaría el libro de órdenes basado en blockchain utilizado para ejecutar y registrar transacciones.
La propuesta HIP-3 de Hyperliquid es significativa porque intenta combinar la infraestructura de trading onchain compartida con los controles de acceso y la responsabilidad institucional requeridos en los mercados de derivados regulados. En lugar de otorgar a los clientes estadounidenses acceso sin restricciones a los mercados perpetuos descentralizados existentes, el sistema propuesto restringiría la participación a cuentas aprobadas gestionadas a través de intermediarios financieros registrados.
La distinción entre un despliegue planificado y un mercado operativo sigue siendo esencial. El permisionamiento de HIP-3* aún está en fase de pruebas, y los contratos propuestos para EE.UU. siguen sujetos a aprobación regulatoria. Por lo tanto, el desarrollo representa una prueba de la arquitectura del mercado financiero más que la culminación de un nuevo centro de negociación estadounidense. Su importancia a largo plazo depende de si los operadores de mercado con licencia pueden utilizar tecnología de ejecución descentralizada mientras mantienen una compensación efectiva, la protección del cliente y la supervisión del mercado.
Puntos clave
- Payward tiene la intención de desplegar futuros perpetuos regulados en EE.UU. utilizando Hyperliquid HIP-3*, sujeto a aprobación regulatoria.
- Bitnomial gestionaría la operación del mercado y la compensación, mientras que NinjaTrader Clearing se encargaría de las cuentas de los clientes.
- HIP-3* se diferencia de los mercados HIP-3 existentes al introducir acceso permisionado para los participantes.
- La estructura propuesta separa la ejecución onchain de la responsabilidad regulatoria sin eliminar ninguna de las dos funciones.
- La adopción institucional dependerá de la fiabilidad de la compensación, la liquidez, la integración operativa y la economía de trading sostenible.
Hyperliquid HIP-3 y el plan de Payward para el mercado estadounidense
El despliegue propuesto por Payward sigue a su expansión en la infraestructura de derivados regulados estadounidense. El 1 de mayo de 2026, la compañía completó su adquisición de Bitnomial, incorporando un mercado de contratos designado, una organización de compensación de derivados y una infraestructura de comerciante de comisiones de futuros a su negocio más amplio. Esto proporciona un contexto importante para el anuncio del 16 de septiembre. Payward no intenta utilizar la tecnología blockchain como sustituto del registro de exchange. En cambio, pretende combinar las capacidades regulatorias de sus subsidiarias existentes con un entorno de ejecución onchain externo. Bitnomial crearía y administraría los nuevos mercados de futuros perpetuos, mientras que NinjaTrader Clearing proporcionaría la infraestructura de cuentas de clientes a través de la cual los participantes estadounidenses elegibles accederían a esos contratos.
La distinción entre el anuncio de la transacción y el estado operativo del producto es particularmente importante. Payward ha expresado su intención de convertirse en el primer operador de mercado registrado en EE.UU. en desplegar perpetuos HIP-3*, pero los contratos planificados no han sido confirmados como aprobados y plenamente operativos. La infraestructura HIP-3 existente de Hyperliquid admite mercados perpetuos desplegados por constructores; HIP-3* introduce controles de permiso adicionales diseñados para la participación restringida. Los registros regulatorios que poseen Bitnomial y NinjaTrader establecen las funciones que estas entidades pueden desempeñar, pero no constituyen una autorización general para cada nuevo derivado o acuerdo de negociación. El anuncio oficial de Payward somete explícitamente el producto propuesto a la aprobación regulatoria.
¿Cómo funcionarían los mercados permisionados HIP-3*?
El proceso de negociación propuesto combinaría el acceso a cuentas de futuros tradicionales con la ejecución de órdenes basada en blockchain. Un cliente primero establecería una cuenta de futuros elegible a través de NinjaTrader Clearing y cumpliría con los requisitos de incorporación pertinentes. Tanto NinjaTrader como Bitnomial tendrían que autorizar la participación antes de que la cuenta pudiera operar en los mercados HIP-3* designados. Las órdenes se ejecutarían y registrarían utilizando la infraestructura de Hyperliquid, mientras que el exchange regulado y la organización de compensación seguirían siendo responsables de sus respectivas obligaciones de mercado y financieras.
La arquitectura resultante puede entenderse a través de cuatro responsabilidades distintas.
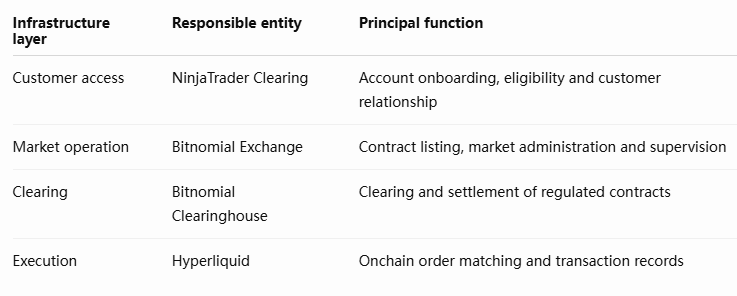
La distinción importante es que la tecnología de ejecución y la responsabilidad regulatoria no son lo mismo. Hyperliquid apoyaría las operaciones de trading, pero no sustituiría a las instituciones registradas responsables del acceso de los clientes o de la compensación. La blockchain pública podría proporcionar un entorno de ejecución compartido mientras los mercados individuales permanecen restringidos a participantes cualificados. Esta arquitectura no es ni un mercado DeFi convencional sin permisos ni un sistema de exchange centralizado totalmente propietario; distribuye las responsabilidades técnicas y legales entre diferentes componentes.
¿Qué cambia entre HIP-3 y HIP-3*?
HIP-3 introdujo la capacidad de que los builders cualificados crearan mercados perpetuos utilizando la infraestructura de trading compartida de Hyperliquid. Este modelo permite a los operadores de mercado introducir contratos que hacen referencia a diferentes activos subyacentes en lugar de depender enteramente de una única autoridad centralizada de listado. HIP-3* extiende el diseño hacia mercados que requieren restricciones de participantes. Tales restricciones son relevantes para las instituciones financieras reguladas porque la capacidad de identificar y aprobar clientes es una parte central de la operación de muchos productos financieros. Una blockchain de acceso público no requiere necesariamente que cada activo o contrato financiero en ella sea libremente transferible o negociable por todos los usuarios.
Tres diferencias definen la extensión propuesta:
- Participación: HIP-3* utilizaría listas de permitidos para restringir el trading a cuentas aprobadas en lugar de depender del modelo existente de acceso general.
- Responsabilidad: Un operador regulado administraría los contratos relevantes, con las responsabilidades de cliente y compensación asignadas a instituciones especificadas.
- Estado del producto: Los mercados HIP-3 existentes operan en mainnet, mientras que la funcionalidad permisionada HIP-3* discutida en el plan de Payward permanece en pruebas.
Estos cambios podrían hacer que la infraestructura de derivados basada en blockchain sea más compatible con instituciones que no pueden ofrecer acceso sin restricciones a productos de trading apalancado. Sin embargo, el permisionamiento por sí solo no puede establecer el cumplimiento regulatorio. El exchange debe aún satisfacer las reglas de producto aplicables, los requisitos de integridad del mercado, las obligaciones de mantenimiento de registros y los arreglos de compensación. La capacidad técnica de restringir participantes es, por lo tanto, un componente habilitador en lugar de una prueba de que toda la estructura de mercado haya recibido aprobación regulatoria.
¿Dónde recae la responsabilidad regulatoria?
La innovación central en la propuesta de Payward es la división entre la ejecución de mercado y la gobernanza de mercado. Los exchanges de derivados tradicionales comúnmente operan infraestructura de emparejamiento propietaria mientras dependen de arreglos institucionales establecidos para cuentas de clientes, compensación, margen y reporte regulatorio. La estructura propuesta por Payward cambia el componente de ejecución al introducir el libro de órdenes onchain de Hyperliquid, pero no elimina las funciones restantes. Bitnomial mantendría la responsabilidad de administrar su mercado y compensar contratos, mientras que NinjaTrader Clearing seguiría siendo responsable de la relación de cuenta del cliente dentro de sus actividades registradas.
Esta separación tiene consecuencias tanto para la transparencia como para la supervisión. Las transacciones en blockchain pueden proporcionar registros de ejecución observables, pero esos registros no establecen de forma independiente que un participante cumpla con los requisitos de elegibilidad legal o tenga garantías suficientes bajo los arreglos de compensación relevantes. De manera similar, el consenso de blockchain puede confirmar que una orden fue ejecutada según las reglas del protocolo sin resolver cómo un intermediario regulado debería responder ante una deficiencia de cuenta, una interrupción del mercado o una disputa legal. Las instituciones necesitan procedimientos operativos que conecten la actividad de trading con las obligaciones de margen, los registros de clientes y las protecciones financieras asociadas con los mercados de derivados regulados.
El modelo propuesto crea, por lo tanto, una base técnica compartida mientras preserva obligaciones específicas de cada institución. Su éxito dependerá de si los diversos componentes operan de manera coherente durante el trading normal y los períodos de estrés de mercado. Un mercado onchain permisionado podría ofrecer algunas ventajas en transparencia de transacciones e infraestructura de ejecución, sin embargo, estas ventajas serían limitadas si los sistemas de compensación, los controles de clientes y los registros de blockchain no estuvieran sincronizados de manera confiable.
¿Pueden los perpetuos onchain servir a traders estadounidenses regulados?
Los futuros perpetuos se han convertido en una parte importante del trading internacional de derivados de criptomonedas porque permiten a los traders mantener exposición apalancada sin una fecha de vencimiento fija convencional. Su valor de mercado depende del activo de referencia subyacente, los arreglos de margen, las reglas de liquidación y los mecanismos de financiación utilizados para alinear los precios de los contratos con los mercados spot. Estas características crean demanda entre traders sofisticados, pero también introducen riesgos que requieren una gestión cuidadosa. La ausencia de una fecha de vencimiento fija no elimina los costos de financiación ni garantiza que las posiciones puedan permanecer abiertas indefinidamente, particularmente durante períodos de movimientos bruscos de precios.
El despliegue planificado de Payward en EE. UU. debe demostrar que la ejecución basada en blockchain puede funcionar dentro de un marco de compensación regulado. Los operadores profesionales generalmente evalúan varias características antes de comprometer capital significativo: diferenciales ejecutables, profundidad del libro de órdenes, procedimientos de liquidación predecibles, eficiencia del margen y la fiabilidad del trading durante condiciones volátiles. La transparencia de la blockchain puede ser útil, pero no mejora automáticamente la calidad del mercado. Incluso un exchange técnicamente fiable puede tener dificultades para atraer liquidez si los creadores de mercado enfrentan requisitos de garantía desfavorables o una participación insuficiente de otros operadores.
Un despliegue regulado también podría enfrentar desafíos que los mercados convencionales sin permisos abordan de manera diferente. El acceso restringido puede mejorar el cumplimiento normativo pero reducir el número de contrapartes potenciales, particularmente durante las etapas iniciales del desarrollo del mercado. La liquidez podría concentrarse entre un pequeño número de participantes aprobados, afectando los diferenciales y la calidad de ejecución. El problema crítico es si Payward puede combinar salvaguardas institucionales con suficiente participación de creadores de mercado para crear un entorno de trading comercialmente útil.
¿Qué podría significar esto para la liquidez de HYPE y HIP-3?
El mercado prospectivo podría ampliar la relevancia institucional de Hyperliquid al demostrar que la infraestructura de ejecución del protocolo puede soportar operadores regulados. Una mayor participación de firmas de trading profesionales podría eventualmente contribuir con flujo de órdenes adicional y capacidad de creación de mercado. Sin embargo, esos beneficios dependen del despliegue real y la actividad de trading en lugar del anuncio de una integración prevista. La declaración de Payward de septiembre citó una actividad sustancial existente en Hyperliquid, incluidos más de $200 mil millones en volumen de trading durante los 30 días anteriores, pero esa cifra histórica de la plataforma no mide la demanda del mercado estadounidense propuesto.
El efecto potencial sobre HYPE requiere una evaluación separada.
IndicadorQu�� estableceríaQué no estableceríaAprobación regulatoriaPermiso para proceder bajo las condiciones aplicablesAdopción institucional garantizadaVolumen de tradingActividad ejecutada en el nuevo mercadoEntradas equivalentes de nuevo capitalInterés abiertoExposición pendiente en derivadosRentabilidad del operador del mercadoComisiones del protocoloActividad económica generada para la infraestructuraApreciación automática del precio del tokenRequisitos de despliegue relacionados con HYPEUtilidad específica del token bajo las reglas finalesRetornos de inversión garantizados
Un aumento en la actividad de trading podría respaldar la economía de infraestructura de Hyperliquid, pero la relación eventual con HYPE dependería de las comisiones, las condiciones de despliegue, los requisitos relacionados con el token y la distribución de valor entre la infraestructura del protocolo y los operadores de mercado individuales. Sería prematuro equiparar la participación regulada por la CFTC con un resultado específico de valoración del token.
Perspectiva de MEXC: Los mercados regulados podrían usar capas de ejecución compartidas
La propuesta de Payward ilustra cómo la infraestructura blockchain puede entrar en los mercados financieros tradicionales sin requerir que esos mercados abandonen su estructura regulatoria. La oportunidad competitiva para Hyperliquid no es necesariamente reemplazar a los exchanges con licencia, sino convertirse en una tecnología de ejecución que los operadores regulados puedan usar. Si tales arreglos se vuelven viables, los operadores de mercado podrían competir mediante el diseño de contratos, la liquidez, las relaciones con los clientes y la gestión de riesgos mientras dependen de una infraestructura técnica compartida para funciones de trading particulares.
Esto representaría un cambio significativo respecto a un modelo en el que los exchanges típicamente desarrollan y controlan la mayor parte de su tecnología de trading. También podría crear nuevas presiones competitivas para los protocolos blockchain, que necesitarían demostrar una fiabilidad operativa adecuada para las instituciones financieras profesionales. Los desarrollos existentes que involucran los mercados HIP-3 de Hyperliquid y el acceso institucional a derivados proporcionan antecedentes relevantes, pero la propuesta de Payward va más allá al colocar un exchange registrado y una organización de compensación en el centro del despliegue previsto.
El resultado a largo plazo dependerá de si la estructura con permisos puede proporcionar suficiente liquidez y resiliencia operativa mientras preserva la responsabilidad de las instituciones reguladas. La ejecución onchain puede convertirse en otro modelo de infraestructura disponible para los mercados financieros, pero su adopción estará determinada por el rendimiento práctico en lugar de la descentralización como objetivo abstracto.
Riesgos y limitaciones
El mercado HIP-3* propuesto sigue sujeto a limitaciones importantes. La aprobación regulatoria no ha sido confirmada para los contratos previstos, y las características de permisos siguen en desarrollo. Las condiciones operativas futuras pueden diferir de la estructura actualmente anunciada.
Los riesgos más importantes se dividen en tres áreas:
- Regulatorio y legal: La autorización de productos, la elegibilidad de los participantes, los requisitos de compensación y las restricciones jurisdiccionales pueden retrasar o limitar el despliegue.
- Negociación y liquidez: El apalancamiento, los costos de financiamiento, el riesgo de liquidación, la actividad de creación de mercado concentrada y la profundidad insuficiente pueden afectar la calidad del mercado.
- Técnico y operativo: Las vulnerabilidades de los contratos inteligentes, las interrupciones de la blockchain, los problemas de sincronización de datos y las dependencias entre los sistemas de ejecución y compensación podrían generar riesgos adicionales.
La participación institucional anunciada tampoco debe considerarse como evidencia de ingresos, volumen de negociación o ganancias financieras relacionadas con HYPE antes de que esas cifras puedan medirse.
La infraestructura compartida no elimina la supervisión del mercado
El despliegue planificado de Payward en Hyperliquid ofrece una prueba práctica de si la tecnología de ejecución en blockchain puede incorporarse a los mercados de derivados regulados. La estructura propuesta separa el acceso de los clientes, la operación del exchange, la compensación y la ejecución de órdenes en responsabilidades distintas, lo que permite que cada componente sea gestionado por una institución o un proveedor de infraestructura adecuado para esa función. Su posible importancia radica en demostrar que la tecnología de blockchain pública y los controles institucionales del mercado pueden coexistir sin exigir que cada participante opere en un entorno sin restricciones.
No obstante, la propuesta HIP-3 de Hyperliquid sigue siendo una iniciativa de desarrollo en lugar de un mercado de producción confirmado para clientes de EE. UU. Los próximos hitos importantes incluyen la finalización de la infraestructura de permisos, las aprobaciones regulatorias necesarias, la publicación de los requisitos finales de los contratos y el inicio de la negociación en vivo. Una vez en funcionamiento, la profundidad del mercado, el interés abierto, los costos de ejecución, la fiabilidad de la compensación y la diversidad de participantes proporcionarán la evidencia más sólida de si el modelo es económicamente viable.
Su importancia más amplia podría extenderse más allá de los derivados de criptomonedas. Si los operadores de mercado registrados pueden utilizar infraestructura de blockchain compartida sin comprometer la supervisión ni las protecciones al cliente, podrían considerarse acuerdos similares para otros productos financieros. Sin embargo, la adopción se produciría a través de marcos regulatorios y operativos específicos en lugar de una exención universal de las reglas convencionales del mercado.
La oportunidad estructural es hacer que los mercados financieros regulados dependan menos de la tecnología de ejecución patentada, manteniendo claramente asignada la responsabilidad legal. El mercado HIP-3* propuesto por Payward proporciona una prueba de ese principio, pero el resultado dependerá del rendimiento real de la negociación y de la fiabilidad institucional, no simplemente de la presencia de una blockchain pública.
Fuentes
Payward — Intends to Bring Onchain Perpetual Futures to US Clients, September 16, 2026:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Completes Bitnomial Acquisition, May 1, 2026:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.