El 6 de noviembre, según un informe del medio de comunicación extranjero The Information, el principal fabricante de obleas TSMC ha comenzado recientemente a planificar un esquema de producción para DRAM 3D, y la fuerza directa que impulsa esta decisión proviene de su mayor cliente, Nvidia. La escasez de memoria y el aumento de precios desencadenados por la carrera de potencia de cálculo de IA están obligando a Nvidia a buscar vías de suministro más allá de los tres gigantes tradicionales de la memoria, y TSMC ha sido empujada a la primera línea.
Si el plan se materializa, TSMC entrará aún más en el campo de la fabricación de memoria, dominado durante mucho tiempo por Samsung, SK Hynix y Micron, yendo más allá de la fundición de chips lógicos y el empaquetado avanzado. Sin embargo, según la información disponible, esto parece más un juego a largo plazo con reservas tecnológicas como carta subyacente, la presión del cliente como catalizador y 2029 como ancla temporal, en lugar de una inversión inminente en una línea de producción.
La ansiedad de Nvidia, las opciones de TSMC
El informe, citando a dos personas familiarizadas con el asunto, reveló que TSMC está considerando expandir su negocio al campo de la fabricación de chips de memoria avanzada, y ha comenzado, a petición de su mayor cliente Nvidia, una evaluación de la viabilidad de la producción de DRAM 3D. Se espera que este movimiento permita a TSMC ocupar una mayor cuota de la cadena de suministro de hardware de IA en el futuro.
La DRAM 3D es una arquitectura de memoria que aumenta la capacidad mediante el apilamiento vertical de celdas de memoria (en lugar de la tradicional disposición horizontal de una sola capa). Si el plan se materializa, TSMC competirá con Samsung Electronics, SK Hynix y Micron, los tres fabricantes que durante mucho tiempo han dominado el mercado de la memoria.
Las opciones específicas de TSMC incluyen construir una nueva fábrica dedicada, o adquirir una planta de semiconductores existente y convertirla en una línea de producción de DRAM 3D. Esta última vía ya tiene un precedente: Micron completó la adquisición de una fábrica de obleas de Powerchip Semiconductor Manufacturing Corp en Taiwán, China, por 1.800 millones de dólares en marzo de este año, y planea convertirla para la producción de chips de memoria avanzada.
Cabe señalar que este plan está liderado por Hsu Kuo-chin, vicepresidente de TSMC responsable de la tecnología de empaquetado avanzado. Hsu Kuo-chin se desempeñó anteriormente como presidente de Micron Taiwán, poseyendo una formación compuesta tanto en fabricación de memoria como en integración de chips. Esta disposición implica que la consideración de TSMC sobre el campo de la memoria no es un capricho pasajero, sino que un alto ejecutivo con experiencia en la industria está impulsando la demostración de viabilidad.
Desde el año pasado, la continua ola creciente de IA ha provocado una grave escasez de chips de memoria y un fuerte aumento de los precios. Para Nvidia, el suministro de memoria de alto ancho de banda (HBM) requerido para sus chips de IA está altamente concentrado entre Samsung, SK Hynix y Micron. Introducir a TSMC como un posible proveedor de un nuevo tipo de memoria es esencialmente buscar una vía alternativa "del lado de la fundición" para el cuello de botella de memoria de los chips de IA.
Respecto a esta noticia, la respuesta oficial de TSMC mantuvo su habitual prudencia: no comenta sobre rumores o especulaciones del mercado, y enfatiza que la compañía siempre se ha centrado en su negocio principal de fundición de obleas, con el objetivo de convertirse en un proveedor confiable de tecnología y capacidad para la industria global de chips lógicos.
Primero las patentes, después la hoja de ruta
La acumulación tecnológica de TSMC en DRAM 3D presenta un patrón en el que "el despliegue de patentes precede a la hoja de ruta oficial".
Según el medio de comunicación surcoreano Economy Tribune, que fue el primero en clasificar las acciones de patentes de TSMC después de que los rumores se intensificaran: TSMC solicitó una patente estadounidense que involucra celdas de DRAM 3D de alta densidad y estructuras de condensadores en 2020, y en 2025 publicó una patente para una estructura de DRAM vertical y su método de fabricación.
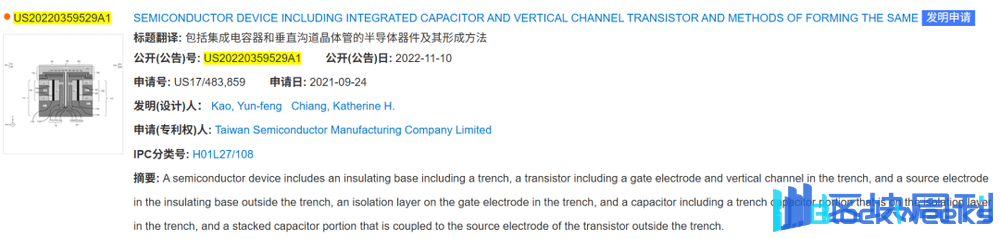
Además, SemiWiki también mencionó en su análisis que TSMC ha solicitado públicamente las patentes US20220359529A1 y US20230240066A1, que describen respectivamente esquemas de integración para transistores de canal vertical y condensadores apilados.
Tras verificar las bases de datos de patentes pertinentes, Core Intelligence News supo que la patente US20220359529A1 se presentó en septiembre de 2021 y describe una estructura integrada de transistores de canal vertical con zanja híbrida y condensadores apilados, que intenta mantener una capacitancia suficiente mientras reduce la huella de la celda; la patente US20230240066A1 se presentó en julio de 2023 y describe una estructura de DRAM vertical y su método de formación. Su esquema central consiste en colocar el condensador directamente sobre un transistor de puerta envolvente (GAA) vertical y utilizar la integración de extremo de línea de fabricación (BEOL) para que las celdas de memoria puedan apilarse capa por capa. La solicitud también menciona detalles de diseño como una huella de celda de memoria de 4F², enrutamiento de líneas de bits de doble capa para reducir la capacitancia parásita y espacios de aire entre líneas de palabra.


Además, Core Intelligence News también descubrió que las patentes de 3D DRAM concedidas o pendientes de TSMC incluyen la US11903216B2 (concedida en febrero de 2024), que involucra procesos de múltiples patrones para dispositivos de memoria tridimensionales; la US20260333663A1 (presentada en julio de 2026), que mejora la densidad de integración y el rendimiento mediante diseños de estructura tridimensional a nivel de transistor (como capas de canal en forma de Ω) mientras evita la complejidad que aporta la fabricación de condensadores; la US20240381657A1 (presentada en noviembre de 2024), cuya matriz de memoria tridimensional descrita está compuesta por transistores de película delgada (TFT) con regiones de canal tridimensionales, y los TFT de canal tridimensional son precisamente una de las rutas clave para realizar DRAM 3D de alta densidad.


Sin embargo, las divulgaciones de patentes anteriores deben entenderse como exploración tecnológica, en lugar de preparación para producción o un compromiso comercial con DRAM. Combinar diferentes patentes en una sola arquitectura, o inferir de ellas que TSMC está a punto de producir en masa DRAM 3D, carece de fundamento.
No obstante, una señal más indicativa que las patentes relacionadas con DRAM 3D proviene de la propia hoja de ruta tecnológica de TSMC. En su análisis del Foro del Ecosistema OIP de Norteamérica 2026 de TSMC, Counterpoint Research señaló que TSMC ha incluido DRAM-on-logic en su hoja de ruta para 2029, con el objetivo de lograr aproximadamente 3 veces el ancho de banda de HBM5E con un consumo de energía inferior a 1 pJ/bit.
Las implicaciones técnicas de DRAM-on-logic se alinean en gran medida con DRAM 3D: fabricar celdas de memoria y circuitos lógicos en capas separadas y luego unirlos verticalmente es precisamente la característica central que distingue a DRAM 3D de la DRAM tradicional. En otras palabras, la ventaja potencial de TSMC en DRAM 3D no radica en "fabricar celdas de memoria", sino en "apilar lógica y memoria juntas de manera de alta densidad y bajo consumo".
TSMC ciertamente tiene un historial de producción en masa cuando se trata de "apilar" obleas de memoria. Según su informe anual, su tecnología de apilamiento de obleas de memoria de una sola capa bajo su proceso lógico de 55nm ha entrado en producción en masa estable. Sin embargo, apilar obleas DRAM completadas y construir celdas de memoria de repetición vertical dentro de la matriz de memoria son dos cosas diferentes. TSMC está más enfocada en lo primero (dado lógico base de HBM, empaquetado CoWoS), donde su papel es de fundición y empaquetado, y tiene muy poca experiencia práctica en lo segundo.
La carrera de DRAM 3D entre los tres gigantes de la memoria
Si TSMC realmente entra en la contienda, se enfrentará a un grupo de competidores que ya llevan varios años corriendo en la pista de la DRAM 3D.
La hoja de ruta de Samsung es la más clara: los transistores de canal vertical 4F² se utilizarán de forma continua a lo largo de tres generaciones de nodos, 10a, 10b y 10c, y solo en el nodo 10d cambiará a DRAM apilada en 3D. En febrero de 2026 en ISSCC, ya presentó un prototipo de DRAM 4F² de 16Gb; está previsto que 10a complete su desarrollo en 2026, se someta a pruebas de calidad en 2027 y entre en producción en masa en 2028. Samsung ha completado internamente la validación del apilamiento de DRAM 3D de 16 capas, y en el futuro las celdas de memoria y los circuitos periféricos se fabricarán por separado y luego se integrarán mediante unión híbrida.
SK Hynix ha catalogado la DRAM 3D como una dirección central de I+D para DRAM por debajo de los 10 nanómetros, y en VLSI 2025 su CTO presentó personalmente la plataforma de puerta vertical 4F² y la hoja de ruta de la DRAM 3D.
Micron, tras evaluar la tecnología 4F² durante más de veinte años, concluyó que "no hay un beneficio práctico a lo largo de esta dirección", y por lo tanto planea saltarse la 4F² y confiar en la continuidad de la arquitectura 6F² para mantenerse hasta que la DRAM 3D madure. Micron ha situado la DRAM 3D en su planificación tecnológica entre los nodos 1ζ (1-zeta) y 1η (1-eta). Sin embargo, Micron enfatiza específicamente que la DRAM 3D es en realidad una ruta de I+D paralela, en lugar de un plan establecido para reemplazar de inmediato la DRAM tradicional en un nodo determinado.
Lo que estos tres grandes fabricantes de DRAM tienen en común es: su experiencia de ingeniería acumulada en la fabricación de DRAM, el control de rendimiento, la optimización de costos y el aumento de capacidad son cosas que TSMC encontrará difícil de replicar a corto plazo. La estructura de apilamiento vertical de la DRAM 3D aumenta aún más la complejidad de fabricación; por ejemplo, cuantas más capas apiladas haya, mayor será el riesgo de rendimiento en las etapas de grabado, deposición y unión. Si TSMC construye líneas de producción desde cero, podría tardar varios años desde la instalación de los equipos hasta la producción en masa estable.
Además, la fuerte ciclicidad de la industria de la memoria es otra preocupación. Históricamente, la escasez de memoria a menudo ha provocado que los fabricantes se apresuren a ampliar capacidad, y para cuando la nueva capacidad entra en funcionamiento, la demanda puede haber caído ya. Como empresa de fundición cuyo margen bruto se ha mantenido durante mucho tiempo por encima del 50%, si TSMC está dispuesta a soportar las posibles fluctuaciones severas de beneficios del negocio de memoria sigue siendo incierto. Además, los precios de la memoria siempre han sido muy volátiles, construir nuevas fábricas requiere una enorme inversión de capital, y la capacidad puede tardar años en llegar al mercado; si TSMC finalmente implementará el plan aún no se ha decidido.
Conclusión:
Para TSMC, el curso de acción más sabio puede no ser convertirse en el cuarto fabricante de memoria, sino más bien utilizar sus capacidades de "lógica + empaquetado" para convertirse en un integrador indispensable en la era de la DRAM 3D. En otras palabras, las celdas de memoria pueden ser fabricadas por terceros, pero unir la memoria y la lógica con el menor consumo de energía y el mayor ancho de banda es algo en lo que TSMC es mejor que nadie. En cuanto a si está dispuesta a dar otro paso adelante por Nvidia y entrar realmente en la fabricación de DRAM 3D, eso está por verse.
Este artículo proviene de la cuenta pública de WeChat: Core Intelligence News , editor: Core Intelligence News - Langkejian, autor: Core Intelligence News Langkejian