Este artículo fue recopilado y organizado por BlockWeeks
El 12 de mayo, la capitalización total del mercado de criptomonedas acababa de alcanzar un máximo histórico de más de 2,5 billones de dólares. Esa noche, el CEO de Tesla, Elon Musk anunció en un tuit a las 6:06 p.m. hora del Este que Tesla suspendería la aceptación de Bitcoin para la compra de automóviles, citando preocupaciones por el rápido aumento del consumo de combustibles fósiles, especialmente carbón, por parte de la minería y las transacciones de Bitcoin. También enfatizó que Tesla no vendería ninguno de los Bitcoin que posee. Este tuit se convirtió en el detonante, y de inmediato se desencadenó una de las correcciones más severas desde el 12 de marzo de 2020.
Más de 1 billón de dólares se evaporaron en tres días: de 2,5 billones a 1,4 billones
Medido desde el máximo del 12 de mayo, la capitalización total del mercado cripto cayó hasta un 42% hasta 1,4 billones de dólares. Durante la negociación intradía del miércoles, Bitcoin tocó una vez los 30.000 dólares, una caída del 53% desde su máximo histórico anterior de 65.000 dólares; Ethereum cayó una vez a 1.918 dólares, una caída del 55% desde su máximo de 4.338 dólares. El mercado luego se recuperó desde el mínimo del miércoles y, al momento de la publicación, Bitcoin se había recuperado hasta alrededor de 39.000 dólares y Ethereum hasta alrededor de 2.600 dólares.
En términos de cierre, Bitcoin cerró el miércoles con una caída del 42,5% desde su máximo histórico, una caída mayor que cualquier corrección en el mercado alcista de 2016-2017; Bitcoin luego rebotó más del 33% desde su mínimo de 30.000 dólares, volviendo al rango bajo de los 40.000 dólares.
Sin embargo, a pesar de la impresionante caída, el miércoles no fue el día más volátil de Bitcoin este año, y mucho menos el día más volátil de su historia. Bitcoin es inherentemente un activo altamente volátil, y la característica de esta caída fueron las pérdidas concentradas y extremadamente rápidas, en lugar de una amplitud récord en un solo día.
Lo verdaderamente inusual fueron los flujos de capital. Los datos de Glassnode mostraron que el miércoles se produjo lo que muy probablemente fue la mayor entrada neta de un solo día en los exchanges en la historia de Bitcoin, con los saldos de BTC en los exchanges aumentando significativamente, revirtiendo la tendencia de salida neta que había sido considerada un sello distintivo de este ciclo de mercado.
¿Quién estaba vendiendo? Los tenedores a corto plazo capitularon, los tenedores a largo plazo compraron
El Spent Output Profit Ratio (SOPR) —el valor realizado (en USD) cuando las monedas se mueven on-chain dividido por el valor (en USD) cuando se movieron por última vez— estuvo significativamente por debajo de 1 el miércoles, lo que significa que el mercado en su conjunto estaba vendiendo con pérdidas. Esto indica que el escenario del miércoles fue: los tenedores a corto plazo con costos de entrada más altos capitularon en pánico, mientras que los tenedores a largo plazo con menores costos continuaron manteniendo.
Vale la pena señalar que incluso después de una caída tan severa, aproximadamente el 75% del suministro de Bitcoin permaneció en ganancias. Los tenedores a largo plazo, por el contrario, mostraron signos de acumulación durante la caída. El miércoles por la mañana, también se observó en el mercado una compra neta en todas las clases de activos.
Cuatro detonantes: una corrección era esperable, pero los detonantes se concentraron
Antes del desplome, la estructura del mercado ya había preparado el terreno para una corrección: Bitcoin se estancó en un rango entre 42.000 y 65.000 dólares, mientras que Ethereum estaba claramente sobrecalentado—ETH subió un 340% entre el 1 de marzo y el 12 de mayo. El ascenso de Ethereum luego atrajo capital hacia activos más riesgosos como tokens DeFi, NFT y meme coins, estalló la fiebre y el mercado en su conjunto se sobrecalentó.
Este es un patrón recurrente en los mercados cripto: Bitcoin lidera, Ethereum sigue, y después de que Ethereum sube, estalla una "temporada de altcoins", generando una gran cantidad de monedas marginales sobrevaloradas, seguidas de una corrección. Un retroceso en estas condiciones no era sorprendente. Lo que realmente encendió la caída fueron varios catalizadores:
- Las preocupaciones sobre la inflación provocaron una contracción del apetito por el riesgo en todo el mercado en general, con las acciones cayendo durante varios días de negociación consecutivos;
- Musk revirtió su postura sobre las transacciones con Bitcoin y publicó múltiples tuits emocionales sobre todo el ecosistema cripto;
- La creciente atención al consumo energético de la minería de Bitcoin;
- Titulares negativos sobre la composición de las reservas de Tether, la llamada "prohibición" de China y las investigaciones de Binance por parte del Departamento de Justicia (DOJ) y el Servicio de Impuestos Internos (IRS) de Estados Unidos provocaron pánico.
A juzgar por la reacción del mercado, los inversores pueden haber reaccionado de forma exagerada a estos titulares—la mayoría de ellos no aportaron nueva información con un valor de impacto genuino.
19 de mayo: colapso del apalancamiento y crisis de liquidez
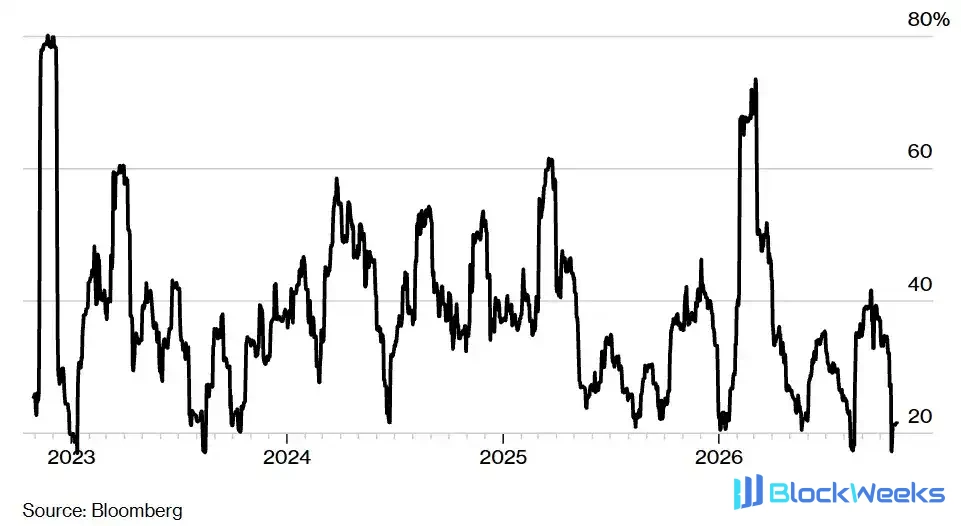
La caída del miércoles se convirtió en una crisis de liquidez el 19 de mayo. Este desplome sin precedentes ocurrió en un contexto de disminución general del interés abierto, pero se vio amplificado por un aumento de la volatilidad. En la escala del último año, esta crisis de liquidez parece aún más severa.
Las tasas de financiación de los futuros perpetuos proporcionaron pistas interesantes. Antes de que comenzara la venta masiva el 12 de mayo, las tasas de financiación de los futuros perpetuos de Bitcoin rondaban el 0,0%. Las bajas tasas de financiación combinadas con el enorme apalancamiento existente en el mercado (evidenciado por la escala del interés abierto de futuros y su rápida disminución durante la venta masiva) indicaban que los participantes del mercado estaban añadiendo apalancamiento tanto en el lado largo como en el corto. Esto corroboraba el sentimiento de mercado relativamente tranquilo en el rango de los 50.000 dólares y el capital institucional que seguía entrando y realizando operaciones de base spot-futuros. Luego, durante la venta de capitulación del 19 de mayo, las tasas de financiación de los futuros perpetuos se hundieron en territorio profundamente negativo, el nivel más negativo desde marzo de 2020.
Ethereum tuvo un rendimiento inferior al de Bitcoin ese día, posiblemente por varias razones: ETH había experimentado un período relativamente prolongado de fortaleza relativa en las semanas previas a la venta masiva; el apalancamiento de Ethereum como proporción de la capitalización de mercado era mayor, y el posterior desapalancamiento también fue mayor.
Por qué el tuit de Musk conmocionó al mercado
La declaración de Musk confundió a muchos observadores, y contenía varias autocontradicciones e inexactitudes. El consumo energético de la minería de prueba de trabajo (PoW) de Bitcoin no es un tema nuevo y ha sido ampliamente reportado durante años. Si Tesla realizó la debida diligencia suficiente antes de involucrarse tan profundamente en el activo también se convirtió en un foco de cuestionamiento del mercado. En cualquier caso, el tuit empujó un problema de larga data que previamente había quedado oscurecido por la narrativa del precio de vuelta al centro de atención y desencadenó directamente una liquidación concentrada de ganancias.
Fundamentos sin cambios: Ethereum, DeFi y stablecoins siguen creciendo
Las fuertes fluctuaciones de precios no cambiaron la dirección de los fundamentos en la cadena. La transición de Ethereum a un mecanismo de validación de prueba de participación (PoS) sigue avanzando, a pesar de la incertidumbre sobre el calendario de la actualización —algunas estimaciones actuales apuntan a algún momento de 2022—, pero las expectativas sobre la actualización seguirán siendo un catalizador alcista para los inversores de Ethereum.
Incluso sin considerar las mejoras existentes y en curso de escalabilidad y experiencia de usuario, la posición de Ethereum como el mayor protocolo de aplicación financiera ya parece sólida. Algunas otras redes que alguna vez se vieron como posibles "asesinas de ETH" en cambio construyeron puentes hacia Ethereum y, en cierta medida, comenzaron a funcionar como cadenas laterales de Ethereum. Incluso si Ethereum no logra capturar toda la actividad DeFi, al menos seguirá siendo el centro central para las aplicaciones de finanzas descentralizadas en el futuro previsible.
La expansión de las stablecoins demuestra que las blockchains públicas son una tecnología extremadamente eficiente y confiable para transferir moneda fiduciaria a través de fronteras. Los datos muestran que la circulación, las tenencias, el uso y la velocidad de rotación de las stablecoins están todos en máximos históricos. El proyecto Diem de Facebook está a punto de lanzarse en asociación con Silvergate Bank, lo que ampliará aún más el ecosistema de stablecoins. El interés en las stablecoins en diversos casos de uso como las finanzas tradicionales, la liquidación de pagos con tarjeta y las remesas transfronterizas sigue aumentando.
La tesis del mercado alcista a largo plazo sigue vigente
El repunte de Bitcoin del año pasado se originó en que los inversores institucionales veían su política monetaria creíble como una herramienta diferenciada contra la devaluación de la moneda de los bancos centrales, es decir, el "oro digital". Las propiedades de Bitcoin que respaldan esta tesis no han cambiado. Pero la operación se volvió demasiado concurrida: cuando Bitcoin se movió lateralmente entre 42.000 y 65.000 dólares, muchos dirigieron su atención a Ethereum, y el capital fluyó abundantemente y impulsó su precio al alza, con una ganancia del 340% desde el 1 de marzo hasta el 12 de mayo.
El caso alcista a largo plazo sigue siendo fuerte: la adopción, el uso, las tenencias y el conocimiento de las criptomonedas están todos en máximos históricos; los cambios demográficos, la disminución de la confianza en las instituciones y un entorno macroeconómico y de política monetaria incierto siguen respaldando la propuesta de valor de las redes abiertas descentralizadas. Las principales actualizaciones de Bitcoin y Ethereum mejorarán la usabilidad y la escalabilidad y proporcionarán catalizadores para el crecimiento futuro. La infraestructura del mercado de criptomonedas también sigue madurando, y sus conexiones con el sistema financiero tradicional están mejorando constantemente.
Las correcciones son normales en los mercados de criptomonedas. Aquí no hay interruptores automáticos de mercado, ni un prestamista de última instancia que intervenga durante turbulencias severas del mercado; las tasas de interés no se suprimen artificialmente, ni se aumenta la emisión de Bitcoin para inyectar liquidez en el sistema. La propuesta de valor a largo plazo de las redes públicas descentralizadas sigue siendo sólida, y el hecho de que el mercado pueda experimentar correcciones y recuperarse por su propia fuerza demuestra precisamente que esta clase de activos aún volátil posee el poder de un mercado verdaderamente libre.
La historia de la adopción de las criptomonedas aún está en sus primeras etapas. Los principios de descentralización, autosoberanía y minimización de la confianza siguen inspirando a los participantes, impulsados por una de las innovaciones tecnológicas más revolucionarias de la historia humana y respaldados por la devaluación de la moneda, importantes cambios demográficos y la disminución de la confianza institucional. La innovación disruptiva es inherentemente accidentada y a veces se siente como un paseo en montaña rusa.