Autor: Abogado Hua Fukun
Hacer comercio electrónico transfronterizo requiere pagar tarifas de publicidad de Facebook; desarrollar negocios en el extranjero requiere suscribirse a software SaaS; operar juegos y productos de IA requiere comprar servidores en la nube en el extranjero.
Estas necesidades de pago en línea aparentemente ordinarias han convertido a las tarjetas de crédito virtuales VCC en una herramienta de pago de uso común para muchas empresas que se expanden globalmente. Los usuarios solicitan una tarjeta virtual en línea y, después de recargarla, pueden usarla para consumos en el extranjero. No hay tarjeta física, la apertura de la tarjeta es conveniente y el pago es flexible.
Pero un caso reciente ha encendido una señal de advertencia para la industria VCC.
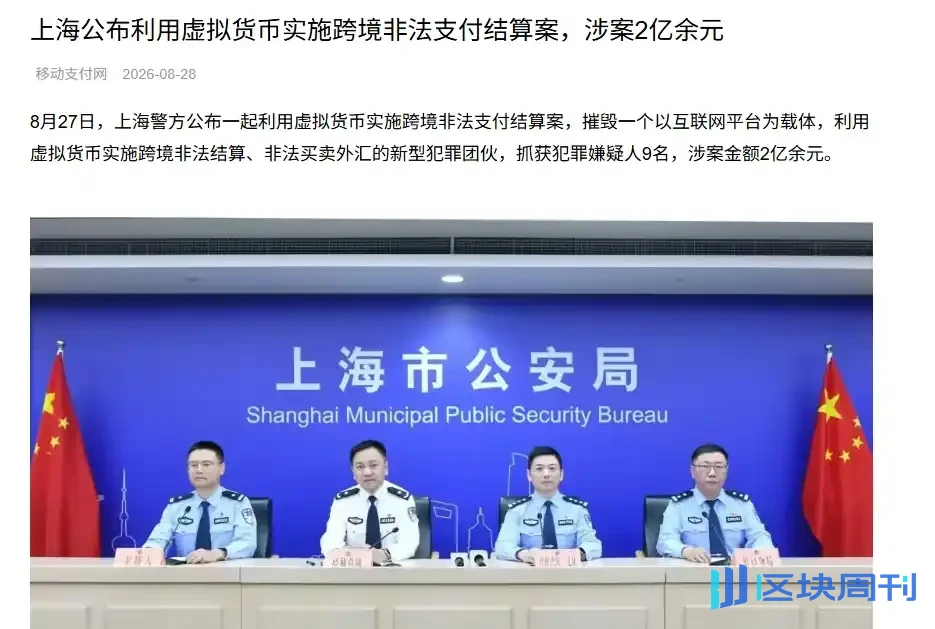
Fuente: Mobile Payment Network
El 27 de agosto de 2026, la policía de Shanghái anunció un caso relacionado con el uso de moneda virtual para llevar a cabo pagos y liquidaciones transfronterizos ilegales, con un monto involucrado que supera los 200 millones de yuanes. Nueve sospechosos criminales fueron arrestados, de los cuales cinco fueron aprobados para arresto por sospecha del delito de operaciones comerciales ilegales.
Según las revelaciones policiales, el equipo involucrado construyó dos plataformas, una responsable del intercambio transfronterizo de fondos y la otra de la emisión y liquidación de tarjetas de crédito virtuales.
En el negocio de tarjetas virtuales, la plataforma cooperó con múltiples operadores de tarjetas virtuales. Los usuarios podían solicitar tarjetas virtuales para consumo, pero la recarga requería el uso de moneda virtual. La plataforma luego cambiaba la moneda virtual a moneda extranjera en el extranjero y completaba la liquidación con los operadores de tarjetas virtuales mediante métodos como la liquidación falsa de divisas transfronteriza.
El caso aún está bajo investigación adicional, y si las personas relevantes constituyen finalmente un delito aún debe determinarse de conformidad con la ley.
Sin embargo, este caso revela una cuestión que merece una consideración seria por parte de los profesionales de VCC:
Cuando ambos ayudan a los clientes a pagar tarifas de publicidad y tarifas de suscripción de software, ¿por qué algunas plataformas simplemente proporcionan servicios de apertura de tarjetas, mientras que otras pueden ser sospechosas del delito de operaciones comerciales ilegales?
La clave del problema a menudo no radica en la tarjeta virtual en sí, sino en la disposición del flujo de fondos detrás de ella.
¿Qué tipo de negocio es exactamente la tarjeta de crédito virtual VCC?
Primero, aclaremos qué es VCC.
VCC (Virtual Credit Card) generalmente se refiere a una tarjeta de pago virtual que no tiene tarjeta física y completa transacciones en línea mediante información como el número de tarjeta, la fecha de vencimiento y el código de seguridad.
Se puede usar en redes de organizaciones de tarjetas internacionales como Visa y Mastercard, y se usa comúnmente en escenarios como colocación de publicidad en el extranjero, suscripciones de software, comercio electrónico transfronterizo y adquisición de servicios en línea.
Aunque el nombre contiene "tarjeta de crédito", muchos productos VCC en el mercado en realidad adoptan un modelo prepago o de débito, requiriendo una recarga antes del consumo, y no tienen la función de sobregiro de las tarjetas de crédito tradicionales.
Por ejemplo.
Una empresa nacional de comercio electrónico transfronterizo necesita pagar tarifas a una plataforma de publicidad en el extranjero cada mes, pero sus tarjetas bancarias existentes a menudo no pueden completar el cargo. Entonces la empresa busca un proveedor de servicios VCC, solicita una tarjeta virtual en línea, recarga RMB para obtener el límite de consumo correspondiente en USD, y luego vincula la tarjeta virtual a la cuenta de publicidad.
Todo el proceso parece simple: recargar RMB—obtener un límite de consumo en moneda extranjera—usar la tarjeta virtual para pagar.
Para la empresa, el problema está resuelto. Para la plataforma VCC, lo que realmente necesita explicarse claramente es otro asunto:
El usuario paga en RMB y el comerciante extranjero recibe divisas. ¿Cómo se mueve exactamente el dinero en el medio? Aquí es precisamente donde residen los riesgos legales que más atención requieren en el negocio de VCC.
¿Por qué una recarga en RMB podría implicar comercio ilegal de divisas?
Supongamos que una plataforma de VCC admite recargas en RMB. Después de que el usuario paga en RMB, la plataforma genera un límite de consumo en USD en la cuenta a un determinado tipo de cambio.
El usuario solo necesita ver que el saldo llegue y luego puede usar la tarjeta con normalidad. Pero si se desglosa más a fondo el flujo de fondos, se puede encontrar la siguiente situación: la plataforma recauda RMB de los usuarios a nivel nacional y mantiene los fondos en cuentas nacionales; al mismo tiempo, la plataforma utiliza fondos en USD en el extranjero bajo su control para proporcionar fondos de consumo a la tarjeta virtual del usuario.
El RMB y el USD no se intercambian transacción por transacción a través de canales formales de compra de divisas; en cambio, la plataforma completa el intercambio de valor mediante arreglos de fondos nacionales y en el extranjero.
Este método de completar el intercambio utilizando fondos nacionales y en el extranjero generalmente se denomina "compensación emparejada" (duiqiao).
Algunos pueden preguntar: "El RMB siempre ha estado en China y el USD siempre ha estado en el extranjero. No hay ninguna transferencia transfronteriza real, entonces ¿por qué seguiría habiendo un problema?"
Porque el juicio legal no se trata solo de si los fondos cruzaron directamente la frontera, sino de si la plataforma, sin permiso, en realidad proporcionó a los clientes servicios de cambio entre RMB y divisas.
Según el Artículo 2 de la Interpretación del Tribunal Popular Supremo y la Fiscalía Popular Suprema sobre Varias Cuestiones Relativas a la Aplicación de la Ley en el Manejo de Casos Penales de Participación Ilegal en el Negocio de Pago y Liquidación de Fondos y Compraventa Ilegal de Divisas:
Actos como la compraventa de divisas con fines especulativos, la compraventa encubierta de divisas y otros actos que violan las regulaciones estatales, perturban el orden del mercado financiero y son de naturaleza grave, pueden ser condenados y sancionados como el delito de operación comercial ilegal.
También existe otro arreglo comercial común, que consiste en introducir monedas virtuales como USDT como eslabón intermedio.
Por ejemplo, los usuarios compran USDT con RMB y luego usan USDT para obtener el límite de consumo en USD proporcionado por la plataforma. Si la plataforma realmente organiza y controla el intercambio entre RMB y divisas, limitándose a utilizar moneda virtual para completar la intermediación, entonces no se puede considerar que la regulación de divisas se haya eludido simplemente porque se haya añadido un eslabón adicional de transacción en el medio.
Pero debe enfatizarse que admitir recargas con moneda virtual no constituye automáticamente el delito de compraventa ilegal de divisas.
Si se incurre en el delito de operación comercial ilegal aún requiere examinar las transacciones en las que la plataforma participó realmente, la dirección de los flujos de fondos, los arreglos de cambio y si se han alcanzado las circunstancias requeridas para el enjuiciamiento penal.
Además del comercio ilegal de divisas, ¿qué otras líneas rojas penales podrían cruzar las plataformas de VCC?
1. Realizar el negocio de una institución de pago sin licencia de pago
Muchas plataformas de VCC enfatizarán: "Solo somos responsables de los servicios técnicos; la institución emisora de tarjetas real está en el extranjero y nuestros socios tienen licencias financieras".
Pero la cooperación con instituciones con licencia en el extranjero no significa que todo el negocio realizado por la plataforma a nivel nacional sea lícito.
Por ejemplo, una plataforma de VCC no solo proporciona un portal para abrir tarjetas, sino que también recauda directamente los fondos de recarga de los usuarios, controla los saldos de las cuentas, procesa instrucciones de pago e incluso organiza por sí misma la liquidación de fondos.
En este punto, es necesario determinar además si la plataforma ha excedido el alcance de los servicios técnicos ordinarios y en realidad está realizando negocios de pago para los cuales se requiere una licencia por ley.
El Artículo 6, Párrafo 2 del Reglamento sobre la Supervisión y Administración de Instituciones de Pago No Bancarias establece claramente:
Sin la aprobación conforme a la ley, ninguna unidad o individuo puede dedicarse o dedicarse de forma encubierta al negocio de pagos, salvo que las leyes, los reglamentos administrativos y el Estado dispongan lo contrario.
Al mismo tiempo, el artículo 19, párrafo 2, del Reglamento establece requisitos para que las instituciones de pago no bancarias lleven a cabo servicios de pago transfronterizo, a saber, que deberán cumplir las disposiciones pertinentes sobre pagos transfronterizos, negocios transfronterizos en RMB, gestión de divisas y flujo transfronterizo de datos.
Cabe señalar que el artículo 19, párrafo 2, regula directamente a las instituciones de pago no bancarias, y no puede utilizarse por sí solo para determinar que todas las plataformas nacionales de VCC son ilegales.
Para las plataformas de VCC, lo que realmente debe examinarse es:
• ¿Se dedica realmente la plataforma al negocio de pagos que requiere una licencia?
• ¿Las instituciones cooperantes cuentan con las cualificaciones correspondientes y el negocio real se encuentra dentro del alcance de sus licencias?
• ¿Quién recauda, controla y liquida los fondos de los usuarios?
• ¿Participa la plataforma indirectamente en el procesamiento de fondos a través de empresas afiliadas u otras entidades?
Si la plataforma solo proporciona solicitud de tarjetas, visualización de información e interfaces técnicas, existe una distinción importante entre eso y llevar a cabo realmente el negocio de pago y liquidación.
Sin embargo, si la plataforma, aunque nominalmente sea un proveedor de servicios técnicos, en realidad opera por sí misma el negocio de pago y liquidación, puede enfrentarse a sanciones administrativas y, si las circunstancias son graves y se cumplen los elementos constitutivos de un delito, también puede ser sospechosa del delito de operación ilegal de negocios.
Debe hacerse aquí una distinción: dedicarse al negocio de pagos sin licencia no puede equipararse directamente con constituir el delito de operación ilegal de negocios.
La determinación de la responsabilidad penal también requiere un juicio específico a la luz del artículo 225 del Código Penal y las interpretaciones judiciales pertinentes.
2. Proporcionar facilidades de pago para el juego, el fraude y otras industrias ilícitas
Las VCC pueden utilizarse no solo para actividades comerciales normales, sino que también pueden ser explotadas por grupos criminales. Por ejemplo, los sitios web de juego en el extranjero y las bandas de fraude pueden necesitar comprar servidores en la nube al por mayor, pagar publicidad o utilizar tarjetas virtuales para completar otras transacciones en línea.
Si una plataforma de VCC descubre anomalías evidentes en sus clientes durante sus operaciones pero continúa proporcionando grandes cantidades de emisión de tarjetas, recargas y soporte de pagos, puede desencadenar una revisión adicional de la responsabilidad penal.
Hay un punto aquí que se malinterpreta fácilmente: el hecho de que un cliente utilice una VCC para cometer un delito no significa que la plataforma que presta el servicio constituya necesariamente un delito.
La clave es si la plataforma, a sabiendas, proporcionó asistencia sustancial a las actividades ilícitas o delictivas pertinentes, y qué elementos constitutivos de qué delito cumple la conducta específica.
Por ejemplo, ¿verificó la plataforma oportunamente tras recibir alertas de riesgo? ¿Hubo actos como ayudar a los clientes a eludir la verificación de identidad u ocultar información de transacciones? ¿Adoptó las medidas necesarias para gestionar transacciones evidentemente anómalas?
Todos estos detalles pueden afectar la determinación de la responsabilidad. Cuando se cumplan las condiciones correspondientes, esto puede implicar el delito de asistencia a actividades delictivas de redes de información, el delito de blanqueo de capitales, o la responsabilidad como cómplice de los delitos subyacentes pertinentes.
Por lo tanto, las plataformas de VCC no pueden centrarse únicamente en el número de tarjetas emitidas y el volumen de transacciones; la necesaria identificación de la identidad del cliente, el monitoreo de riesgos y la gestión de transacciones anómalas son igualmente importantes.
¿Por qué difieren tanto los niveles de riesgo entre los diferentes modelos operativos dentro del mismo negocio de VCC?
Para la industria de VCC, hay otra cuestión que vale la pena discutir:
Si una plataforma no toca directamente los fondos y solo proporciona emisión de tarjetas y servicios técnicos, ¿significa eso que no existe riesgo de operación ilegal de negocios?
Podemos comparar dos arreglos comerciales comunes.
Modelo 1: La plataforma es responsable de los servicios técnicos y una institución autorizada es responsable del procesamiento de fondos
La plataforma coopera con instituciones financieras e instituciones de pago que cuentan con las cualificaciones correspondientes, y principalmente presta servicios como entrada de solicitudes de tarjetas, visualización de información de cuentas y consultas de extractos. Los fondos de los usuarios van directamente a las instituciones que prestan legalmente los servicios pertinentes, y dichas instituciones completan la recaudación y el pago de fondos, el cambio de divisas y la liquidación de transacciones de conformidad con las leyes aplicables.
La plataforma no opera por sí misma el cambio de divisas, ni controla realmente los fondos de los clientes ni organiza de forma independiente el pago y la liquidación.
Si los arreglos anteriores son genuinos y completos, y las cualificaciones de las partes cooperantes y la cadena de fondos también cumplen con los requisitos regulatorios pertinentes, entonces existe una diferencia sustancial entre la plataforma y los operadores que llevan a cabo por sí mismos el negocio de cambio de divisas y liquidación de pagos.
Sin embargo, no se puede concluir simplemente que "hacer solo servicios técnicos es necesariamente lícito".
Si la plataforma recauda fondos a través de empresas afiliadas, o aunque no posee directamente los fondos, en la práctica decide las transferencias de fondos y controla el procesamiento de transacciones y los arreglos de compensación, la verdadera naturaleza de su negocio aún debe examinarse más a fondo.
Modelo 2: La plataforma recauda fondos y organiza por sí misma el cambio y la liquidación en el extranjero
Otro modelo es diferente.
La plataforma recibe directamente los pagos de recarga de los usuarios, genera las cuotas correspondientes en moneda extranjera en el sistema backend y luego completa el pago a los proveedores de tarjetas cooperantes mediante fondos mancomunados en el extranjero, transacciones con monedas virtuales u otros medios.
En este proceso, la plataforma no solo asume los servicios de emisión de tarjetas, sino que también puede participar realmente en el cambio de divisas y la liquidación de pagos. Incluso si la plataforma denomina los ingresos pertinentes como "tarifas por servicios técnicos", "tarifas por emisión de tarjetas" o "tarifas por servicios de recarga", la licitud de su negocio no puede determinarse únicamente con base en estas denominaciones.
Las autoridades judiciales aún pueden examinar a través de los contratos y las páginas de la plataforma la verdadera cadena de fondos y los arreglos de las transacciones. Cabe señalar que algunas plataformas también explican la conformidad de su negocio mediante métodos como "liquidación en RMB offshore" y "cooperación con licencias en el extranjero". Sin embargo, independientemente de la estructura de cooperación adoptada, el hecho de que una institución extranjera tenga las cualificaciones pertinentes no significa automáticamente que una plataforma nacional pueda por sí misma recaudar RMB, gestionar divisas o dedicarse al negocio de pagos y liquidación.
Si un arreglo de cooperación es conforme debe juzgarse en última instancia volviendo a los sujetos específicos de la transacción, las jurisdicciones aplicables, el alcance de las licencias y el flujo de fondos. Por lo tanto, la diferencia en el riesgo legal entre los dos modelos no puede juzgarse meramente por si la plataforma tiene su propia APP o si actúa como agente de proveedores de tarjetas extranjeros.
Lo que realmente debe examinarse son cuatro cosas: ¿Quién recibe el dinero? ¿Quién cambia la divisa? ¿Quién controla los fondos? ¿Quién es responsable de la liquidación?
V. Se recomienda a los operadores de plataformas VCC que aclaren estas cinco cuestiones de antemano
Los VCC sí resuelven los puntos débiles de pago de algunas empresas que se expanden al extranjero, pero el hecho de que un negocio pueda operar con normalidad no significa que no haya riesgos en la cadena de fondos que lo respalda.
Para las empresas que ya operan plataformas VCC o se preparan para entrar en este sector, es aconsejable centrarse en verificar los siguientes asuntos.
Primero, ¿quién es la institución emisora de tarjetas real?
¿Se puede identificar claramente la verdadera entidad emisora de tarjetas, la jerarquía de cooperación y sus cualificaciones comerciales? ¿Los negocios que las instituciones pertinentes están aprobadas para llevar a cabo cubren los servicios realmente prestados?
Segundo, ¿a dónde va el dinero que recargan los usuarios?
¿Los fondos van directamente a instituciones autorizadas, o a cuentas de la plataforma o de empresas afiliadas? ¿Existen problemas como la recaudación a través de cuentas personales o fondos mancomunados poco transparentes?
Tercero, ¿cómo se generan las cuotas de gasto en moneda extranjera?
¿Son intercambiados de manera lícita por instituciones con las cualificaciones correspondientes, o la plataforma fija sus propias cotizaciones, organiza la conciliación de fondos nacionales e internacionales, o utiliza moneda virtual para la conversión de valor?
Cuarto, ¿qué funciones comerciales asume realmente la plataforma?
Además de la visualización de información y los servicios técnicos, ¿también participa en la recaudación y el pago de fondos, el procesamiento de instrucciones de pago, la asignación de fondos y la compensación de transacciones? ¿Estas funciones implican licencias financieras que deben obtenerse de conformidad con la ley?
Quinto, ¿cómo se gestionan los clientes y las transacciones anómalos?
¿Existen mecanismos de identificación de la identidad del cliente, monitoreo de transacciones, gestión de riesgos y conservación de registros proporcionales a los riesgos del negocio? Cuando se producen transacciones anómalas, ¿puede la plataforma explicar qué medidas adoptó?
Estas cinco preguntas no solo conciernen a si una empresa puede seguir operando, sino que también pueden convertirse en bases importantes en una investigación penal para determinar la verdadera naturaleza del negocio de la plataforma y la responsabilidad legal del personal pertinente.
Conclusión: la VCC no es intrínsecamente ilícita; la clave es lo que la plataforma hace realmente
Como herramienta de pago, la VCC tiene en sí misma un valor de aplicación comercial genuino. Sin embargo, llevar a cabo negocios en torno a las VCC no significa que todos los modelos de emisión de tarjetas, recarga, intercambio y liquidación sean intrínsecamente lícitos. Entre las plataformas que prestan servicios de tarjetas virtuales, algunas solo se encargan de la integración técnica, mientras que otras pueden operar simultáneamente el cambio de divisas, la liquidación de pagos transfronterizos y otros negocios.
Los productos ofrecidos en apariencia pueden parecer similares, pero la naturaleza jurídica que subyace tras ellos puede ser completamente diferente. Para las plataformas operadoras de VCC, lo que realmente merece atención no es meramente si se pueden emitir tarjetas, si se pueden cargar fondos o si los pagos internacionales pueden procesarse con éxito.
Más importante aún:
¿Está la plataforma prestando realmente servicios técnicos, o ya ha llevado a cabo efectivamente actividades comerciales que requieren licencias financieras?
En un contexto en el que las normas regulatorias nacionales y extranjeras se entrelazan y las cadenas de pago son cada vez más complejas, aclarar de antemano el modelo de negocio y los flujos de fondos es mucho más importante que explicar la naturaleza del negocio después de que se produzcan congelaciones de cuentas o investigaciones de la plataforma.
Para las empresas que operan actualmente o planean establecer un negocio de VCC, se recomienda realizar revisiones de cumplimiento especializadas centradas en las cualificaciones de las instituciones asociadas, la recaudación y el pago de fondos, la conversión de divisas, la liquidación de pagos y la gestión de riesgos de los clientes, a fin de definir claramente los límites legales mientras se persigue el desarrollo del negocio.