Überblick
Tokenisierte Rohstoffe bewegen sich über das Modell der ersten Generation hinaus, bei dem passives Engagement in physischem Gold auf eine Blockchain gebracht wird. Gold bleibt das ausgereifteste Segment, aber neue Produkte versuchen zunehmend, rohstoffgestützte Token durch Kreditvergabe, Besicherung und Sekundärmarktliquidität in nutzbare Finanzinstrumente zu verwandeln. Gleichzeitig expandiert tokenisiertes Silber über Blockchain-Ökosysteme hinweg, während physisches WTI-Öl und Upstream-Energiefinanzierung beginnen, eigene Onchain-Strukturen zu entwickeln.
Diese Verschiebung ist bedeutsam, weil diese Produkte sehr unterschiedliche Risikomodelle mit sich bringen. Ein Token wie PAXG wandelt in erster Linie zugewiesenes Gold in einen übertragbaren digitalen Vermögenswert um: Jeder Token repräsentiert eine Feinunze London-Good-Delivery-Gold, das in getrennter Verwahrung gehalten wird. Im Gegensatz dazu fügen renditetragende Strukturen wie Theos thGOLD der Kette des wirtschaftlichen Engagements besicherte Kredite hinzu. Die Rendite stammt aus dem Kreditrisiko des Kreditnehmers, nicht aus dem Gold selbst.
Öl macht das Problem noch komplexer. Energy Substantiation's WTIC repräsentiert ein Engagement in einem Barrel physischem WTI durch unabhängig gehaltene Energiebelege, wobei Onchain-Sekundärhandel kontinuierlich verfügbar ist, während primäres Minting und Rücknahme um die US-Markttage herum operieren. Tokenisierte Rohstoffe entwickeln sich daher von einfachen digitalen Hüllen zu Finanzierungsinfrastruktur – aber größerer Nutzen bringt auch Kredit-, Liquiditäts-, Rechts- und physische Lieferrisiken mit sich.
Wichtige Erkenntnisse
- Tokenisiertes Gold expandiert von passivem Eigentum hin zu Kreditvergabe und Besicherungsnutzung.
- Renditetragendes Gold fügt Kreditnehmer- und Wiederherstellungsrisiko hinzu; Gold selbst generiert keine Rendite.
- Tokenisiertes Silber erweitert die Rohstoffsicherheit über Gold hinaus.
- Physisch besicherte Öl-Token verbinden 24/7-digitalen Handel mit viel langsamerer physischer Marktinfrastruktur.
- Die nächste RWA-Phase könnte eher an finanziellem Nutzen als an der Anzahl tokenisierter Vermögenswerte gemessen werden.
Warum bewegen sich tokenisierte Rohstoffe über Gold hinaus?
Gold war der natürliche Ausgangspunkt für die Tokenisierung von Rohstoffen, weil ein Großteil der Infrastruktur bereits existierte. Institutionelles Gold ist standardisiert, Referenzpreise sind weithin verfügbar, die Tresorverwahrung ist ausgereift und London-Good-Delivery-Barren können identifiziert und geprüft werden. Diese Eigenschaften machen es vergleichsweise einfach, einen Blockchain-Token mit einem bestimmten Pool physischer Vermögenswerte zu verbinden.
PAX Gold veranschaulicht das Basismodell. Paxos gibt an, dass jeder PAXG eine Feinunze London-Good-Delivery-Gold repräsentiert, das in LBMA-akkreditierten Londoner Tresoren auf getrennter Basis für Token-Inhaber gehalten wird. Der Token kann sich durch öffentliche Blockchains und Sekundärmärkte bewegen, obwohl das Gold in konventioneller Verwahrung bleibt.
Das löste das erste Tokenisierungsproblem: Wie kann Eigentum an einem schwer beweglichen physischen Vermögenswert digital übertragbar werden?
Der Markt bewegt sich nun auf eine schwierigere Frage zu: Was kann dieser digitale Rohstoff tatsächlich tun, sobald er onchain ist?
Silberprodukte wie Matrixdocks XAGm werden für Handel, Besicherung und Kreditvergabe positioniert statt für einfaches Halten. Öl-Token-Strukturen erkunden direkt bestandsbesichertes Engagement und Working-Capital-Finanzierung. Goldprodukte beginnen, Kreditvergabeeinkommen einzuführen. Mit anderen Worten: Die Wettbewerbsgrenze verschiebt sich von der Repräsentation hin zum finanziellen Nutzen.
Wie generiert tokenisierte Goldkreditvergabe Rendite?
Gold erzeugt nicht natürlicherweise Cashflow. Ein Goldbarren in einem Tresor generiert weder Kupons noch Dividenden. Wenn ein tokenisiertes Goldprodukt Rendite bewirbt, muss diese Rendite aus einer zusätzlichen wirtschaftlichen Aktivität stammen, die auf das Metall aufgesetzt wird.
Theos thGOLD bietet ein nützliches Beispiel. Das Produkt ist um den MG999 On-Chain Gold Fund herum aufgebaut, eine tokenisierte besicherte Private-Credit-Struktur, die von FundBridge Capital verwaltet wird und die Libeara-Infrastruktur nutzt. Die zugrunde liegende Strategie verleiht gegen Goldbestände, die von kommerziellen Goldunternehmen gehalten werden, einschließlich Mustafa Gold.
Die wirtschaftliche Kette ist grob:
Gold-Engagement
→ besicherte goldbezogene Kreditvergabe
→ kommerzieller Kreditnehmer erhält Finanzierung
→ Kreditnehmer zahlt Zinsen
→ Kreditvergabeeinkommen stützt Anlegerrendite.
Der entscheidende Punkt ist, dass die Rendite aus dem Kreditengagement stammt, nicht aus dem Gold selbst.
Dies verändert das Risikoprofil erheblich. Ein passiver zugewiesener Gold-Token ist in erster Linie Goldpreis-, Verwahrungs-, rechtlichem Eigentums- und Rücknahmemechanik-Risiko ausgesetzt. Eine Kreditstruktur fügt Kreditnehmerausfall, Durchsetzung von Sicherheiten, Wiederherstellungszeitpunkt und potenziell Liquiditätsinkongruenz hinzu.
Dies einfach „renditetragendes Gold“ zu nennen, kann daher den finanziellen Mechanismus verbergen, der die Rendite erzeugt. Eine präzisere Beschreibung ist produktives Gold-Engagement, das durch besicherte Kredite finanziert wird.
Gold, Silber und Öl benötigen unterschiedliche Tokenisierungsmodelle
Tokenisierte Rohstoffe werden oft als eine RWA-Kategorie diskutiert, aber physische Vermögenswerte werden nicht allein dadurch wirtschaftlich identisch, dass sie alle durch ERC-20-Token repräsentiert werden.
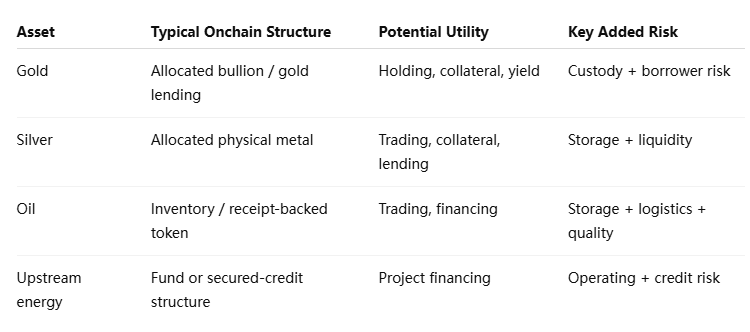
Gold ist relativ fungibel, sobald es anerkannten Barrenstandards entspricht. Silber hat ähnliche Eigenschaften, ist aber im Verhältnis zu seinem Wert sperriger, was die Lager- und Logistikkosten erhöhen kann. Matrixdocks XAGm ist durch vollständig zugewiesenes physisches Silber gedeckt und wurde von Ethereum auf Sui ausgeweitet mit dem ausdrücklichen Ziel, Handel, Kreditvergabe und besicherte Anwendungen zu ermöglichen.
Öl ist erheblich komplizierter.
Ein Barrel Rohöl ist nicht einfach mit jedem anderen Barrel austauschbar. Sorte, Standort, Lagerung, Pipeline-Zugang, Lieferbedingungen und Bestandsverifizierung wirken sich alle auf den wirtschaftlichen Wert aus. Selbst wenn ein Token WTI referenziert, bleibt das physische System darunter geografisch und operativ eingeschränkt.
Energy Substantiation's WTIC adressiert dies durch die Verwendung von Volumetric Energy Receipts, die bei einem unabhängigen Verwahrer gehalten werden. Jeder Token repräsentiert ein Engagement in einem Barrel physischen WTI-Bestands, während Minting und Rücknahme an einen täglichen Referenzpreisprozess gekoppelt sind.
Diese Architektur kann Eigentumsengagement digitalisieren, aber sie kann keine Pipeline digitalisieren, keine Lagerkosten eliminieren oder physische Lieferung sofortig machen.
Macht Tokenisierung Rohstoffe liquider?
Potenziell ja, aber digitale Liquidität und physische Liquidität sind separate Ebenen.
Ein Rohstoff-Token kann kontinuierlich onchain gehandelt werden, selbst wenn der primäre physische oder Benchmark-Markt nach einem anderen Zeitplan operiert. Dies verbessert die Übertragbarkeit und gibt Anlegern zusätzliche Möglichkeiten, Positionen einzugehen oder zu verlassen, garantiert aber nicht, dass zu jedem Zeitpunkt tiefe Liquidität im physischen Markt vorhanden ist.
WTIC veranschaulicht den Unterschied deutlich. Seine Token können rund um die Uhr, 24/7/365, an Sekundärmärkten gehandelt werden, während primäres Minting und Rücknahme an US-Geschäftstagen unter Verwendung des relevanten Referenzpreises erfolgen. Die Barabwicklung nach Rücknahme kann ebenfalls zusätzliche Geschäftstage in Anspruch nehmen.
Ein Käufer am Samstag kann daher in der Lage sein, den Token zu handeln, obwohl der zugrunde liegende physische Markt nicht das gleiche Maß an Echtzeit-Preisentdeckung bietet, das während normaler US-Handelszeiten verfügbar ist.
Dies schafft ein potenzielles Basisrisiko:
- Onchain-Token-Liquidität kann kontinuierlich aktiv bleiben.
- Benchmark-Liquidität kann je nach Marktzeiten variieren.
- Physische Rücknahme-Liquidität ist durch operative Prozesse eingeschränkt.
- Tatsächliche Rohstofflieferung kann erhebliche zusätzliche Zeit und Kosten mit sich bringen.
Tokenisierung kann Abwicklungs- und Übertragungsreibung komprimieren. Sie kann nicht bewirken, dass sich der physische Rohstoff selbst wie ein natives digitales Asset verhält.
Für einen breiteren Überblick über diesen Wandel siehe den MEXC On-Chain Daily Report: Tokenisierte Rohstoffe expandieren in Goldkredit- und Ölmärkte.
Warum Rohstoffkreditvergabe das Risikomodell verändert
Die größte strukturelle Veränderung tritt ein, wenn tokenisierte Rohstoffe aufhören, passive Darstellungen zu sein, und beginnen, in Kreditmärkte einzutreten.
Betrachten Sie einen einfachen Gold-Token. Wenn der Emittent tatsächlich zugewiesenes Bullion 1:1 hält, konzentriert sich die Analyse des Anlegers darauf, ob dieses Gold existiert, ob es ordnungsgemäß getrennt ist, ob Eigentumsansprüche durchsetzbar sind und ob die Rücknahme wie beschrieben funktioniert.
Verleihen Sie nun das zugrunde liegende wirtschaftliche Engagement an einen kommerziellen Kreditnehmer.
Die Analyse wird breiter. Wie stark ist der Kreditnehmer? Welche Sicherheiten stützen das Darlehen? Wer kann sie nach einem Zahlungsausfall beschlagnahmen und verkaufen? Wie lange würde die Wiedererlangung dauern? Was passiert, wenn der Kreditnehmer in einer Phase ausfällt, in der sich die Goldpreise schnell bewegen?
Das resultierende Asset kann produktiver werden, aber seine Risikokette wird länger.
Dies ist für die breitere RWA-Erzählung wichtig, weil „Rendite“ manchmal als kostenlose Verbesserung tokenisierter Assets dargestellt werden kann. Das ist sie nicht. Kreditvergabe verwandelt eine passive Rohstoffposition in einen Teil eines Kreditsystems.
Dasselbe Prinzip gilt für die Energiefinanzierung. Tokenisierter Ölbestand kann Lieferanten helfen, Working Capital freizusetzen, während tokenisierte Upstream-Fonds Projekte finanzieren können, die sonst von Privatkrediten oder spezialisierten Rohstoffkreditgebern abhängen würden. Diese Strukturen können den Anlegerzugang erweitern, aber der Token kann Projektausführungs-, Kreditnehmer- oder Rohstoffmarktrisiken nicht beseitigen.
Kann tokenisiertes Öl wirklich wie Krypto gehandelt werden?
Auf der digitalen Ebene teilweise. Auf der physischen Ebene nein.
Ein Token wie WTIC kann über Ethereum übertragen und außerhalb konventioneller Marktzeiten gehandelt werden. Das kann Öl-Engagement für blockchain-native Anleger zugänglicher machen und einige der Rollover-Mechaniken vermeiden, die mit futures-basiertem Engagement verbunden sind.
Doch die zugrunde liegende Ware folgt weiterhin den Regeln des physischen Marktes. Öl muss im Bestand vorhanden sein, Qualität und Menge müssen nachgewiesen werden, und die physische Einlösung umfasst reale Lieferverfahren. Die Bedingungen von Energy Substantiation unterscheiden auch den sekundären Token-Handel vom primären Minting und der Einlösung.
Dieser Unterschied ist entscheidend, denn die Tokenisierung von Waren ist letztlich eine Übung darin, zwei Systeme mit grundlegend unterschiedlichen Geschwindigkeiten zu verbinden. Ethereum kann einen Token innerhalb von Minuten übertragen; die Ölinfrastruktur arbeitet über Tanks, Terminals, Pipelines, Verwahrungsunterlagen und Lieferverträge.
Die stärksten Produkte werden daher zuverlässige Mechanismen benötigen, um diese beiden Zustände synchron zu halten.
Was sind die wichtigsten Risiken und Einschränkungen?
Die Tokenisierung von Waren ersetzt nicht das traditionelle Warenrisiko. Sie fügt ihm eine digitale Ebene hinzu.
Zu den wichtigsten Risiken gehören:
- Verwahrungsrisiko: Die physische Ware muss existieren, wo erforderlich getrennt gehalten und unabhängig überprüfbar sein.
- Kreditrisiko: Kreditstrukturen hängen davon ab, dass Kreditnehmer zurückzahlen oder Sicherheiten verwertbar sind.
- Liquiditätsmissverhältnis: Ein Token kann kontinuierlich gehandelt werden, während die physische Einlösung nur in bestimmten Zeitfenstern erfolgt.
- Rechtsanspruchsrisiko: Verschiedene Produkte können direktes Eigentum, wirtschaftliche Interessen, Fondsanteile oder vertragliche Risikopositionen darstellen.
- Logistikrisiko: Öl und Industrierohstoffe erfordern Lagerung, Transport und Qualitätsprüfung.
- Orakel- und Benchmark-Risiko: Der Token kann kontinuierlich gehandelt werden, während der Referenzrohstoffmarkt geschlossen oder dünn ist.
- Smart-Contract-Risiko: Die digitale Übertragbarkeit bringt technische Schwachstellen mit sich, die beim direkten physischen Eigentum fehlen.
Diese Risiken unterscheiden sich erheblich je nach Produkt, weshalb „1:1 besichert“ niemals als vollständige Beschreibung eines RWA-Tokens behandelt werden sollte. Anleger müssen weiterhin fragen: 1:1 besichert durch was, gehalten wo, unter wessen rechtlicher Kontrolle und einlösbar unter welchen Bedingungen?
MEXC-Ansicht: Die nächste RWA-Phase dreht sich um Nutzen, nicht um Token-Anzahl
Bei der ersten Generation der RWA-Tokenisierung ging es weitgehend darum, zu beweisen, dass traditionelle Vermögenswerte auf Blockchains dargestellt werden können. Die nächste Phase wird wahrscheinlich danach beurteilt, ob diese Vermögenswerte als nützliche finanzielle Bausteine fungieren können.
Goldverleih, Silbersicherheiten und ölbesicherte Finanzierungen weisen alle in diese Richtung. Eine tokenisierte Ware wird wirtschaftlich relevanter, wenn sie Kredit, Liquidität und Treasury-Management unterstützen kann, anstatt lediglich einen Offchain-Preis abzubilden.
Diese Entwicklung bedeutet auch, dass die RWA-Analyse ausgefeilter werden muss. Höherer Nutzen bringt im Allgemeinen zusätzliche Gegenparteien und Abhängigkeiten mit sich. Eine produktive tokenisierte Ware kann mehr finanziellen Wert schaffen als eine passive Verpackung, kann sich aber auch weiter von der Einfachheit des direkten Haltens des zugrunde liegenden Vermögenswerts entfernen.
Die Kennzahlen, die es zu beobachten gilt, sind daher nicht nur die Marktkapitalisierung tokenisierter Waren, sondern auch die Kreditauslastung, die Nutzung als Sicherheit, die Einlösungsleistung, die sekundäre Liquidität und die Verlusterfahrung in Stressmärkten.
Tokenisierte Waren werden zu Finanzierungsinstrumenten
Tokenisierte Waren treten in eine zweite Phase ein. Die erste Phase bewies, dass physisches Gold und andere Vermögenswerte als übertragbare Blockchain-Token dargestellt werden können. Produkte wie PAXG zeigten, wie zugewiesenes Bullion digitale Portabilität erlangen konnte, ohne den in Verwahrung gehaltenen physischen Vermögenswert zu verändern.
Der neuere Markt versucht etwas Ambitionierteres. Gold kann besicherte Kredite und Renditestrategien unterstützen, tokenisiertes Silber kann in Sicherheiten- und DeFi-Märkte eintreten, und physisch besichertes Öl kann Bestandseigentum mit kontinuierlich handelbaren digitalen Instrumenten verbinden. Die Tokenisierung von Upstream-Energie erweitert das Konzept weiter in die Projekt- und Working-Capital-Finanzierung.
Diese Expansion erhöht den Nutzen, verändert aber auch die Risikogleichung. Produktive RWA-Strukturen fügen Kredit-, Rechts-, Liquiditäts- und operative Abhängigkeiten hinzu, die eine passive Warenverpackung möglicherweise nicht enthält. Ein 24/7-Token-Markt beseitigt auch nicht die Öffnungszeiten des physischen Marktes, die Logistik oder die Einlösungsbeschränkungen.
Die langfristige Bedeutung tokenisierter Waren wird daher weniger davon abhängen, wie viele Metalle oder Energieprodukte Token erhalten, sondern vielmehr davon, ob diese Token nützliche Finanzfunktionen erfüllen können, ohne die darunter liegenden Risiken zu verschleiern.
Wenn der Markt erfolgreich ist, könnte sich die Tokenisierung von Waren von der Digitalisierung des Eigentums zur Digitalisierung der Warenfinanzierung selbst entwickeln. Das ist eine viel größere Chance – aber auch eine wesentlich komplexere.
Quellen
Verwendeter interner MEXC-Link:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Paxos PAX Gold-Dokumentation:
https://docs.paxos.com/guides/stablecoin/paxg
Theo thGOLD-Ankündigung:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm auf Sui:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Matrixdock XAGm-Einführung:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Energy Substantiation WTIC-Bedingungen:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Energy Substantiation WTIC-Überblick:
https://www.energysubstantiation.com/
Möchten Sie die neuesten Informationen von MEXC am schnellsten erhalten? Treten Sie jetzt unserer offiziellen Telegram-Gruppe bei!
MEXC-Plattform: App herunterladen | Gebührenfreier Handel | Jetzt USDT kaufen Treten Sie der MEXC-Community bei: X (Twitter) | Telegram | Discord
Informationen erhalten: Akademie für Anfänger | Nutzungsbedingungen | MEXC Blog | MEXC News
Kontoverifizierung: KYC verstehen | Wie man KYC durchführt
Risikohinweis: Der Inhalt dieses Artikels dient nur als Referenz und stellt keine Anlageberatung dar. Der Markt für digitale Währungen ist sehr volatil, bitte treffen Sie Ihre Entscheidungen sorgfältig auf der Grundlage Ihrer eigenen Situation.