Überblick
Südkorea bewegt sein Rahmenwerk für tokenisierte Wertpapiere von der Gesetzgebung in die Produktionsinfrastruktur, wobei die Korea Securities Depository (KSD) eine Plattform vorbereitet, die darauf ausgelegt ist, mehrere verteilte Ledger zu verbinden, darunter Avalanche, Hyperledger Besu und Hyperledger Fabric. Samsung SDS, das zuvor am Testbed der KSD gearbeitet hat, baut die Produktionsplattform mit einer Fertigstellung, die für Februar 2027 angestrebt wird, einhergehend mit der Umsetzung des überarbeiteten rechtlichen Rahmens Koreas für tokenisierte Wertpapiere.
Der wichtigste Punkt ist nicht, dass Avalanche verwendet wird. Die KSD wählt Avalanche nicht als Koreas einzige nationale Wertpapier-Blockchain aus. Stattdessen entwickelt Südkorea eine regulierte Wertpapierarchitektur, in der verschiedene zugelassene Ledger koexistieren können, während die KSD weiterhin eine autoritative Ebene für Emissionskontrollen, Rechteverwaltung und Abstimmung bereitstellt. Dadurch geht es bei dem Projekt weniger darum, eine siegreiche Blockchain auszuwählen, sondern vielmehr darum, das schwierigere institutionelle Problem zu lösen, konsistente rechtliche Aufzeichnungen über mehrere technologische Umgebungen hinweg aufrechtzuerhalten.
Tokenisierte Wertpapiere der KSD bieten daher ein nützliches Modell dafür, wie sich die Tokenisierung von Kapitalmärkten entwickeln könnte. Traditionelle Wertpapiersysteme benötigen eine verlässliche Antwort auf Fragen wie: Wie viele Wertpapiere existieren rechtlich, wem gehören sie und wurden Rechte übertragen? Verteilte Ledger können die Programmierbarkeit und Marktkonnektivität verbessern, schaffen aber auch neue Abstimmungsherausforderungen. Koreas Ansatz versucht, die Flexibilität der Blockchain mit der institutionellen Disziplin einer zentralen Wertpapierverwahrstelle zu kombinieren.
Wichtigste Erkenntnisse
- Die Produktionsplattform der KSD ist darauf ausgelegt, Avalanche, Hyperledger Besu und Hyperledger Fabric zu unterstützen, statt eine einzige exklusive Chain.
- Samsung SDS baut das Produktionssystem mit einer angestrebten Fertigstellung für Februar 2027.
- Die KSD bleibt zentral für Kontrollen des Emissionsvolumens, die Verwaltung von Wertpapierrechten und die Abstimmung von Aufzeichnungen.
- Die Blockchain ersetzt nicht das Wertpapierregister; sie wird Teil der Wertpapierinfrastruktur.
- Die eigentliche institutionelle Herausforderung besteht darin, rechtlich maßgebliche Aufzeichnungen über mehrere Ledger hinweg konsistent zu halten.
Was baut die KSD eigentlich?
Samsung SDS gewann das Implementierungsprojekt für die Security-Token-Plattform der KSD, nachdem es zuvor Beratungs- und Testbed-Arbeiten abgeschlossen hatte. Das Produktionssystem soll die Aktivität verteilter Ledger mit der bestehenden Infrastruktur der KSD für elektronische Wertpapiere verbinden, einschließlich der Echtzeitüberwachung, wie viele tokenisierte Wertpapiere emittiert und im Umlauf sind.
Diese Funktion ist entscheidend, weil die Tokenisierung nicht die Notwendigkeit autoritativer Wertpapieraufzeichnungen beseitigt. In einem konventionellen Markt bestimmt ein zentrales Register die rechtlich anerkannte Anzahl der existierenden Wertpapiere und zeichnet die damit verbundenen Rechte auf. Sobald diese Wertpapiere auch auf verteilten Ledgern existieren können, benötigt der Markt einen Mechanismus, um sicherzustellen, dass Blockchain-Aufzeichnungen nicht von der rechtlich anerkannten Emissionsaufzeichnung abweichen.
Tokenisierte Wertpapiere der KSD sind daher am besten als geschichtete Architektur zu verstehen. Verteilte Ledger können Emission und Übertragungen aufzeichnen, während die KSD die institutionellen Kontrollen bewahrt, die erforderlich sind, um Gesamtangebot, Eigentumsrechte und Konsistenz mit Koreas reguliertem Wertpapiersystem zu bestätigen. Im vorgeschlagenen Rahmenwerk der Financial Services Commission soll die relevante Ledger-Infrastruktur auch die KSD und mehrere kontoführende Institutionen einbeziehen, statt eines einzelnen Emittenten, der eine isolierte Blockchain-Datenbank betreibt.
Für einen breiteren Kontext zum Projekt siehe den MEXC On-Chain Daily Report: Solana Alpenglow Confirmed for October 21 Launch, der auch die Multi-Ledger-Plattform der KSD behandelt.
Wird Avalanche Koreas nationale Wertpapier-Blockchain?
Nein. Avalanche ist eine unterstützte Ledger-Technologie, keine exklusive nationale Blockchain.
Die technische Ausrichtung der KSD umfasst Avalanche neben Hyperledger Besu und Hyperledger Fabric. Dies ist eine wichtige Unterscheidung, weil der Markt andernfalls die Einbeziehung von Avalanche als Beweis dafür fehlinterpretieren könnte, dass Südkorea eine einzige öffentliche Blockchain für das nationale Wertpapiersystem ausgewählt hat.
Die Rolle von Avalanche ist dennoch strategisch bedeutsam. Ihre Einbeziehung zeigt, dass ein Public-Chain-Ökosystem an regulierter Kapitalmarktinfrastruktur teilnehmen kann, statt dass institutionelle Tokenisierung vollständig auf permissionierte Unternehmens-Ledger beschränkt bleibt. Doch die größere Entscheidung ist Koreas Bereitschaft, verschiedene technische Umgebungen unter einem Wertpapierrahmenwerk zu unterstützen.
Das ist der wichtigere Präzedenzfall.
Warum braucht Korea mehrere Ledger?
Finanzinstitute führen Blockchain selten vom selben Ausgangspunkt ein. Ein Wertpapierhaus bevorzugt möglicherweise eine EVM-kompatible Unternehmensumgebung wie Hyperledger Besu, ein anderes die permissionierte Architektur von Fabric, während ein weiteres den Wert im breiteren Tokenisierungs-Ökosystem von Avalanche sieht. Von jedem Marktteilnehmer zu verlangen, bestehende Infrastruktur aufzugeben und zu einer vom Staat ausgewählten Chain zu wechseln, könnte einige Interoperabilitätsprobleme verringern, würde aber auch Technologiekonzentration, Migrationskosten und Abhängigkeit von einer Architektur schaffen.
Das koreanische Modell trennt stattdessen das zugrunde liegende Ledger vom maßgeblichen Wertpapierrahmen. Ein Emittent oder Finanzinstitut kann ein genehmigtes verteiltes Ledger verwenden, aber die daraus resultierende Emission muss weiterhin in das breitere System der Rechteanerkennung und Angebotskontrolle der KSD passen. Dadurch entsteht eine Struktur, in der technologische Vielfalt toleriert wird, solange die rechtliche Konsistenz gewahrt bleibt.
Dieser Ansatz wird wichtiger, je mehr tokenisierte Märkte skalieren. Ein Single-Chain-Pilot ist relativ einfach. Ein nationaler Markt mit Aktien, Anleihen, Fonds und fractionalen Investmentwertpapieren über mehrere Institutionen hinweg ist viel schwieriger. Die Kernfrage wird, wie verschiedene Ledger mit einem maßgeblichen rechtlichen Zustand synchron bleiben können.
Avalanche, Besu und Fabric dienen unterschiedlichen institutionellen Bedürfnissen
Die drei Ledger-Technologien, die derzeit mit der technischen Ausrichtung der KSD in Verbindung gebracht werden, haben unterschiedliche Designstärken. Die KSD hat jedem nicht öffentlich eine einzige exklusive Rolle zugewiesen, aber ihre Architekturen helfen zu erklären, warum ein Multi-Ledger-Rahmen attraktiv sein kann.
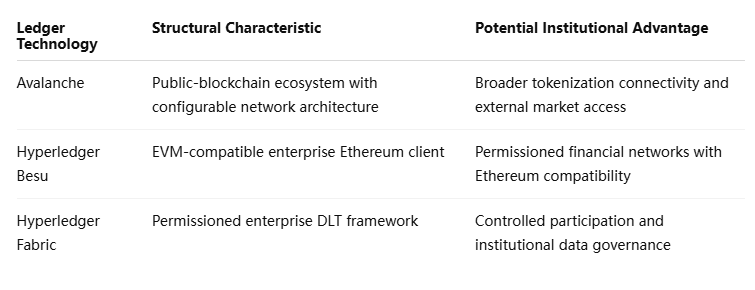
Die wichtige Unterscheidung liegt zwischen Offenmarkt-Konnektivität und kontrollierten institutionellen Umgebungen. Public-Chain-Technologie kann Composability und breiteren Zugang bieten, während permissionierte Systeme eine engere Kontrolle über Teilnehmer, Transaktionssichtbarkeit und Daten-Governance ermöglichen.
Ein reguliertes Wertpapiersystem benötigt möglicherweise beides. Die Herausforderung besteht nicht darin, zu entscheiden, welche Blockchain universell überlegen ist, sondern sicherzustellen, dass jede genehmigte Umgebung dieselben Regeln für Emission, Anlegerrechte und Aufzeichnungsintegrität einhalten kann.
Warum die KSD mehr zählt als die Blockchain-Marke
Tokenisierungsdiskussionen konzentrieren sich oft darauf, wo ein Vermögenswert emittiert wird, aber regulierte Wertpapiermärkte kümmern sich mehr darum, ob der Token einem durchsetzbaren rechtlichen Anspruch entspricht. Daraus ergibt sich eine Reihe von Fragen, die Blockchain-Technologie allein nicht beantworten kann.
Wer verifiziert die Gesamtzahl der emittierten Wertpapiere? Welche Aufzeichnung kontrolliert, wenn ein Blockchain-Ledger und ein Wertpapierregister nicht übereinstimmen? Wie werden Dividenden, Zinszahlungen und Stimmrechte synchronisiert? Wie wird eine Doppelausgabe verhindert, wenn ähnliche Wertpapiere über mehrere Ledger hinweg erscheinen? Was passiert, wenn ein Netzwerk nicht verfügbar wird?
Die KSD steht im Zentrum dieser Fragen. Ihre geplante Echtzeitüberwachung der Gesamtemission und des Umlaufs zeigt, dass Korea tokenisierte Wertpapiere als Erweiterung der bestehenden Wertpapierinfrastruktur behandelt und nicht als gewöhnliche Krypto-Token, deren Gültigkeit nur von der Kontrolle einer Onchain-Adresse abhängt.
Institutionelle Tokenisierung ist grundsätzlich ein Problem der Aufzeichnungskonsistenz, bevor sie ein Problem der Token-Emission ist.
Deshalb bleibt die Rolle der KSD entscheidend, auch wenn mehr Aktivität auf verteilte Ledger verlagert wird.
Was ändert sich, wenn Koreas Regeln 2027 in Kraft treten?
Südkoreas überarbeiteter Rahmen für tokenisierte Wertpapiere soll am 4. Februar 2027 in Kraft treten. Die rechtlichen Änderungen erlauben es, Informationen über Wertpapieremission und -umlauf mithilfe von Distributed-Ledger-Technologie aufzuzeichnen, und sollen mehr als nur Nischenprodukte für fractional Investments unterstützen. Im Laufe der Zeit kann der Rahmen auch traditionelle Wertpapierkategorien wie Aktien, Anleihen und Fonds abdecken.
Der Februar 2027 sollte jedoch nicht als das Datum interpretiert werden, an dem der gesamte koreanische Wertpapiermarkt onchain geht. Die Einführung erfolgt schrittweise. Die erste Phase betrifft die Etablierung regulierter Emission, Kontenverwaltungsinfrastruktur, Ledger-Teilnahme und Rechteabstimmung. Breitere Handels- und Abwicklungsmodelle können sich später entwickeln, wenn der Markt operative Erfahrung sammelt.
Dieser schrittweise Ansatz ist bedeutend, weil Tokenisierung mehr als die Aufzeichnungsspeicherung betrifft. Anlegerschutz, Verwahrung, Abwicklung, Unternehmensmaßnahmen und Marktüberwachung müssen weiterhin durchsetzbar bleiben, wenn verteilte Ledger Teil der Wertpapierinfrastruktur werden.
Können Multi-Ledger-Wertpapiere Liquiditätsfragmentierung vermeiden?
Technisch ja, aber Multi-Ledger-Kompatibilität schafft nicht automatisch einheitliche Liquidität.
Die Unterstützung verschiedener Ledger gibt Emittenten und Finanzinstituten Flexibilität, kann jedoch auch die Handelsaktivität über Netzwerke, Handelsplätze, Verwahrungsvereinbarungen und Abwicklungsmodelle hinweg aufteilen. KSD könnte in der Lage sein, die rechtliche Emission in Einklang zu bringen, ohne dass dadurch automatisch jeder Token nahtlos über jede Chain hinweg übertragbar wird.
Der langfristige Wert des Systems wird daher stark von der Interoperabilität abhängen. Wenn Anleger Positionen effizient übertragen können, während KSD eine einzige maßgebliche rechtliche Aufzeichnung führt, könnte das Multi-Ledger-Modell Flexibilität mit Marktintegrität verbinden. Wenn jedes Netzwerk zu einem isolierten Liquiditätspool wird, könnten die operativen Vorteile der Unterstützung mehrerer Technologien durch Fragmentierung aufgehoben werden.
Die Qualität der Gateways, gemeinsamer Standards und Abstimmungsregeln könnte letztlich ebenso wichtig sein wie die zugrunde liegenden Chains.
MEXC View: Der institutionelle Gewinner könnte die Koordinationsschicht sein
Das koreanische Modell deutet darauf hin, dass die institutionelle Tokenisierung nicht auf eine einzige universelle Blockchain konvergieren muss. Banken, Broker und Anbieter von Wertpapierinfrastruktur betreiben bereits unterschiedliche Systeme, und nationale Märkte haben wenig Anreiz, eine gesamte Kapitalmarktarchitektur einem einzigen Netzwerk oder Technologieanbieter auszusetzen.
Der dauerhaftere Wert könnte daher oberhalb der einzelnen Chain liegen. Infrastruktur, die in der Lage ist, Emissionsgrenzen einzuhalten, Eigentumsaufzeichnungen zu synchronisieren und mehrere zugelassene Ledger zu verbinden, wird strategisch wichtig, sobald tokenisierte Vermögenswerte in verschiedenen technischen Umgebungen existieren.
Dies verändert die Art und Weise, wie die institutionelle Blockchain-Adoption bewertet werden sollte. Die wichtigste Frage ist möglicherweise nicht, welche Chain die meisten Wertpapiere beherbergt, sondern ob tokenisierte Vermögenswerte sich über verschiedene Systeme hinweg bewegen können, während ein kohärenter rechtlicher Zustand erhalten bleibt.
Wenn das koreanische Modell funktioniert, könnten Interoperabilität und maßgebliche Aufzeichnungsverwaltung für die institutionelle Adoption wichtiger sein als Blockchain-Exklusivität.
Risiken und Einschränkungen
Der Multi-Ledger-Ansatz bietet Flexibilität, schafft aber auch zusätzliche Komplexitätsebenen.
- Risiko der Aufzeichnungskonsistenz: Blockchain-Daten und rechtlich maßgebliche Wertpapieraufzeichnungen müssen synchron bleiben.
- Interoperabilitätsrisiko: Die Unterstützung mehrerer Technologien garantiert keine nahtlosen ledgerübergreifenden Übertragungen.
- Operationelles Risiko: Gateways, Nodes und Abstimmungssysteme fügen neue Abhängigkeiten hinzu.
- Datenschutzrisiko: Eigentumsdaten an Wertpapieren können nicht einfach auf öffentlicher Infrastruktur offengelegt werden.
- Technologiespezifisches Risiko: Jeder Ledger bringt unterschiedliche Software- und Upgrade-Annahmen mit sich.
- Liquiditätsfragmentierung: Aktivitäten können sich über Chains, Handelsplätze und Abwicklungssysteme aufteilen.
- Einführungsrisiko: Geplante Fähigkeiten sollten vor der Umsetzung im Jahr 2027 nicht als voll betriebsbereit betrachtet werden.
Es gibt auch eine wichtige Abwicklungsunterscheidung. Tokenisierte Wertpapiere können auf verteilten Ledgern aufgezeichnet werden, ohne dass der Baranteil einer Transaktion unbedingt onchain abgewickelt wird. Daher sollte „Blockchain-Wertpapierinfrastruktur“ nicht automatisch mit vollständig atomarer Onchain-Abwicklung gleichgesetzt werden.
KSD-Tokenisierte Wertpapiere machen Koordination zum eigentlichen Test
KSD-tokenisierte Wertpapiere veranschaulichen eine reifere Version der institutionellen Blockchain-Adoption als die bloße Emission von Vermögenswerten auf einer öffentlichen Chain. Südkorea baut Infrastruktur auf, an der verschiedene verteilte Ledger teilnehmen können, während KSD weiterhin Emissionskontrollen und die Konsistenz rechtlicher Aufzeichnungen wahrt.
Die Einbeziehung von Avalanche ist wichtig, weil sie zeigt, dass ein Public-Chain-Ökosystem neben Unternehmenstechnologien wie Hyperledger Besu und Fabric Teil einer regulierten Wertpapierinfrastruktur werden kann. Doch die tiefergehende Entscheidung ist Südkoreas Bereitschaft, mehrere Ledger statt einer einzigen nationalen Blockchain zu unterstützen.
Diese Architektur macht KSD wichtiger, nicht weniger wichtig. Die Verwahrstelle muss dazu beitragen, eine kohärente Wertpapieraufzeichnung zu führen, während Emission und Transaktionsaktivität technisch verteilt werden. Die eigentliche Herausforderung verschiebt sich daher von der Erstellung von Token hin zur Sicherstellung, dass mehrere tokenisierte Umgebungen keine doppelten Ansprüche, widersprüchlichen Eigentumsaufzeichnungen oder fragmentierten rechtlichen Zustände erzeugen können.
Die Einführung im Februar 2027 wird testen, ob diese Struktur in der Produktion funktioniert. Wenn ja, könnte Korea ein nützliches Modell für andere Märkte bieten, die eine Tokenisierung in Betracht ziehen: Die institutionelle Blockchain-Adoption erfordert möglicherweise nicht, dass jeder Vermögenswert im selben Netzwerk lebt. Sie erfordert möglicherweise Infrastruktur, die verschiedene Netzwerke so agieren lässt wie einen rechtlich kohärenten Kapitalmarkt.
Quellen
Verwendeter interner MEXC-Link:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-solana-alpenglow-confirmed-for-october-21-launch
MEXC-Hintergrundanalyse zu koreanischen tokenisierten Wertpapieren:
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
Samsung SDS — Implementierung der KSD-Security-Token-Plattform:
https://www.samsungsds.com/en/news/tk-260508.html
Financial Services Commission — Fahrplan für die Politik zu tokenisierten Wertpapieren:
https://fsc.go.kr/eng/pr010101/87653
Financial Services Commission — Vorgeschlagene Vorschriften vom Oktober 2026:
https://www.fsc.go.kr/eng/pr010101/87834
Financial Services Commission — Rechtsgrundlage für Security Token:
https://fsc.go.kr/eng/pr010101/86076
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist äußerst volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.