Überblick
ARK Invest hat den ARK Venture Fund (ARKVX) über Securitize onchain gebracht und damit berechtigten Anlegern blockchainbasierten Zugang zu einem bestehenden Investmentfonds mit Engagement in private und öffentliche Technologieunternehmen ermöglicht. Der am 24. September 2026 angekündigte Tokenisierung des ARK Venture Fund nutzt zunächst Ethereum, während Securitize die regulierte Infrastruktur bereitstellt, die die Onchain-Ausgabe mit Anleger-Onboarding und Fondsverwaltung verbindet.
Die wichtigste Unterscheidung ist, was tatsächlich tokenisiert wurde. ARKVX ist ein bestehender aktiv verwalteter geschlossener Interval-Fonds; Unternehmen in seinem Portfolio wie OpenAI, Anthropic, Stripe und Databricks wurden nicht einzeln durch diese Transaktion tokenisiert. Anleger halten eine Beteiligung an ARKVX, während der Fonds selbst das zugrunde liegende Portfolio besitzt und verwaltet.
Die Tokenisierung löst auch nicht automatisch das Liquiditätsproblem des Privatmarktes. ARKVX-Anteile sind nicht an einer Wertpapierbörse notiert, ARK erwartet nicht, dass sich ein Sekundärmarkt entwickelt, und Anleger erhalten Liquidität in der Regel durch periodische Rückkaufangebote des Fonds. Onchain-Übertragbarkeit bedeutet daher nicht uneingeschränkte 24/7-Liquidität.
Die Bedeutung des Projekts liegt woanders. Die Blockchain beginnt, sich über tokenisierte Treasury- und Geldmarktprodukte hinaus in komplexere Anlagestrukturen zu bewegen, in denen aktives Management, Privatunternehmensbewertungen und begrenzte Liquidität intakt bleiben. Die Technologie verändert die Eigentums- und Verwaltungsebene, ohne vorzugeben, dass die zugrunde liegenden Vermögenswerte einfacher geworden sind.
Wichtige Erkenntnisse
- ARKVX wurde über Securitize tokenisiert, zunächst auf Ethereum.
- Anleger erhalten eine Beteiligung am ARK Venture Fund, nicht direkte Anteile an OpenAI, Anthropic oder anderen Portfoliounternehmen.
- ARKVX bleibt ein geschlossener Interval-Fonds mit begrenzter Liquidität und periodischen Rückkaufmechanismen.
- Die Tokenisierung verändert die Eigentumsinfrastruktur, nicht die Ökonomie der zugrunde liegenden privaten Vermögenswerte.
- Das Projekt zeigt, dass sich die institutionelle Tokenisierung über geldähnliche Fonds hinaus auf komplexere Privatmarkt-Engagements ausweitet.
Was bedeutet die Tokenisierung des ARK Venture Fund tatsächlich?
Die Tokenisierung des ARK Venture Fund verlagert die Darstellung und Verwaltung einer Fondsbeteiligung auf Blockchain-Infrastruktur, während die zugrunde liegende Anlagestruktur des Fonds weitgehend unverändert bleibt. ARKVX bleibt ein aktiv verwaltetes Portfolio, das von ARK Invest verwaltet wird, und der Fonds hält seine Investitionen in private und öffentliche Unternehmen weiterhin gemäß seiner Strategie. Securitize stellt die regulierte Infrastruktur bereit, über die berechtigte Anleger Zugang zu tokenisierten Fondsbeteiligungen erhalten, wobei Ethereum als erste Blockchain verwendet wird.
Die rechtliche und wirtschaftliche Struktur lässt sich einfach wie folgt verstehen: Anleger → ARKVX-Fondsbeteiligung → ARK Venture Fund → zugrunde liegende Portfoliounternehmen. Das tokenisierte Wertpapier existiert auf Fondsebene, nicht auf der Ebene jedes einzelnen vom Portfolio gehaltenen Unternehmens. Dies ist entscheidend, da hochkarätige private Beteiligungen sonst den Eindruck erwecken könnten, dass einzelne Anteile an diesen Unternehmen als Blockchain-Token ausgegeben wurden.
Für Hintergrundinformationen zu ARKs Beziehung zur Tokenisierungsplattform hat MEXC zuvor über ARK Invests Investition in Securitize berichtet, eine Beziehung, die der Entscheidung vorausging, ARKVX selbst onchain zu bringen.
Besitzen ARKVX-Anleger direkt OpenAI-Anteile?
Nein. Tokenisiertes ARKVX-Eigentum ist kein direktes Eigentum an den Portfoliounternehmen des Fonds.
Eine Fondsbeteiligung zu besitzen bedeutet, dass der Anleger gemäß der rechtlichen Struktur des Fonds wirtschaftlich am Ergebnis des Portfolios beteiligt ist. ARKVX, nicht der einzelne Fondsanleger, besitzt die zugrunde liegenden privaten und öffentlichen Investitionen. Wenn der Fonds OpenAI, Anthropic, Stripe oder ein anderes Privatunternehmen hält, liegen die mit dieser Investition verbundenen Rechte auf Fondsebene.
Diese Unterscheidung wirkt sich auf Stimmrechte, Liquidität und Bewertung aus. Ein ARKVX-Halter erscheint nicht automatisch im Aktionärsregister jedes zugrunde liegenden Unternehmens und kann nicht einfach einen Teil der OpenAI-Position des Fonds unabhängig übertragen, nur weil die ARKVX-Beteiligung auf Ethereum dargestellt wird.
Daher ist die Behauptung „ARK hat OpenAI-Anteile tokenisiert“ ungenau. Was ARK und Securitize tokenisiert haben, ist der Zugang zu dem Fonds, der diese Anteile halten kann. Der Unterschied ist nicht semantisch; er definiert, was Anleger tatsächlich besitzen.
Warum einen bestehenden Interval-Fonds tokenisieren?
Der nützlichste Grund ist nicht uneingeschränkter Handel. Interval-Fonds sind bewusst anders strukturiert als börsengehandelte Fonds, und ARKVX unterliegt auch nach der Tokenisierung den Merkmalen dieses rechtlichen Vehikels. Die interessantere Möglichkeit liegt in der Verbesserung der Infrastruktur rund um Eigentum, Verwaltung und Vertrieb.
Traditionelle Investmentfonds stützen sich auf ein Netzwerk von Transferstellen, Fondsverwaltern, Brokern, Verwahrstellen und Compliance-Systemen. Jeder Teilnehmer kann eigene Aufzeichnungen führen, was eine wiederholte Abstimmung erforderlich macht. Die Blockchain kann eine gemeinsame programmierbare Eigentumsebene bereitstellen, um die herum Identitätsprüfungen, Übertragungsbeschränkungen und Anlegerbetreuung organisiert werden können.
Dies ist besonders wichtig für Wertpapiere, die nicht für den freien Handel bestimmt sind. Die Tokenisierung muss nicht jedes Finanzprodukt in einen permissionless Krypto-Vermögenswert verwandeln, um Wert zu schaffen. Stattdessen kann sie ein reguliertes, eingeschränktes Wertpapier leichter emittierbar und verwaltbar machen, während die Beschränkungen, die das Produkt definieren, erhalten bleiben.
Die ARKVX-Struktur ist daher ein nützlicher Test dafür, ob regulierte Fondsverwaltung programmierbarer werden kann, ohne das zugrunde liegende Anlagevehikel zu verändern.
Macht Ethereum ARKVX liquider?
Nicht automatisch. ARK beschreibt den Venture Fund als einen kontinuierlich angebotenen, nicht diversifizierten geschlossenen Interval-Fonds mit begrenzter Liquidität. Seine Anteile sind nicht an einer Wertpapierbörse notiert, und der Fonds erwartet nicht, dass sich ein konventioneller Sekundärmarkt entwickelt. Liquidität wird stattdessen durch periodische Rückkaufangebote bereitgestellt, die durch die Bedingungen des Fonds geregelt sind.
Die Verlagerung der Repräsentation dieser Anteile auf Ethereum hebt die rechtliche Struktur nicht auf. Eine Blockchain mag in der Lage sein, Transfers zu jeder Stunde zu verarbeiten, aber das Wertpapier selbst bleibt weiterhin den Anlegerberechtigungen, Übertragungsbeschränkungen und Fondsregeln unterworfen. Die relevante Frage ist daher nicht, ob Ethereum um 2 Uhr morgens einen Token bewegen kann; sie lautet, ob der Inhaber berechtigt ist, dieses Wertpapier zu übertragen, und ob eine berechtigte Gegenpartei existiert.
Die zugrunde liegenden Vermögenswerte fügen eine weitere Einschränkung hinzu. Anteile an Privatunternehmen sind oft schwer zu bewerten und zu handeln, und ihre Liquidität verbessert sich nicht einfach dadurch, dass der Fonds, der sie hält, eine Blockchain-Infrastruktur eingeführt hat. Onchain-Übertragbarkeit und Liquidität der zugrunde liegenden Vermögenswerte sind zwei getrennte Konzepte.
Diese Unterscheidung ist besonders wichtig für tokenisierte Privatmärkte, wo die Blockchain administrative Reibung reduzieren, aber keine Käufer für Vermögenswerte schaffen kann, die wirtschaftlich illiquide sind.
Was kann die Tokenisierung tatsächlich verbessern?
Die stärksten potenziellen Vorteile liegen in Prozessen, die rund um die Investition stattfinden, nicht in der Investition selbst. Securitize kann Onchain-Fondsanteile mit regulierter Anlegerverifizierung und Übertragungskontrollen kombinieren und so potenziell einen integrierteren Workflow für Onboarding, Eigentumsnachweise und Fondsdienstleistungen schaffen.
Mehrere Verbesserungen sind besonders relevant:
- Anleger-Onboarding: Berechtigungs- und Identitätsprüfungen können direkter mit der digitalen Eigentumsumgebung verbunden werden.
- Eigentumsnachweise: Fondsanteile können innerhalb blockchainbasierter Infrastruktur repräsentiert werden.
- Übertragungskontrollen: Beschränkungen können in konforme digitale Workflows integriert werden.
- Vertrieb: Regulierte Anlageprodukte können berechtigte Anleger über neuere digitale Kanäle erreichen.
- Verwaltung: Ein gemeinsames Ledger kann einige Abstimmungen zwischen Marktteilnehmern reduzieren.
- Zukünftiger finanzieller Nutzen: Wo die Regulierung es erlaubt, könnten tokenisierte Fondsanteile potenziell mit anderer konformer digitaler Vermögensinfrastruktur interagieren.
Dies sind weniger dramatische Behauptungen als „Venture Capital wird liquide“, aber sie stehen stärker im Einklang damit, wie sich die institutionelle Tokenisierung tatsächlich entwickelt. Ein Großteil der Kosten in Wertpapiermärkten entsteht durch die Pflege und Abstimmung von Aufzeichnungen über separate Systeme hinweg. Die Programmierbarkeit dieser Eigentumsebene kann Wert haben, selbst wenn das Wertpapier eingeschränkt und illiquide bleibt.
Traditionelles ARKVX vs. tokenisiertes ARKVX
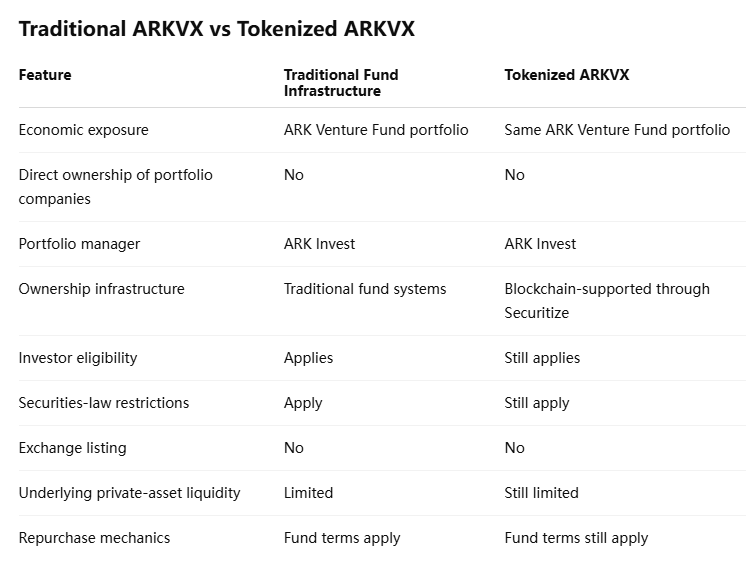
Der Vergleich zeigt, warum die Tokenisierung als Infrastrukturveränderung und nicht als wirtschaftliche Transformation betrachtet werden sollte. Die Anlagerisiken, die Managementstrategie und das Portfolio bleiben die von ARKVX. Was sich ändert, ist, wie Eigentum erfasst und verwaltet werden kann.
Die Hülle zu ändern, ändert nicht automatisch den Vermögenswert darunter.
Warum Securitize mehr zählt als Ethereum allein
Das Projekt nur als „ARK legt einen Fonds auf Ethereum“ zu beschreiben, verfehlt einen großen Teil der institutionellen Architektur. Ethereum bietet programmierbare Blockchain-Infrastruktur, aber ein regulierter Fonds benötigt auch Anlegeridentität, Wertpapier-Compliance, Übertragungskontrollen und rechtlich anerkannte Eigentumsnachweise. Securitize ist wichtig, weil es diese Anforderungen mit der Blockchain-Ebene verbindet.
Bis August 2026 gab Securitize an, etwa 5 Milliarden US-Dollar an tokenisierten Vermögenswerten unter Verwaltung zu haben und mit Institutionen wie BlackRock, Apollo, BNY, Hamilton Lane, KKR und VanEck zusammengearbeitet zu haben. Dies stellt den Start von ARK in einen breiteren Wandel, bei dem traditionelle Vermögensverwalter eine gemeinsame Tokenisierungsinfrastruktur nutzen, anstatt jede Komponente selbst zu bauen.
Die institutionelle Tokenisierung wird sich daher wahrscheinlich als Stack entwickeln. Die Blockchain übernimmt programmierbaren Zustand und Abwicklung, während Transferstellen, Broker-Dealer, Verwahrstellen, Administratoren und Investmentmanager weiterhin regulierte Funktionen rund um diesen Zustand ausüben.
Für ARKVX ist Ethereum wichtig, aber die regulierte Verbindung zwischen Ethereum und dem rechtlichen Fondsanteil ist wichtiger.
Warum ist ARKVX ein härterer Tokenisierungs-Test als ein Treasury-Fonds?
Die erste Welle der institutionellen RWA-Adoption konzentrierte sich stark auf Treasury- und Geldmarktprodukte. Diese Vermögenswerte sind relativ standardisiert, haben transparente Preise und bieten in der Regel tiefe Liquidität. Sie lassen sich daher leichter in Blockchain-Systeme integrieren, ohne große Bewertungs- oder Rücknahmeunsicherheiten einzuführen.
ARKVX ist wesentlich komplexer. Sein Portfolio umfasst private und frühphasige Unternehmen, deren Wertpapiere möglicherweise eine begrenzte Transaktionshistorie haben und schwer zu bewerten sein können. Der Fonds wird aktiv verwaltet, sodass sich das Portfolio im Laufe der Zeit ändern kann, anstatt ein festes Körbchen tokenisierter Vermögenswerte zu bleiben. Die Liquidität ist durch die Interval-Fund-Struktur bewusst eingeschränkt.
Diese Eigenschaften machen die Tokenisierung des ARK Venture Fund aus Infrastrukturperspektive interessanter. Die Blockchain muss ein Produkt unterstützen, dessen rechtliche und wirtschaftliche Beschränkungen komplex bleiben, anstatt sich auf einen hochliquiden zugrunde liegenden Vermögenswert zu verlassen, um die Nutzererfahrung einfach zu machen.
Wenn dieses Modell funktioniert, erweitert sich der adressierbare Tokenisierungsmarkt weit über Treasury-Anleihen hinaus. Private Equity, Venture-Engagements, alternative Investmentfonds und andere eingeschränkte Produkte können potenziell Blockchain-Infrastruktur übernehmen, ohne vorzugeben, sich wie liquide öffentliche Marktpapiere zu verhalten.
MEXC-Ansicht: Tokenisierung bewegt sich die Kapitalstruktur hinauf
Der institutionelle RWA-Markt bewährte sich zunächst mit Vermögenswerten, die leicht zu standardisieren waren: geldähnliche Produkte, Treasury-Fonds und andere Instrumente mit klaren Bewertungen und etablierter Liquidität. ARKVX zeigt, dass die Tokenisierung beginnt, sich auf Investitionen zuzubewegen, die strukturell schwieriger sind.
Das ist wichtig, weil es verändert, was die Blockchain lösen soll. Bei einem Treasury-Fonds besteht die Herausforderung weitgehend in effizienter Emission und Abwicklung. Bei einem aktiv verwalteten Venture-Fonds muss die Infrastruktur auch mit Bewertungsunsicherheiten privater Unternehmen, Anlegerberechtigung und begrenzter Liquidität koexistieren.
Die Chance besteht daher nicht darin, jeden finanziellen Vermögenswert wie Krypto handeln zu lassen. Sie besteht darin, bestehende Wertpapierinfrastruktur programmierbarer zu machen, während die Regeln erhalten bleiben, die jedem Produkt seine rechtliche Bedeutung geben.
Wenn dieser Ansatz skaliert, könnte der langfristige RWA-Markt weniger dadurch definiert sein, wie viele Vermögenswerte in Token verpackt werden können, sondern vielmehr dadurch, wie viele bestehende Finanzprodukte ihre Eigentums-, Servicing- und Abwicklungsprozesse auf gemeinsame digitale Infrastruktur verlagern können.
Risiken und Einschränkungen
ARKVX bleibt eine komplexe und risikoreiche Investition, unabhängig von der Technologie, die zur Darstellung seiner Anteile verwendet wird.
- Bewertungsrisiko privater Unternehmen: Beteiligungen können schwer zu bewerten sein und sich zwischen Finanzierungsereignissen wesentlich ändern.
- Begrenzte Liquidität: ARKVX-Anteile sind nicht börsennotiert und sollten nicht als kontinuierlich handelbar behandelt werden.
- Rückkaufrisiko: Periodische Rückkaufangebote können begrenzt oder überzeichnet sein.
- Portfoliorisiko: ARK verwaltet den Fonds aktiv, sodass sich Bestände und Engagement ändern können.
- Berechtigungsbeschränkungen: Die Blockchain-Darstellung beseitigt keine wertpapierrechtlichen oder anlegerbezogenen Anforderungen.
- Technologierisiko: Smart Contracts, Wallets und digitale Verwahrung schaffen zusätzliche operative Abhängigkeiten.
- Eigentumsverwirrung: ARKVX-Anleger besitzen nicht direkt die Portfoliounternehmensanteile des Fonds.
Die zentrale Einschränkung ist daher sowohl konzeptionell als auch finanziell. Ein Token kann sich schnell bewegen, während der Vermögenswert, den er repräsentiert, illiquide, eingeschränkt und schwer zu bewerten bleibt. Die Blockchain modernisiert die Infrastruktur; sie hebt die Ökonomie der Privatmärkte nicht auf.
Die Tokenisierung des ARK Venture Fund modernisiert den Zugang, nicht die Vermögenswerte
Die Tokenisierung des ARK Venture Fund ist bemerkenswert, weil sie ein relativ komplexes Anlagevehikel auf Blockchain-Infrastruktur bringt, ohne zu ändern, was Anleger wirtschaftlich besitzen. Berechtigte Anleger erhalten Engagement in ARKVX, während der Fonds weiterhin das zugrunde liegende Portfolio aus privaten und öffentlichen Unternehmen besitzt und verwaltet. OpenAI, Anthropic, Stripe und andere Beteiligungen werden durch diese Struktur nicht einzeln in frei handelbare Token umgewandelt.
Dasselbe Prinzip gilt für die Liquidität. Ethereum kann programmierbare Eigentumsnachweise bereitstellen und digitale Übertragungsabläufe unterstützen, aber ARKVX bleibt ein Interval-Fonds mit begrenzter Liquidität und periodischen Rückkaufmechanismen. Tokenisierung kann nicht automatisch einen Sekundärmarkt für Private-Company-Engagements schaffen oder die in der Rechtsstruktur des Fonds verankerten Beschränkungen beseitigen.
Genau deshalb ist die Entwicklung wichtig. Institutionelle Tokenisierung muss nicht jedes Asset in ein 24/7-Erlaubnisfreies Instrument verwandeln, um Wert zu schaffen. Sie kann das Onboarding, die Eigentumsnachweise, die Übertragungskontrollen und die Fondsverwaltung verbessern, während die bestehenden Wertpapiergesetze und Produktstrukturen erhalten bleiben.
Der ARKVX-Start stellt daher eine reifere Form der RWA-Adoption dar. Die zugrunde liegenden Venture-Assets bleiben privat, schwer zu bewerten und relativ illiquide, während die Eigentumsinfrastruktur um sie herum programmierbar wird. Wenn sich dieses Modell als skalierbar erweist, kann die Tokenisierung über liquide Treasury-Produkte hinauswachsen und beginnen, die administrative Ebene des privaten Kapitals selbst zu modernisieren.
Quellen
Securitize — ARK Invest tokenisiert den ARK Venture Fund (ARKVX):
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund:
https://www.ark-funds.com/funds/arkvx
ARK Invest — ARK Venture Fund Berichte:
https://www.ark-funds.com/reports-venture
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.