Original | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
Zu einer Zeit, in der die Tech-Giganten des Silicon Valley kollektiv unter „Angst vor KI-Investitionsausgaben“ leiden, hat Apple den Thron der weltweit größten Marktkapitalisierung auf fast klassische Weise zurückerobert.
Anders als Tech-Giganten wie Microsoft, Google und Amazon, die ihre Rechenzentren und Recheninfrastruktur ständig ausbauen, hat Apple seine Investitionsausgaben stets relativ zurückhaltend gehalten. Gestützt auf einen soliden Cashflow wurde Apple in der vergangenen Volatilitätsrunde um die Frage, ob „KI ihren Höhepunkt erreicht hat“, zu einem „sicheren Hafen“ für Kapitalzuflüsse der Wall Street, wobei seine Marktkapitalisierung das abverkaufte Nvidia überholte und zeitweise 5 Billionen Dollar erreichte.
Gemessen vom Tiefpunkt Ende Juni ist Apples Aktienkurs in den vergangenen vier Monaten um 25 % gestiegen, und die Marktkapitalisierung hat um etwa 1 Billion Dollar zugenommen. Doch auf dem Gipfel von 5 Billionen Dollar geht mit der Aussicht auch ein Frösteln einher — ein Forward-KGV von 36x (auf dem 99. Perzentil seiner eigenen Geschichte, etwa das Doppelte des S&P 500) bedeutet, dass der Markt Apples Sicherheitsprämie bereits extrem eingepreist hat, was den Fehlerspielraum erheblich verengt.
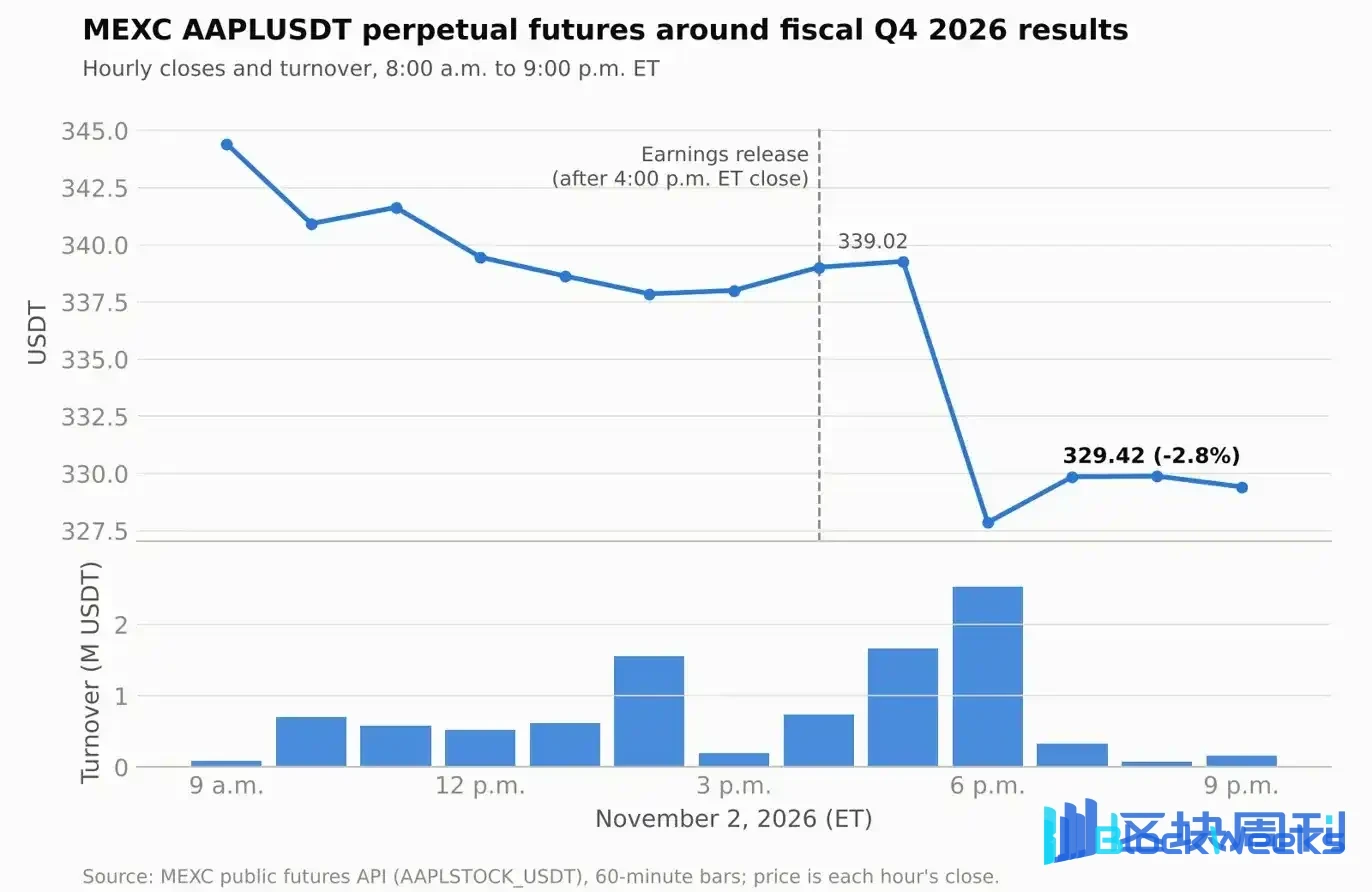
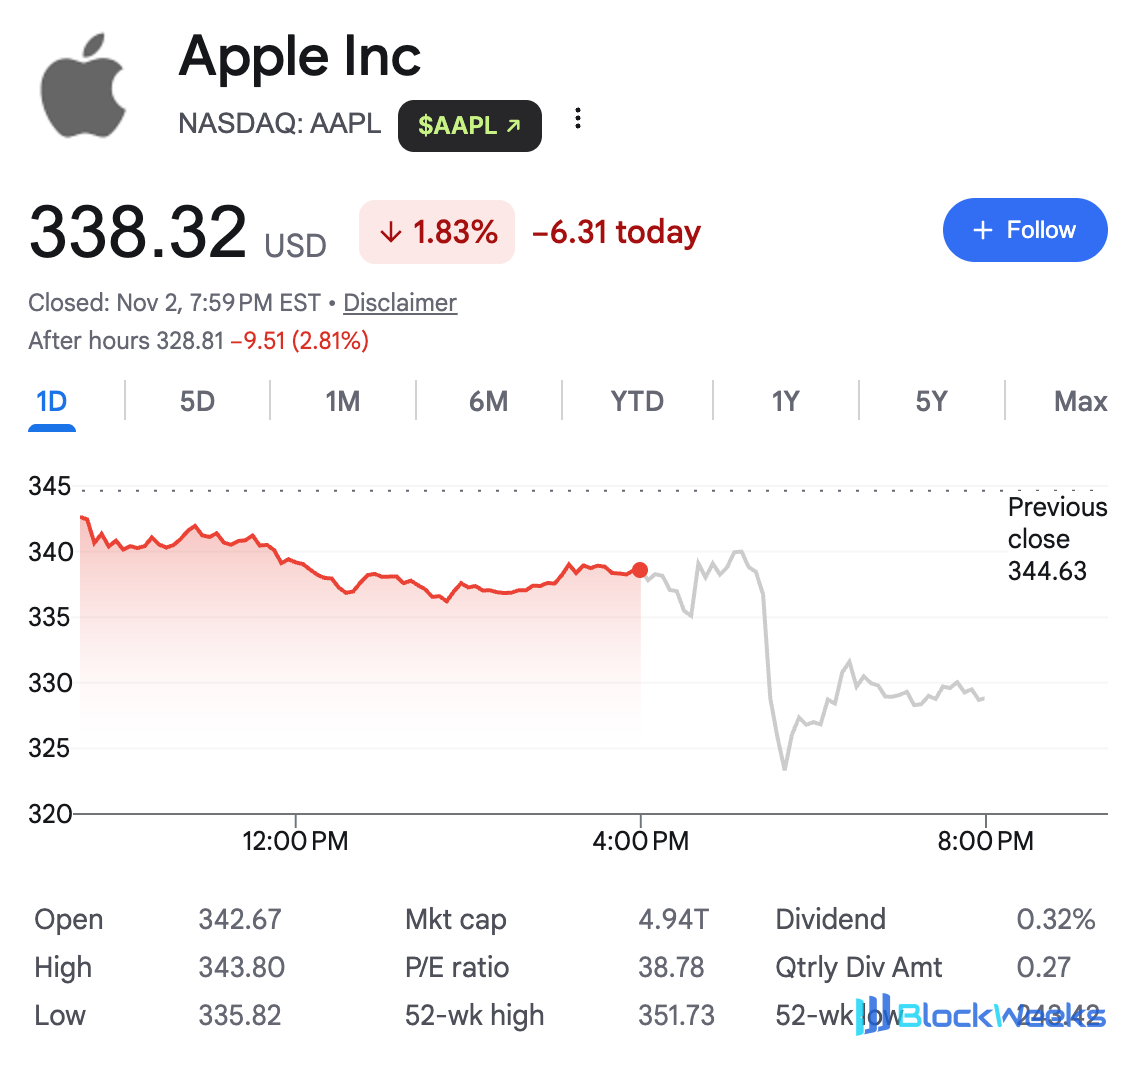
Nach Börsenschluss in den USA am 3. November Pekinger Zeit legte John Ternus, der im September dieses Jahres gerade Tim Cook als Apple-CEO nachgefolgt war, seinen ersten Quartalsbericht seit Amtsantritt vor (Q4- und Jahresergebnisse für das Geschäftsjahr 2026). Obwohl sowohl Umsatz als auch Nettogewinn die Erwartungen der Wall Street übertrafen, stieg Apples Aktienkurs nachbörslich kurz um 0,4 %, bevor er schnell einbrach und zeitweise um mehr als 4 % fiel. Stand 9:30 Uhr Pekinger Zeit am 3. November notierte die Aktie vorübergehend bei 328,81 Dollar, nachbörslich 2,81 % im Minus.
Die Divergenz der Konsensmeinungen nachbörslich offenbart im Wesentlichen das tiefere Spiel unter der „sicheren Hafen“-Erzählung — wenn der Wohlstand in den Büchern auf den Preisanstiegszyklus bei Speicherchips und die strukturelle Verlangsamung des Dienstleistungs-Ökosystems trifft, steht die Krone auf Apples Haupt vor ihrem ersten echten Stresstest.
136,1 Milliarden Dollar freier Cashflow: das Fundament für eine Marktkapitalisierung von 5 Billionen Dollar
Betrachtet man nur die zentralen Finanzkennzahlen, hat Apples Geschäftsjahr 2026 tatsächlich einen recht schönen Abschluss gefunden.
Der Quartalsbericht zeigt, dass Apple im am 26. September 2026 beendeten vierten Geschäftsquartal einen Gesamtumsatz von 114,477 Milliarden Dollar erzielte, ein Plus von 11,72 % gegenüber dem Vorjahr, was nicht nur über der Markterwartung von 113,47 Milliarden Dollar lag, sondern auch die Obergrenze der zuvor vom Unternehmen gegebenen Prognosespanne von 9 % bis 11 % Wachstum durchbrach; der Quartalsnettogewinn belief sich auf 30,711 Milliarden Dollar, ein Plus von 11,81 % gegenüber dem Vorjahr; der verwässerte Gewinn je Aktie (EPS) erreichte 2,1 Dollar, ein Plus von 13,51 % gegenüber dem Vorjahr und über der Markterwartung von 2 Dollar.
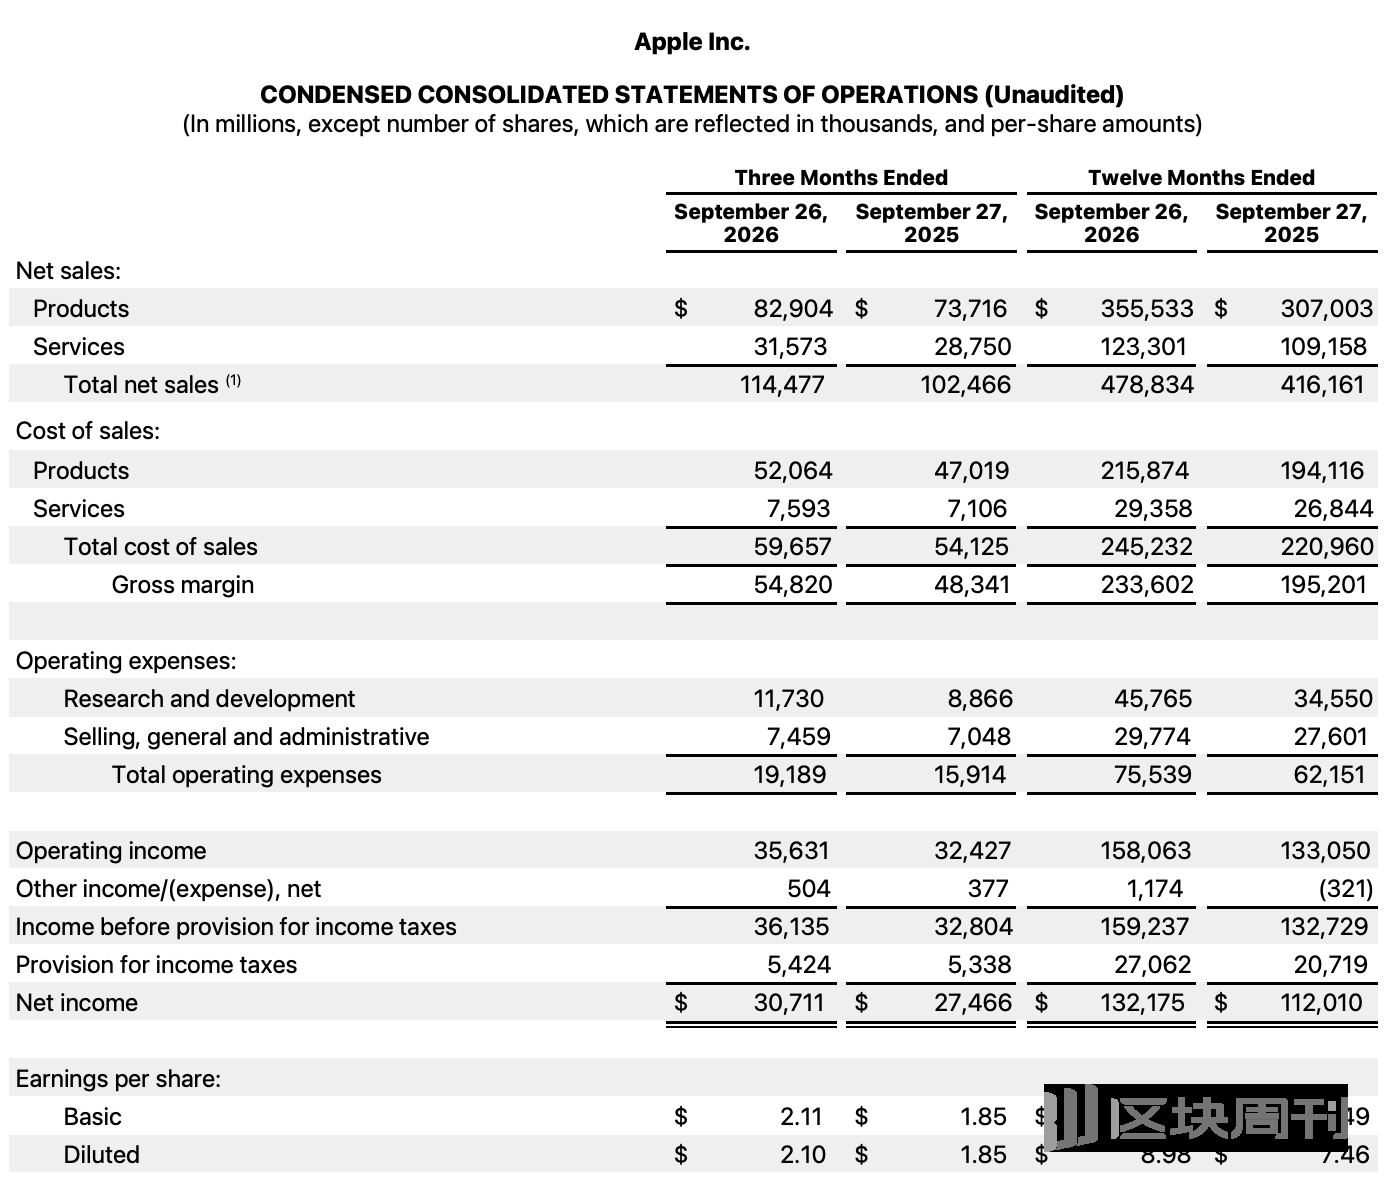
Über das gesamte Geschäftsjahr 2026 hinweg erreichte Apples Gesamtumsatz einen Rekordwert von 478,834 Milliarden Dollar, ein Plus von 15,06 % gegenüber dem Vorjahr, was das beste jährliche Umsatzwachstum seit 2021 markiert; der Jahresnettogewinn belief sich auf 132,175 Milliarden Dollar, ein Plus von 18,00 % gegenüber dem Vorjahr.
Zu einer Zeit, in der Technologieaktien nervös sind, steht der entscheidende Trumpf, der es Apple ermöglicht, Nvidia zu schlagen und an die Spitze der Marktkapitalisierung zurückzukehren, in der Kapitalflussrechnung geschrieben. Im Geschäftsjahr 2026 erreichte der Cashflow aus betrieblicher Tätigkeit satte 145,097 Milliarden US-Dollar und stieg im Jahresvergleich um 30,15%. Was die Wall Street noch mehr verblüfft: Während Google, Meta und Amazon im Kampf um die Vorherrschaft bei KI-Rechenleistung verschwenderisch ausgeben und sogar in Defizite beim freien Cashflow geraten, haben Apples Kapitalausgaben für das Gesamtjahr (CapEx, d. h. Barausgaben für Sachanlagen) nicht nur nicht zugenommen, sondern sind tatsächlich um fast 29% von 12,715 Milliarden US-Dollar im Geschäftsjahr 2025 auf 9,041 Milliarden US-Dollar geschrumpft.

Das Modell der „hohen Umsatzumwandlung + leichten Kapitalausgaben“ ermöglichte es Apple, im Geschäftsjahr 2026 einen freien Cashflow von 136,056 Milliarden US-Dollar einzunehmen, ein Anstieg von fast 38% im Jahresvergleich, und unterstützte das Unternehmen dabei, im Gesamtjahr 86,390 Milliarden US-Dollar für Aktienrückkäufe und 15,721 Milliarden US-Dollar für Dividendenzahlungen abzuschließen — in einem Zyklus, in dem die Renditen der KI-Kommerzialisierung unklar bleiben, ist diese gewaltige Gelddruckmaschine in den Augen institutioneller Anleger zum knappsten sicheren Vermögenswert geworden.
Das iPhone trägt noch die Last, aber die Divergenz in der Hardware verschärft sich
Legt man die Hülle des die Erwartungen übertreffenden Gesamtumsatzes ab, zeigen Apples Hardware-Grundlagen in diesem Quartal ein deutliches Muster von „Dual-Core-Antrieb, zwei Flügel stocken“.
Die Wachstumsbanner in diesem Quartal sind iPhone und Mac. Im vierten Geschäftsquartal trug das iPhone-Geschäft 57,583 Milliarden US-Dollar Umsatz bei, ein Plus von 17,46% im Jahresvergleich, ein Rekordhoch für das Septemberquartal und über der Markterwartung von 56,49 Milliarden US-Dollar; das Mac-Geschäft war sogar die größte Überraschung des Quartals, mit einem Umsatzanstieg von 23,68% im Jahresvergleich auf 10,792 Milliarden US-Dollar, weit über der Wall-Street-Erwartung von 9,7 Milliarden US-Dollar.

Es sei darauf hingewiesen, dass die iPhone-18-Pro-Serie dieses Quartals erst am 18. September offiziell in den Verkauf ging, nur etwa neun Tage vor dem Ende des Geschäftsquartals. Daher hat dieser Quartalsbericht die vollständige Verkaufsleistung der neuen iPhone-Generation tatsächlich noch nicht vollständig widergespiegelt. Was das mit Spannung erwartete iPhone Duo betrifft: Obwohl Apple dieses Produkt im September angekündigt hat, ist sein offizieller Verkaufsstart der 23. Oktober, später als das Enddatum des Quartalsberichts. Daher hat das iPhone Duo nicht zum Umsatz dieses Quartals beigetragen, und seine tatsächliche Marktleistung wird sich erst im nächsten Geschäftsquartal widerspiegeln.
Der aktuellen Lage nach hat das iPhone Duo nach dem Start eine begeisterte Marktreaktion erhalten, es gab jedoch auch Berichte, dass einige frühe Nutzer auf Probleme mit Bildschirmrissen und Displayausfällen gestoßen sind. Turnus räumte in der Telefonkonferenz ein, dass sich das Modell derzeit in einem „angebotsbeschränkten Zustand“ befinde. Obwohl er betonte, dass nur ein „sehr geringer Anteil“ der Geräte wegen Defekten zurückgegeben oder umgetauscht wurde, bleiben der Hochlauf der Produktionskapazität und die Ausbeuteraten ernste Prüfungen für die Feiertagssaison.
Bei den übrigen Produkten fiel der Umsatz des iPad-Geschäfts in diesem Quartal im Jahresvergleich um 10,40% auf 6,229 Milliarden US-Dollar; das Geschäft mit Wearables, Home und Zubehör, einschließlich Apple Watch und AirPods, schrumpfte ebenfalls um 7,91% auf 8,300 Milliarden US-Dollar, beide unter den Markterwartungen.
Nach Regionen betrachtet lag der Umsatz in Greater China im vierten Geschäftsquartal bei 17,539 Milliarden US-Dollar. Obwohl er weiterhin ein starkes Jahreswachstum von 21,02% aufwies, fiel er im Quartalsvergleich gegenüber dem Vorquartal (18,82 Milliarden US-Dollar) um 6,8% und lag fast 6,5% unter der Wall-Street-Erwartung von 18,75 Milliarden US-Dollar. Unter der Lupe eines KGV von satten 36 ist jede Unterdeckung in den zentralen Überseemärkten ausreichend, um für Fonds ein Grund zur Gewinnmitnahme zu werden.

Der eigentliche Auslöser für den Kursrückgang nach Börsenschluss: Der Rückschlag des Speicherzyklus und die Lockerung der „Apple-Steuer“
Wären die Schwächen in Großchina und bei einigen Hardwareprodukten lediglich Wellen gewesen, so waren die beiden Warnungen des Managements in der Telefonkonferenz zu den Quartalszahlen der direkte Auslöser für die Verkaufswelle.
Die erste Warnung betrifft den Rückschlag steigender Speicherchip-Preise auf die Bruttomarge. Oberflächlich betrachtet erreichte Apples Bruttomarge im vierten Geschäftsquartal 47,89 % (Bruttogewinn von 54,820 Milliarden US-Dollar) und lag damit leicht über den 47,18 % des Vorjahreszeitraums, doch diese Zahl enthält einen Beitrag von etwa 1 Prozentpunkt aus Zollerstattungen. Klammert man diesen Faktor aus, ist die tatsächliche operative Performance nicht so beeindruckend, wie es die Schlagzeile nahelegt.
Eine härtere Prüfung steht noch bevor.CFO Kevan Parekh räumte in der Telefonkonferenz ein, dass Apples zuvor aufgebauter Bestand an preisgünstigen Komponenten rasch zur Neige geht, was das Unternehmen zwingt, Speicherchips zu höheren Preisen einzukaufen. Ein Blick auf Apples Bilanz zeigt, dass sich dieser Kostendruck bereits abzuzeichnen beginnt — zum Ende des vierten Geschäftsquartals betrug der Buchwert der Vorräte von Apple 14,541 Milliarden US-Dollar, ein Anstieg um 154,30 % gegenüber 5,718 Milliarden US-Dollar im Vorjahreszeitraum. Neben dem intensiven Aufbau von Beständen für die neuen Produkte der Feiertagssaison trieb die Aufnahme hochpreisiger Speicherchips den Buchwert der Schlussbestände direkt in die Höhe, und diese Charge hochkostiger Vorräte wird im kommenden Dezember-Quartal offiziell in die Herstellungskosten umgewandelt, wodurch die Gewinnmargen direkt unter Druck geraten.
Vor dem Hintergrund, dass KI-Rechenzentren die globalen DRAM- und NAND-Kapazitäten verschlingen und die Preise für Speicherchips weiter in die Höhe treiben, kann sich selbst Apple, das über die stärkste Verhandlungsmacht in der Lieferkette verfügt, dem nicht entziehen. Parekh warnte, dass Apples Bruttomargen-Prognose für die bevorstehende Dezember-Feiertagssaison (Q1 des Geschäftsjahres 2027) aufgrund hoher Speicherkosten und der Kosten für die Einführung von Siri AI auf 45 % bis 46 % sinken wird. Diese Zahl stellt eine deutliche Schrumpfung um 2 bis 3 Prozentpunkte gegenüber diesem Quartal dar und liegt weit unter den Erwartungen der Wall Street.
Der zweite schwere Schlag ist der Geschwindigkeitsverlust des margenstarken „Dienstleistungsmotors“. Als Ballast von Apples Bewertungssystem erzielte das Dienstleistungsgeschäft in diesem Quartal eine Bruttomarge von 75,95 %, mehr als das Doppelte der Bruttomarge des Hardwaregeschäfts (37,20 %). Obwohl der Umsatz im Dienstleistungsgeschäft im vierten Quartal mit 31,573 Milliarden US-Dollar einen Rekordwert erreichte, lag seine Wachstumsrate von 9,82 % im Jahresvergleich nicht nur leicht unter den Erwartungen, sondern fiel auch unter die 10-%-Schwelle und markiert die niedrigste Wachstumsrate seit mehr als drei Jahren. Das Management erwartet sogar, dass sich das Wachstum des Dienstleistungsgeschäfts im nächsten Quartal weiter auf 8 %–9 % verlangsamen wird, deutlich unter der Markterwartung von 10,7 %.
Die Verlangsamung des Dienstleistungsgeschäfts ist keine kurzfristige Schwankung, sondern trifft direkt das Fundament des Geschäftsmodells.Einerseits schwächt die globale Kartellregulierung weiterhin die Fähigkeit des App Store, hohe Provisionen zu erheben; andererseits umgehen Super-Apps im KI-Zeitalter aktiv Apples „Mautstation“ — nachdem OpenAI (ChatGPT), das ursprünglich beträchtliche In-App-Kaufumsätze beisteuerte, wegen eines Streits um Geschäftsgeheimnisse mit Apple zerfallen war, leitet es Abonnenten nun dazu an, im Web zu bezahlen. Wenn KI-Gateways nicht mehr bereit sind, die „Maut“ zu zahlen, wird der Burggraben von Apples Dienstleistungs-Ökosystem zwangsläufig erodiert.
Die eigentliche Prüfung der Turnus-Ära
Im vierten Geschäftsquartal stiegen Apples F&E-Ausgaben still und leise um 32,30 % auf 11,730 Milliarden US-Dollar, was die Entschlossenheit des Unternehmens zeigt, bei neuen faltbaren Formfaktoren, Touchscreen-Macs, Smart-Home-Hubs und Siri AI aufzuholen. Das in diesem Quartal offiziell eingeführte völlig neue Siri AI wirkt in den Augen der Außenwelt jedoch noch immer wackelig — während die KI-Agenten der Wettbewerber bereits reibungslos mehrstufige komplexe Aufgaben ausführen können, wird die Siri-Erfahrung weiterhin breit kritisiert, und ihre Einführungskosten haben stattdessen zuerst die Margenprognose für die Feiertagssaison belastet.
In den vergangenen vier Monaten hat Apple mit seiner Zurückhaltung, „nicht am KI-Wettrüsten teilzunehmen“, und seinem reichlichen freien Cashflow inmitten der Turbulenzen des Silicon Valley eine „Safe-Haven“-Prämie gewonnen und ist entsprechend wieder auf den Spitzenplatz der globalen Marktkapitalisierung zurückgekehrt. Doch dieser Quartalsbericht erinnert den Markt auch deutlich daran, dassein Hardware-Riese letztlich dem Kostendruck des vorgelagerten Halbleiter-Speicherzyklus nicht entkommen kann und das Maut-Erhebungsmodell eines geschlossenen Ökosystems ebenfalls von der KI-Welle getroffen wird.
Für den neuen Anführer Turnus ist eine Marktkapitalisierung von 5 Billionen Dollar kein Siegesbankett, sondern eine harte Prüfung – wenn er nicht durch wirklich dominante Hardware-Innovationen und eine bessere KI-Erfahrung die hochgesteckte Bewertung verdauen kann, dann werden die Stürme, denen dieser „sichere Hafen“ allein durch geschickte Lieferkettenallokation und finanzielle Aktienrückkäufe standhalten kann, letztlich begrenzt sein.