Autor: Rechtsanwalt Hua Fukun
Für den grenzüberschreitenden E-Commerce müssen Facebook-Werbekosten bezahlt werden; für die Erschließung von Auslandsgeschäften müssen SaaS-Software-Abonnements abgeschlossen werden; für den Betrieb von Spielen und KI-Produkten müssen ausländische Cloud-Server beschafft werden.
Diese scheinbar gewöhnlichen Online-Zahlungsbedürfnisse machen die VCC virtuelle Kreditkarte zu einem häufig genutzten Zahlungsinstrument vieler ins Ausland expandierender Unternehmen. Nutzer beantragen online eine virtuelle Karte und können sie nach dem Aufladen für Auslandsausgaben verwenden. Keine physische Karte, einfache Kartenausstellung und flexible Zahlung.
Doch ein aktueller Fall hat der VCC-Branche ein Warnsignal gegeben.
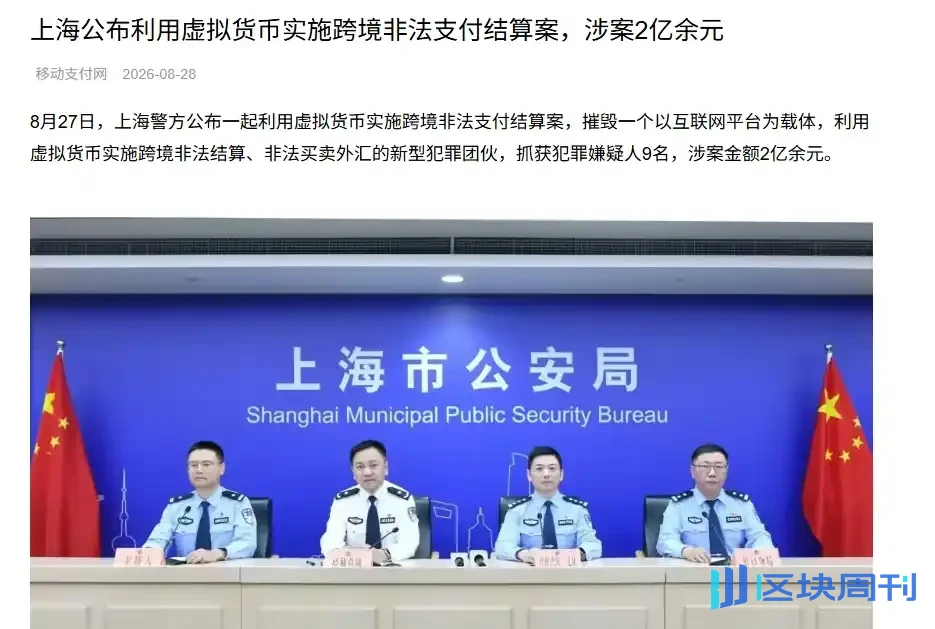
Quelle: Mobile Payment Network
Am 27. August 2026 meldete die Shanghaier Polizei einen Fall der grenzüberschreitenden illegalen Zahlungsabwicklung unter Nutzung virtueller Währungen mit einem Volumen von über 200 Millionen Yuan; neun Tatverdächtige wurden festgenommen, davon fünf wegen des Verdachts des illegalen Geschäftsbetriebs in Haft genommen.
Laut Polizeiangaben errichtete das betroffene Team zwei Plattformen: eine für den grenzüberschreitenden Währungsumtausch und eine für die Ausgabe und Abrechnung virtueller Kreditkarten.
Im Geschäft mit virtuellen Karten arbeitete die Plattform mit mehreren Betreibern virtueller Karten zusammen. Nutzer konnten virtuelle Karten für Ausgaben beantragen, doch das Aufladen erforderte die Verwendung virtueller Währungen. Anschließend tauschte die Plattform im Ausland die virtuellen Währungen in Fremdwährungen um und rechnete über fiktive grenzüberschreitende Devisenabrechnungen und ähnliche Wege mit den Betreibern virtueller Karten ab.
Der Fall wird weiter untersucht; ob die betroffenen Personen letztlich eine Straftat begangen haben, muss noch nach dem Gesetz festgestellt werden.
Dieser Fall wirft jedoch eine Frage auf, über die VCC-Branchenakteure ernsthaft nachdenken sollten:
Warum bieten manche Plattformen, die ebenfalls Kunden beim Bezahlen von Werbekosten und Software-Abonnements unterstützen, lediglich eine Kartenausstellungsdienstleistung an, während andere Plattformen des illegalen Geschäftsbetriebs verdächtigt werden können?
Der entscheidende Punkt liegt oft nicht in der virtuellen Karte selbst, sondern in der Art und Weise des dahinterstehenden Geldflusses.
Was für ein Geschäft ist die VCC virtuelle Kreditkarte eigentlich?
Zunächst einmal: Was ist VCC?
VCC (Virtual Credit Card) bezeichnet in der Regel eine virtuelle Zahlungskarte ohne physische Karte, mit der Online-Transaktionen über Kartennummer, Gültigkeitsdauer, Sicherheitscode und weitere Informationen abgewickelt werden.
Sie kann über internationale Kartennetzwerke wie Visa, Mastercard genutzt werden und findet häufig Verwendung bei der Auslandsweibung, Software-Abonnements, grenzüberschreitendem E-Commerce und der Beschaffung von Online-Dienstleistungen.
Obwohl der Name „Kreditkarte“ enthält, verwenden viele VCC-Produkte auf dem Markt tatsächlich ein Prepaid- oder Debitmodell, bei dem zunächst aufgeladen werden muss, bevor Ausgaben möglich sind, und das keine Überziehungsfunktion traditioneller Kreditkarten besitzt.
Ein Beispiel.
Ein inländisches grenzüberschreitendes E-Commerce-Unternehmen muss monatlich Gebühren an eine ausländische Werbeplattform zahlen, doch die vorhandenen Bankkarten können die Abbuchung häufig nicht abschließen. Daraufhin wendet sich das Unternehmen an einen VCC-Dienstleister, beantragt online eine virtuelle Karte, lädt Renminbi auf und erhält ein entsprechendes USD-Ausgabenlimit, woraufhin die virtuelle Karte mit dem Werbekonto verknüpft wird.
Der gesamte Prozess scheint einfach: Renminbi aufladen – Fremdwährungs-Ausgabenlimit erhalten – mit der virtuellen Karte bezahlen.
Für das Unternehmen ist das Problem gelöst. Für die VCC-Plattform ist jedoch etwas anderes zu erklären:
Der Nutzer zahlt in Renminbi, der ausländische Händler erhält Fremdwährung – wie genau fließt das Geld dazwischen? Genau hier liegt das rechtliche Risiko, das im VCC-Geschäft am meisten Beachtung verdient.
Warum kann eine Renminbi-Aufladung illegalen Devisenumtausch betreffen?
Angenommen, eine VCC-Plattform unterstützt Renminbi-Aufladungen. Nachdem der Nutzer Renminbi gezahlt hat, erzeugt die Plattform nach einem bestimmten Wechselkurs ein USD-Ausgabenlimit im Konto.
Der Nutzer muss nur sehen, dass das Guthaben eingeht, und kann dann normal mit der Karte zahlen. Zerlegt man jedoch den Geldfluss weiter, könnte Folgendes erkennbar werden: Die Plattform nimmt im Inland Renminbi von Nutzern ein und belässt die Mittel auf Inlandskonten; gleichzeitig nutzt die Plattform von ihr kontrollierte ausländische USD-Mittel, um die Ausgaben der virtuellen Karten der Nutzer zu finanzieren.
Renminbi und USD werden nicht über reguläre Devisenkaufkanäle einzeln umgetauscht, sondern die Plattform vollzieht den Werttausch durch in- und ausländische Mittelarrangements.
Diese Methode, den Umtausch über in- und ausländische Geldpools abzuwickeln, wird üblicherweise als „Duiqiao“ (gegenseitige Verrechnung) bezeichnet.
Manche mögen fragen: „Der Renminbi bleibt stets im Inland, der USD stets im Ausland, es gibt überhaupt keine tatsächliche grenzüberschreitende Überweisung – warum sollte es dann ein Problem geben?“
Weil die rechtliche Beurteilung nicht nur darauf abstellt, ob Mittel unmittelbar grenzüberschreitend fließen, sondern darauf, ob die Plattform ohne Genehmigung tatsächlich für Kunden einen Umtausch zwischen Renminbi und Fremdwährung erbringt.
Gemäß Artikel 2 der „Auslegung des Obersten Volksgerichts und der Obersten Volksstaatsanwaltschaft zu mehreren Fragen der Rechtsanwendung bei der Behandlung von Strafverfahren wegen illegaler Erbringung von Zahlungsabwicklungsdienstleistungen und illegalen Devisenhandels“:
Wer unter Verstoß gegen staatliche Vorschriften Handlungen wie den An- und Verkauf von Devisen zum Zwecke der Spekulation oder den verdeckten Devisenhandel vornimmt und dadurch die Ordnung des Finanzmarkts stört und die Umstände schwerwiegend sind, kann wegen illegalen Geschäftsbetriebs bestraft werden.
Eine weitere verbreitete Geschäftsgestaltung besteht darin, virtuelle Währungen wie USDT als Zwischenstufe einzusetzen.
Beispielsweise kauft der Nutzer mit Renminbi USDT und erhält mit den USDT das von der Plattform bereitgestellte USD-Ausgabenlimit. Wenn die Plattform tatsächlich den Umtausch zwischen Renminbi und Fremdwährung organisiert und kontrolliert und lediglich virtuelle Währungen als Zwischenstation nutzt, kann nicht allein wegen des zusätzlichen Transaktionsschritts angenommen werden, die Devisenaufsicht sei umgangen worden.
Es ist jedoch zu betonen: Die Unterstützung von Aufladungen mit virtuellen Währungen bedeutet nicht ohne Weiteres, dass der Tatbestand des illegalen Devisenhandels erfüllt ist.
Ob illegaler Geschäftsbetrieb vorliegt, erfordert weiterhin die Prüfung der tatsächlich von der Plattform beteiligten Transaktionen, der Geldflüsse, der Umtauscharrangements sowie der Frage, ob der für die strafrechtliche Verfolgung erforderliche Schweregrad erreicht ist.
Welche weiteren strafrechtlichen roten Linien können VCC-Plattformen neben illegalem Devisenumtausch überschreiten?
1. Keine Zahlungslizenz, aber das Geschäft einer Zahlungsinstitution betreiben
Viele VCC-Plattformen betonen: „Wir erbringen nur technische Dienstleistungen, der eigentliche Kartenaussteller sitzt im Ausland, und die Partner verfügen über Finanzlizenzen.“
Die Zusammenarbeit mit ausländischen lizenzierten Institutionen bedeutet jedoch nicht, dass alle von der Plattform im Inland durchgeführten Geschäfte rechtmäßig sind.
Beispielsweise bietet eine VCC-Plattform nicht nur einen Zugang zur Kartenausstellung, sondern nimmt unmittelbar Aufladegelder der Nutzer entgegen, kontrolliert Kontostände, verarbeitet Zahlungsaufträge und organisiert sogar selbst die Mittelabrechnung.
Dann ist weiter zu prüfen, ob die Plattform den Rahmen gewöhnlicher technischer Dienstleistungen überschritten und tatsächlich ein Zahlungsgeschäft betrieben hat, für das nach dem Gesetz eine Genehmigung erforderlich ist.
Artikel 6 Absatz 2 der „Verordnung über die Aufsicht und Verwaltung nichtbanklicher Zahlungsinstitutionen“ bestimmt ausdrücklich:
Ohne gesetzliche Genehmigung darf keine Einheit und keine Person Zahlungsgeschäfte betreiben oder verdeckt betreiben, es sei denn, Gesetze, Verwaltungsvorschriften und der Staat sehen etwas anderes vor.
Zugleich stellt Artikel 19 Absatz 2 dieser Verordnung Anforderungen an nichtbankliche Zahlungsinstitutionen für grenzüberschreitende Zahlungsdienste, nämlich die einschlägigen Vorschriften über grenzüberschreitende Zahlungen, grenzüberschreitende Renminbi-Geschäfte, Devisenverwaltung sowie den grenzüberschreitenden Datenfluss einzuhalten.
Es ist zu beachten, dass Artikel 19 Absatz 2 unmittelbar Nichtbank-Zahlungsinstitute regelt und nicht allein auf dieser Grundlage festgestellt werden kann, dass alle inländischen VCC-Plattformen rechtswidrig sind.
Für VCC-Plattformen ist tatsächlich zu prüfen:
• Betreibt die Plattform tatsächlich ein genehmigungspflichtiges Zahlungsgeschäft?
• Verfügen die Kooperationspartner über die entsprechenden Qualifikationen, und liegt das tatsächliche Geschäft innerhalb des genehmigten Bereichs?
• Wer zieht die Nutzergelder ein, wer kontrolliert sie und wer wickelt die Abrechnung ab?
• Ist die Plattform über verbundene Unternehmen oder andere Rechtsträger mittelbar an der Geldverarbeitung beteiligt?
Wenn die Plattform lediglich die Beantragung der Kartenausgabe, die Informationsdarstellung und technische Schnittstellen bereitstellt, besteht ein wesentlicher Unterschied zur tatsächlichen Durchführung von Zahlungsabwicklungsgeschäften.
Wenn die Plattform jedoch nominell als technischer Dienstleister auftritt, tatsächlich aber selbst Zahlungsabwicklungsgeschäfte betreibt, kann sie mit verwaltungsrechtlichen Sanktionen konfrontiert werden; bei schwerwiegenden Umständen, die den Tatbestand einer Straftat erfüllen, kann zudem der Verdacht des illegalen Geschäftsbetriebs bestehen.
Hier muss unterschieden werden: Die unerlaubte Ausübung von Zahlungsgeschäften ist nicht ohne Weiteres gleichbedeutend mit der Erfüllung des Tatbestands des illegalen Geschäftsbetriebs.
Die Feststellung strafrechtlicher Verantwortlichkeit erfordert zudem eine konkrete Beurteilung unter Berücksichtigung von Artikel 225 des Strafgesetzbuchs und der einschlägigen justiziellen Auslegungen.
2. Bereitstellung von Zahlungserleichterungen für Glücksspiel, Betrug und andere illegale Branchen
VCC können nicht nur für normale Geschäftstätigkeiten genutzt werden, sondern auch von kriminellen Banden missbraucht werden. Beispielsweise können ausländische Glücksspielwebsites und Betrugsbanden in großem Umfang Cloud-Server kaufen, Werbekosten bezahlen oder virtuelle Karten für andere Online-Transaktionen verwenden.
Wenn eine VCC-Plattform im Geschäftsbetrieb offensichtliche Auffälligkeiten bei Kunden feststellt, aber dennoch weiterhin in großem Umfang Kartenausgabe, Aufladung und Zahlungsunterstützung bereitstellt, kann dies weitere strafrechtliche Prüfungen auslösen.
Hier gibt es einen leicht misszuverstehenden Punkt: Die Tatsache, dass ein Kunde VCC zur Begehung einer Straftat nutzt, bedeutet nicht zwangsläufig, dass die dienstleistende Plattform eine Straftat begeht.
Entscheidend ist, ob die Plattform die betreffenden rechtswidrigen oder strafbaren Handlungen wissentlich unterstützt hat, ob sie substanzielle Hilfe geleistet hat und welchem Straftatbestand das konkrete Verhalten entspricht.
Zum Beispiel: Hat die Plattform nach Erhalt von Risikohinweisen rechtzeitig Überprüfungen durchgeführt? Liegen Verhaltensweisen wie die Unterstützung von Kunden bei der Umgehung der Identitätsprüfung oder der Verschleierung von Transaktionsinformationen vor? Wurden bei offensichtlich anomalen Transaktionen notwendige Maßnahmen ergriffen?
Diese Details können die Haftungsbeurteilung beeinflussen. Unter den entsprechenden Voraussetzungen kann dies den Tatbestand der Beihilfe zu Straftaten im Bereich der Informationsnetzwerke, der Geldwäsche oder der Mittäterschaft an einschlägigen Vortaten betreffen.
Daher dürfen VCC-Plattformen nicht nur auf die Anzahl der Kartenausgaben und den Transaktionsumsatz achten; ebenso wichtig sind die notwendige Kundenidentifizierung, Risikoüberwachung und Behandlung anomaler Transaktionen.
Warum unterscheiden sich die Risiken verschiedener Betriebsmodelle im VCC-Geschäft so stark?
Für die VCC-Branche gibt es noch eine weitere diskussionswürdige Frage:
Wenn eine Plattform nicht direkt mit Geldern in Berührung kommt und nur Kartenausgabe und technische Dienstleistungen anbietet, besteht dann kein Risiko des illegalen Geschäftsbetriebs?
Wir können zwei gängige Geschäftsmodelle vergleichen.
Modell 1: Die Plattform übernimmt technische Dienstleistungen, ein lizenziertes Institut übernimmt die Geldverarbeitung
Die Plattform arbeitet mit Finanzinstituten und Zahlungsinstituten mit entsprechender Qualifikation zusammen und bietet hauptsächlich Dienstleistungen wie den Zugang zur Kartenausgabe, die Darstellung von Kontoinformationen und die Abfrage von Abrechnungen an. Die Nutzergelder fließen direkt an die Institute, die die betreffenden Dienstleistungen gesetzeskonform erbringen, und diese Institute führen die Zahlungseingänge und -ausgänge, den Währungsumtausch und die Transaktionsabrechnung nach dem anwendbaren Recht durch.
Die Plattform betreibt keinen eigenen Devisenumtausch und kontrolliert auch nicht tatsächlich die Kundengelder oder organisiert eigenständig die Zahlungsabwicklung.
Wenn diese Regelungen wahrheitsgemäß und vollständig sind und auch die Qualifikationen der Kooperationspartner sowie die Geldflüsse den einschlägigen aufsichtsrechtlichen Anforderungen entsprechen, besteht ein wesentlicher Unterschied zwischen der Plattform und einem Betreiber, der selbst Devisenumtausch- und Zahlungsabwicklungsgeschäfte durchführt.
Hieraus kann jedoch nicht einfach geschlossen werden, dass „die ausschließliche Erbringung technischer Dienstleistungen zwangsläufig rechtmäßig ist“.
Wenn die Plattform über verbundene Unternehmen Gelder einzieht oder zwar nicht direkt Gelder hält, aber tatsächlich über die Geldüberweisung entscheidet und die Transaktionsverarbeitung sowie Abrechnungsregelungen kontrolliert, ist die wahre Natur ihrer Geschäftstätigkeit weiter zu prüfen.
Modell 2: Die Plattform zieht Gelder ein und organisiert den Umtausch und die Auslandsabrechnung selbst
Ein anderes Modell ist anders gelagert.
Die Plattform nimmt direkt Aufladungen der Nutzer entgegen, generiert im Hintergrund entsprechende Fremdwährungsguthaben und leistet dann über ausländische Geldpools, Kryptowährungstransaktionen oder andere Wege Zahlungen an kooperierende Kartenausgeber.
Dabei übernimmt die Plattform nicht nur die Kartenausgabedienstleistung, sondern ist möglicherweise auch tatsächlich am Währungsumtausch und an der Zahlungsabwicklung beteiligt. Selbst wenn die Plattform die betreffenden Einnahmen als „technische Dienstleistungsgebühr“, „Kartenausgabegebühr“ oder „Aufladedienstgebühr“ bezeichnet, kann allein aufgrund dieser Bezeichnungen nicht auf die Rechtmäßigkeit ihrer Geschäftstätigkeit geschlossen werden.
Die Justizbehörden können weiterhin Verträge und Plattformseiten durchdringen und die tatsächlichen Geldflüsse und Transaktionsvereinbarungen prüfen. Bemerkenswert ist, dass einige Plattformen ihre Geschäftskonformität auch mit „Offshore-RMB-Abrechnung“ oder „lizenzierter Zusammenarbeit im Ausland“ zu erklären versuchen. Unabhängig von der gewählten Kooperationsstruktur gilt jedoch: Die Tatsache, dass eine ausländische Institution über die entsprechende Qualifikation verfügt, bedeutet nicht zwangsläufig, dass eine inländische Plattform selbst RMB einziehen, Devisenumtausch betreiben oder Zahlungsabwicklungsgeschäfte durchführen darf.
Ob eine Kooperationsvereinbarung konform ist, ist letztlich anhand der konkreten Transaktionsbeteiligten, des anwendbaren geografischen Geltungsbereichs, des Lizenzumfangs und der Geldflüsse zu beurteilen. Daher lassen sich die Unterschiede im rechtlichen Risiko der beiden Modelle nicht allein daran festmachen, ob die Plattform eine eigene App hat oder ob sie im Namen ausländischer Kartenausgeber handelt.
Entscheidend sind vier Fragen: Wer zieht das Geld ein? Wer tauscht die Währung? Wer kontrolliert die Gelder? Wer ist für die Abrechnung verantwortlich?
V. Betreibern von VCC-Plattformen wird empfohlen, diese fünf Fragen vorab zu klären
VCC lösen zwar tatsächlich Zahlungsprobleme einiger ins Ausland expandierender Unternehmen, doch ein funktionierender Geschäftsbetrieb bedeutet nicht, dass die dahinterstehenden Geldflüsse risikofrei sind.
Unternehmen, die bereits eine VCC-Plattform betreiben oder in diesen Bereich einsteigen wollen, wird empfohlen, die folgenden Punkte besonders zu prüfen.
Erstens: Wer ist der tatsächliche Kartenausgeber?
Kann der tatsächliche Kartenausgeber, die Kooperationsebene und seine Geschäftsqualifikation eindeutig identifiziert werden? Deckt die den betreffenden Instituten genehmigte Geschäftstätigkeit die tatsächlich erbrachten Dienstleistungen ab?
Zweitens: Wohin fließen die von den Nutzern aufgeladenen Gelder?
Fließen die Gelder direkt an lizenzierte Institute oder auf Konten der Plattform oder verbundener Unternehmen? Bestehen Probleme wie Geldeingänge auf Privatkonten oder intransparente Geldpools?
Drittens: Wie entstehen die Fremdwährungs-Verbrauchsguthaben?
Werden sie von Instituten mit entsprechender Qualifikation gesetzeskonform umgetauscht, oder legt die Plattform selbst Kurse fest, arrangiert in- und ausländische Gegenbuchungen oder nutzt Kryptowährungen zur Wertumwandlung?
Viertens: Welche Geschäftsfunktionen übernimmt die Plattform tatsächlich?
Beteiligt sie sich neben der Informationsdarstellung und den technischen Dienstleistungen auch an Zahlungseingängen und -ausgängen, der Verarbeitung von Zahlungsaufträgen, der Mittelallokation und der Transaktionsabrechnung? Betreffen diese Funktionen Finanzlizenzen, die nach dem Gesetz erforderlich sind?
Fünftens: Wie werden auffällige Kunden und Transaktionen behandelt?
Verfügt die Plattform über Mechanismen zur Kundenidentifizierung, Transaktionsüberwachung, Risikobehandlung und Aufzeichnung, die dem Geschäftsrisiko angemessen sind? Kann die Plattform bei anomalen Transaktionen darlegen, welche Maßnahmen ergriffen wurden?
Diese fünf Fragen betreffen nicht nur die Frage, ob ein Unternehmen seinen Betrieb fortsetzen kann, sondern können bei einer strafrechtlichen Untersuchung auch eine wichtige Grundlage für die Beurteilung der tatsächlichen Natur der Geschäftstätigkeit der Plattform und der rechtlichen Verantwortung der betreffenden Personen sein.
Fazit: VCC ist keine Erbsünde – entscheidend ist, was die Plattform tatsächlich tut
VCC haben als Zahlungsinstrumente einen echten geschäftlichen Nutzen. Die Betreibung eines Geschäfts rund um VCC bedeutet jedoch nicht, dass alle Modelle der Kartenausgabe, Aufladung, des Umtauschs und der Abrechnung von Natur aus rechtmäßig sind. Obwohl alle virtuelle Kartendienstleistungen anbieten, ist manche Plattform nur für die technische Anbindung zuständig, während eine andere möglicherweise gleichzeitig Währungsumtausch, grenzüberschreitende Zahlungsabwicklung und andere Geschäfte betreibt.
Die beiden bieten oberflächlich betrachtet ähnliche Produkte an, doch die dahinterstehende rechtliche Natur kann grundlegend unterschiedlich sein. Für VCC-Betreiberplattformen ist es wirklich beachtenswert, nicht nur, ob die Karte ausgegeben werden kann, ob Geld eingezahlt werden kann und ob Auslandszahlungen erfolgreich sind.
Wichtiger ist:
Bietet die Plattform tatsächlich technische Dienstleistungen an, oder betreibt sie bereits faktisch ein Geschäft, das eine Finanzlizenz erfordert?
Angesichts der Verflechtung in- und ausländischer Regulierungsvorschriften und zunehmend komplexer Zahlungswege ist es weitaus wichtiger, das Geschäftsmodell und die Geldflüsse im Voraus klar zu strukturieren, als erst nach einer Kontosperrung oder einer Untersuchung der Plattform die Natur des Geschäfts zu erklären.
Für Unternehmen, die ein VCC-Geschäft betreiben oder dessen Aufbau planen, wird empfohlen, eine gezielte Compliance-Prüfung in Bezug auf Qualifikation der Kooperationspartner, Geldannahme und -auszahlung, Devisenumtausch, Zahlungsabwicklung sowie Kundenrisikomanagement durchzuführen und dabei die rechtlichen Grenzen klar zu definieren, während das Geschäft weiterentwickelt wird.